
Rejestr VAT jest obowiązkowym rejestrem prowadzonym przez podatników od towarów i usług, który jest zestawieniem operacji gospodarczych mających wpływ na wyliczenie zobowiązania podatkowego VAT. Odnajdziemy w nim zatem wszystkie pozycje zaewidencjonowane w systemie, które są uwzględniane między innymi przy sporządzaniu deklaracji podatkowej JPK_V7 (do 30 września 2020 r. deklaracji VAT-7).
Rejestry VAT sprzedaży i zakupu to dwie strony tej samej ewidencji: pierwsza pokazuje podatek należny, druga – podatek naliczony do odliczenia. W spółce z o.o. lub prostej spółce akcyjnej (P.S.A.) będącej czynnym podatnikiem VAT ewidencja ta trafia co miesiąc do urzędu skarbowego w pliku JPK_V7. Poniżej wyjaśniamy, skąd bierze się ten obowiązek, co zmienił w nim Krajowy System e-Faktur (KSeF) i jak wygenerować oba rejestry w Fakturomanii.
SPIS TREŚCI
I. Do czego służą rejestry VAT?
1) Ewidencja VAT – obowiązek ustawowy
3) Co zmienił KSeF? Numer KSeF i oznaczenia OFF, BFK, DI
4) Błędy w ewidencji – 14 dni na korektę i kara 500 zł
1) Rozliczam VAT kwartalnie. Czy generuję rejestry miesięczne czy kwartalne?
2) Kwota VAT w rejestrze różni się od salda konta 221. Dlaczego?
III. Generowanie rejestru VAT sprzedaży
IV. Generowanie rejestru VAT zakupu
I. Do czego służą rejestry VAT?
1) Ewidencja VAT – obowiązek ustawowy
Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT) zobowiązuje czynnych podatników VAT do prowadzenia ewidencji VAT. Podatnicy „są obowiązani prowadzić ewidencję zawierającą dane pozwalające na prawidłowe rozliczenie podatku i sporządzenie informacji podsumowującej”, w szczególności dane dotyczące rodzaju sprzedaży i podstawy opodatkowania, podatku należnego i naliczonego (wraz z korektami), kontrahentów oraz dowodów sprzedaży i zakupów (art. 109 ust. 3 ustawy o VAT).
Ewidencję prowadzi się w postaci elektronicznej przy użyciu programów komputerowych (art. 109 ust. 8a ustawy o VAT). Rejestr VAT sprzedaży i rejestr VAT zakupu to właśnie ta ewidencja w podziale na sprzedaż i zakupy.
Spółka zwolniona z VAT podmiotowo (limit 240 000 zł – art. 113 ust. 1 ustawy o VAT) nie prowadzi pełnej ewidencji VAT. Prowadzi natomiast ewidencję sprzedaży „za dany dzień, nie później jednak niż przed dokonaniem sprzedaży w dniu następnym” (art. 109 ust. 1 ustawy o VAT), która pozwala m.in. kontrolować limit zwolnienia.
2) Rejestry VAT a JPK_V7
Ewidencję VAT przesyła się urzędowi skarbowemu w pliku JPK_V7, który łączy ewidencję z deklaracją:
| Podatnik | Część ewidencyjna | Część deklaracyjna | Termin |
|---|---|---|---|
| rozliczający VAT miesięcznie (JPK_V7M) | za każdy miesiąc (art. 109 ust. 3b ustawy o VAT) | za każdy miesiąc (art. 99 ust. 1 ustawy o VAT) | do 25. dnia następnego miesiąca |
| rozliczający VAT kwartalnie (JPK_V7K) | za każdy miesiąc – za 1. i 2. miesiąc kwartału samodzielnie, za 3. miesiąc razem z deklaracją (art. 109 ust. 3c ustawy o VAT) | za kwartał (art. 99 ust. 2 ustawy o VAT) | do 25. dnia miesiąca po każdym miesiącu ewidencji / po kwartale |
Kwartalnie deklarację składają mali podatnicy stosujący metodę kasową (art. 99 ust. 2 ustawy o VAT), a po zawiadomieniu naczelnika urzędu skarbowego także pozostali mali podatnicy oraz spółki na ryczałcie od dochodów spółek (estoński CIT) ze sprzedażą do równowartości 4 000 000 euro (art. 99 ust. 3 ustawy o VAT).
Kwartalnego rozliczenia nie stosuje się m.in. przez pierwsze 12 miesięcy od rejestracji jako podatnik VAT czynny (art. 99 ust. 3a ustawy o VAT).
Dlatego, jak wskazujemy w instrukcji poniżej, rejestry VAT generuje się co do zasady miesięcznie, także wtedy, gdy spółka rozlicza VAT kwartalnie.
3) Co zmienił KSeF? Numer KSeF i oznaczenia OFF, BFK, DI
Od 1 lutego 2026 r. przy fakturach w ewidencji JPK_V7 podaje się numer KSeF, a gdy dokument go nie ma oznaczenie wskazujące powód braku numeru (§ 11 ust. 8 rozporządzenia Ministra Finansów z dnia 15 października 2019 r. w sprawie szczegółowego zakresu danych zawartych w deklaracjach podatkowych i w ewidencji w zakresie podatku od towarów i usług, Dz. U. poz. 1988 ze zm.).
Ministerstwo Finansów oznaczenia wyjaśnia w broszurze „JPK_VAT z deklaracją od 1 lutego 2026 r.”:
| Oznaczenie | Kiedy stosujemy |
|---|---|
| numer KSeF | faktura, która na dzień złożenia JPK_VAT ma numer KSeF – także wystawiona w trybie offline24, awarii lub niedostępności, jeżeli do tego dnia została przesłana do KSeF |
| OFF | faktura wystawiona w trybie awarii KSeF (art. 106nf ust. 1 ustawy o VAT), która na dzień złożenia ewidencji nie ma jeszcze numeru KSeF – po nadaniu numeru nie trzeba korygować JPK_VAT |
| BFK | faktura elektroniczna lub papierowa wystawiona poza KSeF, np. faktura dla konsumenta albo faktura wystawiona przed objęciem wystawcy obowiązkiem KSeF; także faktura z okresu awarii całkowitej KSeF (art. 106ng ustawy o VAT) |
| DI | dowód inny niż faktura (np. dokument wewnętrzny), a także faktura wystawiona w trybie offline24 (art. 106nda ustawy o VAT) lub w czasie niedostępności KSeF (art. 106nh ust. 1 ustawy o VAT), która na dzień przesłania ewidencji nie ma jeszcze numeru KSeF – po jego nadaniu oznaczenie DI koryguje się, wpisując numer KSeF |
Pozostają też oznaczenia rodzaju dowodu, po stronie sprzedaży RO (zbiorczy dowód sprzedaży z kas rejestrujących), WEW (dowód wewnętrzny) i FP (faktura do paragonu; od 1 lutego do 31 grudnia 2026 r. obejmuje też faktury wystawione przy użyciu kas rejestrujących), a po stronie zakupów MK (faktura dostawcy stosującego metodę kasową), VAT_RR (faktura VAT RR) i WEW.
Faktury FP ujmuje się w miesiącu ich wystawienia, ale nie zwiększają one sprzedaży ani podatku należnego, bo sprzedaż wykazano już w raporcie z kasy (art. 109 ust. 3d ustawy o VAT).
Faktura zakupu wystawiona przez dostawcę poza KSeF, mimo że powinna trafić do systemu, nie odbiera nabywcy prawa do odliczenia VAT. Dyrektor Krajowej Informacji Skarbowej (KIS) potwierdził to w interpretacjach z 4 sierpnia 2026 r., 0114-KDIP1-3.4012.408.2026.2.AMA, oraz z 10 września 2026 r., 0111-KDIB3-1.4012.478.2026.1.IK. Taką fakturę ujmuje się w ewidencji z oznaczeniem BFK, bez numeru KSeF. Jeżeli dostawca prześle ją później do KSeF jako fakturę ustrukturyzowaną, nie trzeba korygować złożonego JPK_V7.
4) Błędy w ewidencji – 14 dni na korektę i kara 500 zł
Spółka, która sama stwierdzi błąd w przesłanej ewidencji (albo zmienią się dane), przesyła korektę w terminie 14 dni (art. 109 ust. 3e ustawy o VAT). Jeżeli błąd uniemożliwiający weryfikację transakcji wykryje urząd skarbowy, wzywa do korekty (art. 109 ust. 3f ustawy o VAT), w takim wypadku spółka ma 14 dni od doręczenia wezwania na przesłanie skorygowanej ewidencji albo wyjaśnień (art. 109 ust. 3g ustawy o VAT).
Gdy tego jednak nie zrobi, nie zrobi w terminie albo nie wykaże, że błędu nie ma, naczelnik urzędu skarbowego może nałożyć karę 500 zł za każdy błąd (art. 109 ust. 3h ustawy o VAT). Z tego względu regularne sprawdzanie rejestrów przed wysyłką JPK_V7 to nie tylko formalność.
II. Najczęstsze pytania (Q&A)
1) Rozliczam VAT kwartalnie. Czy generuję rejestry miesięczne czy kwartalne?
Niezależnie od schematu rozliczenia pliki generuje się miesięcznie, dlatego, że część ewidencyjną przesyła się za każdy miesiąc (art. 109 ust. 3c ustawy o VAT). Rejestr kwartalny przyda się do kontroli deklaracji za cały kwartał.
2) Kwota VAT w rejestrze różni się od salda konta 221. Dlaczego?
Najczęściej przez dokument ujęty w innym miesiącu w VAT niż w księgach, w takim wypadku warto jest wygenerować rejestry VAT również za inne okresy celem sprawdzenia.
III. Generowanie rejestru VAT sprzedaży
Rejestr VAT sprzedaży dostępny jest w module „Księgowość” wyodrębnionym w lewym menu z poziomu panelu głównego systemu w kategorii „Dokumenty VAT”.
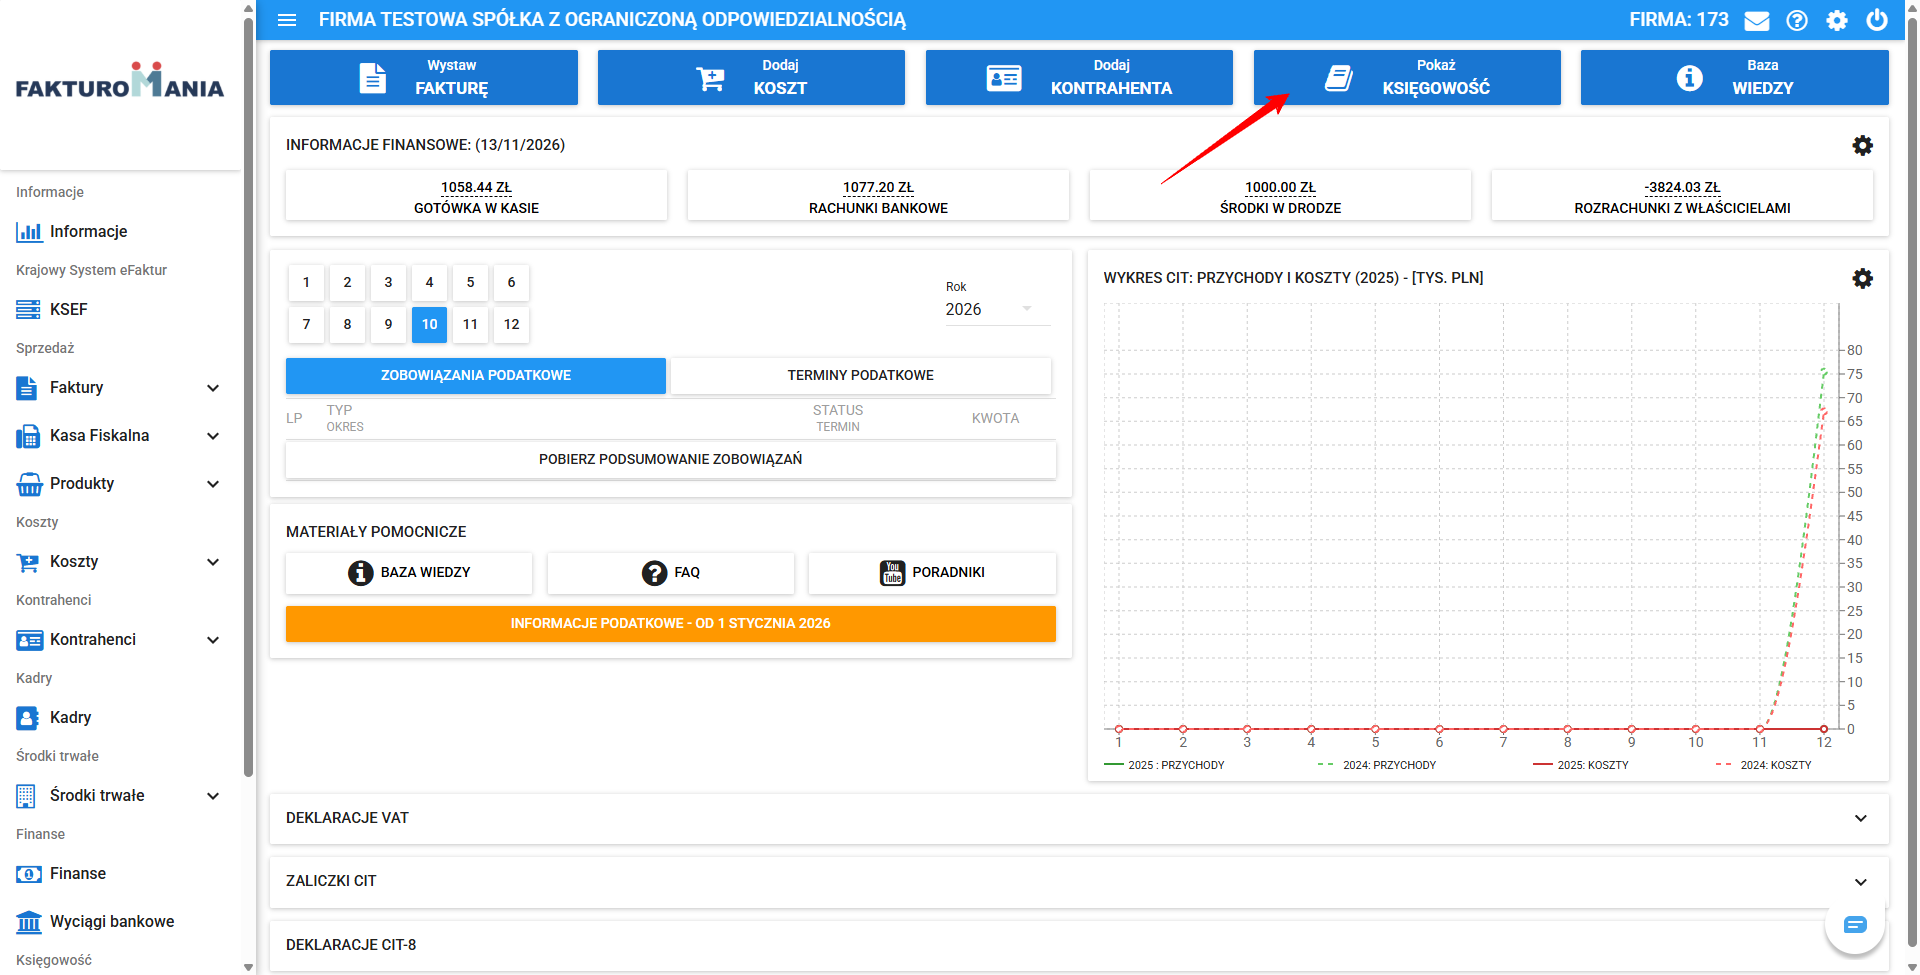
Następnie w sekcji Wybór kategorii klikamy Dokumenty VAT. W sekcji Wybór dokumentu widzimy kafle rejestrów sprzedaży i zakupu w wariantach miesięcznym, kwartalnym i rocznym oraz kafel Rejestry Vat (zestawienie roczne).
W module „Księgowość” należy wybrać „Dokumenty VAT”, następnie „Rejestr VAT Sprzedaży” (odpowiednio miesięczny, kwartalny lub roczny w zależności od potrzeby) oraz odpowiednie dane tj:
1) rok generowanego dokumentu,
2) miesiąc lub kwartał okresu rozliczeniowego (co do zasady rejestry VATowskie generowane są miesięcznie z uwagi na powszechny obowiązek składania pliku JPK_V7 miesięcznie niezależnie od faktu rozliczenia kwartalnego Podatnika),
3) datę sporządzenia wydruku (pole „Wygenerowano dnia”),
4) format generowanego dokumentu (do wyboru są pdf lub xlsx).
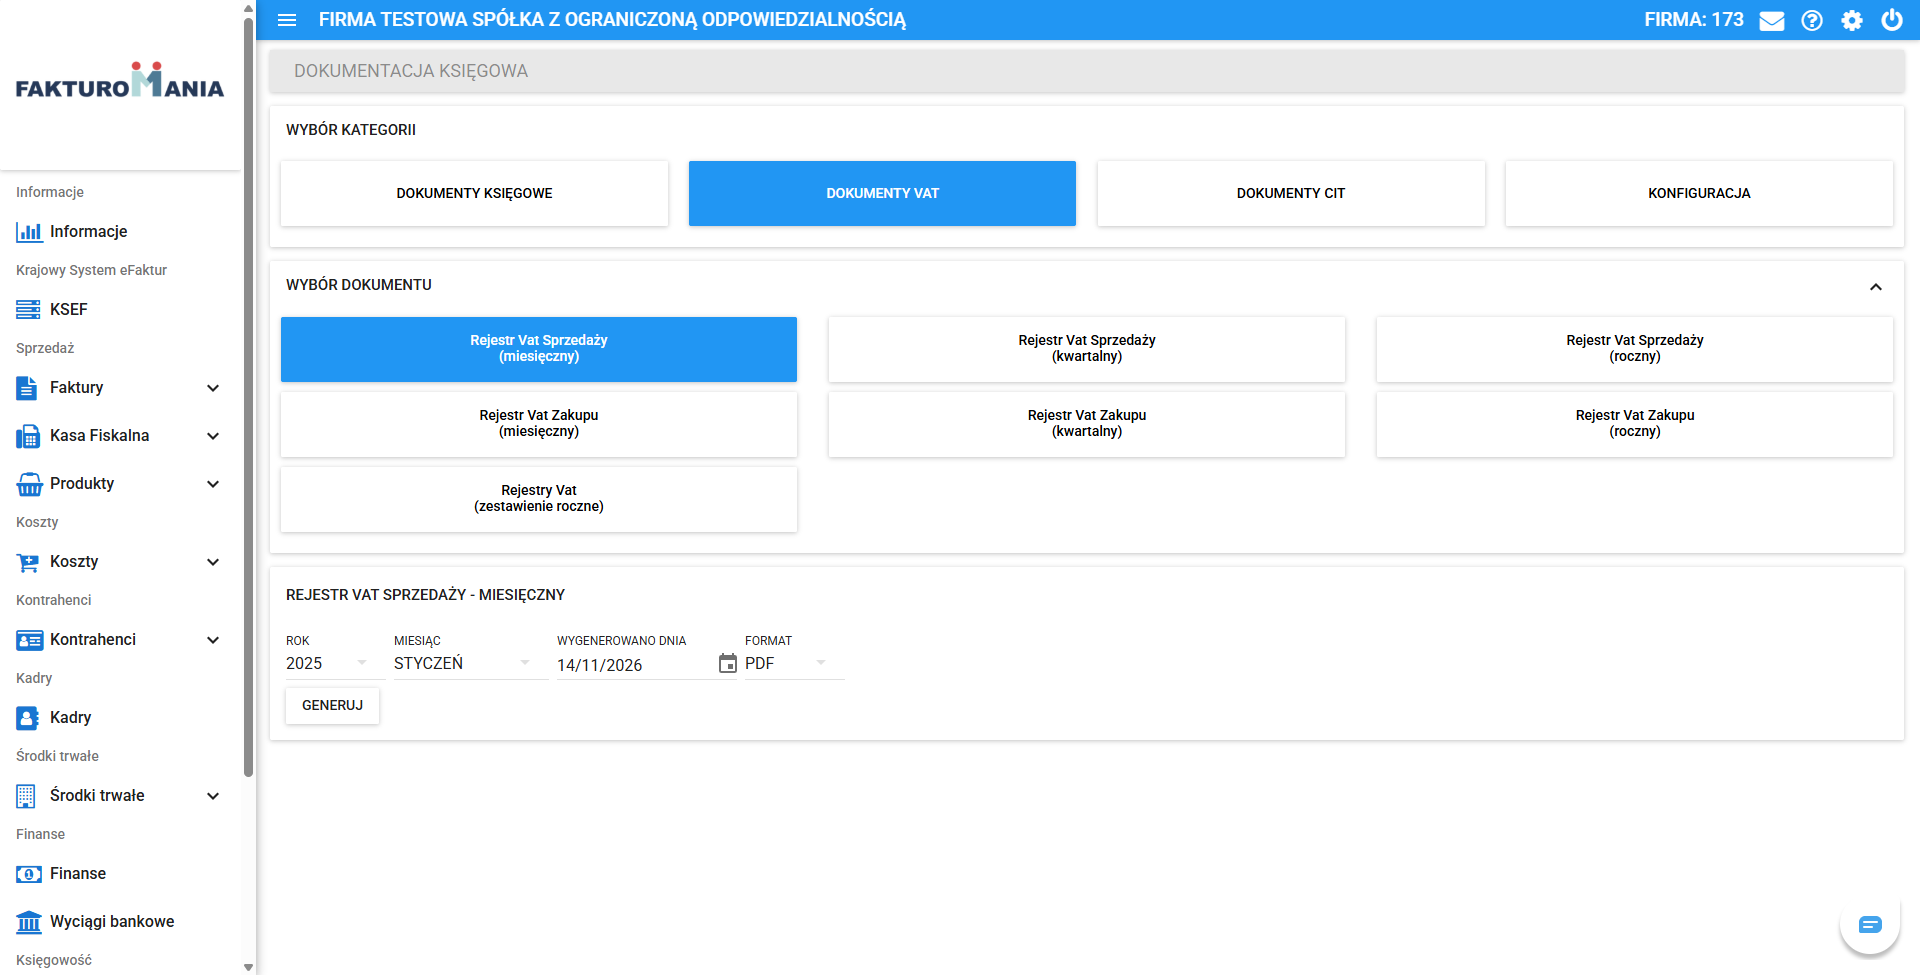
Na koniec klikamy Generuj.
W rejestrze sprzedaży sprawdzamy przede wszystkim, czy ujęte są wszystkie faktury z okresu (także korygujące i wystawione w KSeF), czy mają numer KSeF lub właściwe oznaczenie i czy sprzedaż trafiła do właściwego miesiąca według daty powstania obowiązku podatkowego.
Rejestr VAT jest bardzo przydatnym dokumentem dla weryfikacji wprowadzonego rozliczenia oraz dokumentów.
IV. Generowanie rejestru VAT zakupu
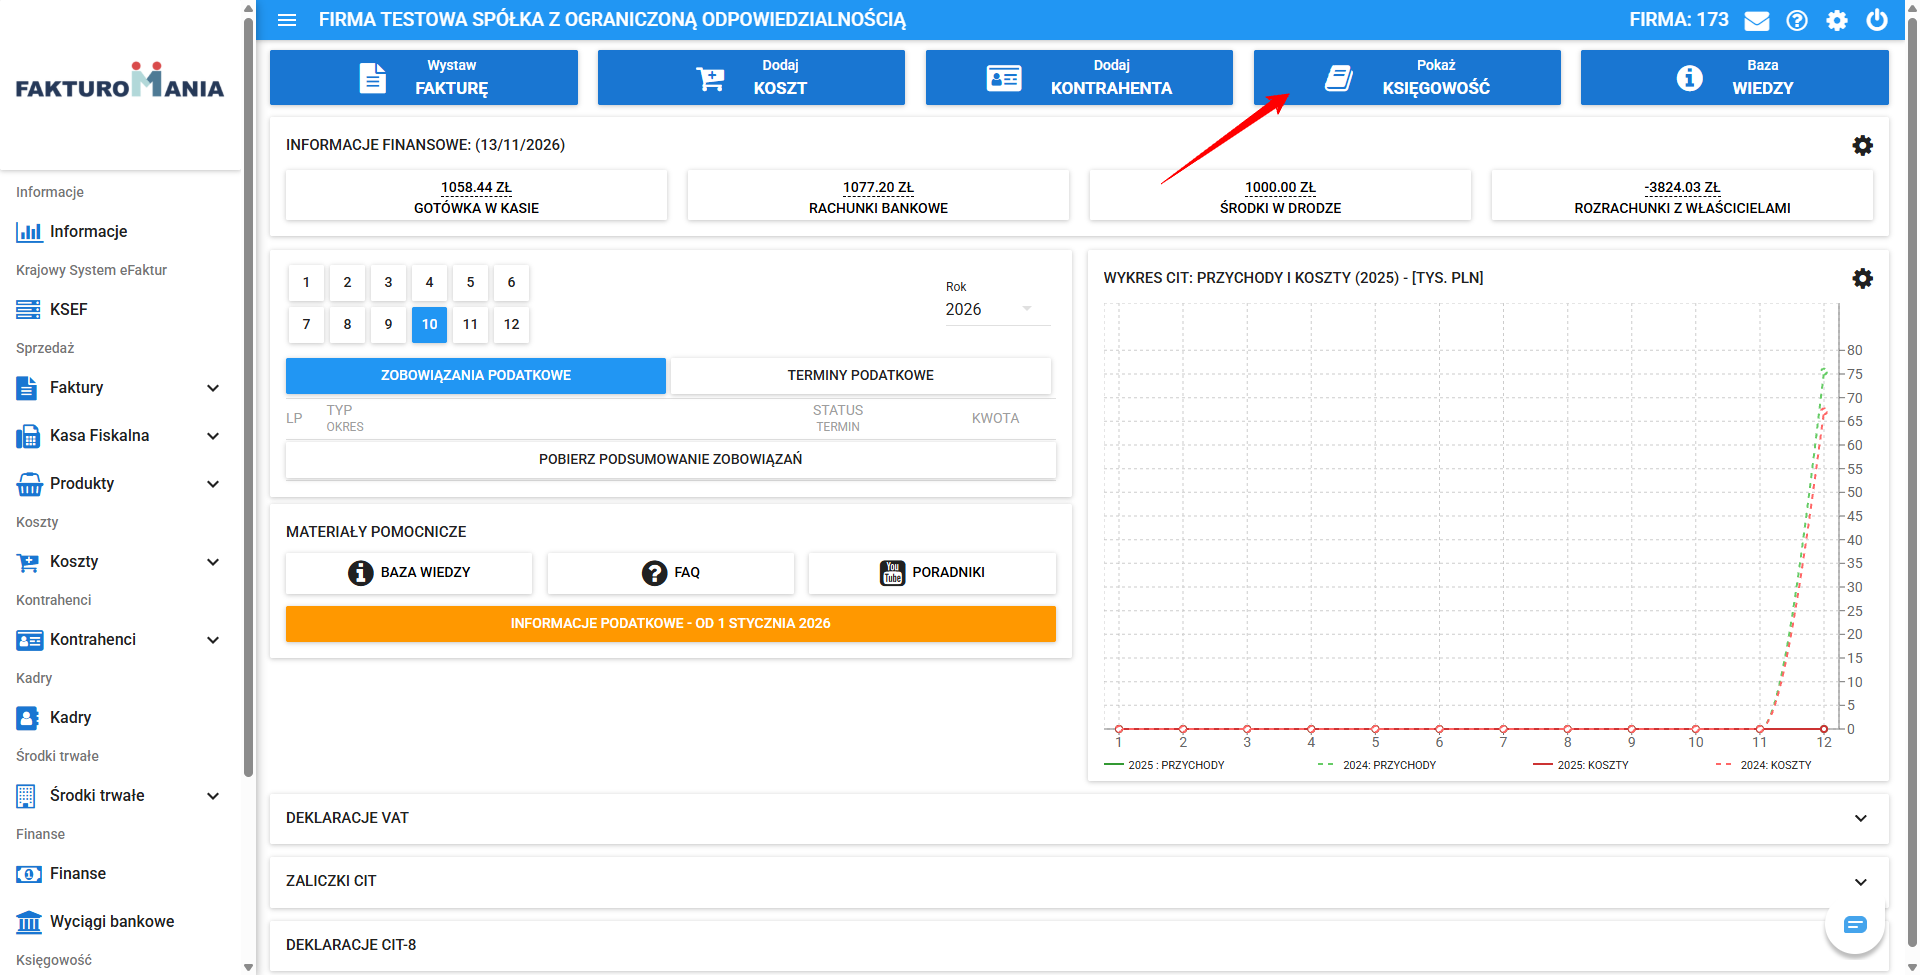
Rejestr VAT zakupu dostępny jest w module „Księgowość” wyodrębnionym w lewym menu z poziomu panelu głównego systemu w kategorii „Dokumenty VAT”.
Ścieżka jest taka sama jak przy rejestrze sprzedaży, w kategorii Dokumenty VAT wybieramy kafel rejestru zakupu.
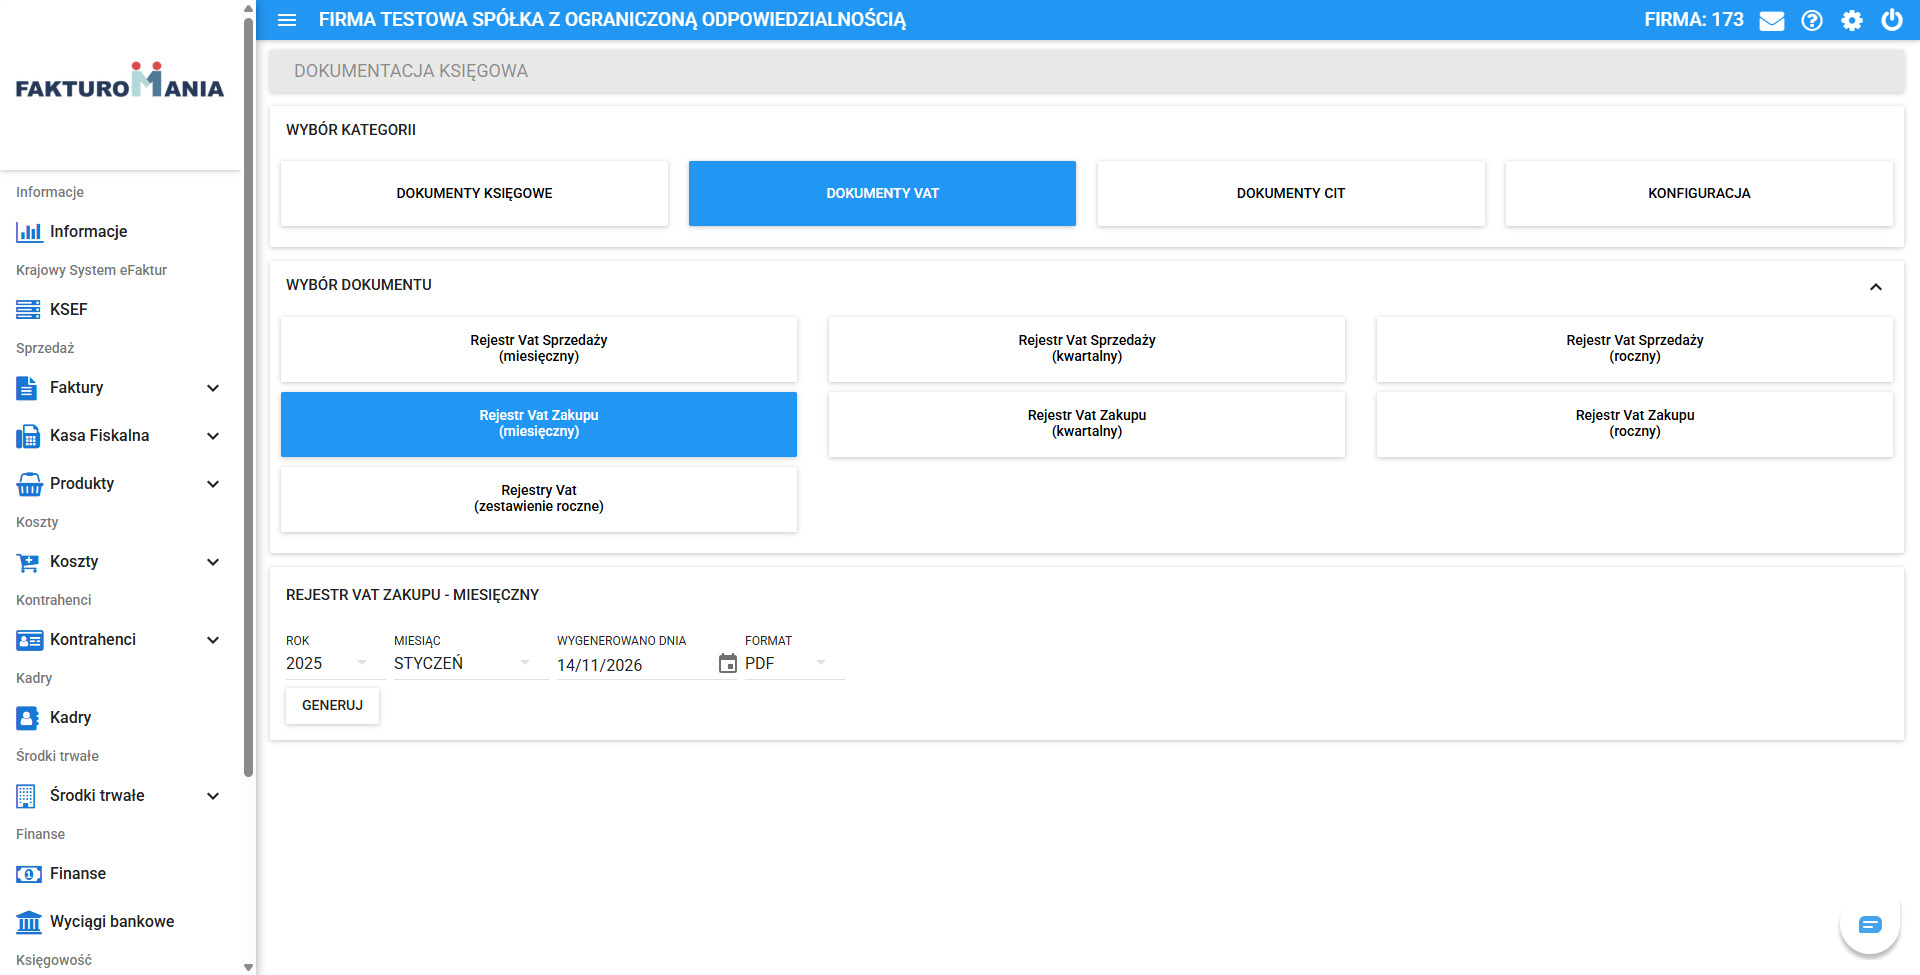
W module „Księgowość” należy wybrać „Dokumenty VAT”, następnie „Rejestr VAT Zakupu” (odpowiednio miesięczny, kwartalny lub roczny w zależności od potrzeby) oraz odpowiednie dane tj:
1) rok generowanego dokumentu,
2) miesiąc lub kwartał okresu rozliczeniowego (co do zasady rejestry VATowskie generowane są miesięcznie z uwagi na powszechny obowiązek składania pliku JPK_V7 miesięcznie niezależnie od faktu rozliczenia kwartalnego Podatnika),
3) datę sporządzenia wydruku (pole „Wygenerowano dnia”),
4) format generowanego dokumentu (do wyboru są pdf lub xlsx).
W rejestrze zakupu sprawdzamy, czy ujęto wszystkie faktury otrzymane w KSeF i poza nim, czy faktury spoza KSeF mają właściwe oznaczenie (zwykle BFK) i czy VAT odliczono w prawidłowym okresie. Faktura kosztowa pobrana z KSeF, ale niezaksięgowana, nie pojawi się w rejestrze.
Rejestr VAT jest bardzo przydatnym dokumentem dla weryfikacji wprowadzonego rozliczenia oraz dokumentów.