
Kontrahent wpłacił zaliczkę na poczet zamówienia, a towar wydasz lub usługę wykonasz dopiero w kolejnym miesiącu? W takiej sytuacji pojawiają się od razu trzy pytania:
a) czy trzeba wystawić fakturę zaliczkową,
b) w którym miesiącu rozliczyć od zaliczki VAT oraz
c) czy otrzymane pieniądze są już przychodem spółki.
Od 2026 r. faktury, w tym zaliczkowe i rozliczeniowe (końcowe) wystawiamy w Krajowym Systemie e-Faktur (KSeF). Fakturomania nie obsługuje jeszcze automatycznie dokumentów zaliczkowych, dlatego w niniejszym materiale przedstawiamy sprawdzoną procedurę półautomatyczną, tj. fakturę przygotowujemy w Fakturomanii, wczytujemy ją do Aplikacji Podatnika KSeF i tam nadajemy jej właściwy rodzaj, a przesunięcie przychodu w czasie ewidencjonujemy przez moduł UAT.
SPIS TREŚCI
I. Faktura zaliczkowa – co mówią przepisy
1) Czym jest zaliczka i faktura zaliczkowa?
2) Kiedy od zaliczki powstaje obowiązek w VAT?
3) Kiedy trzeba wystawić fakturę zaliczkową?
4) Kiedy faktury zaliczkowej nie trzeba wystawiać?
5) W jakim terminie wystawić fakturę zaliczkową?
6) Co musi zawierać faktura zaliczkowa?
7) Faktura końcowa (rozliczeniowa) – kiedy i jak?
8) Faktury zaliczkowe w KSeF – od kiedy obowiązkowo?
1) Co, jeśli zaliczka wpłynęła w tym samym miesiącu, w którym wydaliśmy towar?
2) Co, jeśli kontrahent wpłacił kilka zaliczek?
3) Co, jeśli zaliczka objęła 100% ceny?
4) Co, jeśli zamówienie zostanie anulowane, a zaliczka zwrócona?
5) Czy fakturę zaliczkową można wystawić od razu w KSeF, z pominięciem Fakturomanii?
III. Zaliczka w CIT i w księgach spółki – dlaczego potrzebny jest UAT?
1) Czy zaliczka jest przychodem w CIT?
2) Przedpłata obejmująca 100% ceny – co mówią sądy i organy?
3) Zaliczka w księgach rachunkowych – konto 840
IV. Faktura zaliczkowa i końcowa w Fakturomanii krok po kroku
1) Wystawienie faktury zaliczkowej w Fakturomanii - Etap pierwszy
3) Wyksięgowanie wartości netto zaliczki z przychodów (UAT) - Etap trzeci
4) Wystawienie faktury końcowej w Fakturomanii - Etap czwarty
5) Wczytanie faktury końcowej do KSeF i zmiana rodzaju na „Rozliczeniowa” - Etap piąty
6) Księgowanie faktury końcowej - Etap szósty
7) Księgowanie przychodu z zaliczki (UAT) - Etap siódmy
I. Faktura zaliczkowa – co mówią przepisy
1) Czym jest zaliczka i faktura zaliczkowa?
Zaliczka (przedpłata) to część lub całość ceny, którą kontrahent wpłaca przed wydaniem towaru lub wykonaniem usługi. Na gruncie VAT nazwa nadana wpłacie przez strony nie ma znaczenia, przedpłata, zaliczka, zadatek czy rata wywołują co do zasady ten sam skutek.
Faktura zaliczkowa dokumentuje otrzymanie takiej wpłaty, a nie samą sprzedaż. Przekładając na język ludzki, faktura zaliczkowa informuje fiskusa, że pieniądze wpłynęły, zanim transakcja została zrealizowana i że od tych pieniędzy trzeba już rozliczyć VAT. Gdy zamówienie zostanie zrealizowane, wystawia się fakturę końcową, w KSeF nazywaną fakturą rozliczeniową. Obejmuje ona tylko tę część ceny, która nie została jeszcze udokumentowana fakturami zaliczkowymi.
2) Kiedy od zaliczki powstaje obowiązek w VAT?
Moment rozliczenia VAT od zaliczki wskazuje art. 19a ust. 8 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT): „Jeżeli przed dokonaniem dostawy towaru lub wykonaniem usługi otrzymano całość lub część zapłaty, w szczególności przedpłatę, zaliczkę, zadatek, ratę, wkład budowlany lub mieszkaniowy przed ustanowieniem spółdzielczego prawa do lokalu mieszkalnego lub lokalu o innym przeznaczeniu, obowiązek podatkowy powstaje z chwilą jej otrzymania w odniesieniu do otrzymanej kwoty, z wyjątkiem: 1) dostaw towarów, w stosunku do których obowiązek podatkowy powstaje w sposób, o którym mowa w ust. 1b; 2) dostaw towarów i świadczenia usług, w stosunku do których obowiązek podatkowy powstaje w sposób, o którym mowa w ust. 5 pkt 4”.
Oznacza to, że VAT od zaliczki wykazujemy w pliku JPK_V7 (Jednolitym Pliku Kontrolnym z deklaracją VAT) za miesiąc, w którym pieniądze wpłynęły, niezależnie od tego, kiedy wystawimy fakturę i kiedy wydamy towar.
Wyjątki dotyczą czynności, przy których obowiązek podatkowy powstaje z chwilą wystawienia faktury (art. 19a ust. 5 pkt 4 ustawy o VAT) tj. m.in. dostaw mediów, usług telekomunikacyjnych, najmu, dzierżawy, leasingu, ochrony mienia czy stałej obsługi prawnej i biurowej. Tam sama zaliczka obowiązku podatkowego nie rodzi.
3) Kiedy trzeba wystawić fakturę zaliczkową?
Obowiązek wynika wprost z art. 106b ust. 1 pkt 4 ustawy o VAT:
„Podatnik jest obowiązany wystawić fakturę dokumentującą: […]
4) otrzymanie przez niego całości lub części zapłaty przed dokonaniem czynności, o których mowa w pkt 1 i 2,
z wyjątkiem przypadku, gdy zapłata dotyczy:
a) wewnątrzwspólnotowej dostawy towarów,
b) czynności, dla których obowiązek podatkowy powstaje zgodnie z art. 19a ust. 5 pkt 4,
c) dostaw towarów, dla których obowiązek podatkowy powstaje zgodnie z art. 19a ust. 1b”.
Czynności z pkt 1 i 2 to sprzedaż na rzecz innego podatnika (przedsiębiorcy) lub osoby prawnej niebędącej podatnikiem oraz wewnątrzwspólnotowa sprzedaż towarów na odległość. W praktyce, jeżeli zaliczkę wpłaca firma, faktura co do zasady jest obowiązkowa.
Jeżeli zaliczkę wpłaca konsument (osoba fizyczna nieprowadząca działalności gospodarczej), fakturę, w tym fakturę zaliczkową wystawiamy tylko na jego żądanie zgłoszone w terminie 3 miesięcy, licząc od końca miesiąca, w którym otrzymaliśmy zapłatę (art. 106b ust. 3 pkt 1a ustawy o VAT).
4) Kiedy faktury zaliczkowej nie trzeba wystawiać?
a) Zaliczka i realizacja w tym samym miesiącu.
Zgodnie z art. 106b ust. 1a ustawy o VAT „Podatnik nie jest obowiązany do wystawienia faktury, o której mowa w ust. 1 pkt 4, jeżeli całość lub część zapłaty, o której mowa w tym przepisie, otrzymał w tym samym miesiącu, w którym dokonał czynności, na poczet których otrzymał całość lub część tej zapłaty”. Wystarczy wtedy jedna, zwykła faktura sprzedaży z datą otrzymania zapłaty, jeżeli różni się ona od daty wystawienia faktury.
UWAGA! Zwolnienie z pkt a) nie działa w przypadkach, dla których terminy wystawienia faktury określa art. 106i ust. 3–8 ustawy o VAT (art. 106b ust. 1b) m.in. przy usługach budowlanych, dostawach książek drukowanych, dostawach mediów czy usługach najmu.
b) Wewnątrzwspólnotowa dostawa towarów (WDT)
oraz czynności, przy których obowiązek podatkowy powstaje z chwilą wystawienia faktury (art. 19a ust. 5 pkt 4 ustawy o VAT), a także dostawy towarów, o których mowa w art. 19a ust. 1b (sprzedaż ułatwiana przez platformy elektroniczne).
c) Zaliczka od konsumenta, który nie zażądał wystawienia faktury.
d) Sprzedaż zwolniona z VAT
Tutaj zgodnie z art. 106b ust. 2 ustawy o VAT podatnik nie jest obowiązany wystawiać faktur m.in. przy sprzedaży zwolnionej na podstawie art. 43 ust. 1 (zwolnienie przedmiotowe) oraz art. 113 ust. 1 i 9 (zwolnienie podmiotowe), chyba że nabywca tego zażąda.
5) W jakim terminie wystawić fakturę zaliczkową?
Termin określa art. 106i ust. 2 ustawy o VAT: „Jeżeli przed dokonaniem dostawy towaru lub wykonaniem usługi otrzymano całość lub część zapłaty, o której mowa w art. 106b ust. 1 pkt 4, fakturę wystawia się nie później niż 15. dnia miesiąca następującego po miesiącu, w którym otrzymano całość lub część zapłaty od nabywcy”.
Fakturę można wystawić również wcześniej, nawet przed wpływem pieniędzy, ale z ograniczeniem z art. 106i ust. 7 ustawy o VAT tj. „Faktury nie mogą być wystawione wcześniej niż 60. dnia przed: […] 2) otrzymaniem, przed dokonaniem dostawy towaru lub wykonaniem usługi, całości lub części zapłaty”.
W KSeF datą wystawienia jest dzień przesłania faktury do systemu, zgodnie z art. 106na ust. 1 ustawy o VAT: „Fakturę ustrukturyzowaną uznaje się za wystawioną w dniu jej przesłania do Krajowego Systemu e-Faktur”.
Przykład
Spółka otrzymała zaliczkę 28 września 2026 r. Fakturę zaliczkową musi wystawić w KSeF najpóźniej do 15 października 2026 r., ale VAT od zaliczki wykazuje w JPK_V7 za wrzesień 2026 r., bo wtedy otrzymała pieniądze.
UWAGA! Termin wystawienia faktury i okres rozliczenia VAT to dwie różne rzeczy. Nawet jeżeli fakturę zaliczkową wystawią Państwo w październiku, VAT od zaliczki otrzymanej we wrześniu należy wykazać w rozliczeniu za wrzesień.
6) Co musi zawierać faktura zaliczkowa?
Elementy faktury zaliczkowej wymienia art. 106f ust. 1 ustawy o VAT „Faktura, o której mowa w art. 106b ust. 1 pkt 4, powinna zawierać:
1) dane, o których mowa w art. 106e ust. 1 pkt 1–6;
2) otrzymaną kwotę zapłaty;
3) kwotę podatku wyliczoną według wzoru: […]
4) dane dotyczące zamówienia lub umowy, a w szczególności: nazwę (rodzaj) towaru lub usługi, ilość zamówionych towarów, wartość zamówionych towarów lub usług bez kwoty podatku, stawki podatku, kwoty podatku oraz wartość zamówienia lub umowy z uwzględnieniem kwoty podatku”.
Wzór na kwotę podatku to KP = (ZB × SP) / (100 + SP), gdzie KP oznacza kwotę podatku, ZB – kwotę otrzymanej zapłaty (brutto), a SP – stawkę podatku. Tłumacząc ludzkim językiem VAT, „wyciągamy” z kwoty zaliczki (czyli brutto), bo kontrahent wpłacił kwotę zawierającą już podatek.
Przykład
Zamówienie laptopa o wartości 2 460,00 zł brutto (2 000,00 zł netto + 460,00 zł VAT według stawki 23%),
zaliczka 1 350,00 zł. KP = (1 350,00 × 23) / (100 + 23) = 31 050,00 / 123 = 252,44 zł.
Wartość netto zaliczki wynosi zatem 1 350,00 − 252,44 = 1 097,56 zł.
To właśnie wymóg z pkt 4 (dane zamówienia) sprawia, że w KSeF faktura zaliczkowa ma odrębną sekcję Zamówienie, w której wpisujemy całą wartość zamówienia (2 460,00 zł), gdy podatek liczony jest wyłącznie od zaliczki (w przykładzie 1 350,00 zł).
7) Faktura końcowa (rozliczeniowa) – kiedy i jak?
Zasady wystawiania faktury końcowej określa art. 106f ust. 3 ustawy o VAT, mówiący że „Jeżeli faktura, o której mowa w ust. 1, nie obejmuje całej zapłaty, w fakturze wystawianej po wydaniu towaru lub wykonaniu usługi sumę wartości towarów lub usług pomniejsza się o wartość otrzymanych części zapłaty, a kwotę podatku pomniejsza się o sumę kwot podatku wykazanego w fakturach dokumentujących otrzymanie części zapłaty. Faktura, o której mowa w zdaniu pierwszym, powinna również zawierać numery identyfikujące w Krajowym Systemie e-Faktur faktury wystawione przed wydaniem towaru lub wykonaniem usługi, a w przypadku faktur innych niż faktury ustrukturyzowane – numery tych faktur”.
Schemat działania jest podobny do rozliczenia faktury zaliczkowej, z tym że faktura końcowa „dopłaca” tylko to, czego nie objęły zaliczki.
W naszym przykładzie 2 460,00 − 1 350,00 = 1 110,00 zł brutto (902,44 zł netto i 207,56 zł VAT) i wskazuje numery KSeF wcześniejszych faktur zaliczkowych.
Fakturę końcową wystawiamy w terminie ogólnym, czyli nie później niż 15. dnia miesiąca następującego po miesiącu, w którym wydano towar lub wykonano usługę (art. 106i ust. 1 ustawy o VAT).
Jeżeli zaliczki pokryły całą cenę, faktury końcowej co do zasady nie wystawiamy, art. 106f ust. 3 dotyczy bowiem wyłącznie sytuacji, gdy faktura zaliczkowa nie obejmuje całej zapłaty. Gdy wystawiono kilka faktur zaliczkowych, które łącznie obejmują całą zapłatę, ostatnia z nich powinna zawierać numery KSeF poprzednich faktur (art. 106f ust. 4 ustawy o VAT). W obrocie spotykamy się jednak z praktyką wystawiania takich faktur rozliczeniowych (końcowych) potwierdzających przeprowadzenie transakcji.
8) Faktury zaliczkowe w KSeF – od kiedy obowiązkowo?
Obowiązek wystawiania faktur ustrukturyzowanych w KSeF obejmuje wszystkie rodzaje faktur, również faktury zaliczkowe i rozliczeniowe. Zgodnie z harmonogramem wdrożenia:
Tak też w formularzu KSeF wybierać będziemy rodzaj faktury,
Zaliczkowa – dla faktury dokumentującej zaliczkę,
Rozliczeniowa – dla faktury końcowej,
a w razie potrzeby odpowiednią fakturę korygującą.
Więcej o ww. typach dokumentów piszemy w Czym jest Krajowy system e-Faktur (KSeF)?
II. Najczęstsze pytania (Q&A)
1) Co, jeśli zaliczka wpłynęła w tym samym miesiącu, w którym wydaliśmy towar?
Wówczas faktury zaliczkowej nie trzeba wystawiać (art. 106b ust. 1a ustawy o VAT), z wyjątkiem przypadków opisanych w art. 106i ust. 3–8. W przypadku tożsamości okresów wystarczy jedna zwykła faktura sprzedaży na całą kwotę.
2) Co, jeśli kontrahent wpłacił kilka zaliczek?
Każdą zaliczkę otrzymaną w innym miesiącu niż realizacja zamówienia dokumentujemy odrębną fakturą zaliczkową. Faktura rozliczeniowa musi wskazywać numery KSeF wszystkich faktur zaliczkowych.
3) Co, jeśli zaliczka objęła 100% ceny?
Na gruncie VAT faktury końcowej nie wystawiamy, bo art. 106f ust. 3 ustawy o VAT dotyczy tylko sytuacji, gdy zaliczki nie obejmują całej zapłaty. W CIT wszystko zależy jednak od charakteru wpłaty, jeżeli jest to w istocie zapłata ceny np. w sklepie internetowym, to przychód co do zasady powstaje w dniu zapłaty.
Jeżeli jest to zwrotna przedpłata na poczet konkretnej dostawy realizowanej w kolejnym miesiącu, spółka może odroczyć przychód.
4) Co, jeśli zamówienie zostanie anulowane, a zaliczka zwrócona?
Wystawiamy fakturę korygującą do faktury zaliczkowej.
5) Czy fakturę zaliczkową można wystawić od razu w KSeF, z pominięciem Fakturomanii?
Tak, sposób wystawienia takiej faktury w KSeF opisaliśmy w materiale Jak wystawić fakturę zaliczkową w KSeF krok po kroku? Taka faktura i tak musi jednak trafić do ewidencji w Fakturomanii, a automatyczny import z KSeF nie obsługuje obecnie faktur zaliczkowych ani rozliczeniowych. Trzeba by ją więc wprowadzić ręcznie wprowadzając dane, z tego względu rekomendujemy kolejność opisaną w części IV.
III. Zaliczka w CIT i w księgach spółki – dlaczego potrzebny jest UAT?
1) Czy zaliczka jest przychodem w CIT?
Co do zasady nie, zgodnie z art. 12 ust. 4 pkt 1 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (dalej: ustawa o CIT): „Do przychodów nie zalicza się: 1) pobranych wpłat lub zarachowanych należności na poczet dostaw towarów i usług, które zostaną wykonane w następnych okresach sprawozdawczych […]”.
Muszą być zatem spełnione dwa warunki:
a) wpłata zostaje pobrana na poczet konkretnej dostawy lub usługi, a ta dostawa lub usługa
b) zostanie wykonana w następnym okresie sprawozdawczym.
Za okres sprawozdawczy sądy uznają także miesiąc kalendarzowy. NSA wskazał, że „Okresem sprawozdawczym, w podatku dochodowym od osób prawnych, może być również, z uwagi na istniejący obowiązek wpłaty zaliczek miesięcznych na podatek, miesiąc kalendarzowy” (wyrok NSA z 3 kwietnia 2024 r., sygn. II FSK 1796/23, z powołaniem na wyroki WSA w Białymstoku z 18 sierpnia 2010 r., sygn. I SA/Bk 261/10, i WSA w Gliwicach z 16 marca 2016 r., sygn. I SA/Gl 22/15).
Przychód powstaje dopiero w dacie wykonania dostawy lub usługi, zgodnie z art. 12 ust. 3a ustawy o CIT: „Za datę powstania przychodu, o którym mowa w ust. 3, uważa się, z zastrzeżeniem ust. 3c–3g oraz 3j–3m, dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień: 1) wystawienia faktury albo 2) uregulowania należności”.
Czy wystawienie faktury zaliczkowej albo otrzymanie zaliczki nie „uruchamia” przychodu na podstawie pkt 1 lub 2 tego przepisu?
Nie, NSA wyjaśnił to w tezie wyroku z 2 czerwca 2010 r., sygn. II FSK 274/09: „Skoro pobranych wpłat lub należności zarachowanych na poczet dostaw towarów i usług, które zostaną wykonane w następnych okresach sprawozdawczych, do przychodów nie zalicza się (art. 12 ust. 4 pkt 1 u.p.d.o.p.), wykluczone jest określenie daty powstania przychodu na podstawie daty wystawienia faktury dokumentującej wpłatę lub daty uregulowania należności, podlegających takiemu zarachowaniu (art. 12 ust. 3a u.p.d.o.p.)”.
Tłumacząc prościej, dla VAT zaliczka „liczy się” od razu, a dla CIT dopiero wtedy, gdy wydamy towar lub wykonamy usługę (stąd częsta praktyka wystawiania zerowej faktury końcowej). Analogiczne wyłączenie dla przedsiębiorców rozliczających PIT przewiduje art. 14 ust. 3 pkt 1 ustawy o PIT.
Jeżeli zaliczka wpłynęła i towar został wydany w tym samym miesiącu, przesuwanie przychodu w czasie nie ma znaczenia, cały przychód i tak przypada na ten miesiąc.
2) Przedpłata obejmująca 100% ceny – co mówią sądy i organy?
Przepis nie uzależnia wyłączenia od wysokości wpłaty. Art. 12 ust. 4 pkt 1 ustawy o CIT „omawiana regulacja dotyczy zaliczek, przedpłat (nawet 100%), rat i zadatków, które zostaną zaliczone na poczet dostaw i usług, a zatem niemających charakteru definitywnego (sygn. II FSK 216/22; podobnie wyrok NSA z 3 kwietnia 2024 r., sygn. II FSK 1796/23).
Decyduje więc nie to, ile zapłacono, lecz jaki charakter ma wpłata. Sądy i organy posługują się tu kryterium definitywności, przychodem jest przysporzenie ostateczne i bezzwrotne, a zaliczką wpłata, która do chwili wykonania świadczenia może jeszcze podlegać zwrotowi i zostanie rozliczona w fakturze końcowej.
Przekładając na nasze, liczy się to, czy klient zamówił coś, co dopiero zostanie wykonane lub dostarczone (zaliczka), czy już kupił towar lub usługę i po prostu zapłacił z góry (zapłata ceny).
a) Kiedy 100% wpłata nie była przychodem.
Dyrektor Krajowej Informacji Skarbowej (KIS) w interpretacji z 27 marca 2025 r., nr 0111-KDIB1-2.4010.59.2025.2.ANK, uznał za prawidłowe stanowisko spółki produkującej towary na indywidualne zamówienie, która żąda przedpłaty w wysokości całej szacowanej wartości zamówienia.
Przedpłata miała podlegać zwrotowi m.in. wtedy, gdy zamówienie nie zostanie wykonane albo klient ustanowi inne zabezpieczenie zapłaty – a przychód, zdaniem organu, powstaje dopiero w dniu dostawy. Organ podkreślił: „Do czasu zatem wykonania usługi/dostarczenia towaru podatnik nie ma pewności, iż dana należność ma charakter definitywny (bezzwrotny)”.
Podobnie NSA w wyroku z 16 października 2012 r., sygn. II FSK 419/11, dotyczącym biletów okresowych: „Brzmienie tego przepisu wskazuje, że nie ogranicza się on tylko do zaliczek. Jego treść wyraźnie wskazuje, że nawet otrzymanie pełnej ceny nie rodzi przychodu po stronie otrzymującego zapłatę, jeżeli zapłata dotyczy świadczenia usług, które zostaną wykonane w następnych okresach sprawozdawczych”.
b) Kiedy 100% wpłata była przychodem w dniu zapłaty.
Najgłośniejsza sprawa dotyczyła sklepu internetowego, w którym klient składa zamówienie i płaci całą cenę z góry. Dyrektor KIS w interpretacji z 6 czerwca 2022 r., nr 0111-KDIB1-1.4010.135.2022.1.AND, uznał taką wpłatę za przychód w dniu zapłaty, a stanowisko to utrzymały WSA we Wrocławiu (wyrok z 30 maja 2023 r., sygn. I SA/Wr 537/22) i NSA (wyrok z 3 kwietnia 2024 r., sygn. II FSK 1796/23).
NSA uznał, że możliwość zwrotu przewidziana w regulaminie sklepu nie zmienia charakteru wpłaty, i wyjaśnił: „O zaliczce (nawet 100%) byłaby mowa w sytuacji gdyby należność była uiszczona w związku z deklaracją nabycia towaru, a nie - jak w niniejszej sprawie - w związku z jego zakupem”.
Przegląd najważniejszych rozstrzygnięć (pełne treści w Centralnej Bazie Orzeczeń Sądów Administracyjnych i w systemie Eureka Ministerstwa Finansów):
Rozstrzygnięcie | Czego dotyczyła sprawa | Przychód w dniu zapłaty? |
|---|---|---|
wyrok NSA z 16.10.2012 r., II FSK 419/11 | bilety okresowe – pełna cena za przewozy w kolejnych okresach | nie |
interpretacja KIS z 27.03.2025 r., 0111-KDIB1-2.4010.59.2025.2.ANK | zwrotna przedpłata 100% szacowanej wartości zamówienia na produkcję na indywidualne zamówienie | nie |
wyrok NSA z 14.06.2012 r., II FSK 2533/10 | bilety miesięczne – zapłata uznana za ostateczną | tak |
wyrok NSA z 13.06.2012 r., II FSK 645/11 | jednorazowa zapłata z góry za wieloletnią archiwizację dokumentów | tak |
wyrok NSA z 31.01.2019 r., II FSK 3423/18 | doładowania i pakiety telefoniczne pre-paid | tak |
interpretacja KIS z 6.06.2022 r., 0111-KDIB1-1.4010.135.2022.1.AND; wyroki: WSA we Wrocławiu z 30.05.2023 r., I SA/Wr 537/22, i NSA z 3.04.2024 r., II FSK 1796/23 | sklep internetowy – pełna zapłata z góry przed wysyłką | tak |
interpretacja KIS z 9.10.2023 r., 0111-KDIB1-2.4010.415.2023.1.END | sklep internetowy – pełna zapłata z góry | tak |
interpretacja KIS z 18.11.2025 r., 0111-KDIB1-2.4010.498.2025.1.END | prenumerata e-wydań opłacona z góry | tak |
Zestawienie wyroków dotyczących biletów (II FSK 419/11 i II FSK 2533/10) dobrze pokazuje, że linia orzecznicza nie jest jednolita. Z przeglądu wynika jednak praktyczny test, przedpłatę obejmującą 100% ceny łatwiej obronić jako zaliczkę, gdy:
a) dotyczy konkretnego zamówienia, które zostanie zrealizowane w kolejnym miesiącu (np. produkcja lub sprowadzenie towaru na indywidualne zamówienie),
b) umowa lub zamówienie określa ją jako zaliczkę (przedpłatę) „na poczet” dostawy i przewiduje jej zwrot, jeżeli zamówienie nie zostanie zrealizowane,
c) zostanie rozliczona fakturą końcową (rozliczeniową) po wykonaniu świadczenia,
d) nie jest zapłatą za towar kupiony w sklepie internetowym, bilet, voucher, prenumeratę czy pakiet usług, z którego klient korzysta według własnego uznania.
UWAGA! Jeżeli przedpłata 100% ma cechy zapłaty ceny (sprzedaż internetowa, bilety, vouchery, prenumeraty, pakiety pre-paid), przychód należy rozpoznać w dniu otrzymania zapłaty (art. 12 ust. 3a pkt 2 ustawy o CIT). Przy przedpłacie na poczet konkretnej, przyszłej dostawy realizowanej na indywidualne zamówienie odroczenie przychodu jest możliwe do obrony, ale wobec niejednolitej praktyki warto rozważyć wystąpienie o własną interpretację indywidualną.
3) Zaliczka w księgach rachunkowych – konto 840
Prawo bilansowe również każe „przesunąć” przychód z zaliczki w czasie, zgodnie z art. 41 ust. 1 pkt 1 ustawy z dnia 29 września 1994 r. o rachunkowości: „Rozliczenia międzyokresowe przychodów, dokonywane z zachowaniem zasady ostrożności, obejmują w szczególności: 1) równowartość otrzymanych lub należnych od kontrahentów środków z tytułu świadczeń, których wykonanie nastąpi w następnych okresach sprawozdawczych”.
W planie kont Fakturomanii służy do tego konto 840-00001 Rozliczenia międzyokresowe przychodów. Konto 840 to „poczekalnia” dla przychodu, zaliczka czeka tam do dnia wydania towaru lub wykonania usługi, a potem „przechodzi” na konto przychodów, najczęściej 700-00001.
Warto pamiętać, że przepis ten reguluje ujęcie w księgach i sam nie przesądza o przychodzie w CIT, NSA określił przepis rachunkowy, jako ten, który „nie ma charakteru podatkowotwórczego” (wyrok z 13 czerwca 2012 r., sygn. II FSK 645/11).
Faktura zaliczkowa zapisana w Fakturomanii, jak każda faktura sprzedaży, automatycznie ujmuje swoją kwotę netto jako przychód. Tę kwotę trzeba więc ręcznie „wyksięgować” z przychodów, a po realizacji zamówienia, przywrócić. Po wprowadzeniu oraz zatwierdzeniu takich faktur zaliczkowych niezbędne jest wprowadzenie UAT, dla przeprowadzenia operacji służy moduł UAT, w którym wprowadzamy zapisy księgowe.
Etap | Data | Konto Wn | Konto Ma | Kwota |
|---|---|---|---|---|
Etap 3 – wyksięgowanie zaliczki z przychodów | data otrzymania zaliczki (28.09.2026) | 700-00001 | 840-00001 | 1 097,56 zł |
Etap 7 – rozliczenie zaliczki w przychodach | data wydania towaru lub wykonania usługi (09.10.2026) | 840-00001 | 700-00001 | 1 097,56 zł |
IV. Faktura zaliczkowa i końcowa w Fakturomanii krok po kroku
Fakturomania nie posiada jeszcze automatycznego rozliczania zaliczek, a import faktur sprzedażowych z KSeF obejmuje obecnie wyłącznie podstawowe faktury sprzedaży, faktur zaliczkowych i rozliczeniowych nie da się pobrać z KSeF automatycznie. Z tego względu dla ich ewidencji będziemy posługiwali się systemem Ministerstwa Finansów, dokument przygotowujemy w Fakturomanii, pobieramy go w strukturze KSeF XML, a następnie wczytujemy go w KSeF, edytujemy go przez nadanie właściwego rodzaj dokumentu, po czym wystawiamy już w KSeF.
Dzięki wczytaniu pliku z Fakturomanii nie trzeba ręcznie przepisywać w KSeF numeru faktury, danych kontrahenta ani dat, co przy skomplikowanym formularzu Ministerstwa Finansów jest sporym ułatwieniem.
Dane przykładu
Element | Dane |
|---|---|
Zamówienie | laptop, 1 szt. cena 2 000,00 zł netto + 460,00 zł VAT (23%) = 2 460,00 zł brutto, GTU_06 |
Zaliczka | 1 350,00 zł brutto otrzymana 28.09.2026 r. (1 097,56 zł netto + 252,44 zł VAT) |
Faktura zaliczkowa | FVS ZAL 1/09/2026 z 28.09.2026 r. |
Wydanie towaru | 09.10.2026 r. |
Faktura końcowa (rozliczeniowa) | FVS KON 1/10/2026 z 09.10.2026 r. kwota pozostała 1 110,00 zł brutto (902,44 zł netto + 207,56 zł VAT) |
Schemat w pigułce
Etap | Gdzie | Co robimy |
|---|---|---|
1 | Fakturomania | wystawiamy fakturę na kwotę zaliczki |
2 | Fakturomania → KSeF | pobieramy XML, wczytujemy do KSeF, edytujemy rodzaj na „Zaliczkowa”, uzupełniamy sekcję Zamówienie, po czym wystawiamy; następnie nadany nr KSeF wpisujemy w fakturze znajdującej się Fakturomanii |
3 | Fakturomania – UAT | Wn 700-00001 / Ma 840-00001 – netto zaliczki |
4 | Fakturomania | wystawiamy fakturę końcową na kwotę pozostałą do zapłaty |
5 | Fakturomania → KSeF | pobieramy XML, wczytujemy do KSeF, edytujemy rodzaj na „Rozliczeniowa”, uzupełniamy sekcję nr KSeF zaliczki, pozycje, po czym wystawiamy; następnie nadany nr KSeF wpisujemy w fakturze w Fakturomanii |
6 | Fakturomania | weryfikujemy księgowanie faktury końcowej (przychód i VAT tylko od dopłaty) |
7 | Fakturomania – UAT | Wn 840-00001 / Ma 700-00001 – netto zaliczki |
1) Wystawienie faktury zaliczkowej w Fakturomanii - Etap pierwszy
W pierwszej kolejności przygotowujemy fakturę zaliczkową w Fakturomanii, taką fakturę wystawiamy jak zwykłą fakturę sprzedaży, ale na kwotę otrzymanej zaliczki, a nie całego zamówienia.
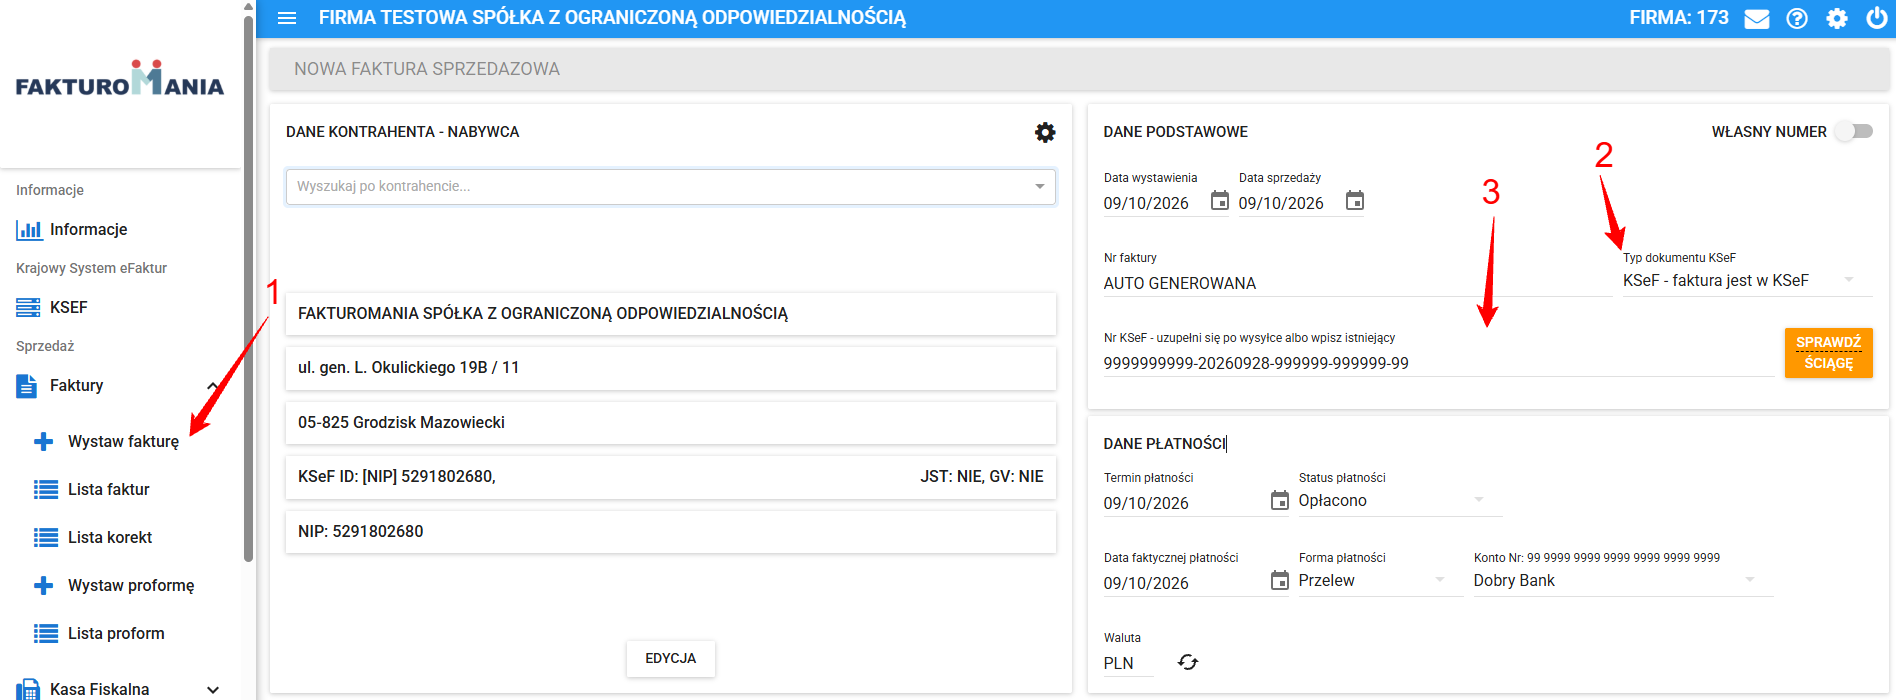
W lewym menu wybieramy Faktury po czym Wystaw fakturę.
Uzupełniając dokument, zwracamy szczególną uwagę na następujące pola:
a) Data wystawienia – dzień, w którym wystawiamy fakturę (w przykładzie 28.09.2026 r.).
b) Data sprzedaży – przy fakturze zaliczkowej wskazujemy datę otrzymania zaliczki (28.09.2026 r.), bo to ona wyznacza okres rozliczenia VAT.
c) Typ dokumentu KSeF – uzupełniamy typ dokumentu dla KSeF DI, typ dokumentu będzie aktualizowany po nadaniu fakturze numeru KSeF przez system Ministerstwa Finansów.
d) Termin płatności lub data płatności – zaliczka została już wpłacona, więc wskazujemy datę płatności (28.09.2026 r.).
e) Pozycja faktury – np. „Laptop”
1 097,56 zł netto, stawka 23%, VAT 252,44 zł, 1 350,00 zł brutto. Jeżeli towar lub usługa są objęte kodem GTU, oznaczamy go (dla laptopa – GTU_06).
Po uzupełnieniu danych dokument zapisujemy.
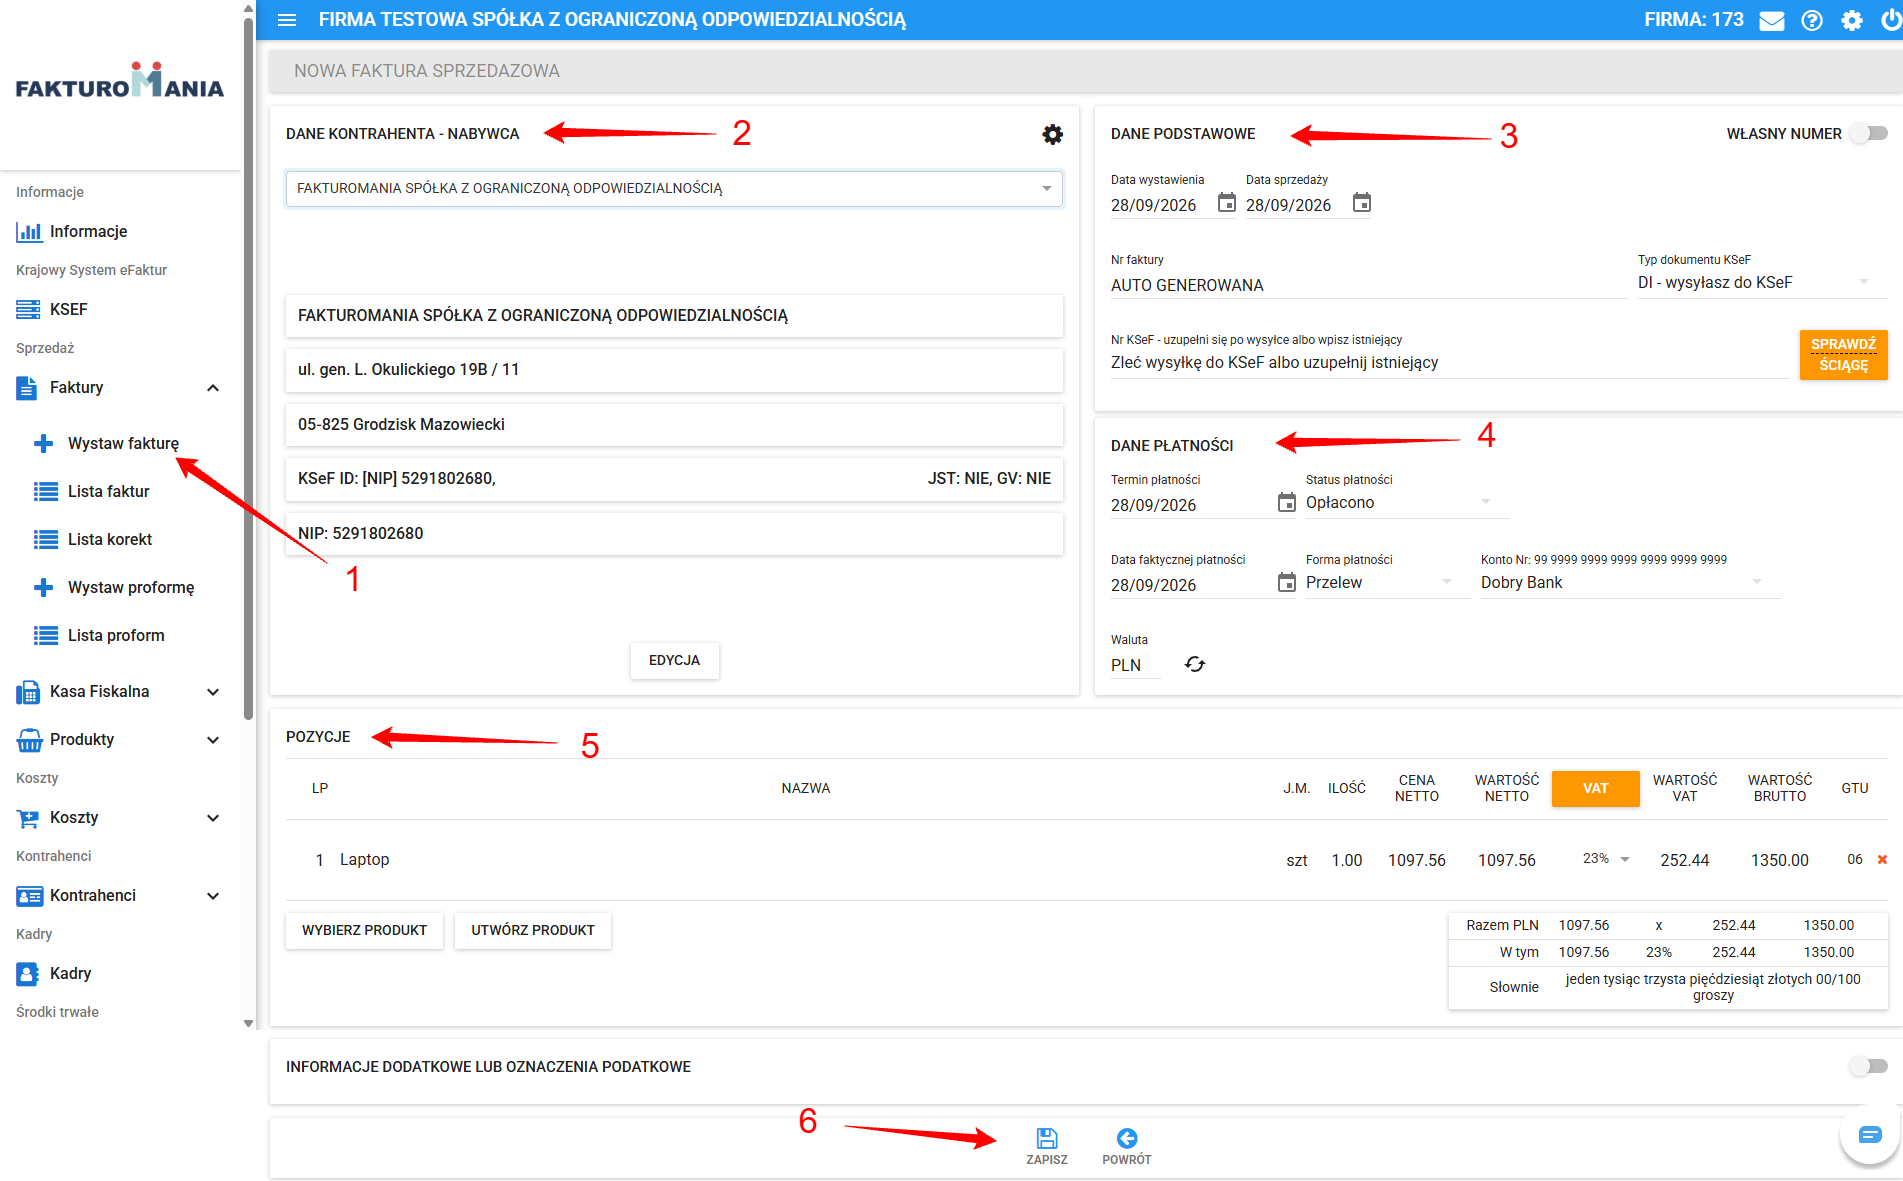
UWAGA! Data wystawienia w Fakturomanii musi odpowiadać dniu wczytania faktury do KSeF. Jeżeli będzie inna, KSeF odrzuci plik z komunikatem „Plik XML zawiera błędy”. Fakturę zaliczkową przekazujemy do KSeF ręcznie (etap 2) – nie korzystamy przy niej z automatycznej Wysyłki KSeF, ponieważ dokument trafiłby do systemu jako faktura podstawowa, bez rodzaju „Zaliczkowa” i bez sekcji Zamówienie.
2) Wczytanie faktury zaliczkowej do KSeF, zmiana rodzaju dokumentu i uzupełnienie zamówienia - Etap drugi
Zapisaną fakturę będziemy wczytywali w KSeF i ją edytowali, po czym, po nadaniu jej numeru przez system KSeF, uzupełnimy numer KSeF w Fakturomanii.
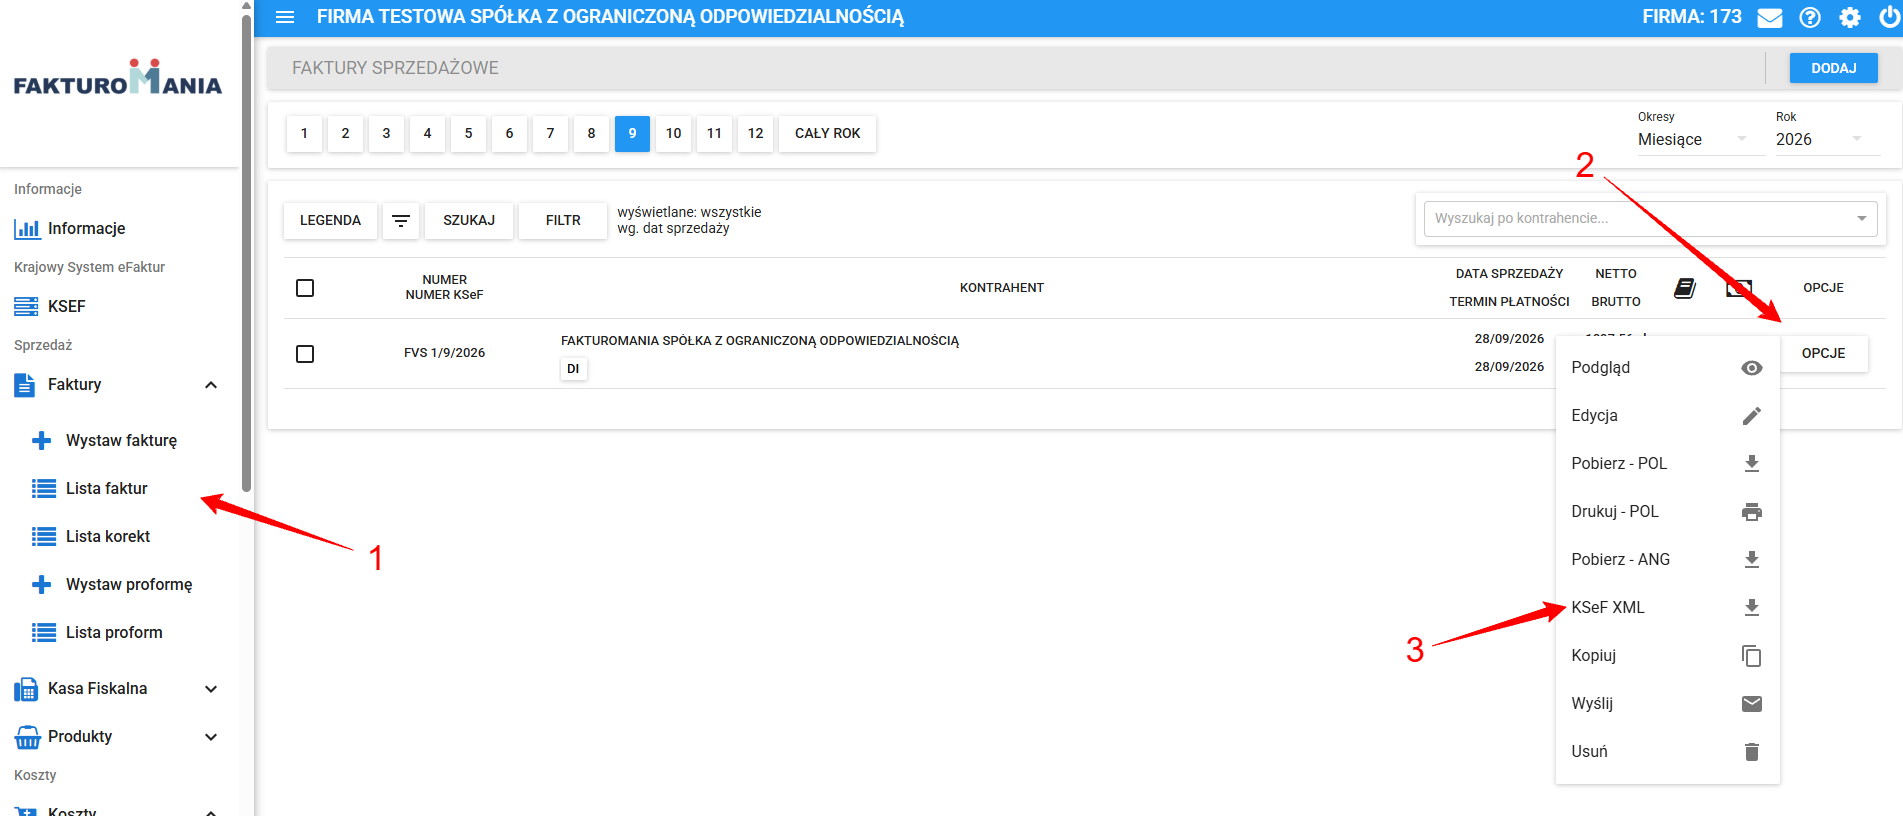
a) Pobranie faktury w strukturze XML.
Na liście faktur, przy fakturze zaliczkowej, wybieramy Opcje > KSeF XML i zapisujemy plik na dysku komputera.
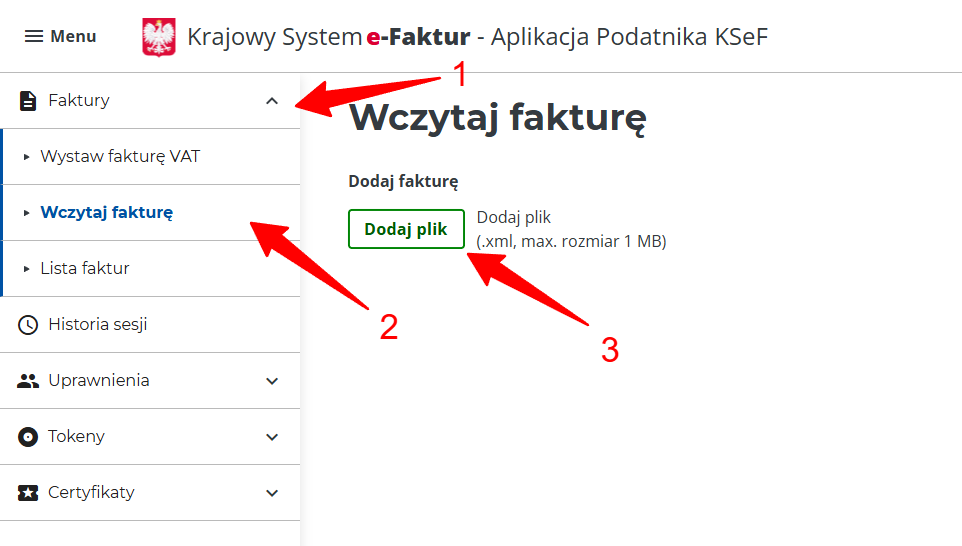
b) Wczytanie pliku do KSeF.
Logujemy się do Aplikacji Podatnika KSeF, wybieramy Wczytaj fakturę i dodaj plik, wskazujemy pobrany plik XML faktury zaliczkowej.
Po komunikacie „Plik wczytany pomyślnie” zawsze wybieramy EDYTUJ! – co uruchomi kreator dokumentu.
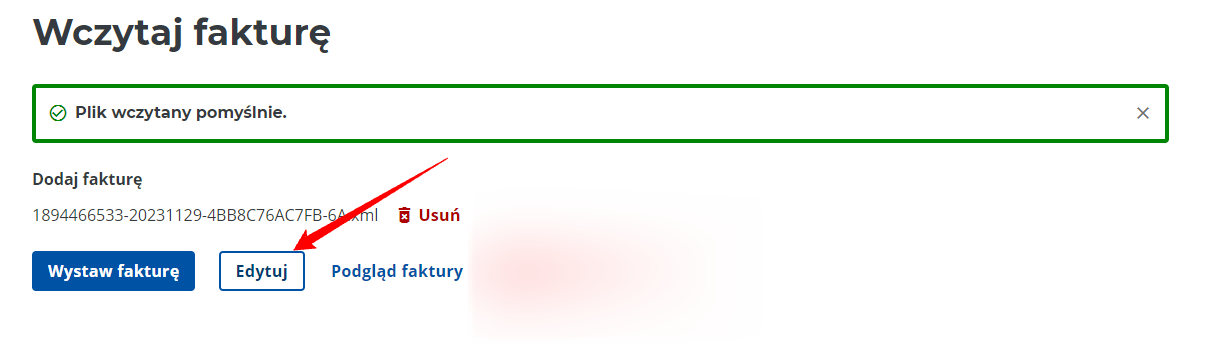
UWAGA! Jeżeli po wczytaniu pliku od razu wybierzemy Wystaw fakturę, dokument trafi do KSeF jako faktura podstawowa. Wystawionej faktury nie da się w KSeF „cofnąć”, błąd trzeba będzie naprawiać fakturą korygującą. Dlatego po wczytaniu zawsze wybieramy Edytuj.
c) Zmiana rodzaju faktury i uzupełnienie zamówienia.
W kreatorze w sekcji Rodzaj faktury wybieramy Zaliczkowa.
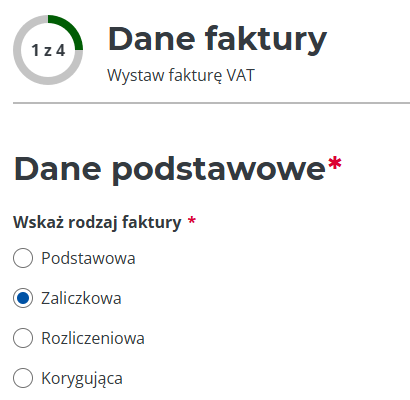
Następnie uzupełniamy:
1. Sekcję Szczegóły faktury – jeżeli nie zostały automatycznie obligatoryjne elementy uzupełnione.
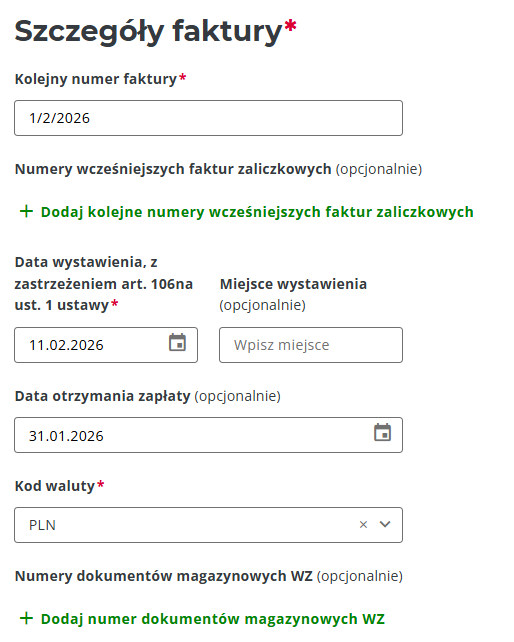
2. Sekcję Zamówienie – pozycje całego zamówienia (w przykładzie: laptop, 1 szt., 2 000,00 zł netto, VAT 23%, 2 460,00 zł brutto) wraz z kodem GTU, jeżeli występuje.
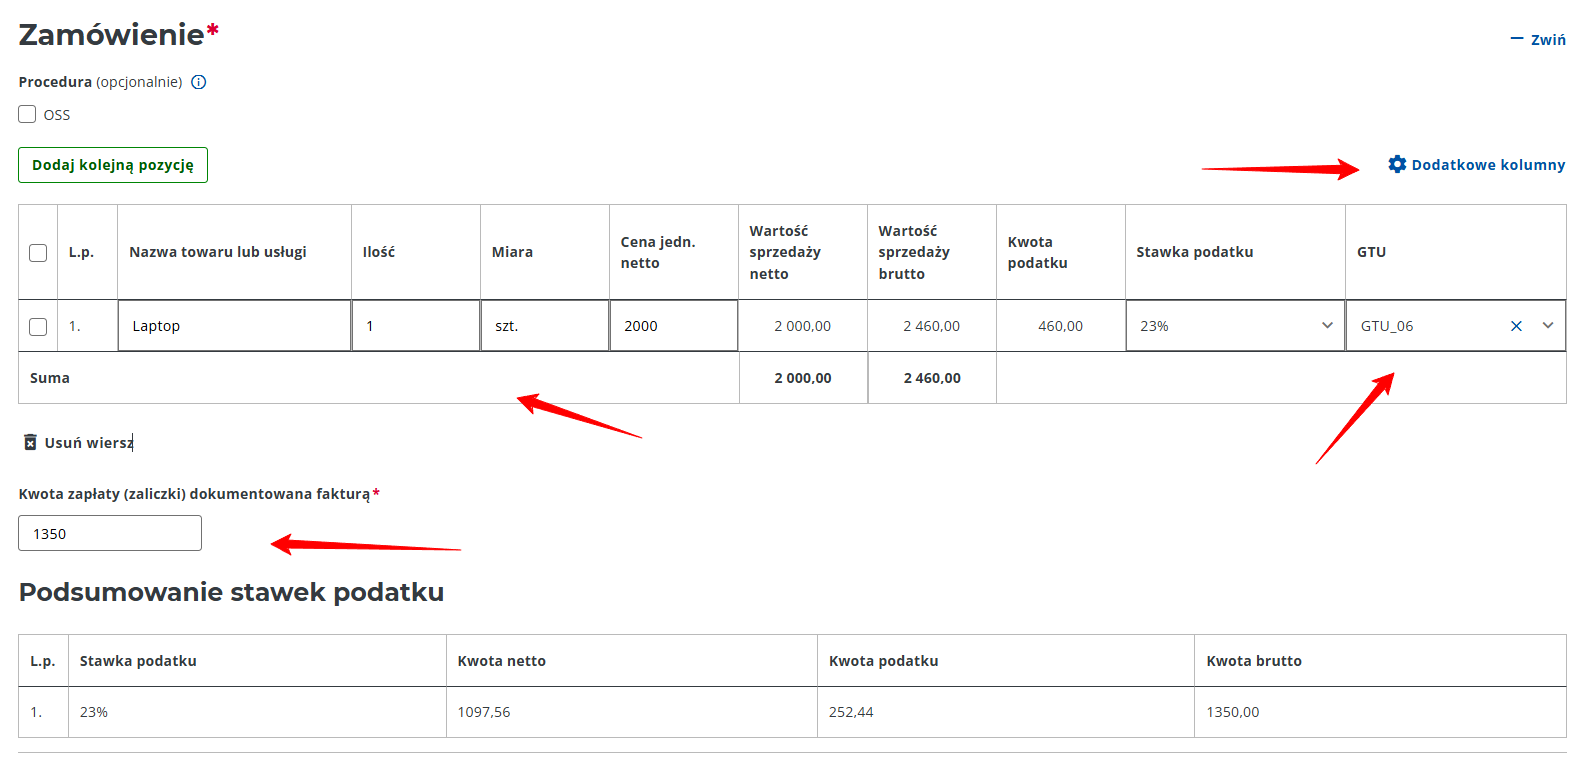
3. Kwotę zaliczki, czyli zapłaty dokumentowanej tą fakturą (1 350,00 zł) w pozycji Kwota zapłaty (zaliczki) dokumentowanej fakturą.
Po uzupełnieniu tych danych pojawi się Podsumowanie stawek podatku, czyli wartości istotne dla VAT, które muszą one odpowiadać płatności.
4. Sekcję Płatności (którą uzupełniamy opcjonalnie), o ile nie została zaimportowana (zależy to od sposobu konfiguracji płatności w ustawieniach KSeF w systemie), import następuje przy wybraniu opcji Wykazywanie - węzeł płatność w KSeF (walidacja nr rachunku).
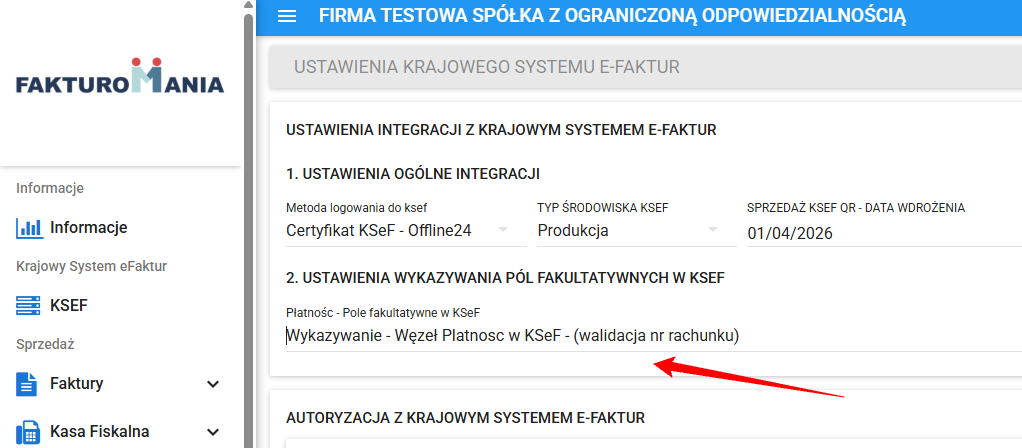
d) Podgląd i wystawienie.
Następnie przeklikujemy system aż do ostatniego etapu, w którym najpierw wybieramy Podgląd faktury, weryfikujemy dane, a następnie Wystaw fakturę jeżeli wszystkie dane są prawidłowe.
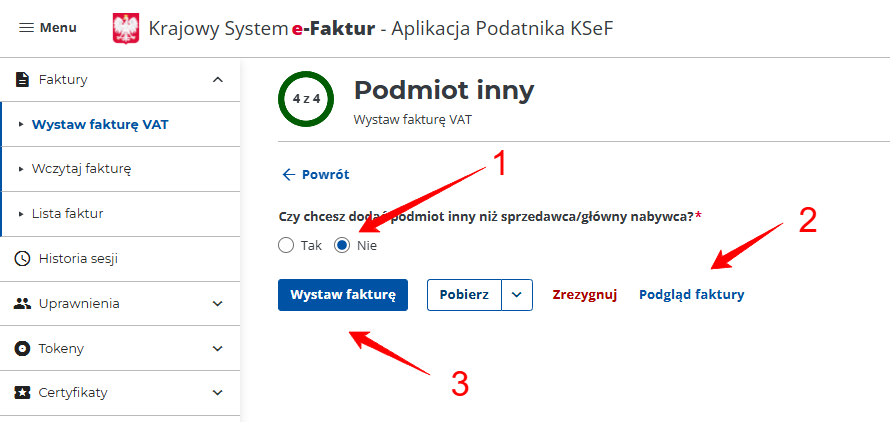
Po komunikacie „Zakończono pomyślnie” KSeF nadaje fakturze numer KSeF.
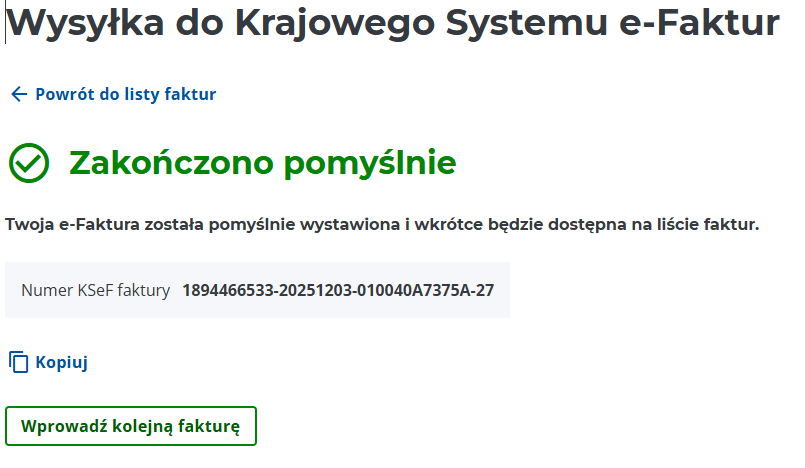
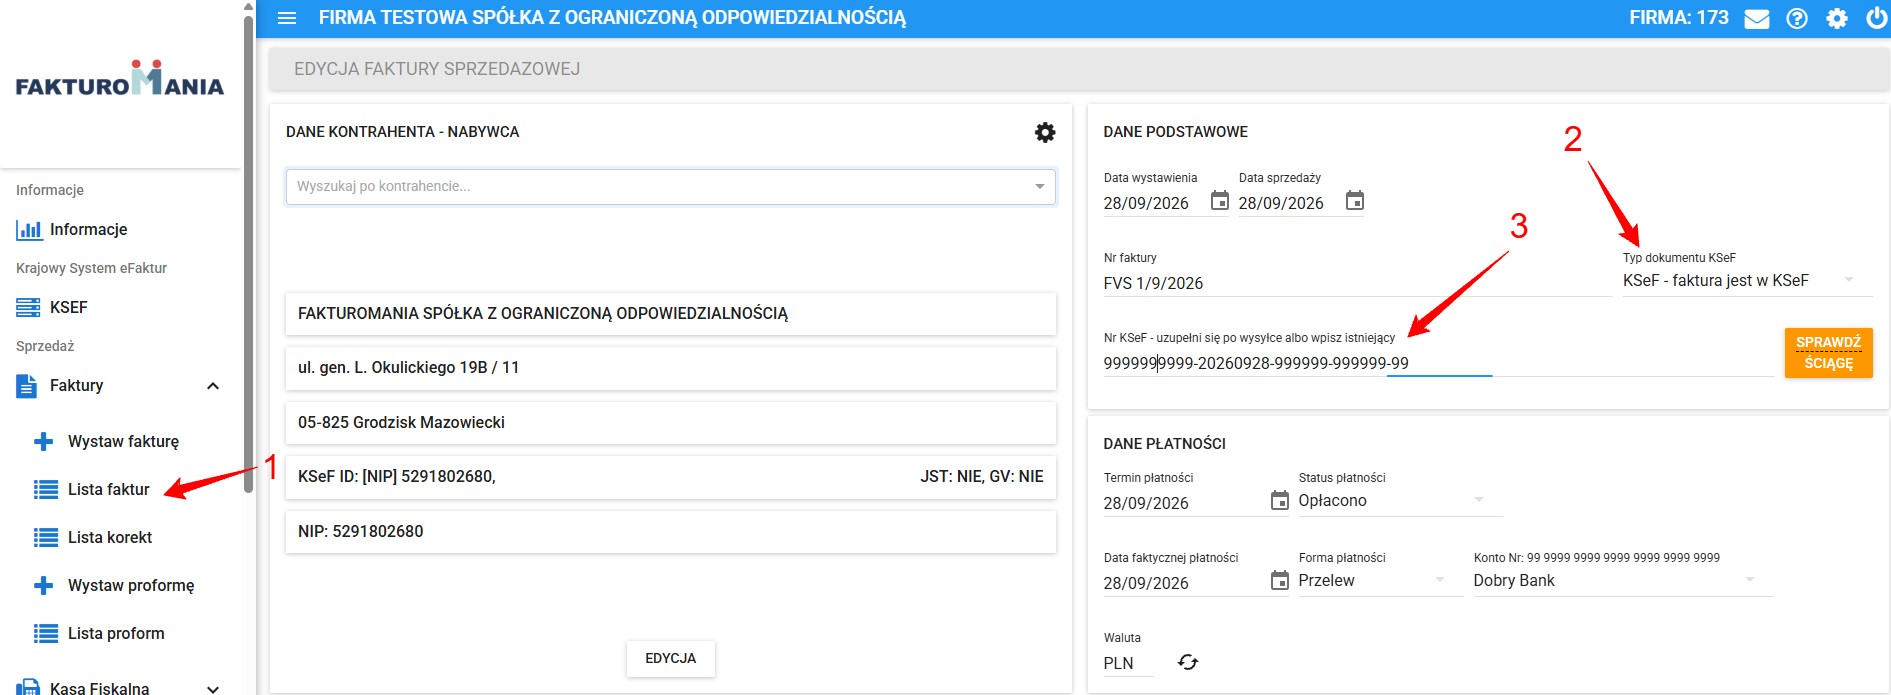
e) Wpisanie numeru KSeF w Fakturomanii.
Po nadaniu numeru KSeF wracamy do Fakturomanii, odnajdujemy na liście faktur nasz dokument, otwieramy edycję faktury zaliczkowej i w polu Nr KSeF wpisujemy (najlepiej kopiujemy) numer nadany przez KSeF i dane zapisujemy. Numer ten będzie potrzebny w etapie piątym – faktura rozliczeniowa musi go wskazywać.
3) Wyksięgowanie wartości netto zaliczki z przychodów (UAT) - Etap trzeci
Faktura zaliczkowa zapisana w Fakturomanii została ujęła w kwocie 1 097,56 zł jako przychód. Ponieważ zaliczka nie jest jeszcze przychodem podatkowym (co do zasady), to przenosimy tę kwotę na rozliczenia międzyokresowe przychodów.
W lewym menu w tym celu wybieramy UAT oraz Dodaj UAT.
a) Informacje podstawowe
Data dokumentu - 28.09.2026 (data sprzedaży zaliczki),
Dokument źródłowy: FVS ZAL 1/09/2026,
Opis operacji: „Faktura zaliczkowa FVS ZAL 1/09/2026 – wyksięgowanie zaliczki z przychodów”.
b) Dane księgowe – dwie pozycje.
LP | Konto księgowe | Kwota Wn | Kwota Ma |
|---|---|---|---|
1 | 700-00001 Przychody podstawowej działalności operacyjnej i zrównane z nimi | 1 097,56 | 0,00 |
2 | 840-00001 Rozliczenia międzyokresowe przychodów | 0,00 | 1 097,56 |
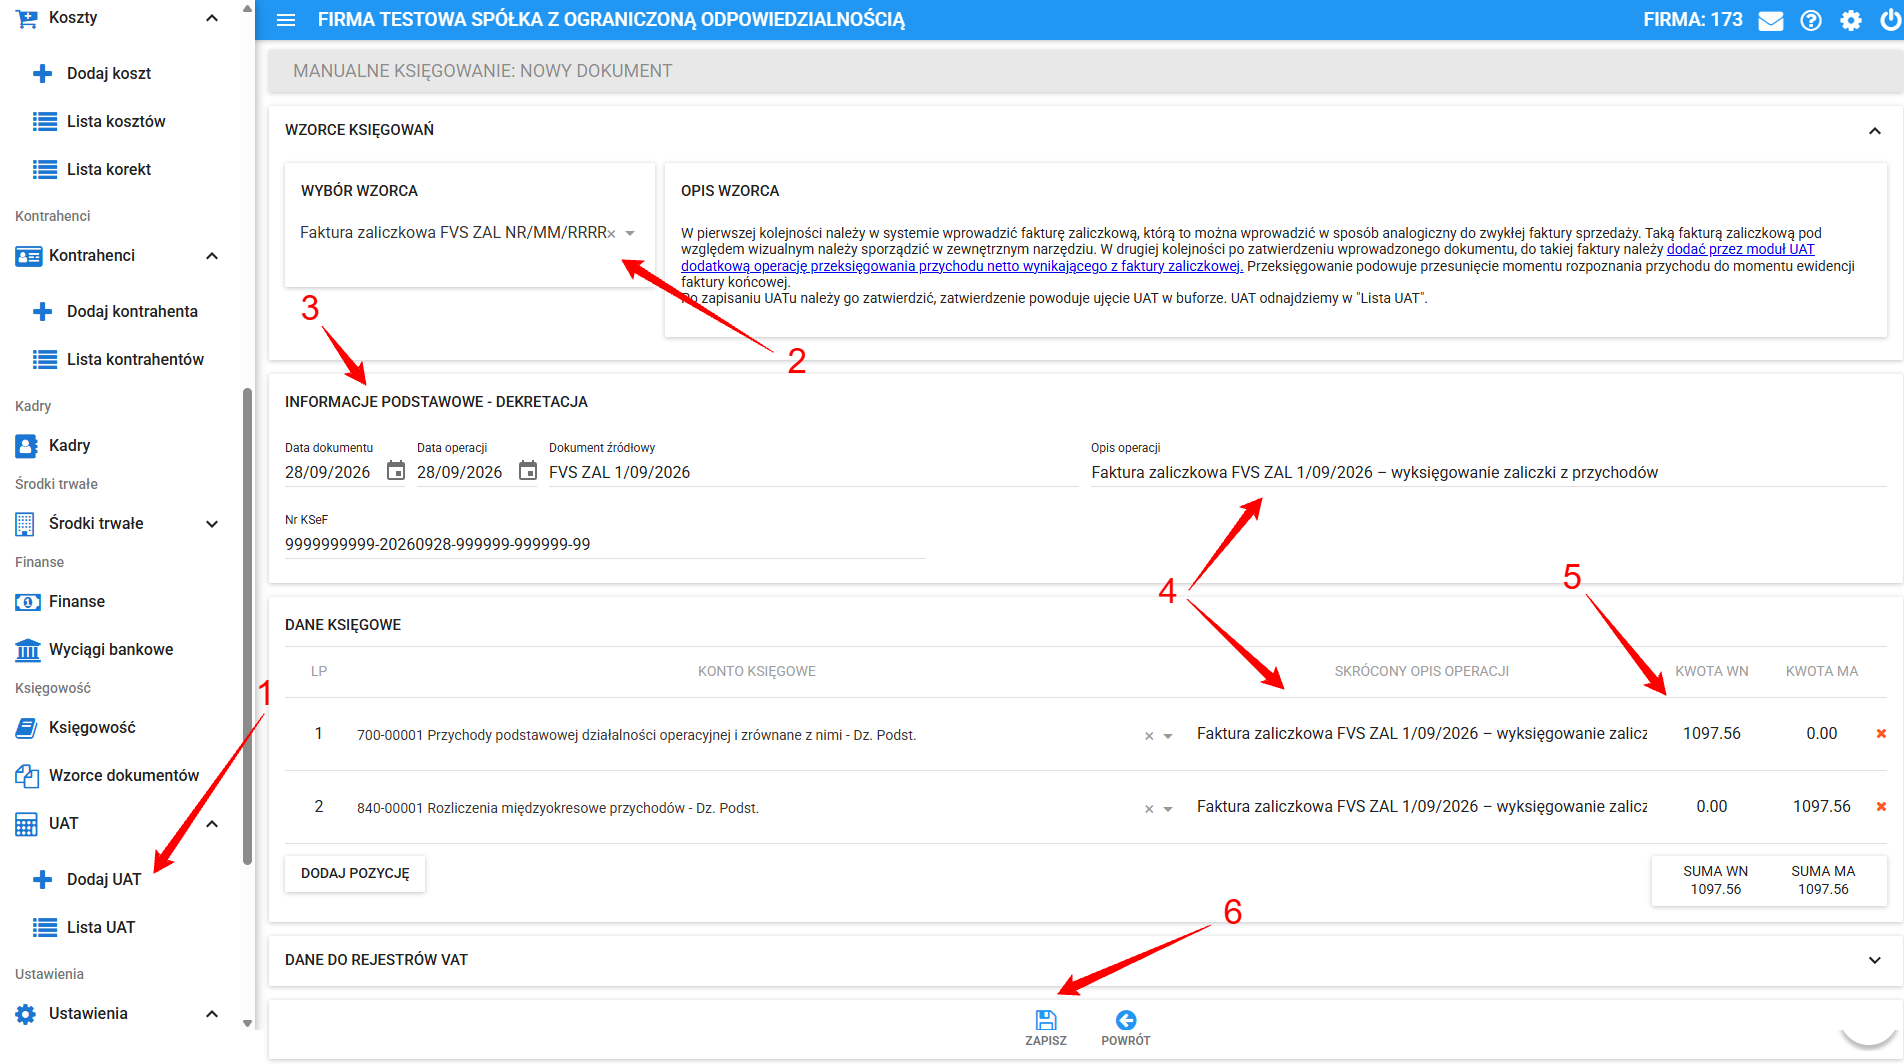
Suma Wn i suma Ma muszą być równe (1 097,56 zł).
Na koniec wybieramy Zapisz.
Efekt, w rozliczeniu za wrzesień 2026 r. VAT należny od zaliczki wynosi 252,44 zł, a przychód podatkowy z tej transakcji – 0,00 zł.
4) Wystawienie faktury końcowej w Fakturomanii - Etap czwarty
Po wydaniu towaru (09.10.2026 r.) wystawiamy fakturę końcową. W Fakturomanii taka faktura obejmuje wyłącznie kwotę pozostałą do zapłaty, czyli część ceny nieobjętą zaliczką.
W tym celu, w lewym menu wybieramy Faktury > Wystaw fakturę.
a) Data wystawienia – dzień, w którym wystawiamy fakturę (w przykładzie 09.10.2026 r.).
b) Data sprzedaży – data wydania towaru lub wykonania usługi (09.10.2026 r.).
c) Typ dokumentu KSeF – uzupełniamy typ dokumentu dla KSeF DI, typ dokumentu będzie aktualizowany po nadaniu fakturze numeru KSeF przez system Ministerstwa Finansów.
d) Termin płatności lub data płatności – zgodnie z ustaleniami z kontrahentem (dopłata może być już zapłacona albo pozostawać do zapłaty).
e) Pozycja faktury – np. „Laptop”.
902,44 zł netto, stawka 23%, VAT 207,56 zł, 1 110,00 zł brutto, GTU_06.
Wyliczenie
2 460,00 − 1 350,00 = 1 110,00 zł brutto
2 000,00 − 1 097,56 = 902,44 zł netto
460,00 − 252,44 = 207,56 zł VAT.
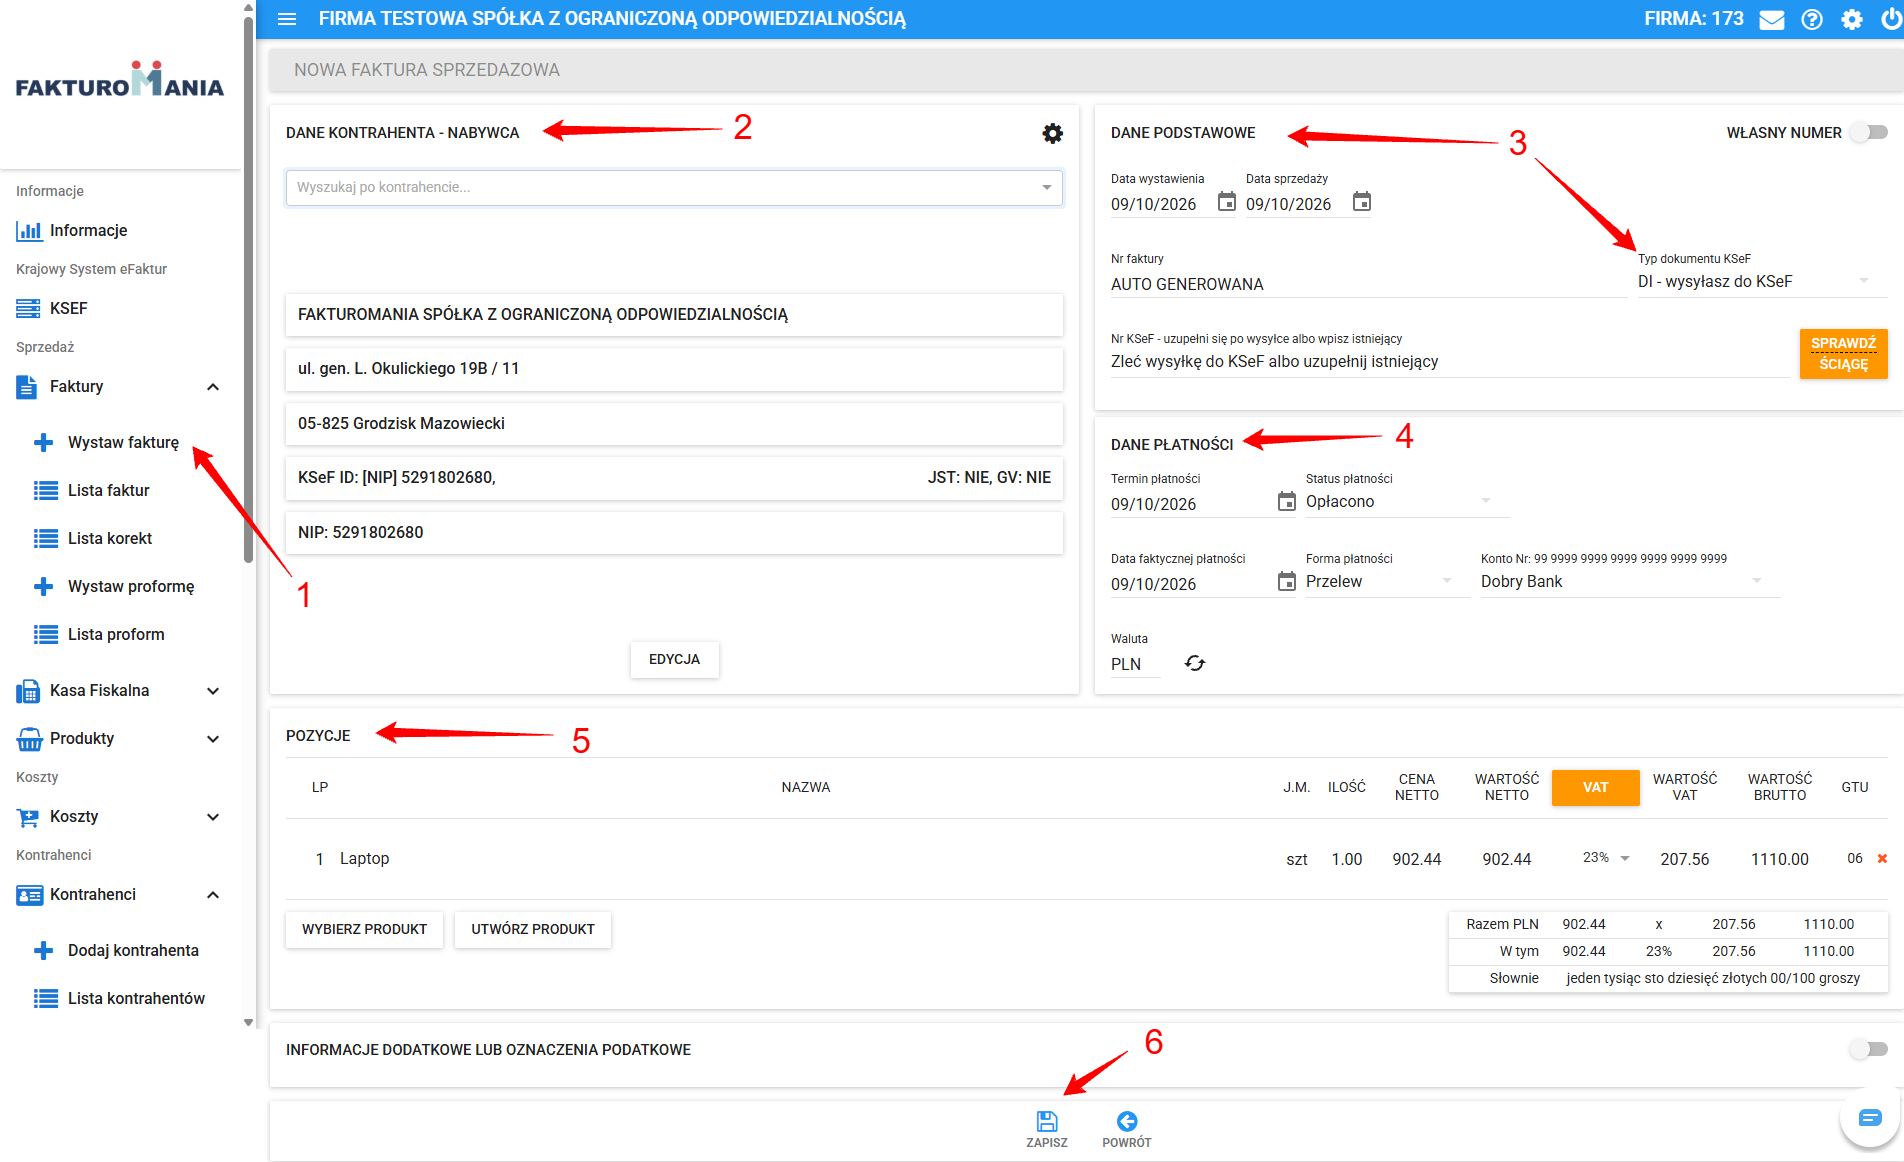
Dokument zapisujemy i podobnie jak w etapie pierwszym nie wysyłamy go automatycznie do KSeF.
UWAGA! Na fakturze końcowej w Fakturomanii nie wpisujemy ponownie pełnej wartości zamówienia (2 460,00 zł). VAT i przychód od zaliczki zostały już ujęte na podstawie faktury zaliczkowej, wpisanie całej kwoty spowodowałoby ich podwójne rozliczenie.
5) Wczytanie faktury końcowej do KSeF i zmiana rodzaju na „Rozliczeniowa” - Etap piąty
Postępujemy analogicznie jak w etapie drugim, czyli pobieramy fakturę w strukturze XML wybierając na liście faktur przy danym dokumencie Opcje, a następnie KSeF XML.
Pobrany plik XML wczytujemy do KSeF, w KSeF wybieramy Wczytaj fakturę i dodaj plik, wskazujemy plik faktury końcowej.
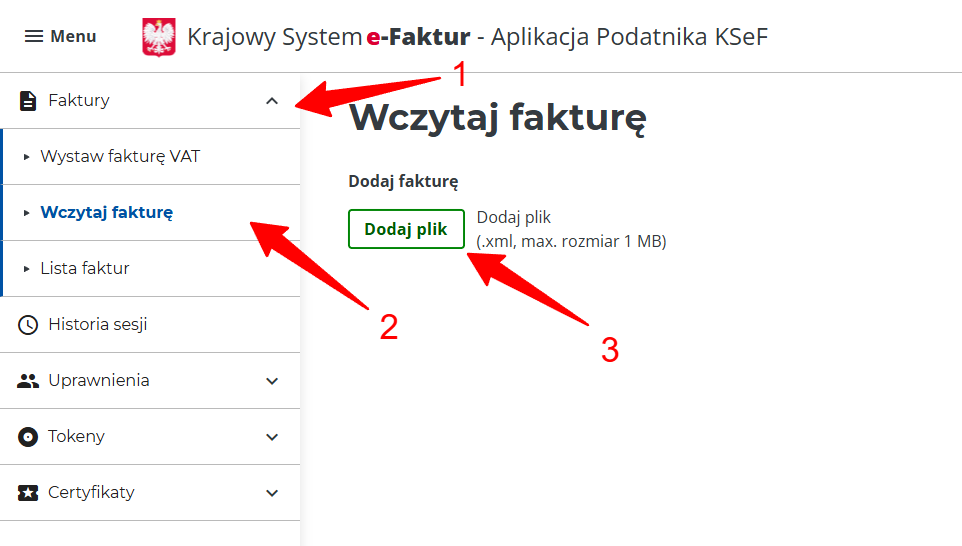
Po komunikacie „Plik wczytany pomyślnie” zawsze wybieramy EDYTUJ! – co uruchomi kreator dokumentu.
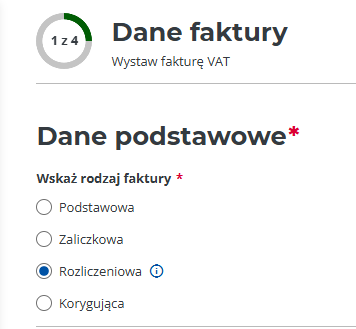
W przypadku faktury rozliczeniowej (końcowej) będziemy wybierali dany typ dokumentu.
a) Rodzaj faktury – wybieramy Rozliczeniowa.
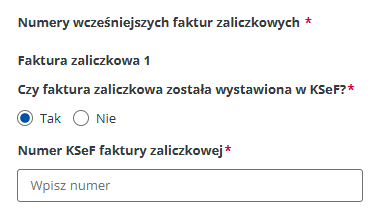
b) Numery wcześniejszych faktur zaliczkowych
Wpisujemy numer faktury zaliczkowej z etapu drugiego (przy kilku zaliczkach – numery wszystkich faktur zaliczkowych).
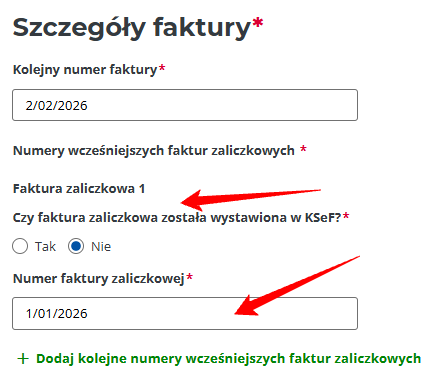
a jeżeli ma nadany numer KSeF, to oba jej numery.
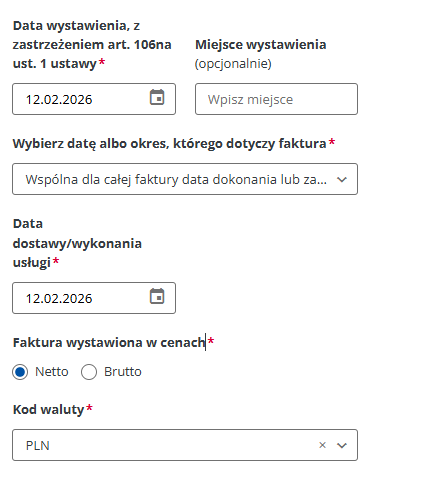
c) Data dostawy lub wykonania usługi
W przykładzie 09.10.2026 r. (najczęściej opcja „Wspólna dla całej faktury data dokonania lub zakończenia dostawy towarów lub wykonania usługi”).
d) Pozycje faktury rozliczeniowej
Dane towaru lub usługi oraz kwota pozostała do zapłaty (już zapłacona lub dopiero do uregulowania). W pozycji wprowadzamy całą wartość towaru.
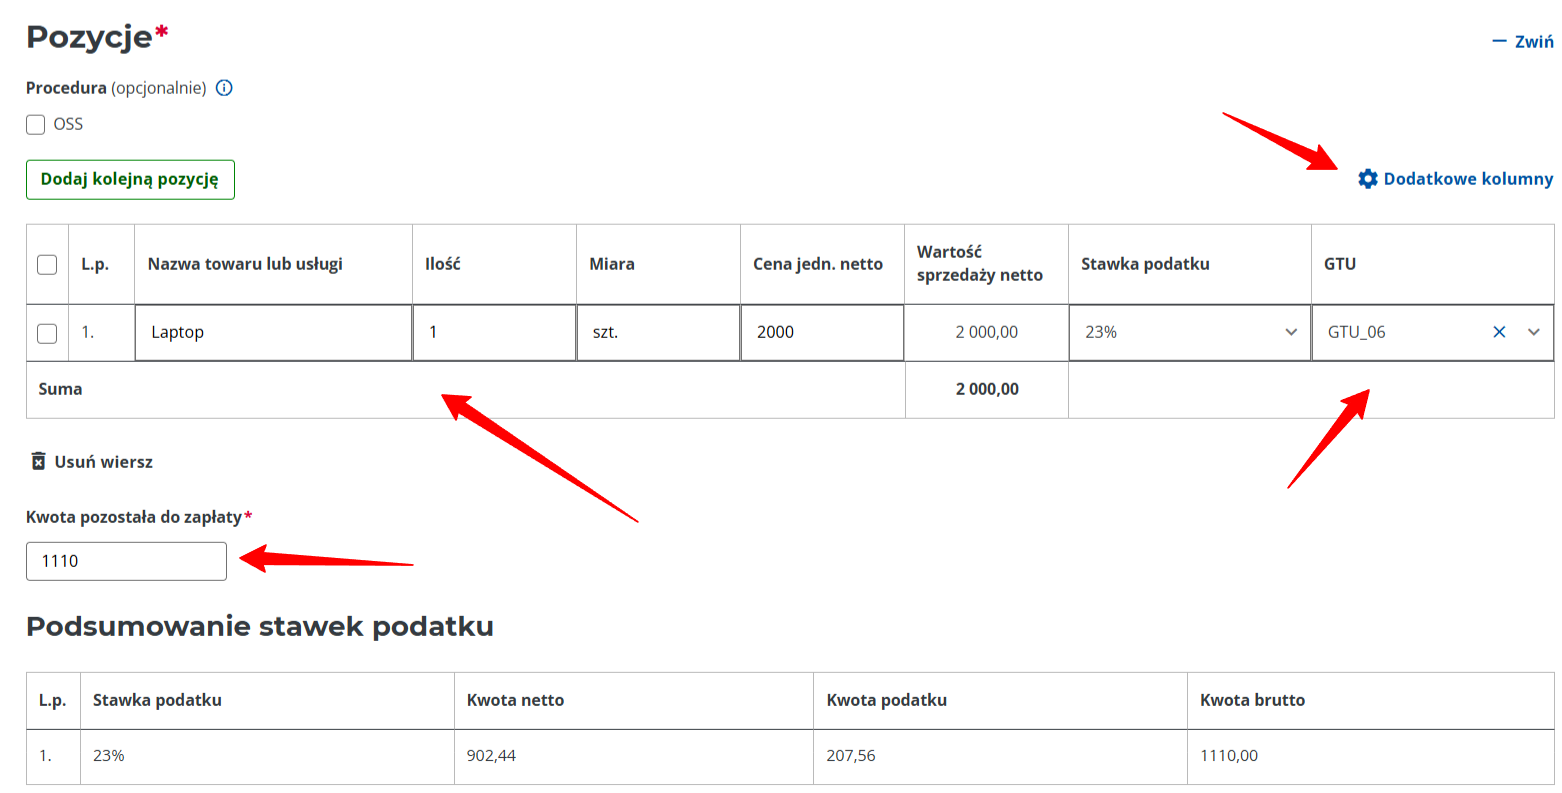
Podsumowanie stawek podatku powinno natomiast wykazać 902,44 zł netto i 207,56 zł VAT, tyle samo co faktura w Fakturomanii.
e) Podgląd i wystawienie.
Następnie przeklikujemy system aż do ostatniego etapu, w którym najpierw wybieramy Podgląd faktury, weryfikujemy dane, a następnie Wystaw fakturę.
Po komunikacie „Zakończono pomyślnie” KSeF nadaje fakturze numer KSeF.
e) Wpisanie numeru KSeF w Fakturomanii.
Po nadaniu numeru KSeF wracamy do Fakturomanii, odnajdujemy na liście faktur nasz dokument, otwieramy edycję faktury rozliczeniowej (końcowej) i w polu Nr KSeF wpisujemy (najlepiej kopiujemy) numer nadany przez KSeF i dane zapisujemy. Numer ten będzie potrzebny w etapie piątym – faktura rozliczeniowa musi go wskazywać.
6) Księgowanie faktury końcowej - Etap szósty
Faktura końcowa zapisana w Fakturomanii księguje się tak jak każda faktura sprzedaży, system ujmuje 902,44 zł przychodu na koncie 700-00001 oraz 207,56 zł VAT należnego, który trafi do JPK_V7 za październik 2026 r.
Tej części ceny nie przesuwamy w czasie, jest przychodem w dacie wydania towaru (art. 12 ust. 3a ustawy o CIT), więc nie dodajemy do niej zapisu UAT.
Na tym etapie warto zweryfikować trzy rzeczy:
a) faktura obejmuje wyłącznie kwotę dopłaty (1 110,00 zł brutto), a nie całe zamówienie,
b) data sprzedaży odpowiada dacie wydania towaru lub wykonania usługi – to ona decyduje o okresie rozliczenia VAT i przychodu,
c) w polu Nr KSeF widnieje numer nadany fakturze rozliczeniowej w etapie piątym.
Jeżeli zaliczki pokryły całą cenę, co do zasady faktury końcowej nie wystawiamy.
7) Księgowanie przychodu z zaliczki (UAT) - Etap siódmy
Z chwilą wydania towaru zaliczka staje się przychodem podatkowym, przywracamy więc kwotę „zaparkowaną” na koncie 840, zapis jest odwrotny do zapisu z etapu trzeciego.
W lewym menu wybieramy UAT > Dodaj UAT.
a) Informacje podstawowe
Data dokumentu - 09.10.2026 (data wydania towaru),
Dokument źródłowy - FVS KON 1/10/2026,
Opis operacji - „Faktura końcowa FVS KON 1/10/2026 – rozliczenie zaliczki z faktury FVS ZAL 1/09/2026”.
b) Dane księgowe - dwie pozycje
LP | Konto księgowe | Kwota Wn | Kwota Ma |
|---|---|---|---|
1 | 700-00001 Przychody podstawowej działalności operacyjnej i zrównane z nimi | 0,00 | 1 097,56 |
2 | 840-00001 Rozliczenia międzyokresowe przychodów | 1 097,56 | 0,00 |
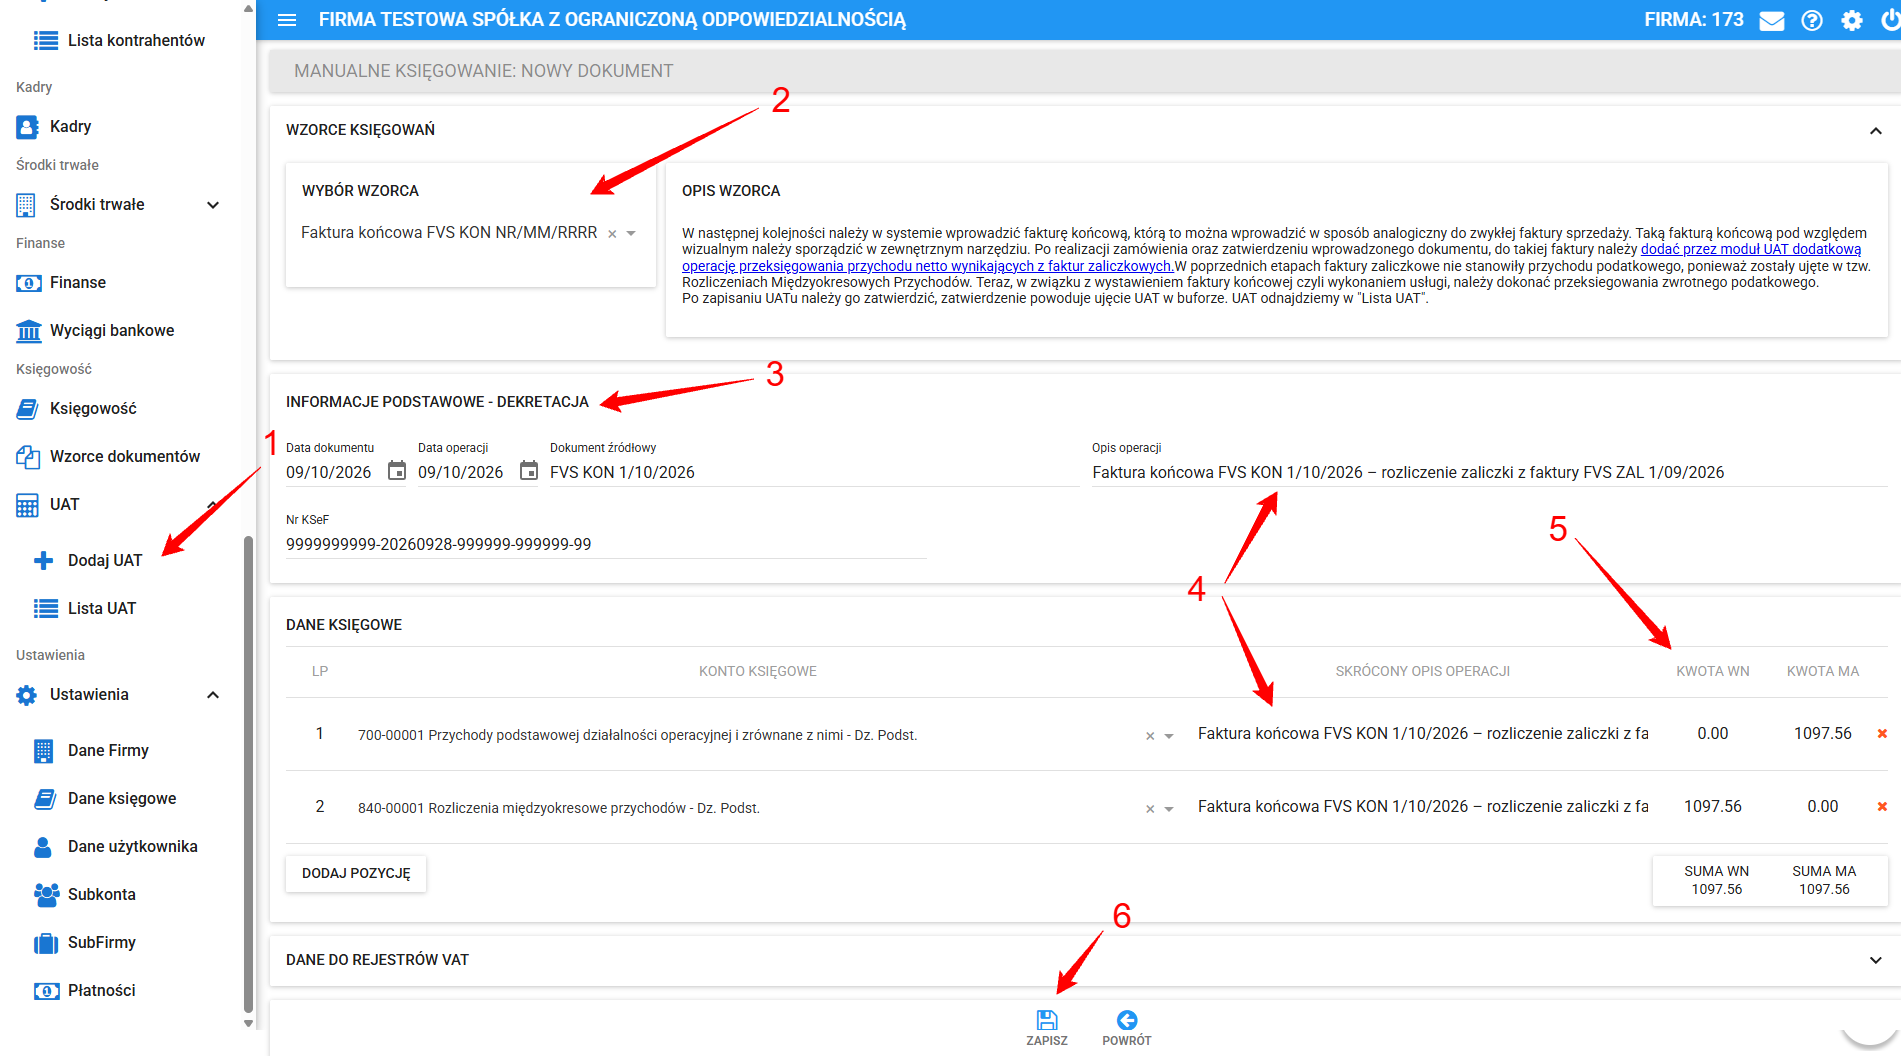
Suma Wn i suma Ma muszą być równe (1 097,56 zł).
Na koniec wybieramy Zapisz.
Efekt, przychód za październik 2026 r. wynosi 902,44 zł (faktura końcowa) + 1 097,56 zł (rozliczona zaliczka) = 2 000,00 zł, czyli dokładnie tyle, ile wynosi wartość netto zamówieniaw rozliczeniu za październik 2026 r.
VAT należny od faktury końcowej wynosi 207,56 zł.
Podsumowanie przykładu
| Okres | VAT należny | Przychód (CIT) |
|---|---|---|
| Wrzesień 2026 r. (otrzymanie zaliczki) | 252,44 zł | 0,00 zł |
| Październik 2026 r. (wydanie towaru) | 207,56 zł | 2 000,00 zł |
| Razem | 460,00 zł | 2 000,00 zł |