
Klient zgubił fakturę i prosi o duplikat? Od 1 lutego 2026 r. nie zawsze taki dokument możemy wydać, odpowiedź zależy przede wszystkim od tego, czy faktura trafiła do Krajowego Systemu e-Faktur (KSeF).
Faktura wystawiona w KSeF nie może zaginąć, firma z NIP zawsze pobierze ją z systemu. Duplikat jest więc potrzebny głównie przy fakturach przekazanych poza KSeF tj. konsumentom lub kontrahentom zagranicznym, w formie PDF albo na papierze.
W materiale wyjaśniamy, kiedy wystawiamy duplikat, a kiedy wystarczy ponownie przesłać fakturę, oraz jak duplikat ująć w VAT i w księgach – po stronie sprzedawcy i nabywcy, z uwzględnieniem interpretacji Dyrektora KIS z 2026 r. Na końcu znajdą Państwo najczęstsze pytania (Q&A), pytania kontrolne i instrukcję wystawienia duplikatu w Fakturomanii.
SPIS TREŚCI
I. Duplikat faktury – co mówią przepisy
3) Duplikat w VAT, JPK_V7 i księgach – sprzedawca i nabywca
1) Firma z NIP prosi o duplikat faktury wysłanej do KSeF. Co robimy?
2) Zgubiliśmy fakturę zakupową. Jak ją odzyskać i kiedy odliczyć VAT?
3) KSeF pokazuje błąd „duplikat” (kod 440). Czy chodzi o duplikat faktury?
III. Zanim wystawimy duplikat w Fakturomanii – pytania kontrolne
IV. Duplikat faktury w Fakturomanii krok po kroku
3) Przekazanie duplikatu klientowi
I. Duplikat faktury – co mówią przepisy
1) Kiedy wystawiamy duplikat
Zasady ponownego wystawienia faktury określa art. 106l ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT). Od 1 lutego 2026 r. przepis rozróżnia faktury według tego, w jakiej postaci trafiły do nabywcy. We wszystkich przypadkach chodzi jednak o fakturę, która uległa zniszczeniu albo zaginęła.
| Faktura | Co robimy, gdy zaginie | Przepis |
|---|---|---|
| w KSeF, odebrana przez nabywcę w KSeF (firma z polskim NIP) | nic nie wystawiamy – nabywca pobiera fakturę z KSeF | – |
| w KSeF, ale przekazana nabywcy poza systemem (konsument, kontrahent zagraniczny) | na wniosek nabywcy udostępniamy ponownie tę samą fakturę, oznaczoną kodem QR | art. 106l ust. 1 |
| elektroniczna poza KSeF (np. PDF dla konsumenta wystawiony poza KSeF) | na wniosek nabywcy udostępniamy ją ponownie albo wystawiamy ponownie na podstawie egzemplarza nabywcy | art. 106l ust. 2 |
| papierowa | wystawiamy ponownie – na wniosek nabywcy na podstawie naszej kopii albo na podstawie egzemplarza nabywcy | art. 106l ust. 3 |
| wystawiona w trybie offline24 albo w czasie awarii KSeF i zgubiona, zanim trafiła do systemu | udostępniamy ją ponownie albo wystawiamy ponownie zgodnie z danymi z faktury – z datą wystawienia i ewentualnie wyrazem „DUPLIKAT” | art. 106nda ust. 14, art. 106nf ust. 13 |
Przy fakturach w KSeF liczy się system, a nie wydruk, faktura jest otrzymana w dniu nadania jej numeru KSeF (art. 106na ust. 3 ustawy o VAT). Zgubiony PDF nie zmienia więc ani daty otrzymania faktury, ani terminu odliczenia VAT.
Ministerstwo Finansów w pytaniach i odpowiedziach dotyczących KSeF opisuje fakturę ustrukturyzowaną w następujący sposób „W KSeF znajdzie ją odbiorca (podatnik posiadający NIP) i tu jest archiwizowana przez 10 lat. Nie wysyła się jej mailem, nie drukuje (poza ustawowymi wyjątkami), nigdy się już nie zniszczy ani nie zginie”.
Jak ma wyglądać faktura wystawiona ponownie?
Zgodnie z art. 106l ust. 5 ustawy o VAT „Faktura wystawiona ponownie:
1) zawiera datę wystawienia;
2) może zawierać wyraz „DUPLIKAT””.
Przekładając na język ludzki, duplikat to wierna kopia oryginału z datą jego sporządzenia przy czym słowo „DUPLIKAT” nie jest już obowiązkowe.
2) Duplikat to nie korekta
Duplikat powtarza dane z oryginału, nie możemy w nim niczego zmienić. Jeżeli klient prosi o duplikat, bo na fakturze jest błąd (np. kwota, stawka podatku), wystawiamy fakturę korygującą (art. 106j ust. 1 ustawy o VAT), zob. Jak wystawić fakturę korygującą fakturę sprzedaży? Korekta sprzedaż.
3) Duplikat w VAT, JPK_V7 i księgach – sprzedawca i nabywca
Duplikat nie tworzy nowej transakcji, dyrektor KIS przypomniał to w interpretacji z 20 sierpnia 2026 r., sygn. 0114-KDIP1-1.4012.790.2025.9.MM „Duplikat faktury ma moc prawną równą fakturze pierwotnej (duplikat faktury stanowi powtórzenie danych zawartych w fakturze pierwotnej), dokumentuje w ten sam sposób to samo zdarzenie gospodarcze, co faktura „pierwotna””.
| Sytuacja podatnika | VAT i JPK_V7 | Księgi rachunkowe i CIT |
|---|---|---|
| sprzedawca – wystawiamy duplikat | duplikatu nie wykazujemy – sprzedaż jest już w JPK_V7 na podstawie oryginału | duplikatu nie księgujemy, przychód zostaje w okresie wynikającym z oryginału, duplikat przechowujemy w dokumentacji |
| nabywca – otrzymaliśmy oryginał, ale go zgubiliśmy | VAT odliczamy w okresie otrzymania oryginału albo w jednym z trzech kolejnych (art. 86 ust. 10b pkt 1 i ust. 11 ustawy o VAT), po upływie tego terminu – korektą JPK_V7 (art. 86 ust. 13). Duplikat nie otwiera nowego terminu | duplikat zastępuje zaginiony dowód źródłowy zakupu |
| nabywca – oryginału nigdy nie otrzymaliśmy | VAT odliczamy w okresie otrzymania duplikatu albo w jednym z trzech kolejnych | duplikat jest dowodem źródłowym zakupu |
Termin odliczenia przy zgubionym oryginale wyjaśnił Dyrektor KIS w tej samej interpretacji „W sytuacji, gdy podatnik otrzymał fakturę pierwotną, ale ją zagubił, obniżenia kwoty podatku należnego o kwotę podatku naliczonego podatnik ma prawo dokonać po otrzymaniu duplikatu faktury dokumentującej zakup, w rozliczeniu za okres, w którym nastąpił wpływ faktury pierwotnej, przez złożenie korekty deklaracji podatkowej”.
Organ podtrzymał to stanowisko po tym, jak WSA w Bydgoszczy uchylił jego wcześniejszą interpretację w tej sprawie (wyrok z 17 marca 2026 r., sygn. I SA/Bd 38/26). Bezpieczniej więc przyjąć, że zgubienie faktury zakupowej nie przesuwa terminu odliczenia VAT.
Zaginionej faktury zakupowej nie zastąpimy też dowodem zastępczym. Kierownik jednostki może wprawdzie zezwolić na takie dowody, ale zgodnie z art. 20 ust. 4 ustawy z dnia 29 września 1994 r. o rachunkowości „Nie może to jednak dotyczyć operacji gospodarczych, których przedmiotem są zakupy opodatkowane podatkiem od towarów i usług oraz skup metali nieżelaznych od ludności”.
II. Najczęstsze pytania (Q&A)
1) Firma z NIP prosi o duplikat faktury wysłanej do KSeF. Co robimy?
Duplikatu nie wystawiamy, faktura jest w KSeF i klient pobierze ją z systemu, np. po numerze KSeF (zob. Jak znaleźć numer i datę faktury w KSeF?). Jeśli klient chce dodatkowo plik PDF, możemy go wysłać z Fakturomanii (Pobierz albo Wyślij w podglądzie faktury). Wizualizacja faktury z KSeF używana poza systemem powinna mieć kod QR (art. 106gb ust. 5 ustawy o VAT). Od kiedy Fakturomania dodaje kod QR do wydruków, sprawdzimy w ustawieniach KSeF (pole Sprzedaż KSeF QR – data wdrożenia).
2) Zgubiliśmy fakturę zakupową. Jak ją odzyskać i kiedy odliczyć VAT?
Fakturę z KSeF pobieramy ponownie z systemu, w Fakturomanii w module KSEF na zakładce dokumentów zakupowych (zob. Jak pobrać faktury zakupowe z KSeF do Fakturomanii?). O duplikat prosimy sprzedawcę tylko wtedy, gdy faktura była wystawiona poza KSeF (art. 106l ust. 2 i 3 ustawy o VAT).
Jeżeli oryginał wpłynął, ale nie zdążyliśmy go wprowadzić, duplikat dodajemy w Koszty > Dodaj koszt, a w polu Data otrzymania wpisujemy datę otrzymania oryginału, VAT przysługuje za tamten okres (część I pkt 3).
3) KSeF pokazuje błąd „duplikat” (kod 440). Czy chodzi o duplikat faktury?
Nie. Ten komunikat oznacza, że identyczna faktura została już wcześniej przesłana do KSeF, więc system odrzucił drugą wysyłkę. Nie wystawiamy wtedy duplikatu ani nowej faktury, sprawdzamy na liście faktur, która wysyłka ma numer KSeF (zob. Jak wysłać fakturę sprzedażową do KSeF z Fakturomanii?).
III. Zanim wystawimy duplikat w Fakturomanii – pytania kontrolne
Przy prośbie o duplikat najczęstszy błąd to wystawienie dokumentu, który nie jest potrzebny albo duplikatu tam, gdzie potrzebna jest korekta. Trzy pytania pozwalają tego uniknąć.
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy w fakturze jest błąd, który klient chce poprawić? | Wystawiamy fakturę korygującą, a nie duplikat (część I pkt 2). | Przechodzimy do pytania b). |
| b) Czy faktura ma numer KSeF, a nabywca to firma z polskim NIP? | Duplikatu nie wystawiamy, klient pobiera fakturę z KSeF. Na prośbę możemy wysłać PDF (Pobierz albo Wyślij). | Przechodzimy do pytania c). |
| c) Czy faktura ma numer KSeF, ale była przekazana poza systemem (konsument, kontrahent zagraniczny)? | Udostępniamy ponownie tę samą fakturę z kodem QR Pobierz albo Wyślij w podglądzie faktury (art. 106l ust. 1). | Faktura jest poza KSeF (PDF lub papier), wystawiamy duplikat w Fakturomanii (część IV). |
Mając odpowiedzi na te pytania, możemy przejść do wystawienia duplikatu, co krok po kroku pokazujemy w części IV.
IV. Duplikat faktury w Fakturomanii krok po kroku
1) Odszukanie faktury
W lewym menu wybieramy Faktury > Lista faktur.
Duplikat faktury korygującej wystawiamy tak samo, wybierając Faktury > Lista korekt.
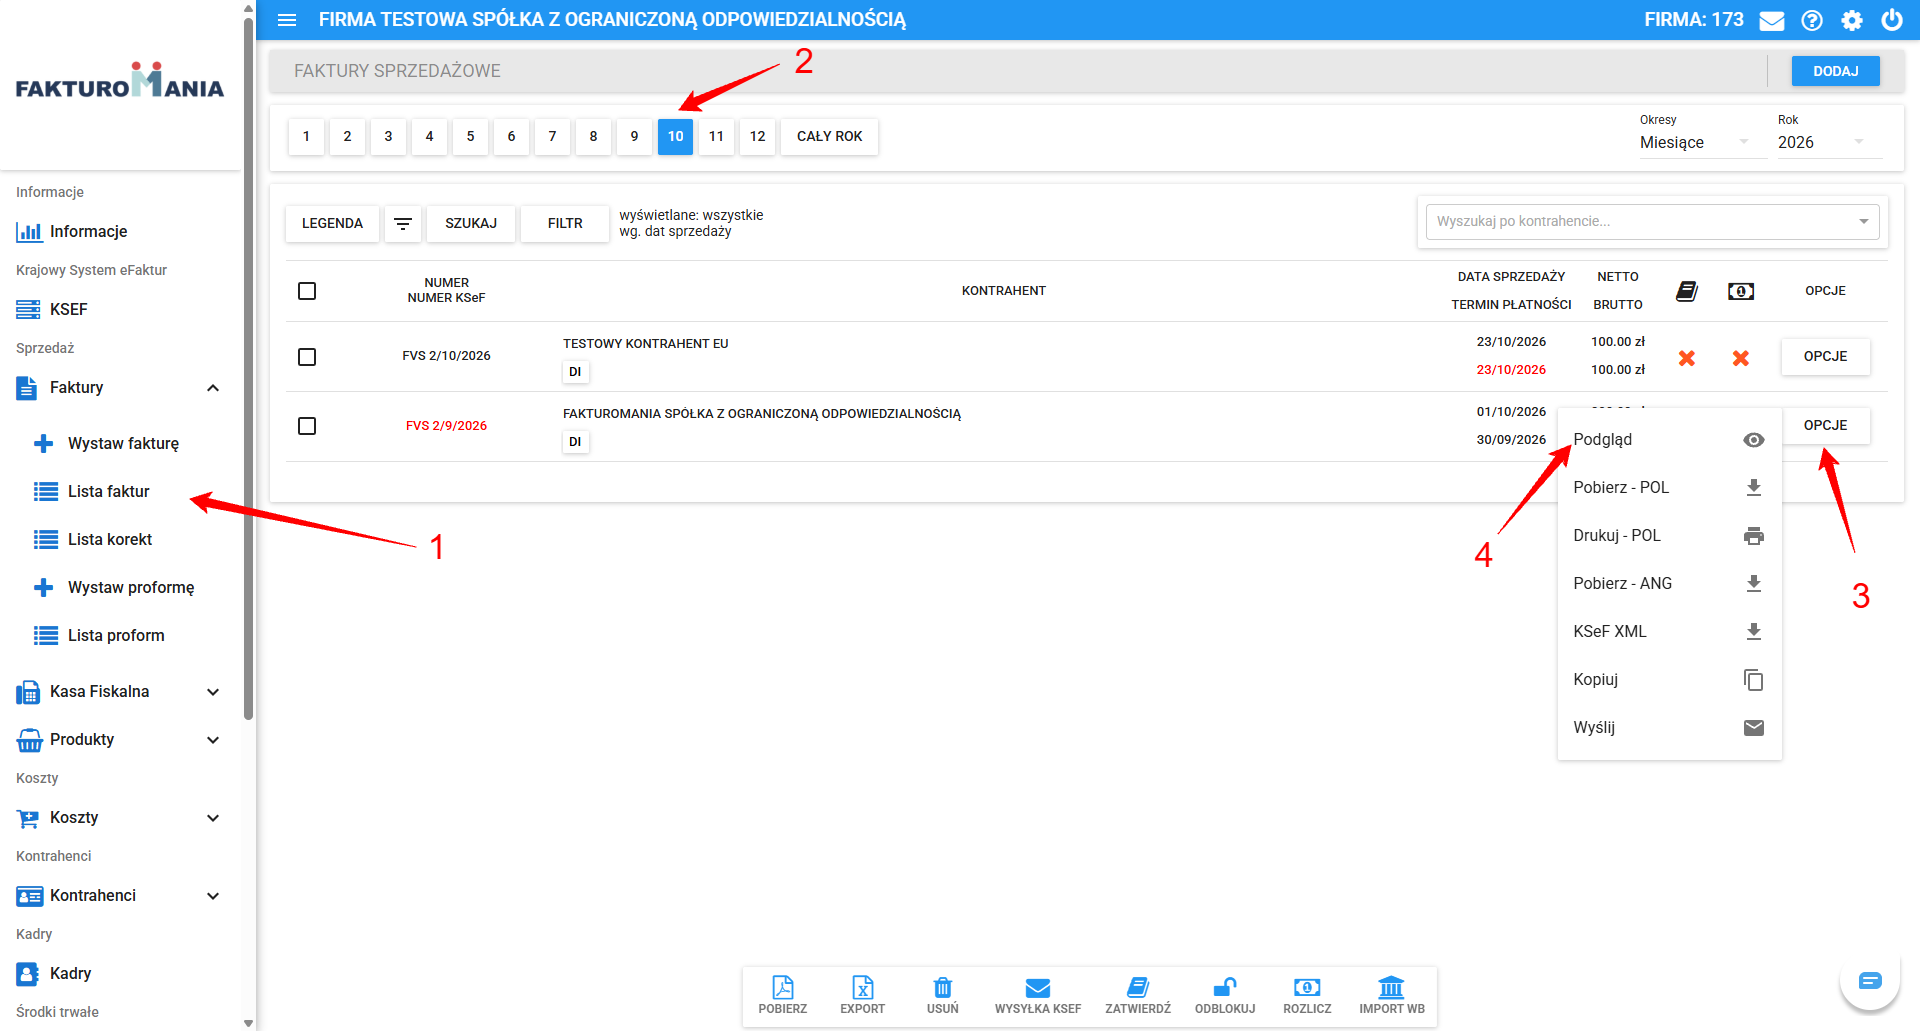
(1) wybieramy listę faktur,
(2) wybieramy miesiąc i rok, w którym wystawiliśmy fakturę,
(3) odszukujemy fakturę na liście (można też użyć wyszukiwarki po kontrahencie),
(4) przy fakturze wybieramy Opcje > Podgląd.
2) Wygenerowanie duplikatu
W podglądzie faktury przewijamy stronę do dolnego paska z przyciskami.
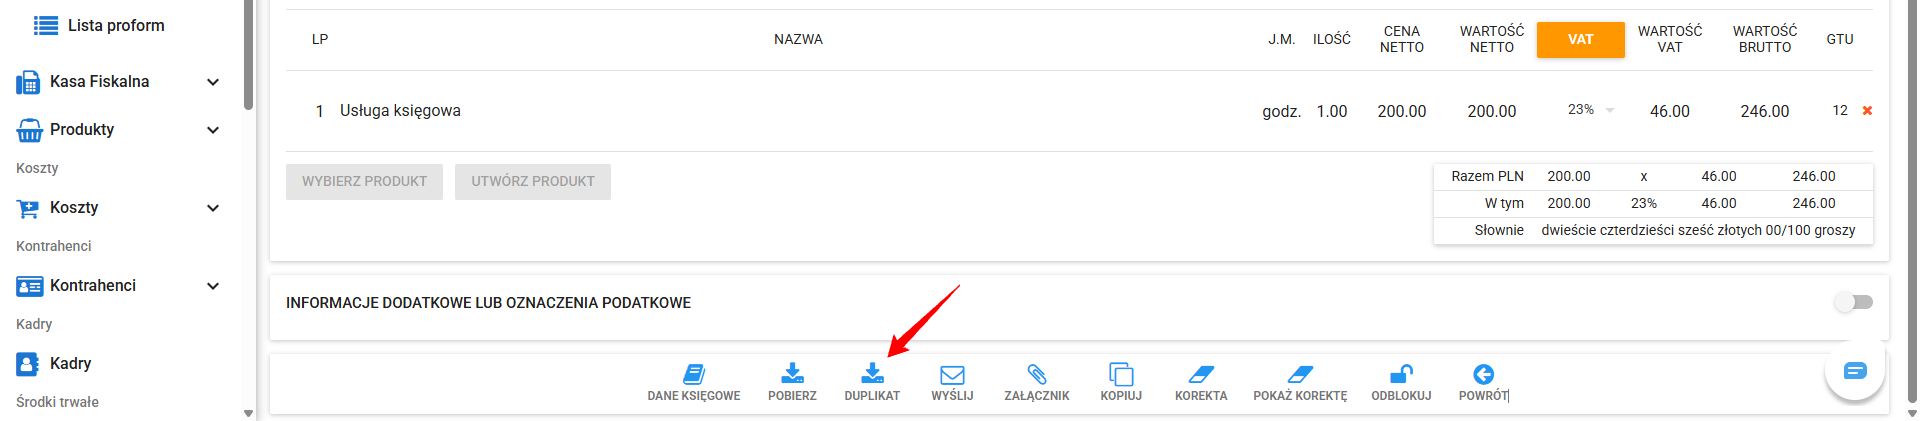
(1) Duplikat – otwiera okno wystawiania duplikatu,
(2) Pobierz – pobiera fakturę w obecnej postaci (np. do ponownego przesłania faktury z KSeF),
(3) Wyślij – wysyła fakturę e-mailem do klienta.
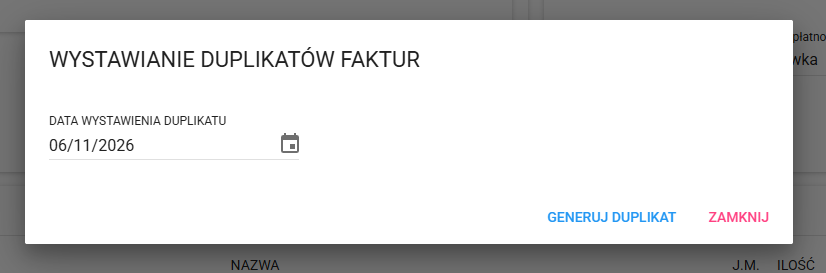
Po wybraniu Duplikat otworzy się okno Wystawianie duplikatów faktur. W polu Data wystawienia duplikatu zostawiamy dzisiejszą datę albo wpisujemy dzień sporządzenia duplikatu, a następnie klikamy Generuj duplikat. Plik PDF zapisze się na dysku komputera.
3) Przekazanie duplikatu klientowi
Gotowy duplikat wysyłamy klientowi e-mailem albo przekazujemy wydruk, prośbę klienta i duplikat warto zachować w dokumentacji sprzedaży.
Duplikat nie trafia do JPK_V7 ani do ksiąg, sprzedaż została już rozliczona na podstawie oryginału, dlatego po jego wystawieniu nie wykonujemy w Fakturomanii żadnych dodatkowych operacji.