
Zastanawiamy się jaki dokument wystawić zanim klient zapłaci za zamówienie? Faktura pro forma to jeden z najczęściej używanych dokumentów w obrocie i jeden z najczęściej mylonych z fakturą.
Pro forma to w praktyce oferta albo zaproszenie do zawarcie transakcji. Nie jest fakturą w rozumieniu przepisów o VAT, dlatego nie wystawiamy jej w Krajowym Systemie e-Faktur (KSeF), nie wykazujemy w JPK_V7 i nie księgujemy. Skutki podatkowe pojawiają się dopiero wtedy, gdy klient zapłaci albo gdy wydamy towar lub wykonamy usługę.
W materiale krótko wyjaśniamy, czym jest pro forma i co zrobić po wpłacie klienta. Na końcu znajdą Państwo najczęstsze pytania (Q&A), pytania kontrolne i instrukcję wystawienia pro formy w Fakturomanii. Rozliczenie zaliczek opisaliśmy szczegółowo w materiale Zaliczka i faktura zaliczkowa krok po kroku.
SPIS TREŚCI
I. Czym jest faktura pro forma
1) Pro forma to oferta, nie faktura
2) Oznaczenie „pro forma” odróżnia ją od faktury
II. Pro forma a VAT, KSeF, JPK_V7 i CIT
1) Pro forma nie wywołuje skutków podatkowych
2) Klient zapłacił na podstawie pro formy – co dalej?
Przykład – pro forma na 2 460,00 zł wysłana 20 października 2026 r.
III. Najczęstsze pytania (Q&A)
1) Czy pro formę trzeba wysłać do KSeF albo wykazać w JPK_V7?
2) Klient chce zapłacić pro formę w mechanizmie podzielonej płatności. Czy to prawidłowe?
3) Klient zrezygnował z zamówienia po wpłacie. Co z pro formą?
IV. Zanim wystawimy pro formę w Fakturomanii – pytania kontrolne
V. Faktura pro forma w Fakturomanii krok po kroku
3) Lista proform i wysłanie pro formy klientowi
4) Wystawienie faktury na podstawie pro formy
I. Czym jest faktura pro forma
1) Pro forma to oferta, nie faktura
Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT) nie zna pojęcia „faktura pro forma”. W obrocie tak nazywa się dokument, który wygląda jak faktura, czyli zawiera dane stron, towary lub usługi, ceny i VAT, ale służy tylko do poinformowania klienta, ile coś będzie kosztowało i na jaki rachunek ma zapłacić (jeżeli przyjmuje propozycję).
Potwierdza to Dyrektor Krajowej Informacji Skarbowej (KIS) w interpretacji z 3 lipca 2025 r., sygn. 0114-KDIP1-1.4012.458.2025.1.MM: „dokument nazywany „fakturą pro forma” nie jest dokumentem przewidzianym w ustawie VAT”.
Przekładając na język ludzki, pro forma mówi klientowi „tyle będzie kosztować”. Fakturą jest dopiero dokument wystawiony po otrzymaniu zapłaty albo po wydaniu towaru lub wykonaniu usługi.
Pro formę wystawiamy najczęściej, gdy:
a) klient ma zapłacić przed realizacją zamówienia (przedpłata, zaliczka),
b) potwierdzamy ofertę albo przyjęcie zamówienia do realizacji,
c) klient potrzebuje dokumentu do wewnętrznej akceptacji wydatku lub zlecenia przelewu.
2) Oznaczenie „pro forma” odróżnia ją od faktury
W tej samej interpretacji Dyrektor KIS wskazał, że „Wyraźne oznaczenia tego dokumentu wyrazami „pro forma” powoduje, że nie można przypisać mu waloru faktury w rozumieniu przepisów ustawy o VAT, gdyż podmiot wystawiający taki dokument jednoznacznie wskazuje, że nie jest to faktura”.
II. Pro forma a VAT, KSeF, JPK_V7 i CIT
1) Pro forma nie wywołuje skutków podatkowych
Sama pro forma niczego nie rozlicza, w VAT i w podatku dochodowym znaczenie ma to, co dzieje się później, wpłata klienta, wydanie towaru lub wykonanie usługi. Przepisy ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (dalej: ustawa o CIT) również wiążą przychód z tymi zdarzeniami, a nie z dokumentem wysłanym klientowi.
| Obszar | Pro forma | Co decyduje o rozliczeniu |
|---|---|---|
| VAT | nie powoduje obowiązku podatkowego | wydanie towaru lub wykonanie usługi (art. 19a ust. 1 ustawy o VAT), a przy przedpłacie – jej otrzymanie (art. 19a ust. 8) |
| KSeF | nie wystawiamy jej w KSeF | w KSeF wystawiamy fakturę – zaliczkową albo sprzedaży |
| JPK_V7 | nie wykazujemy | wykazujemy fakturę (dla firm) albo sprzedaż z kasy lub ewidencji bezrachunkowej (dla konsumentów) |
| CIT | nie jest przychodem | wydanie towaru lub wykonanie usługi, nie później niż wystawienie faktury albo uregulowanie należności (art. 12 ust. 3a ustawy o CIT) |
| Księgi rachunkowe | nie jest dowodem księgowym | wpłatę księgujemy na podstawie wyciągu bankowego, a sprzedaż na podstawie faktury |
Ministerstwo Finansów w pytaniach i odpowiedziach dotyczących KSeF odpowiada wprost na pytanie, czy pro formy trzeba wystawiać w KSeF „Nie. W rozumieniu ustawy o VAT „proforma” nie jest fakturą. Wystawianie tego typu dokumentów nie będzie odbywać się KSeF”.
2) Klient zapłacił na podstawie pro formy – co dalej?
Wpłata otrzymana przed wydaniem towaru lub wykonaniem usługi to dla VAT zaliczka. Obowiązek podatkowy powstaje w dniu jej otrzymania (art. 19a ust. 8 ustawy o VAT), a przy sprzedaży dla firm wpłatę dokumentujemy fakturą zaliczkową, wystawioną najpóźniej 15. dnia miesiąca następującego po miesiącu wpłaty (art. 106b ust. 1 pkt 4 i art. 106i ust. 2 ustawy o VAT).
Faktury zaliczkowej nie wystawiamy, gdy towar wydamy w tym samym miesiącu. Zgodnie z art. 106b ust. 1a ustawy o VAT „Podatnik nie jest obowiązany do wystawienia faktury, o której mowa w ust. 1 pkt 4, jeżeli całość lub część zapłaty, o której mowa w tym przepisie, otrzymał w tym samym miesiącu, w którym dokonał czynności, na poczet których otrzymał całość lub część tej zapłaty”.
Przykład – pro forma na 2 460,00 zł wysłana 20 października 2026 r.
Spółka wysyła firmie pro formę na regał o wartości:
Netto 2 000,00 zł, VAT 23% 460,00 zł (2 000,00 zł × 23%), brutto 2 460,00 zł.
| Sytuacja | Dokumenty | VAT | Przychód w CIT |
|---|---|---|---|
| Klient płaci 2 460,00 zł 23.10, towar wysyłamy 28.10 | jedna faktura sprzedaży z datą sprzedaży 28.10.2026 r., wystawiona w KSeF najpóźniej 15.11.2026 r. | październik – 460,00 zł | październik – 2 000,00 zł |
| Klient płaci zaliczkę 30% – 738,00 zł 23.10, towar wysyłamy 5.11 | faktura zaliczkowa na 738,00 zł (najpóźniej 15.11.2026 r.), a po wysyłce faktura końcowa na pozostałe 1 722,00 zł | październik – 138,00 zł, listopad – 322,00 zł | listopad – 2 000,00 zł (zaliczka nie jest przychodem, art. 12 ust. 4 pkt 1 ustawy o CIT) |
VAT od zaliczki wyliczamy metodą „w stu” tj. 738,00 zł × 23/123 = 138,00 zł, a pozostała kwota brutto to 2 460,00 zł − 738,00 zł = 1 722,00 zł (netto 1 400,00 zł, VAT 322,00 zł).
Przy sprzedaży dla konsumentów faktury zaliczkowej nie musimy wystawiać, chyba że klient o nią poprosi. Wpłatę ewidencjonujemy wtedy na kasie fiskalnej (zob. Raport z kasy fiskalnej krok po kroku), a gdy przysługuje zwolnienie z kasy w ewidencji sprzedaży bezrachunkowej.
Gdy klient płaci z góry całą cenę za gotowy towar, przychód w CIT może powstać już w dniu zapłaty. Tę linię orzecznictwa omawiamy w materiale Zaliczka i faktura zaliczkowa krok po kroku oraz Ewidencji sprzedaży bezrachunkowej.
III. Najczęstsze pytania (Q&A)
1) Czy pro formę trzeba wysłać do KSeF albo wykazać w JPK_V7?
Nie. Pro forma nie jest fakturą, więc nie wystawiamy jej w KSeF i nie wykazujemy w JPK_V7 (część II pkt 1), klientowi wysyłamy ją e-mailem, np. jako PDF. Do KSeF trafia dopiero faktura zaliczkowa albo sprzedaży.
2) Klient chce zapłacić pro formę w mechanizmie podzielonej płatności. Czy to prawidłowe?
Tak. Mechanizm podzielonej płatności (MPP) stosuje się także do zaliczek, a w tytule przelewu zamiast numeru faktury wpisuje się wtedy słowo „zaliczka” (art. 108a ust. 1c ustawy o VAT). Przy towarach lub usługach z załącznika nr 15 do ustawy o VAT i kwocie należności powyżej 15 000 zł MPP jest obowiązkowy także dla zaliczki zapłaconej na podstawie pro formy (interpretacja z 3 lipca 2025 r., sygn. 0114-KDIP1-1.4012.458.2025.1.MM). Na fakturze zaliczkowej umieszczamy wtedy adnotację „mechanizm podzielonej płatności”.
3) Klient zrezygnował z zamówienia po wpłacie. Co z pro formą?
Pro formy nie korygujemy, bo nie wywołała skutków podatkowych. Jeżeli wystawiliśmy już fakturę zaliczkową, po zwrocie wpłaty wystawiamy fakturę korygującą (art. 106j ust. 1 pkt 4 ustawy o VAT), zob. Jak wystawić fakturę korygującą w KSeF krok po kroku.
IV. Zanim wystawimy pro formę w Fakturomanii – pytania kontrolne
Błędy przy pro formach powstają zwykle po wpłacie klienta, gdy brakuje faktury zaliczkowej albo VAT trafia do złego miesiąca. Odpowiedzi na trzy pytania wskazują, jakie dokumenty będą potrzebne.
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy klient zapłaci przed wydaniem towaru lub wykonaniem usługi? | Wystawiamy pro formę. Wpłata będzie zaliczką, VAT rozliczamy w miesiącu wpłaty (część II pkt 2). | Pro forma nie jest potrzebna, po sprzedaży wystawiamy od razu fakturę (Faktura sprzedaży krok po kroku). |
| b) Czy towar wydamy w tym samym miesiącu, w którym klient zapłaci? | Wystarczy jedna faktura sprzedaży, wystawiamy ją z listy proform (część V pkt 4) (art. 106b ust. 1a ustawy o VAT). | Firmie wystawiamy fakturę zaliczkową najpóźniej 15. dnia następnego miesiąca, a wpłatę konsumenta ewidencjonujemy na kasie albo w ESB. |
| c) Czy zamówienie obejmuje towary lub usługi z załącznika nr 15 powyżej 15 000 zł? | Klient płaci w MPP, z tytułem przelewu „zaliczka”, a na fakturze zaliczkowej umieszczamy adnotację „mechanizm podzielonej płatności”. | Klient płaci zwykłym przelewem, a MPP może zastosować dobrowolnie. |
Mając odpowiedzi na te pytania, możemy wystawić pro formę, co krok po kroku pokazujemy w części V.
V. Faktura pro forma w Fakturomanii krok po kroku
Pro formę wystawiamy w module Faktury. Formularz wygląda jak formularz faktury sprzedaży, ale nie ma pól KSeF (typu dokumentu i numeru KSeF), bo pro forma do KSeF nie trafia.
1) Otwarcie nowej pro formy
W lewym menu wybieramy Faktury > Wystaw proformę.
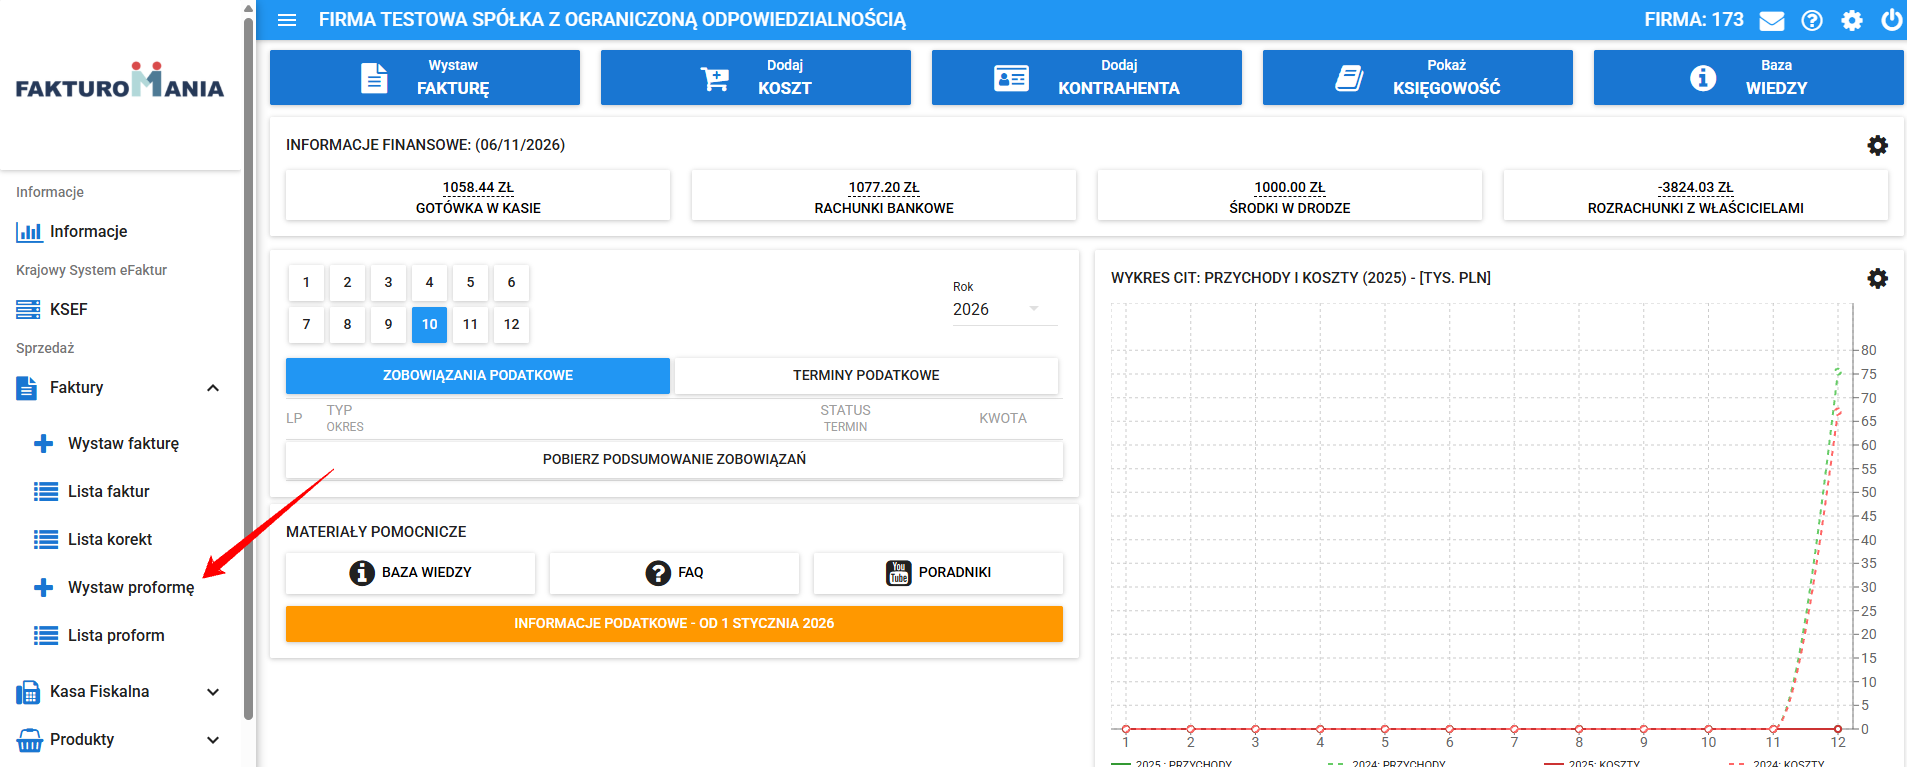
(1) Faktury – rozwijamy menu,
(2) Wystaw proformę – otwiera formularz nowej pro formy,
(3) Lista proform – wystawione pro formy (pkt 3 i 4).
2) Uzupełnienie pro formy
Otworzy się formularz Nowa faktura proforma. Uzupełniamy go sekcjami od góry, tak samo jak fakturę sprzedaży.
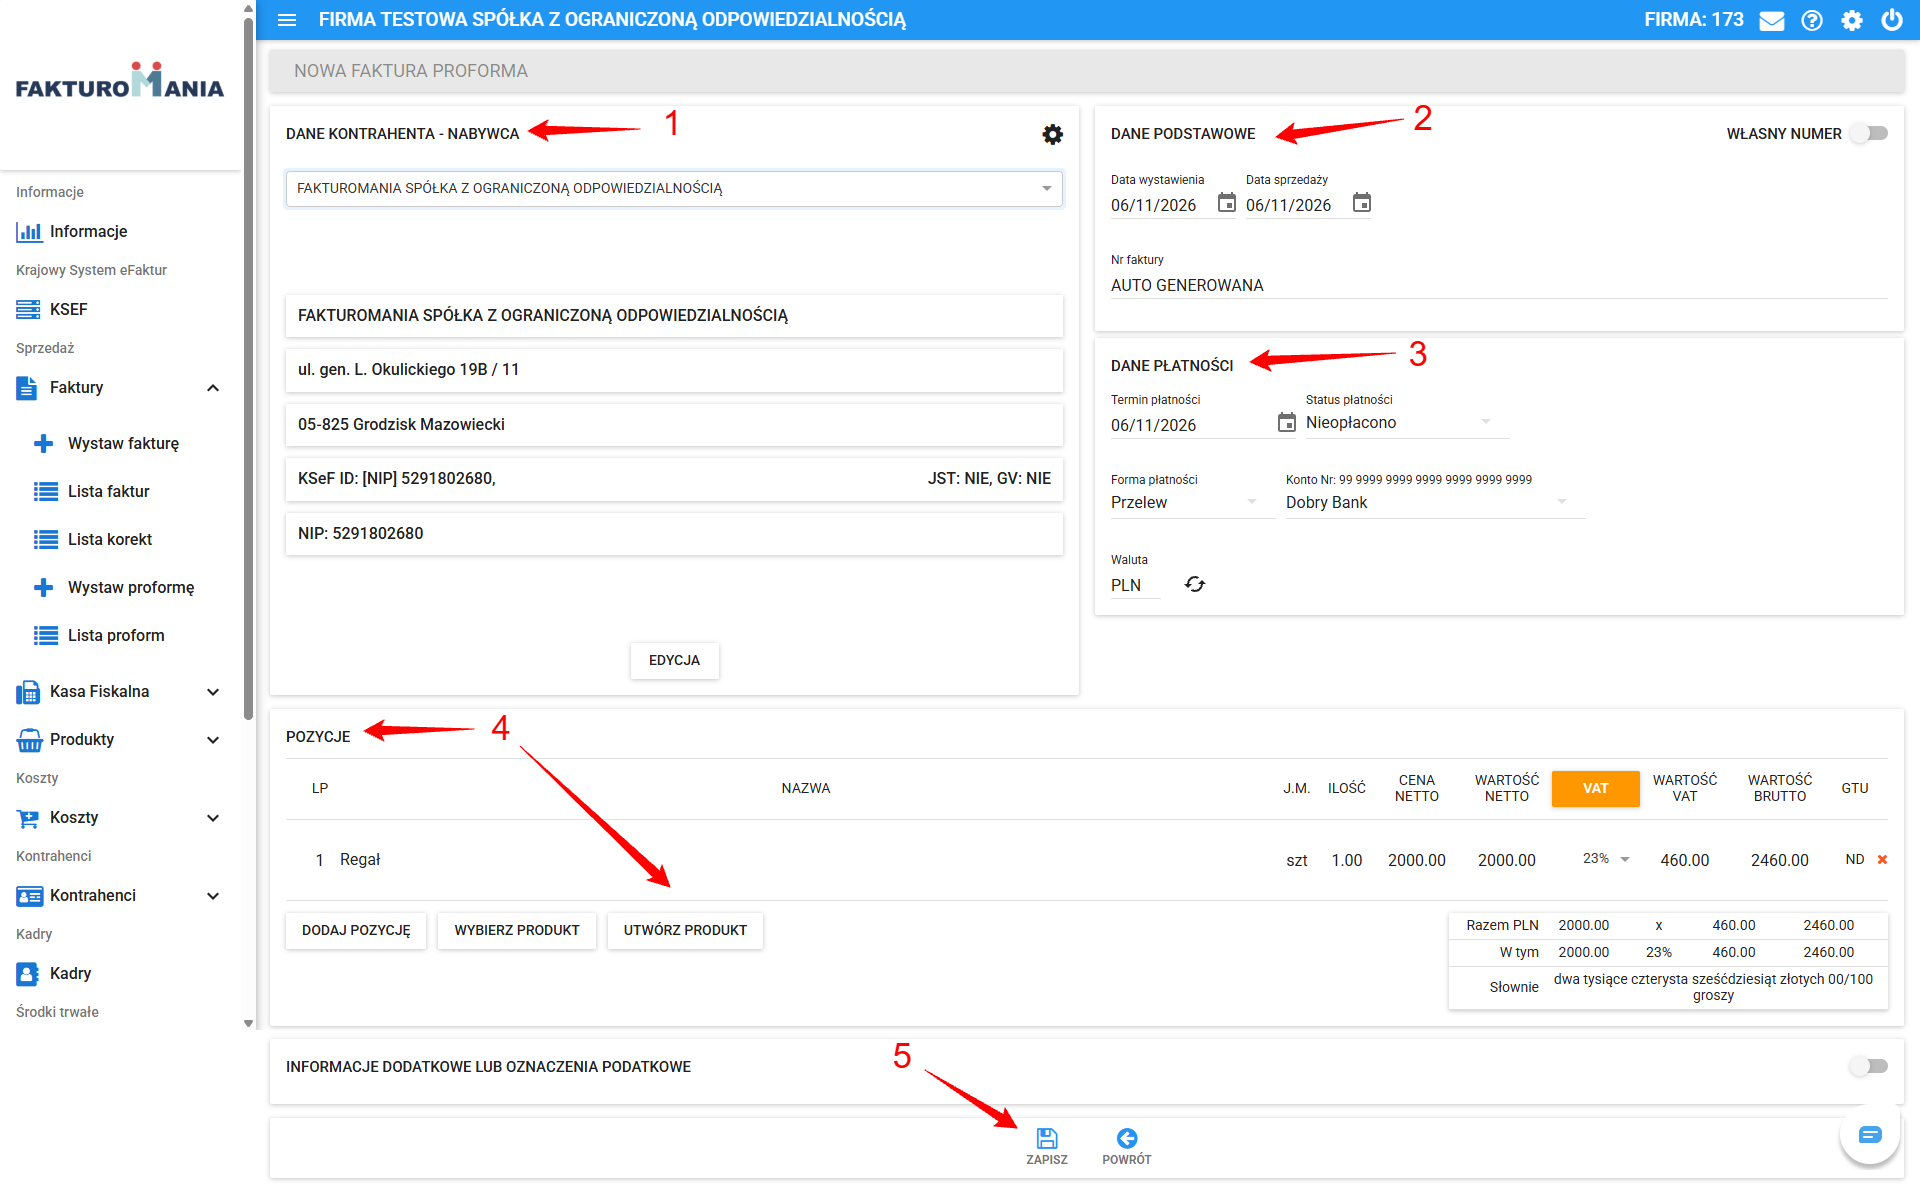
(1) Dane kontrahenta – nabywca – wybieramy kontrahenta z listy, wyszukujemy go w GUS albo dodajemy ręcznie. Te dane przejdą później na fakturę, więc od razu wskazujemy właściwego nabywcę.
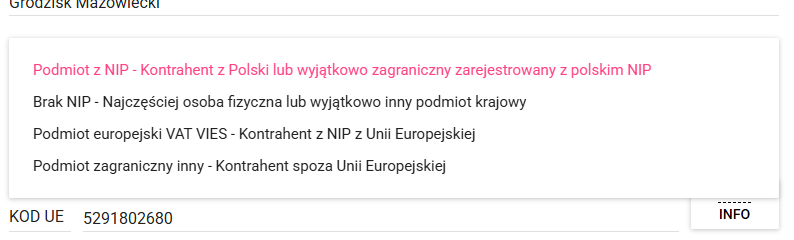
Kontrahentów można podzielić najogólniej na polskich albo zagranicznych podatników (z Unii Europejskiej zarejestowanych w VAT VIES albo spoza Unii Europejskiej).
Spośród polskich kontrahentów będziemy wyróżniali przedsiębiorców, jednostki z sektora publicznego albo osoby fizyczne (konsumentów).
(2) Dane podstawowe – data wystawienia, data sprzedaży i numer faktury.
Numer nadaje się automatycznie (Auto generowana), a przełącznik Własny numer pozwala wpisać własny.
(3) Dane płatności – termin płatności, forma płatności i waluta, czyli informacja dla klienta, do kiedy i jak ma zapłacić. Status płatności zostawiamy na Nieopłacono, wpłatę rozliczymy na fakturze, nie na pro formie.
(4) Pozycje – produkty, ilości i stawki VAT jak na przyszłej fakturze.
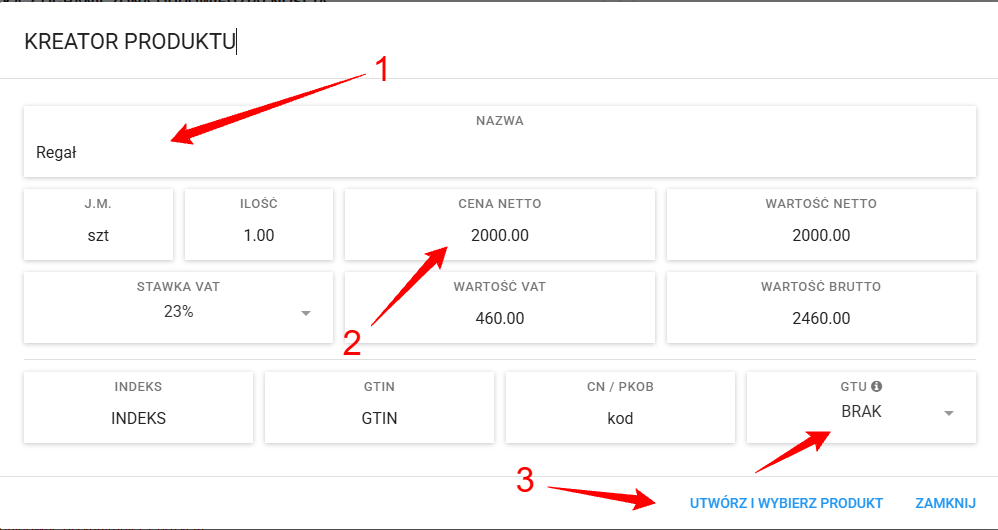
Niektóre rodzaje usług lub towarów podlegają obowiązkowi wykazywania specyficznych oznaczeń w pliku JPK_V7M/V7K. Z tego powodu w systemie wymagane jest jako pierwsze zdefiniowanie tudzież utworzenie "produktu" (którym jest towar albo usługa) z oznaczeniem odpowiedniej stawki VAT oraz ewentualnego kodu GTU lub jego braku, jeżeli taki produkt zostanie utworzony, to zostanie on skopiowany do faktury wystawianej na podstawie pro formy.
Pro formę zapisujemy przyciskiem Zapisz na dole formularza, co pozwoli ją następnie pobrać.
3) Lista proform i wysłanie pro formy klientowi
Zapisane pro formy znajdziemy w Faktury > Lista proform.
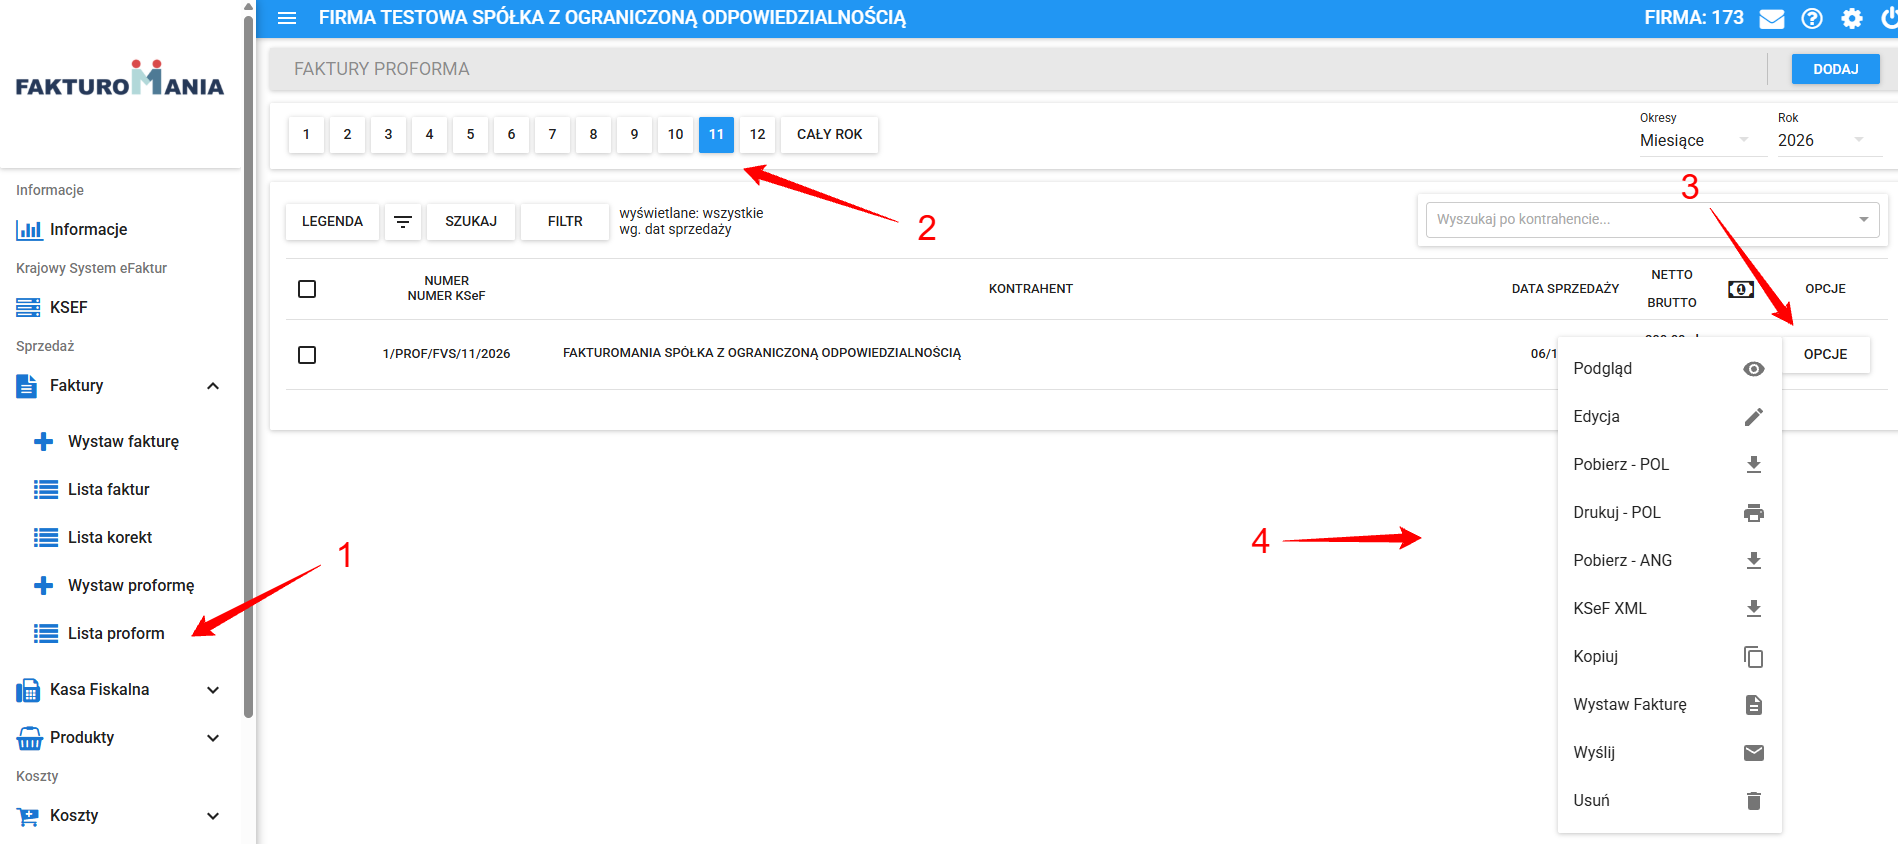
(1) Faktury proforma – lista pro form,
(2) wybór miesiąca i roku,
(3) kolumna Opcje – działania przy konkretnej pro formie, możliwość pobrania pro formy, jej edycji, wysyłki lub wystawienia faktury na podstawie pro formy.
Pro formę wysyłamy klientowi z menu Opcje przy dokumencie albo pobieramy jako PDF i wysyłamy e-mailem.
4) Wystawienie faktury na podstawie pro formy
Gdy klient zapłaci, a towar wydamy w tym samym miesiącu, albo po wydaniu towaru bez przedpłaty, przy pro formie wybieramy Opcje > Wystaw fakturę. Otworzy się formularz faktury sprzedaży uzupełniony danymi z pro formy poza danymi typu dokumentu KSeF, który przy wysyłce powinien zostać oznaczony na DI. Sprawdzamy datę sprzedaży, typ dokumentu KSeF i status płatności, zapisujemy fakturę i wysyłamy ją do KSeF (Jak wysłać fakturę sprzedażową do KSeF z Fakturomanii?).
Dane należy zaktulizować, tj. wskazać datę dostawy towaru lub wykonania usługi (datę sprzedaży) oraz termin, datę lub formę płatności.
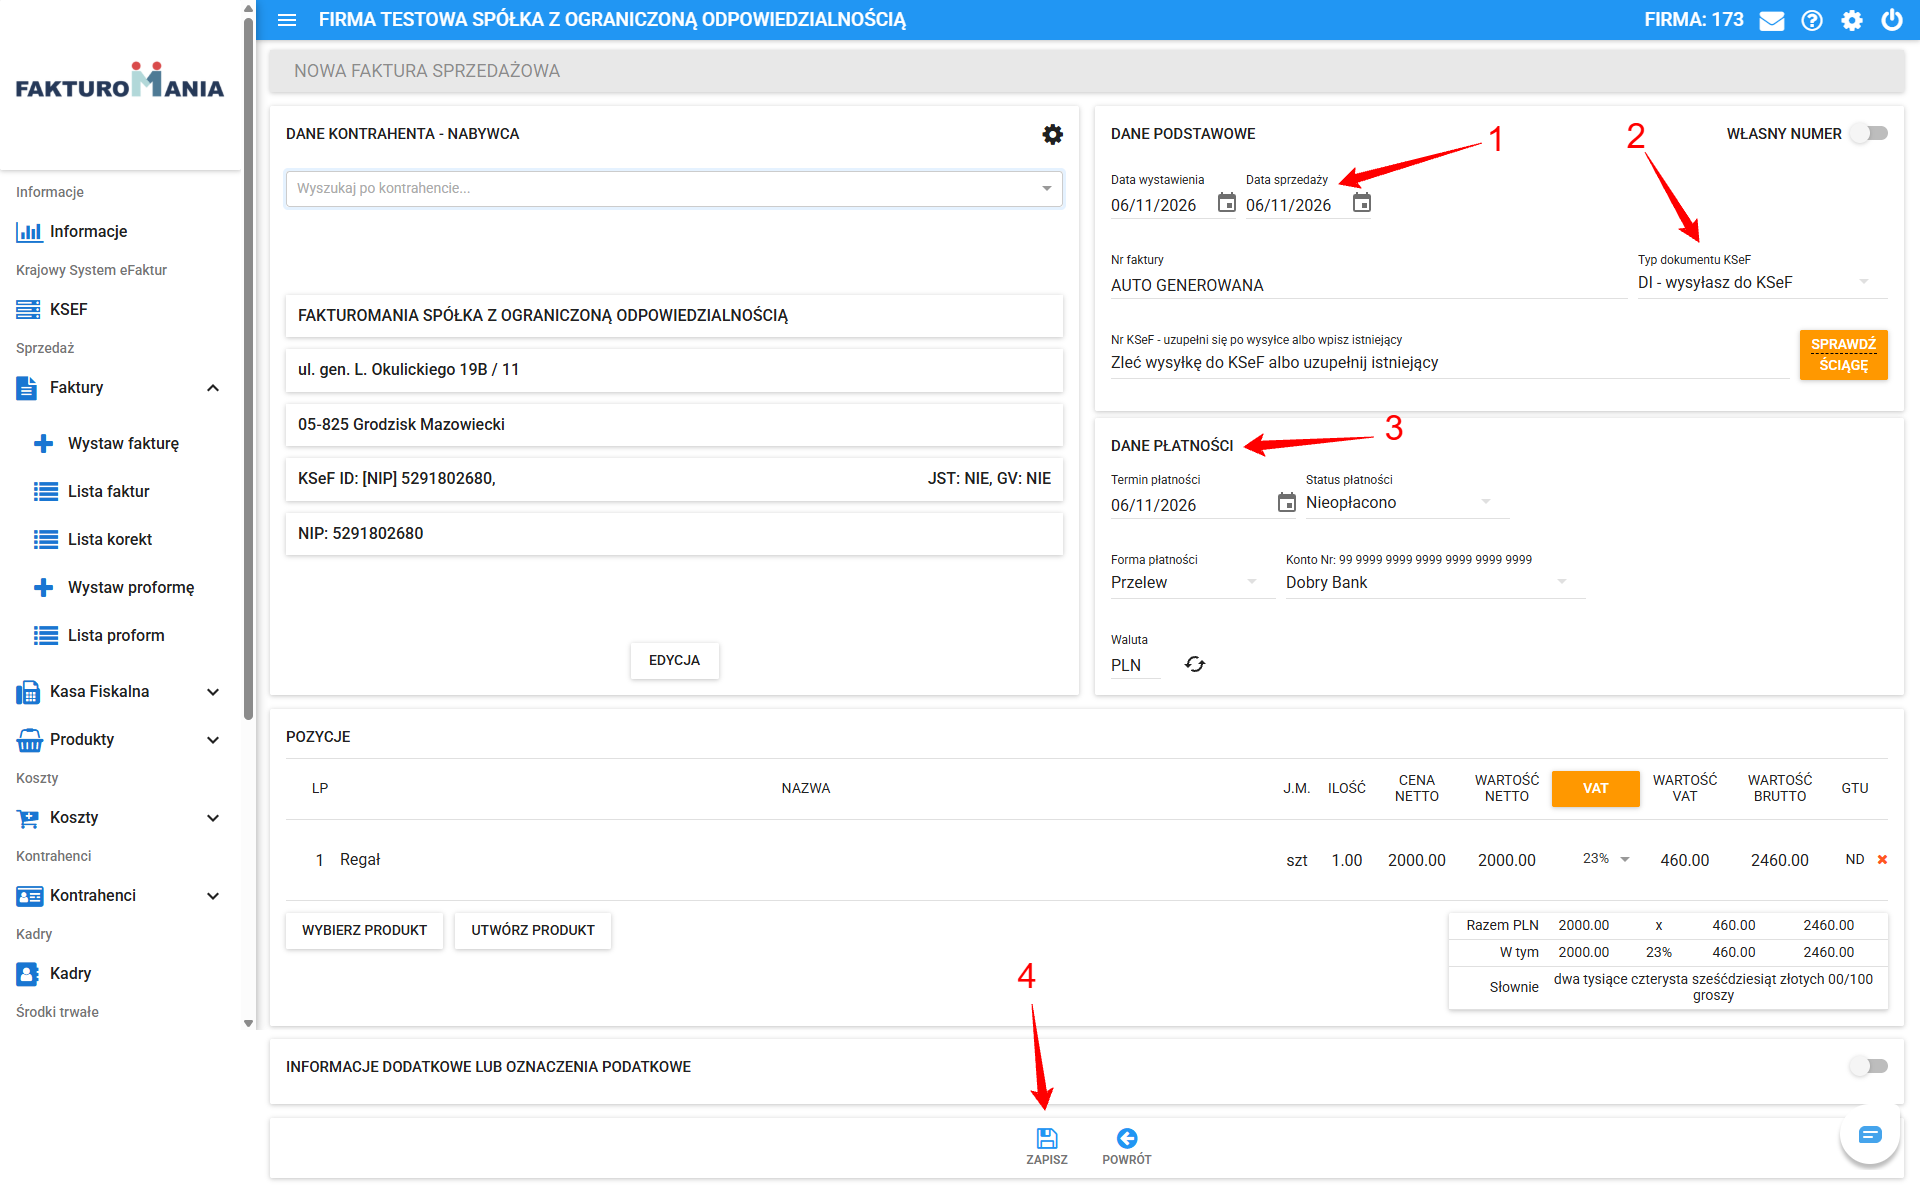
Jeżeli wpłata wpłynęła w innym miesiącu niż wydanie towaru, zamiast zwykłej faktury wystawiamy fakturę zaliczkową, a po realizacji zamówienia fakturę końcową.
Sama pro forma nie trafia do ksiąg ani do JPK_V7, dlatego po wystawieniu faktury nie wykonujemy przy niej żadnych dodatkowych operacji.