
Sprzedajemy towary lub usługi osobom prywatnym, a każdą sprzedaż rejestrujemy na kasie fiskalnej?
Kasa zapisuje każdy paragon, ale do ewidencji VAT i ksiąg rachunkowych spółki nie przenosimy pojedynczych paragonów. Przenosimy jeden zbiorczy dokument – raport z kasy fiskalnej, najczęściej raport okresowy miesięczny lub dobowy, który w pliku JPK_V7 oznaczamy symbolem RO.
W niniejszym materiale omawiamy trzy sposoby ewidencji sprzedaży na rzecz osób fizycznych, wyjaśniamy, kiedy kasa jest obowiązkowa, jakie raporty wystawia kasa i jak raport wykazać w JPK_V7 oraz w księgach spółki. Na końcu znajdą Państwo najczęstsze pytania (Q&A), pytania kontrolne i instrukcję wprowadzenia raportu do Fakturomanii krok po kroku.
Sprzedaż zwolnioną z obowiązku stosowania kasy opisaliśmy w odrębnym materiale Ewidencja sprzedaży bezrachunkowej krok po kroku, faktury wystawiane do paragonów w materiale Faktura do paragonu krok po kroku, a faktury wystawiane na rzecz osób fizycznych w Faktura bez NIP dla osoby fizycznej krok po kroku.
SPIS TREŚCI
I. Trzy sposoby ewidencji sprzedaży na rzecz osób fizycznych
1) Kasa fiskalna i raport z kasy (RO) – sposób 1
2) Ewidencja sprzedaży bezrachunkowej (WEW) – sposób 2
3) Faktura do każdej sprzedaży, wykazywana pojedynczo – sposób 3
II. Kiedy kasa fiskalna jest obowiązkowa
1) Sprzedaż dla osób prywatnych rejestrujemy na kasie – ogólna zasada
2) Zwolnienia z kasy – w skrócie
III. Raporty z kasy fiskalnej – dobowy i miesięczny
1) Jakie raporty wystawia kasa
2) Raport dobowy czy miesięczny – który wprowadzić do Fakturomanii
3) Data raportu i miesiąc rozliczenia
4) Sprzedaż wysyłkowa opłacona z góry – paragon, VAT i przychód w CIT
IV. Raport z kasy i faktury do paragonów w JPK_V7
1) Raport z kasy – oznaczenie RO
2) Faktura do paragonu – oznaczenie FP
3) Kasa a KSeF w 2026 i 2027 r.
V. Raport z kasy w CIT i w księgach rachunkowych spółki
2) Raport w księgach i rozliczenie utargu
1) Czy do Fakturomanii wprowadzamy każdy paragon?
2) Klient zapłacił przelewem z góry, a towar odbierze w kolejnym miesiącu. Kiedy wystawić paragon?
3) Klient zwrócił towar kupiony na paragon. Czy zmieniamy raport?
4) Pomyliliśmy się przy wystawianiu paragonu. Co dalej?
6) Czy faktura do paragonu dla osoby prywatnej też ma oznaczenie FP?
7) Kasa online wysyła dane do urzędu. Czy raport i tak trzeba wprowadzać?
VII. Zanim wprowadzimy raport z kasy do Fakturomanii – pytania kontrolne
VIII. Raport z kasy fiskalnej w Fakturomanii krok po kroku
4) Informacje dodatkowe lub oznaczenia podatkowe
5) Zapis i zatwierdzenie raportu
6) Rozliczenie utargu w module Finanse
I. Trzy sposoby ewidencji sprzedaży na rzecz osób fizycznych
Sprzedaż na rzecz osób fizycznych nieprowadzących działalności gospodarczej (konsumentów) oraz rolników ryczałtowych możemy udokumentować i wykazać w ewidencji VAT na trzy sposoby. Wybór nie zawsze należy do nas, to, czy musimy stosować kasę fiskalną, wynika po prostu z przepisów.
1) Kasa fiskalna i raport z kasy (RO) – sposób 1
Każdą sprzedaż rejestrujemy na kasie fiskalnej i wydajemy klientowi paragon. Do ewidencji VAT i ksiąg spółki nie przenosimy pojedynczych paragonów, tylko zbiorczy raport z kasy, najczęściej raport okresowy (miesięczny), który w JPK_V7 jest oznaczony symbolem RO.
Jeżeli klient poprosi o fakturę do paragonu, wystawiamy ją w takim przypadku z oznaczeniem FP. Taka faktura nie zwiększa już sprzedaży, bo ta jest ujęta w raporcie (art. 109 ust. 3d ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług, dalej: ustawa o VAT). Zasady prowadzenia raportów omawiamy w części III.
2) Ewidencja sprzedaży bezrachunkowej (WEW) – sposób 2
Jeżeli spółce przysługuje zwolnienie z kasy, np. sprzedaje towary wysyłkowo i otrzymuje zapłatę w całości przelewem albo jej sprzedaż dla osób prywatnych nie przekracza 20 000 zł rocznie, sprzedaż ewidencjonujemy bez kasy. Do JPK_V7 przenosimy ją zbiorczo, na podstawie dokumentu wewnętrznego z oznaczeniem WEW. W Fakturomanii jest to ewidencja sprzedaży bezrachunkowej, np. ESB 9/2026.
Zwolnienia i zasady prowadzenia takiej ewidencji opisaliśmy w materiale Ewidencja sprzedaży bezrachunkowej krok po kroku.
3) Faktura do każdej sprzedaży, wykazywana pojedynczo – sposób 3
Spółka zwolniona z kasy może również dokumentować każdą sprzedaż fakturą poza KSeF (tzw. typ BFK) albo w KSeF i wykazywać w JPK_V7 każdą fakturę osobno, bez oznaczenia FP. Przy kilku fakturach miesięcznie to wygodne rozwiązanie, ale przy sprzedaży masowej to najbardziej pracochłonny wariant.
W materiale Ewidencja sprzedaży bezrachunkowej krok po kroku pokazujemy, kiedy faktury dla konsumentów można zamiast tego zebrać w jednym zestawieniu z oznaczeniem WEW, zgodnie z jednolitą linią interpretacji Dyrektora Krajowej Informacji Skarbowej (KIS).
4) Trzy sposoby w pigułce
| Element | 1. Kasa fiskalna | 2. Ewidencja bezrachunkowa | 3. Faktury pojedynczo |
|---|---|---|---|
| Kiedy stosujemy | obowiązek kasy (art. 111 ust. 1 ustawy o VAT) albo kasa stosowana dobrowolnie | przysługuje zwolnienie z kasy | przysługuje zwolnienie z kasy, a każdą sprzedaż dokumentujemy fakturą |
| Dokument dla klienta | paragon, a na żądanie faktura do paragonu | brak obowiązku, na żądanie faktura | faktura |
| Dowód do ewidencji VAT | raport z kasy (dobowy albo miesięczny) | zestawienie sprzedaży, np. z systemu sklepu | każda faktura |
| JPK_V7 | RO zbiorczo, faktury do paragonów z FP (nie zwiększają sprzedaży) | WEW zbiorczo | każda faktura osobno BFK albo numer KSeF, bez FP |
| Fakturomania | Kasa Fiskalna > Dodaj raport, np. ROM 9/2026 | Kasa Fiskalna > Dodaj raport, np. ESB 9/2026, pole Sprzedaż bez użycia kasy rejestrującej = TAK | Faktury > Wystaw fakturę, typ podmiotu Brak NIP |
| Nakład pracy | niski – jeden dokument w miesiącu | niski – jeden dokument w miesiącu | wysoki – każda faktura osobno |
II. Kiedy kasa fiskalna jest obowiązkowa
1) Sprzedaż dla osób prywatnych rejestrujemy na kasie – ogólna zasada
Zgodnie z art. 111 ust. 1 ustawy o VAT „Podatnicy dokonujący sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych są obowiązani prowadzić ewidencję sprzedaży przy zastosowaniu kas rejestrujących”.
O obowiązku decyduje więc status nabywcy, a nie forma prawna sprzedawcy. Spółka z o.o. sprzedająca konsumentom podlega tym samym zasadom co sklep osiedlowy, a sprzedaż dla firm (B2B) nie wymaga kasy, nawet gdy klient płaci gotówką.
Brak kasy mimo obowiązku jest kosztowny, naczelnik urzędu skarbowego ustala bowiem w przypadku braku kasy dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty podatku naliczonego przy nabyciu towarów i usług za okres do rozpoczęcia ewidencji na kasie (art. 111 ust. 2 ustawy o VAT). Kasa musi też działać przez cały czas sprzedaży, jeżeli z przyczyn od nas niezależnych przestanie działać, sprzedaż rejestrujemy na kasie rezerwowej, a gdy to niemożliwe, nie możemy sprzedawać (art. 111 ust. 3).
2) Zwolnienia z kasy – w skrócie
Rozporządzenie Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących (Dz. U. poz. 1902, ze zm.), dalej: rozporządzenie w sprawie zwolnień, pozwala w określonych sytuacjach nie stosować kasy fiskalnej. Zwolnienia obowiązują w danym roku podatkowym i „nie dłużej jednak niż do dnia 31 grudnia 2027 r.” (§ 2 ust. 1 i § 3 ust. 1). Podatnicy najczęściej korzystają z trzech rodzajów zwolnień:
a) zwolnienie podmiotowe z kasy – sprzedaż dla osób fizycznych i rolników ryczałtowych w poprzednim roku nie przekroczyła 20 000 zł netto (§ 3 ust. 1 pkt 1), a u spółek, które dopiero zaczynają taką sprzedaż, jej przewidywana wartość w proporcji do okresu sprzedaży nie przekroczy 20 000 zł (§ 3 ust. 1 pkt 2),
b) zwolnienia przedmiotowe z kasy – m.in. sprzedaż wysyłkowa (pocztą lub kurierem) opłacona w całości przez bank lub pocztę (poz. 41 załącznika) i usługi dla osób prywatnych opłacone w całości w ten sam sposób (poz. 42 załącznika),
c) zwolnienie ze względu na udział – ponad 80% sprzedaży dla osób fizycznych stanowią czynności zwolnione wymienione w części I załącznika (§ 3 ust. 1 pkt 3).
Ze zwolnień nie korzystają m.in. dostawy sprzętu komputerowego, elektroniki i sprzętu fotograficznego, części samochodowych, paliw, alkoholu, wyrobów tytoniowych, perfum i wyrobów z metali szlachetnych, a także usługi naprawy pojazdów, fryzjerskie i kosmetyczne, gastronomiczne, prawnicze, doradztwa podatkowego i opieki medycznej świadczonej przez lekarzy (§ 4 ust. 1 rozporządzenia w sprawie zwolnień), z wyjątkami wymienionymi w § 4 ust. 2 i 3. Spółka korzystająca ze zwolnienia podmiotowego traci je z chwilą wykonania takiej czynności (§ 5 ust. 2).
3) Ulga na zakup kasy
Spółka, która w terminie rozpoczęła ewidencję na kasie online, może odliczyć od VAT należnego 90% ceny zakupu kasy (bez podatku), nie więcej niż 700 zł za każdą kasę, pod warunkiem że kupiła ją nie później niż 6 miesięcy od rozpoczęcia ewidencji (art. 111 ust. 4 ustawy o VAT). Ulgę trzeba zwrócić m.in. wtedy, gdy w ciągu 3 lat od rozpoczęcia ewidencji spółka zakończy działalność albo nie podda kasy obowiązkowemu przeglądowi technicznemu (art. 111 ust. 6).
Wprowadzenie faktury za kasę opisaliśmy w materiale Jak dodać fakturę za zakup kasy fiskalnej z ulgą albo bez ulgi?. Ogólne informacje o kasach znajdą Państwo także na stronie biznes.gov.pl.
III. Raporty z kasy fiskalnej – dobowy i miesięczny
1) Jakie raporty wystawia kasa
Raport fiskalny to zestawienie sprzedaży zapisanej w pamięci kasy. Zgodnie z § 2 pkt 29 rozporządzenia w sprawie kas raport zawiera „w szczególności dane sumaryczne o wartości sprzedaży i wysokości podatku należnego w ujęciu według poszczególnych stawek podatku oraz wartości sprzedaży zwolnionej od podatku odpowiednio za daną dobę, wybrany okres lub cały okres pracy kasy”.
W praktyce interesują nas dwa raporty (§ 6 ust. 1 pkt 3 i 4 rozporządzenia w sprawie kas):
a) raport fiskalny dobowy – wystawiamy go „po zakończeniu sprzedaży za dany dzień, nie później niż przed dokonaniem pierwszej sprzedaży w dniu następnym”,
b) raport fiskalny okresowy (miesięczny) – wystawiamy go „po zakończeniu sprzedaży za dany miesiąc, w terminie do 25. dnia miesiąca następującego po danym miesiącu”, a przy kasach online zamiast niego możemy wystawić łączny raport fiskalny okresowy (miesięczny).
Raport miesięczny sumuje sprzedaż z raportów dobowych z całego miesiąca, dlatego jest najwygodniejszą podstawą ewidencji VAT, zamiast trzydziestu raportów dobowych wprowadzamy jeden dokument. Na kasie każda stawka VAT ma swoją literę: A – 23%, B – 8%, C – 5%, D – 0%, E – zwolnienie (§ 6 ust. 1 pkt 5), dlatego kwoty z raportu przepisujemy według liter.
2) Raport dobowy czy miesięczny – który wprowadzić do Fakturomanii
Ewidencja VAT może opierać się na raportach dobowych albo na raporcie miesięcznym. Ważne, aby wybrać jeden wariant i stosować go konsekwentnie, bo raport miesięczny obejmuje te same transakcje co raporty dobowe.
| Raport | Kiedy wybrać | Płatności w Fakturomanii |
|---|---|---|
| Dobowy | sprzedaż głównie gotówkowa, codzienne rozliczanie utargu | płatności gotówką i online z danego dnia, data płatności równa dacie raportu |
| Miesięczny, np. ROM 9/2026 | większość spółek – jeden dokument za miesiąc | cała sprzedaż w polu Płatności online, data płatności – pierwszy dzień miesiąca; faktyczne wpływy w module Finanse |
3) Data raportu i miesiąc rozliczenia
O tym, do którego miesiąca trafi raport, decyduje data ostatniej sprzedaży, którą obejmuje. Zgodnie z pkt 13 części II załącznika do rozporządzenia Ministra Finansów, Inwestycji i Rozwoju z dnia 15 października 2019 r. w sprawie szczegółowego zakresu danych zawartych w deklaracjach podatkowych i w ewidencji w zakresie podatku od towarów i usług (Dz. U. poz. 1988, ze zm.), dalej: rozporządzenie JPK, „W przypadku zdarzeń wykazywanych w ewidencji na podstawie zbiorczych dowodów podatnicy ujmują je według daty ostatniego zdarzenia objętego tym dowodem”.
Raport miesięczny za wrzesień wprowadzamy więc z datą sprzedaży 30 września i wykazujemy w JPK_V7 za wrzesień, także wtedy, gdy wydrukujemy go 1 października.
Szczególna zasada dotyczy przedpłat. Gdy klient zapłaci przelewem przed wydaniem towaru, paragon wystawiamy „niezwłocznie po jej uznaniu na rachunku podatnika, nie później niż z końcem miesiąca, w którym została uznana na rachunku podatnika”, a jeżeli wcześniej wydamy towar, to najpóźniej przy sprzedaży (§ 6 ust. 1 pkt 2 lit. b rozporządzenia w sprawie kas). Przedpłatę gotówką nabijamy na kasę od razu (§ 6 ust. 1 pkt 2 lit. a). Sprzedaż wysyłkową opłaconą z góry omawiamy w pkt 4.
4) Sprzedaż wysyłkowa opłacona z góry – paragon, VAT i przychód w CIT
W sklepie internetowym klient zwykle płaci całą cenę przy składaniu zamówienia, a towar wysyłamy kilka dni później – często już w kolejnym miesiącu. Jeżeli taka sprzedaż nie korzysta ze zwolnienia z kasy (np. sprzedajemy elektronikę albo część klientów płaci gotówką), rejestrujemy ją na kasie i musimy ustalić trzy daty: wystawienia paragonu, rozliczenia VAT i powstania przychodu w CIT.
a) Paragon – przy zapłacie przelewem wystawiamy go niezwłocznie po uznaniu zapłaty na rachunku, najpóźniej z końcem miesiąca wpływu (pkt 3 wyżej). Zamówienie opłacone 29 września musi więc mieć paragon najpóźniej 30 września, nawet jeśli paczkę nadamy 2 października.
b) VAT – zgodnie z art. 19a ust. 8 ustawy o VAT „Jeżeli przed dokonaniem dostawy towaru lub wykonaniem usługi otrzymano całość lub część zapłaty [...] obowiązek podatkowy powstaje z chwilą jej otrzymania w odniesieniu do otrzymanej kwoty”. Sprzedaż trafia więc do raportu i JPK_V7 za miesiąc zapłaty, a po wysyłce w kolejnym miesiącu nie wykazujemy jej ponownie.
c) CIT – tu decyduje charakter wpłaty, a nie jej wysokość. Zaliczka na poczet dostawy, która nastąpi w kolejnym okresie, nie jest przychodem (art. 12 ust. 4 pkt 1 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych, dalej: ustawa o CIT). Gdy jednak klient kupił towar w sklepie internetowym i po prostu zapłacił z góry, jest to zapłata ceny, a przychód powstaje w dniu jej otrzymania (art. 12 ust. 3a pkt 2 ustawy o CIT – „nie później niż dzień [...] uregulowania należności”).
Takie stanowisko zajął Dyrektor KIS w interpretacji z 6 czerwca 2022 r., sygn. 0111-KDIB1-1.4010.135.2022.1.AND, a utrzymały je WSA we Wrocławiu (wyrok z 30 maja 2023 r., sygn. I SA/Wr 537/22) i NSA (wyrok z 3 kwietnia 2024 r., sygn. II FSK 1796/23). NSA wyjaśnił, że możliwość zwrotu z regulaminu sklepu nie zmienia charakteru wpłaty: „O zaliczce (nawet 100%) byłaby mowa w sytuacji gdyby należność była uiszczona w związku z deklaracją nabycia towaru, a nie - jak w niniejszej sprawie - w związku z jego zakupem”. Podobnie Dyrektor KIS w interpretacji z 9 października 2023 r., sygn. 0111-KDIB1-2.4010.415.2023.1.END.
Inaczej jest, gdy klient wpłaca zwrotną przedpłatę na poczet towaru, który dopiero sprowadzimy albo wykonamy na jego indywidualne zamówienie. Wtedy wpłata jest zaliczką, a przychód powstaje w dniu wydania towaru (interpretacja z 27 marca 2025 r., sygn. 0111-KDIB1-2.4010.59.2025.2.ANK). Rozliczenie takich zaliczek opisaliśmy w materiale Zaliczka i faktura zaliczkowa krok po kroku.
| Sytuacja | VAT | Przychód w CIT |
|---|---|---|
| Zamówienie w sklepie internetowym opłacone 29.09.2026 r., wysłane 2.10.2026 r. | wrzesień – raport ROM 9/2026, paragon najpóźniej 30.09.2026 r. | wrzesień – dzień zapłaty (zapłata ceny) |
| Meble na indywidualne zamówienie: zwrotna zaliczka 30% we wrześniu, dostawa i dopłata w październiku | wrzesień – od zaliczki, październik – od dopłaty | październik – dzień wydania towaru (zaliczka) |
W typowym sklepie internetowym VAT i przychód w CIT przypadają więc na ten sam miesiąc – miesiąc zapłaty. Raport z kasy obejmuje taką sprzedaż w całości, a przychodu nie trzeba przenosić w czasie zapisem UAT ani rozliczeniem międzyokresowym.
Opisane zasady dotyczą sprzedaży wysyłkowej w kraju. Wysyłka do konsumentów w innych krajach UE to wewnątrzwspólnotowa sprzedaż towarów na odległość (WSTO), dla której obowiązują odrębne zasady, m.in. obowiązek wystawienia faktury także przy przedpłacie, chyba że spółka rozlicza tę sprzedaż w procedurze OSS (art. 106b ust. 1 pkt 2 i 4 ustawy o VAT).
IV. Raport z kasy i faktury do paragonów w JPK_V7
1) Raport z kasy – oznaczenie RO
Sprzedaż z kasy wykazujemy w JPK_V7 zbiorczo. Zgodnie z § 10 ust. 1 pkt 8 rozporządzenia JPK ewidencja zawiera „wartość sprzedaży bez podatku (netto) oraz wysokość podatku należnego, w podziale na stawki podatku oraz sprzedaż zwolnioną od podatku, wynikające ze zbiorczych dowodów sprzedaży z kas rejestrujących”.
Raport oznaczamy symbolem RO, czyli „zbiorczy dowód sprzedaży z kas rejestrujących” (§ 10 ust. 5 pkt 2 lit. b rozporządzenia JPK). Jako dowód inny niż faktura raport otrzymuje też oznaczenie DI, a w miejscu danych nabywcy – „BRAK”. Do raportu nie stosujemy kodów GTU ani oznaczeń procedur, np. TP (§ 10 ust. 3a i 4a). Fakturomania nadaje te oznaczenia automatycznie.
Raport jest obowiązkowy także wtedy, gdy do części paragonów wystawiliśmy faktury. Jak wskazał Dyrektor KIS, „Sporządzanie zbiorczego zapisu „RO” jest obowiązkowe, również wówczas gdy wystawicie Państwo fakturę i oznaczycie „FP”.” (interpretacja z 6 czerwca 2022 r., sygn. 0113-KDIPT1-3.4012.523.2020.9.ALN).
2) Faktura do paragonu – oznaczenie FP
Klient, który zapłacił na kasie, może poprosić o fakturę. Sprzedaż jest już w raporcie, więc faktura nie może jej powiększyć. Zgodnie z art. 109 ust. 3d ustawy o VAT „Faktury, o których mowa w art. 106h ust. 1, ujmuje się w ewidencji [...] w okresie rozliczeniowym, w którym zostały wystawione. Faktury te nie zwiększają wartości sprzedaży oraz podatku należnego za okres, w którym zostały ujęte w tej ewidencji”.
W JPK_V7 taką fakturę oznaczamy symbolem FP, a w Fakturomanii w polu FP w sekcji Informacje dodatkowe lub oznaczenia podatkowe wybieramy TAK. Od 1 lutego do 31 grudnia 2026 r. oznaczenie FP obejmuje również faktury wystawione przy użyciu kasy (§ 11c rozporządzenia JPK, art. 145n ust. 4 ustawy o VAT).
Fakturę do paragonu dla firmy wystawimy tylko wtedy, gdy paragon zawiera jej NIP (art. 106b ust. 5 ustawy o VAT). Faktura wystawiona z naruszeniem tej zasady grozi sankcją w wysokości 100% VAT wykazanego na fakturze (art. 106b ust. 6). Szczegóły opisaliśmy w materiale Faktura do paragonu krok po kroku.
3) Kasa a KSeF w 2026 i 2027 r.
Fakturę do paragonu dla firmy wystawiamy w KSeF, a w JPK_V7 wykazujemy ją z numerem KSeF i oznaczeniem FP. Fakturę dla osoby prywatnej możemy wystawić poza KSeF (art. 106ga ust. 2 pkt 4 ustawy o VAT), wtedy ma ona typ BFK i również oznaczenie FP.
Do końca 2026 r. spółka może jeszcze wystawiać faktury przy użyciu kasy i traktować paragon z NIP nabywcy do 450 zł jako fakturę (art. 145n ust. 1). Od 1 stycznia 2027 r. kasa będzie służyć wyłącznie do paragonów – zgodnie z nowym brzmieniem art. 111 ust. 3a pkt 1 ustawy o VAT podatnicy będą obowiązani „wystawić i wydać nabywcy paragon fiskalny z każdej sprzedaży”, a faktury, także do paragonów, będziemy wystawiać poza kasą.
V. Raport z kasy w CIT i w księgach rachunkowych spółki
1) Przychód w CIT
Ustawa o CIT nie zawiera szczególnych zasad dla sprzedaży detalicznej. Zgodnie z art. 12 ust. 3a ustawy o CIT „za datę powstania przychodu [...] uważa się [...] dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień: 1) wystawienia faktury albo 2) uregulowania należności”.
Przychód ze sprzedaży na kasie powstaje więc w dniu wydania towaru lub wykonania usługi, w praktyce w dniu wystawienia paragonu, a gdy klient zapłacił wcześniej (np. w sklepie internetowym) – w dniu zapłaty (zob. część III pkt 4). Raport miesięczny zbiera przychody z całego miesiąca, co wystarcza do rozliczenia miesięcznych zaliczek na CIT. Przychodem jest kwota netto, bo należny VAT nie jest przychodem (art. 12 ust. 4 pkt 9 ustawy o CIT).
2) Raport w księgach i rozliczenie utargu
W księgach raport z kasy jest dowodem zbiorczym. Zgodnie z art. 20 ust. 3 pkt 1 ustawy z dnia 29 września 1994 r. o rachunkowości (dalej: ustawa o rachunkowości) podstawą zapisów mogą być dowody „zbiorcze – służące do dokonania łącznych zapisów zbioru dowodów źródłowych, które muszą być w dowodzie zbiorczym pojedynczo wymienione”. Raport miesięczny zestawia sprzedaż z raportów dobowych, dlatego raporty dobowe przechowujemy razem z nim.
Sprzedaż z raportu jest od razu zapłacona, klient zapłacił przy kasie gotówką lub kartą. Fakturomania księgowo rozlicza ją przez tzw. środki w drodze, całą wartość raportu miesięcznego wpisujemy jako płatność online z datą pierwszego dnia miesiąca, a faktyczne wpływy, czyli utarg gotówkowy i przelewy od operatora terminala, wprowadzamy w module Finanse.
Przykład – raport miesięczny za wrzesień 2026 r.
| Element | Dane |
|---|---|
| Raport | ROM 9/2026 – raport okresowy (miesięczny) za 1–30.09.2026 r., wystawiony 30.09.2026 r. |
| Sprzedaż według raportu | stawka 23% (litera A): netto 1 000,00 zł, VAT 230,00 zł, brutto 1 230,00 zł |
| Formy zapłaty | karta płatnicza (terminal) – 1 230,00 zł |
| Wpływy na rachunek bankowy | trzy przelewy od operatora terminala: 224,00 zł (10.09.2026 r.), 488,00 zł (17.09.2026 r.) i 488,00 zł (24.09.2026 r.) – razem 1 200,00 zł (WB 9/2026) |
| Prowizja operatora | 30,00 zł (1 230,00 zł − 1 200,00 zł) – potrącona z przelewów, rozliczana fakturą kosztową operatora |
| JPK_V7M za wrzesień 2026 r. | raport z oznaczeniem RO: K_19 1 000,00 zł, K_20 230,00 zł |
| CIT | przychód ze sprzedaży we wrześniu 2026 r. – 1 000,00 zł, prowizja operatora 30,00 zł – koszt na podstawie jego faktury |
Przykładowe operacje
| Operacja | Wn | Ma | Kwota |
|---|---|---|---|
| Raport ROM 9/2026 – sprzedaż | Pozostałe rozrachunki | Przychody z podstawowej działalności operacyjnej / Rozrachunki z tytułu VAT | 1 230,00 zł (1 000,00 / 230,00) |
| Płatność z raportu (1.09.2026 r.) | 135 Środki pieniężne w drodze | Pozostałe rozrachunki | 1 230,00 zł |
| Wpływ środków w drodze do banku – przelew od operatora (10.09.2026 r.) | 130 Rachunek bankowy | 135 Środki pieniężne w drodze | 224,00 zł |
| Wpływ środków w drodze do banku – przelew od operatora (17.09.2026 r.) | 130 Rachunek bankowy | 135 Środki pieniężne w drodze | 488,00 zł |
| Wpływ środków w drodze do banku – przelew od operatora (24.09.2026 r.) | 130 Rachunek bankowy | 135 Środki pieniężne w drodze | 488,00 zł |
| Prowizja operatora – faktura kosztowa z formą płatności Kompensata 135 | Usługi obce (przez rozrachunki z operatorem) | 135 Środki pieniężne w drodze | 30,00 zł |
Po tych operacjach saldo konta 135 Środki pieniężne w drodze wynosi zero (1 230,00 − 224,00 − 488,00 − 488,00 − 30,00 = 0,00 zł). Saldo inne niż zero na koniec miesiąca podpowiada, że któregoś wpływu jeszcze nie rozliczyliśmy, np. przelewu od operatora za ostatnie dni miesiąca, który wpłynie w kolejnym miesiącu.
Prowizja nie zmniejsza przychodu ani podstawy opodatkowania VAT, bo klienci zapłacili 1 230,00 zł. Fakturę operatora wprowadzamy w Koszty > Dodaj koszt (kategoria Usługi obce, podkategoria Pozostałe usługi) z formą płatności Kompensata 135, która rozlicza prowizję ze środkami w drodze, zob. Jak dodać fakturę kosztową od operatora płatności?.
VI. Najczęstsze pytania (Q&A)
1) Czy do Fakturomanii wprowadzamy każdy paragon?
Nie. Paragony zostają w pamięci kasy, a do ewidencji wprowadzamy raport miesięczny albo raporty dobowe. W JPK_V7 sprzedaż z kasy wykazujemy zbiorczo, w podziale na stawki VAT (§ 10 ust. 1 pkt 8 rozporządzenia JPK).
2) Klient zapłacił przelewem z góry, a towar odbierze w kolejnym miesiącu. Kiedy wystawić paragon?
Paragon wystawiamy niezwłocznie po wpływie pieniędzy na rachunek, najpóźniej z końcem miesiąca, w którym je otrzymaliśmy (§ 6 ust. 1 pkt 2 lit. b rozporządzenia w sprawie kas). Przedpłata rodzi obowiązek podatkowy w VAT z chwilą jej otrzymania (art. 19a ust. 8 ustawy o VAT), więc trafia do raportu i JPK_V7 za miesiąc wpływu.
W CIT o dacie przychodu decyduje charakter wpłaty. Jeżeli klient kupił towar i zapłacił z góry, np. w sklepie internetowym, przychód powstaje w dniu zapłaty (art. 12 ust. 3a pkt 2 ustawy o CIT; wyrok NSA z 3 kwietnia 2024 r., sygn. II FSK 1796/23), czyli w tym samym miesiącu co VAT. Jeżeli wpłata jest zwrotną zaliczką na poczet towaru, który dopiero sprowadzimy lub wykonamy, przychód powstanie w dniu wydania towaru (art. 12 ust. 4 pkt 1), a w księgach do tego czasu ujmujemy ją jako rozliczenie międzyokresowe przychodów. Szczegóły omawiamy w części III pkt 4.
3) Klient zwrócił towar kupiony na paragon. Czy zmieniamy raport?
Raportu z kasy nie zmieniamy, bo zwrotów towarów i uznanych reklamacji nie ujmuje się w ewidencji na kasie (§ 3 ust. 2 rozporządzenia w sprawie kas). Zwroty wpisujemy do odrębnej ewidencji zwrotów i uznanych reklamacji, w której podajemy m.in. datę sprzedaży, nazwę towaru, wartość brutto i podatek oraz numer paragonu, i dołączamy protokół przyjęcia zwrotu (§ 3 ust. 3).
Na podstawie tej ewidencji zmniejszamy sprzedaż i VAT należny w okresie, w którym dokonaliśmy zwrotu. Jeżeli do paragonu wystawiliśmy fakturę, zwrot dokumentujemy również fakturą korygującą.
4) Pomyliliśmy się przy wystawianiu paragonu. Co dalej?
Oczywistą pomyłkę korygujemy niezwłocznie w odrębnej ewidencji oczywistych pomyłek – z krótkim opisem przyczyny i oryginałem paragonu – a sprzedaż rejestrujemy na kasie w prawidłowej wysokości (§ 3 ust. 4 i 5 rozporządzenia w sprawie kas). W ewidencji VAT wykazujemy sprzedaż z raportu pomniejszoną o kwoty z ewidencji oczywistych pomyłek.
5) Mamy kasę w sklepie, a sklep internetowy przyjmuje tylko przelewy. Czy sprzedaż internetowa też musi przechodzić przez kasę?
Nie musi, jeżeli spełnia warunki zwolnienia dla sprzedaży wysyłkowej (poz. 41 załącznika do rozporządzenia w sprawie zwolnień). Warunki te to: towar wysyłamy pocztą lub kurierem, całą zapłatę otrzymujemy przez bank lub pocztę, z ewidencji wynika, której transakcji i jakiego nabywcy (z adresem) dotyczy wpłata oraz towar nie jest wyłączony ze zwolnień (§ 4 ust. 1).
Zwolnienia przedmiotowe dotyczą konkretnych czynności, dlatego spółka może jednocześnie stosować kasę w sklepie i ewidencję bezrachunkową w sklepie internetowym. Taki podział potwierdził Dyrektor KIS w interpretacji z 6 czerwca 2022 r., sygn. 0113-KDIPT1-3.4012.523.2020.9.ALN. Tę samą transakcję wykazujemy tylko w jednym miejscu.
6) Czy faktura do paragonu dla osoby prywatnej też ma oznaczenie FP?
Tak. Oznaczenie FP dotyczy każdej faktury do sprzedaży zarejestrowanej na kasie, niezależnie od tego, czy nabywcą jest firma, czy konsument (art. 106h ust. 1 i art. 109 ust. 3d ustawy o VAT). Fakturę dla konsumenta możemy wystawić poza KSeF (typ BFK), a fakturę dla firmy tylko wtedy, gdy paragon zawiera jej NIP (art. 106b ust. 5).
7) Kasa online wysyła dane do urzędu. Czy raport i tak trzeba wprowadzać?
Tak. Kasa online przesyła dane do Centralnego Repozytorium Kas (art. 111 ust. 3a pkt 12 ustawy o VAT), ale to nie zastępuje ewidencji VAT, sprzedaż z kasy i tak wykazujemy w JPK_V7 na podstawie raportu. Kopie dokumentów kasowych przechowujemy przez okres wymagany przepisami (art. 111 ust. 3a pkt 6).
VII. Zanim wprowadzimy raport z kasy do Fakturomanii – pytania kontrolne
Większość błędów przy raportach z kasy powstaje, zanim raport trafi do systemu, wprowadzamy raporty dobowe i miesięczny za ten sam okres, pomijamy oznaczenie FP przy fakturach do paragonów albo nie rozliczamy wpływów od operatora.
Dlatego przed wprowadzeniem raportu warto odpowiedzieć na kilka pytań, odpowiedzi od razu wskazują, jak uzupełnić dokument.
1) Pytania o obowiązek kasy i rodzaj raportu
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy sprzedajemy osobom prywatnym lub rolnikom ryczałtowym? | Sprzedaż rejestrujemy na kasie, chyba że przysługuje zwolnienie (część II). | Kasa nie jest potrzebna – sprzedaż dla firm dokumentujemy fakturami. |
| b) Czy część sprzedaży korzysta ze zwolnienia z kasy (np. sklep internetowy opłacany przelewem)? | Tę część wprowadzamy jako ewidencję sprzedaży bezrachunkowej (Ewidencja sprzedaży bezrachunkowej krok po kroku), a nie w raporcie z kasy. | Całą sprzedaż dla osób prywatnych obejmuje raport z kasy. |
| c) Czy wprowadzamy raport miesięczny? | Nr raportu np. ROM 9/2026, data sprzedaży – ostatni dzień miesiąca, cała sprzedaż w polu Płatności online, data płatności jako pierwszy dzień miesiąca. | Wprowadzamy raport za każdy dzień, z płatnościami gotówką i online z tego dnia – i nie dodajemy już raportu miesięcznego. |
2) Pytania o faktury do paragonów
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy w miesiącu wystawiliśmy faktury do paragonów? | Każda z nich ma w polu FP wartość TAK – sprzedaż jest już w raporcie (art. 109 ust. 3d ustawy o VAT). | Raport wystarczy. |
| b) Czy faktura do paragonu jest dla firmy? | Paragon musi zawierać NIP nabywcy (art. 106b ust. 5), a fakturę wystawiamy w KSeF. | Fakturę dla osoby prywatnej możemy wystawić poza KSeF (typ BFK), również z FP = TAK. |
3) Pytania o płatności i rozliczenie utargu
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy klienci płacą kartą lub online przez operatora płatności? | Przelewy od operatora wprowadzamy w Finanse jako Wpływ środków w drodze do banku, a prowizję fakturą kosztową operatora. | Rozliczamy tylko utarg gotówkowy (pytanie b). |
| b) Czy utarg gotówkowy przyjmujemy do kasy gotówkowej spółki (raporty kasowe, dowody KP)? | Wprowadzamy Wpływ środków w drodze do gotówki (na podstawie raportu kasowego RK lub dowodów KP), a wpłatę utargu na rachunek bankowy – jako Wpłata gotówki do banku. | Gotówkę wpłacaną od razu na rachunek wprowadzamy jako Wpływ środków w drodze do banku z datą wpłaty. |
| c) Czy saldo środków w drodze na koniec miesiąca wynosi zero? | Wpływy z raportu są rozliczone. | Sprawdzamy brakujące wpływy, przelew operatora za ostatnie dni miesiąca może wpłynąć w kolejnym miesiącu. |
Mając odpowiedzi na te pytania, możemy przejść do wprowadzenia raportu, co krok po kroku pokazujemy w następnej części.
VIII. Raport z kasy fiskalnej w Fakturomanii krok po kroku
W Fakturomanii raport z kasy fiskalnej wprowadzamy w module Kasa Fiskalna – najpierw otwieramy nowy raport, a następnie uzupełniamy kolejno jego sekcje. Całość pokażemy na przykładzie z części V.
Dane przykładu
| Element | Dane |
|---|---|
| Raport | ROM 9/2026 – raport okresowy (miesięczny) za wrzesień 2026 r. |
| Data wystawienia i data sprzedaży | 30.09.2026 r. |
| Sprzedaż | stawka 23%: netto 1 000,00 zł, VAT 230,00 zł, brutto 1 230,00 zł |
| Płatności | Płatności online 1 230,00 zł (cała sprzedaż), data płatności 01.09.2026 r. |
| Wpływy w module Finanse | trzy przelewy od operatora terminala: 224,00 zł, 488,00 zł i 488,00 zł – razem 1 200,00 zł (WB 9/2026); prowizja 30,00 zł – faktura kosztowa operatora z formą płatności Kompensata 135 |
| Rozliczenie | JPK_V7M za wrzesień 2026 r. – oznaczenie RO, K_19 1 000,00 zł, K_20 230,00 zł |
W lewym menu wybieramy Kasa Fiskalna > Dodaj raport.
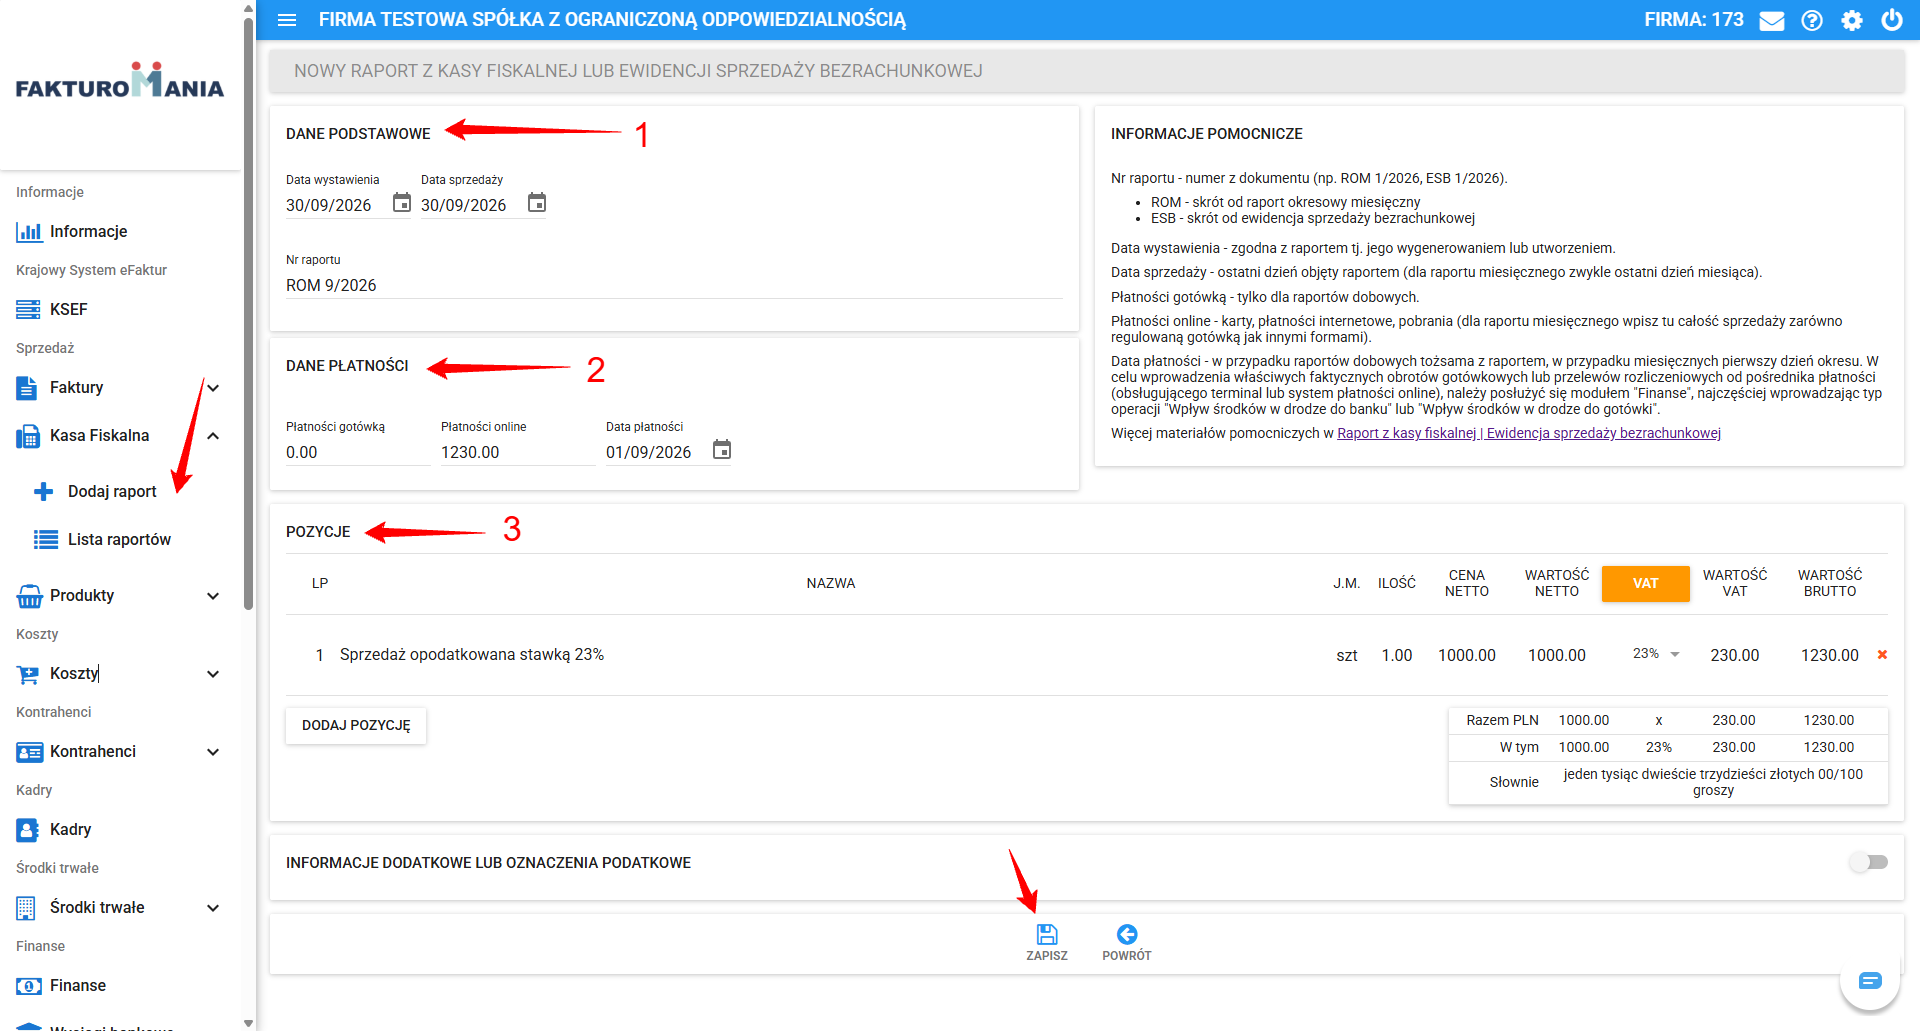
Otworzy się formularz Nowy raport z kasy fiskalnej lub ewidencji sprzedaży bezrachunkowej z sekcjami Dane podstawowe (1), Dane płatności (2) i Pozycje (3), a pod nimi sekcją Informacje dodatkowe lub oznaczenia podatkowe i przyciskiem Zapisz. Po prawej stronie panel Informacje pomocnicze przypomina, jak uzupełnić poszczególne pola.
Uzupełnianie danych raportu
W następnym kroku należy uzupełnić dane raportu, najlepiej w kolejności sekcji:
1) Dane podstawowe,
2) Dane płatności,
3) Pozycje,
4) Informacje dodatkowe lub oznaczenia podatkowe.
Po uzupełnieniu dokumentu należy zapisać i zatwierdzić raport, a następnie rozliczyć wpływy w module Finanse.
1) Dane podstawowe
W tej części przepisujemy dane z wydruku raportu z kasy fiskalnej, w kolejności pól na ekranie:
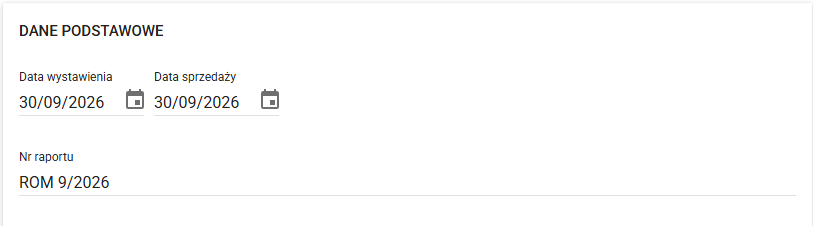
a) Data wystawienia – data wydruku (wygenerowania) raportu, w przykładzie 30.09.2026 r. Nie może być wcześniejsza niż data sprzedaży – w przeciwnym razie system wyświetli komunikat o błędzie i nie zapisze raportu.
b) Data sprzedaży – dzień, którego dotyczy raport. Od tej daty zależy miesiąc rozliczenia raportu w JPK_V7 (część III pkt 3). Nie może być późniejsza niż data wystawienia.
| Raport dobowy | Raport miesięczny |
|---|---|
| dzień, którego dotyczy raport | ostatni dzień okresu objętego raportem (zwykle ostatni dzień miesiąca) |
c) Nr raportu – numer z wydruku raportu. Raport okresowy miesięczny oznaczamy zwykle skrótem ROM i okresem, którego dotyczy, np. ROM 9/2026.
2) Dane płatności
Całą sprzedaż z raportu – niezależnie od tego, czy klienci płacili gotówką, kartą czy przelewem – co do zasady wpisujemy w polu Płatności online. Faktyczne wpływy, czyli utarg gotówkowy oraz przelewy od operatora terminala lub płatności internetowych (np. Przelewy24, PayU), wprowadzamy później w module Finanse (pkt 6).
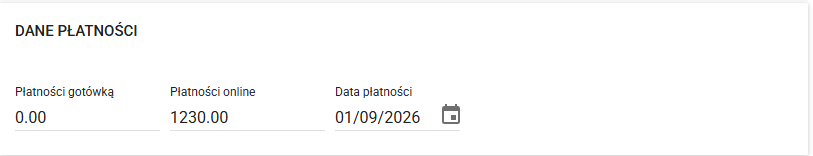
a) Płatności gotówką – tylko przy raportach dobowych, przy raporcie miesięcznym zostawiamy 0,00.
b) Płatności online – przy raporcie miesięcznym wpisujemy tu całą sprzedaż brutto, w przykładzie 1 230,00 zł.
c) Data płatności – przy raporcie miesięcznym pierwszy dzień okresu (01.09.2026 r.), przy raporcie dobowym – dzień raportu.
3) Pozycje
Dla każdej stawki VAT z raportu dodajemy osobną pozycję (Dodaj pozycję), np. „Sprzedaż opodatkowana stawką 23%”, z ilością 1 i kwotą z raportu. Możemy wpisać cenę netto, wartość netto albo wartość brutto, system wyliczy pozostałe kwoty.
W przykładzie
Netto 1 000,00 zł, VAT 23% 230,00 zł, brutto 1 230,00 zł.
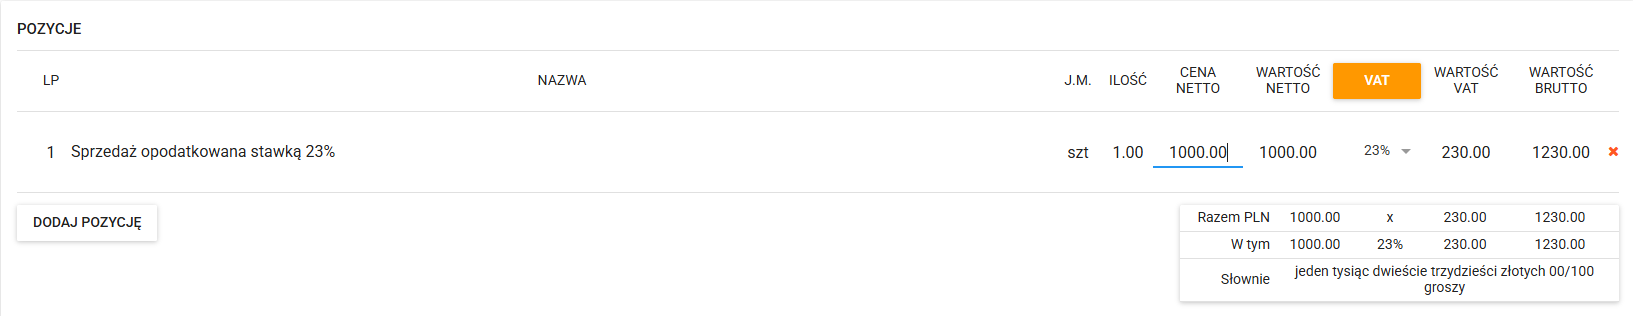
Sumy w podsumowaniu (Razem PLN) muszą być identyczne z raportem. Sprzedaż zwolnioną od VAT albo ze stawką 0% wprowadzamy jako osobne pozycje z właściwą stawką.
4) Informacje dodatkowe lub oznaczenia podatkowe
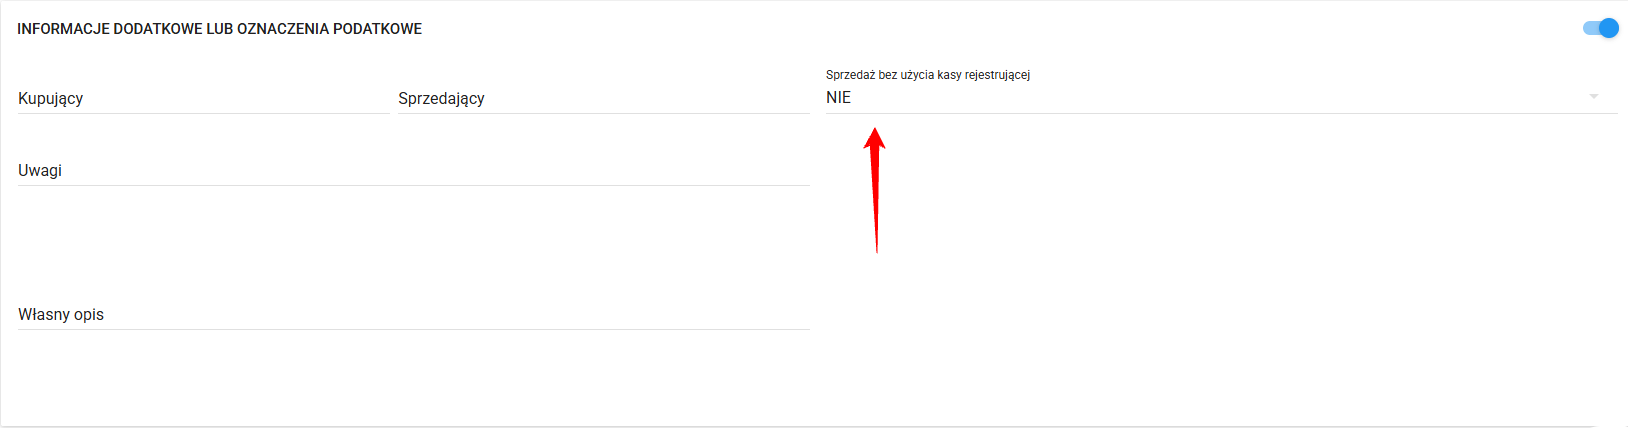
Przełącznikiem odsłaniamy sekcję Informacje dodatkowe lub oznaczenia podatkowe. Znajdziemy w niej pola Kupujący, Sprzedający, Uwagi i Własny opis oraz listę Sprzedaż bez użycia kasy rejestrującej. Przy raporcie z kasy pole Sprzedaż bez użycia kasy rejestrującej pozostawiamy na NIE – raport trafi wtedy do JPK_V7 z oznaczeniem RO. Wartość TAK wybieramy wyłącznie przy ewidencji sprzedaży bezrachunkowej (zob. Ewidencja sprzedaży bezrachunkowej krok po kroku).
5) Zapis i zatwierdzenie raportu
Raport zapisujemy przyciskiem Zapisz, a następnie zatwierdzamy przyciskiem Zatwierdź. Zapisane raporty znajdziemy w Kasa Fiskalna > Lista raportów.

6) Rozliczenie utargu w module Finanse
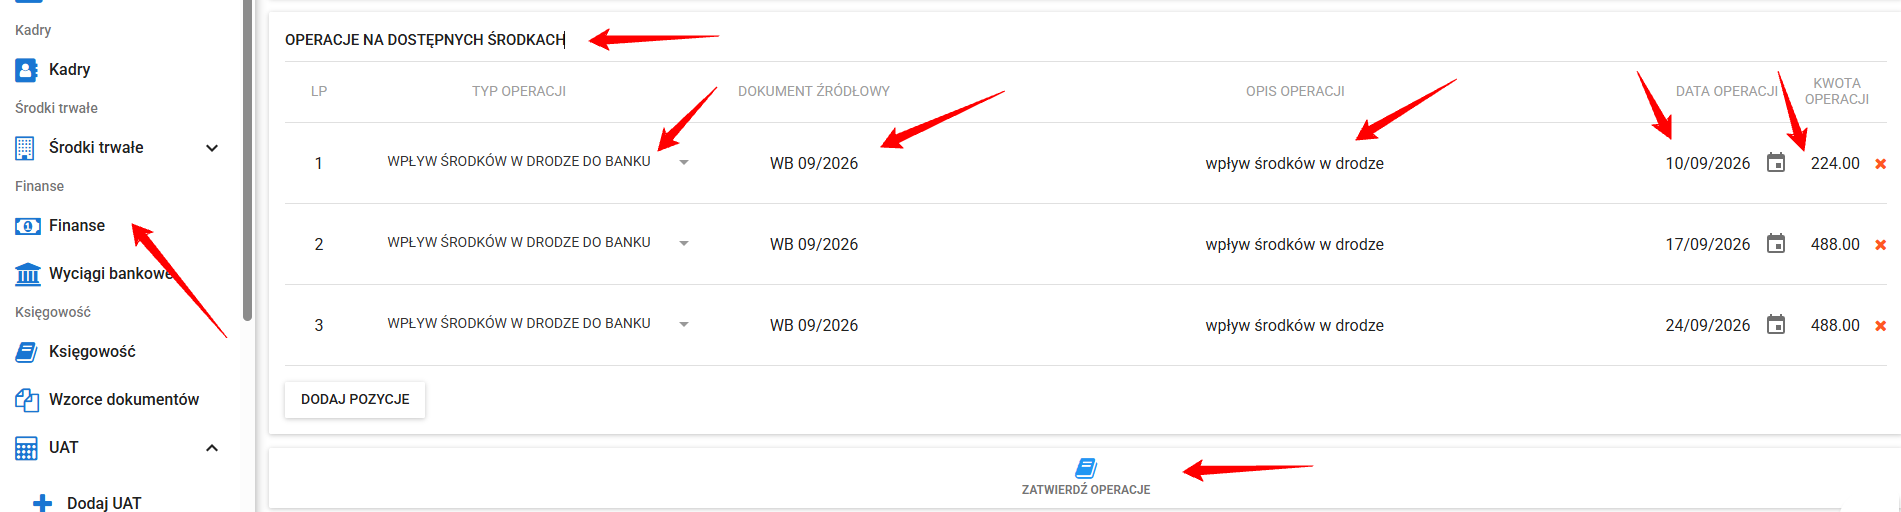
Faktyczne wpływy z raportu wprowadzamy w module Finanse – w lewym menu wybieramy Finanse.
W sekcji Operacje na dostępnych środkach przyciskiem Dodaj pozycję dodajemy operację, wybieramy jej typ, a następnie uzupełniamy dokument źródłowy, opis, datę i kwotę operacji. Przy raportach z kasy korzystamy z trzech typów:
a) Wpływ środków w drodze do gotówki – utarg gotówkowy przyjęty do kasy gotówkowej spółki, w kwotach i datach zgodnych z raportami kasowymi (np. RK 9/2026) lub dowodami KP,
b) Wpłata gotówki do banku – wpłata utargu z kasy gotówkowej na rachunek bankowy (dokument źródłowy: wyciąg bankowy WB MM/RRRR),
c) Wpływ środków w drodze do banku – przelewy od operatora terminala lub płatności online, a także gotówka wpłacana od razu na rachunek, z dokumentem źródłowym w formie WB MM/RRRR (wyciąg bankowy).
W przykładzie wprowadzamy
Wpływ środków w drodze do banku – 224,00 zł (WB 9/2026), zaksięgowany na rachunku bankowym 10 września 2026 r.,
Wpływ środków w drodze do banku – 488,00 zł (WB 9/2026), zaksięgowany na rachunku bankowym 17 września 2026 r.,
Wpływ środków w drodze do banku – 488,00 zł (WB 9/2026), zaksięgowany na rachunku bankowym 24 września 2026 r.
Łącznie przelewy wynoszą 1 200,00 zł. Pozostałe 30,00 zł środków w drodze to prowizja operatora – rozliczamy ją fakturą kosztową wprowadzoną w Koszty > Dodaj koszt z formą płatności Kompensata 135, po czym saldo środków w drodze za wrzesień wynosi zero.
Operacje zatwierdzamy przyciskiem Zatwierdź operacje. Przelewy możemy też przypisać importem wyciągu bankowego, a rozliczenie płatności online opisaliśmy w materiale Sprzedaż – płatność online lub płatność za pobraniem.