
Klient zapłacił, dostał paragon, a po kilku dniach wraca po fakturę?
To jedna z najczęstszych sytuacji w handlu i usługach, i jednocześnie jedna z najbardziej podchwytliwych. O tym, czy fakturę w ogóle można wystawić, decyduje to, kim jest nabywca, czy na paragonie jest NIP i jaka jest kwota zakupu, a pomyłka może kosztować sankcję w wysokości 100% VAT z faktury.
Od 2026 r. do tych zasad doszedł Krajowy System e-Faktur (KSeF) i nowe oznaczenia w pliku JPK_V7. W niniejszym materiale wyjaśniamy, kiedy faktura do paragonu jest obowiązkowa, kiedy jest zakazana, a kiedy wystarczy sam paragon z NIP, jak taką fakturę wykazać w JPK, w księgach i w KSeF oraz, krok po kroku, jak wystawić ją w Fakturomanii, tak aby sprzedaż nie została opodatkowana dwa razy.
SPIS TREŚCI
I. Faktura do paragonu – zasady wystawiania
1) Paragon czy faktura – od czego zależy sposób dokumentowania sprzedaży?
2) Faktura do paragonu dla osoby prywatnej – na żądanie i w terminie
3) Faktura do paragonu dla firmy, NIP musi być na paragonie
4) Paragon z NIP do 450 zł, to już jest faktura
5) Paragon z NIP powyżej 450 zł – faktura obowiązkowa i w KSeF
6) Sankcja 100% VAT – dla sprzedawcy i dla nabywcy
7) Co z samym paragonem i faktury z kasy rejestrującej?
II. Faktura do paragonu w VAT, JPK i podatku dochodowym
1) Jak wykazać fakturę do paragonu w JPK_V7?
2) Dlaczego nie pomniejszamy raportu z kasy o wartość faktury?
III. Najczęstsze pytania (Q&A)
1) Klient-firma nie podał NIP przy kasie, a teraz chce fakturę na firmę. Co robić?
2) Paragon z NIP jest na 300 zł, a klient chce „normalną” fakturę. Czy mogę ją wystawić?
3) Faktura do paragonu z września została wystawiona w październiku. Czy koryguję JPK za wrzesień?
4) Na paragonie pomylono jedną cyfrę NIP. Czy da się to naprawić?
5) Dotychczas pomniejszałem raport z kasy o faktury dla firm. Co teraz?
6) Klient zwrócił towar, do którego wystawiłem fakturę do paragonu. Jak to rozliczyć?
7) Co zmieni się od 1 stycznia 2027 r.?
IV. Faktura do paragonu w Fakturomanii krok po kroku
1) Etap pierwszy – raport z kasy fiskalnej w pełnej wysokości
2) Etap drugi – wystawienie faktury z opcją „Faktura do paragonu”
3) Etap trzeci – wysyłka faktury do KSeF i udostępnienie klientowi
I. Faktura do paragonu – zasady wystawiania
1) Paragon czy faktura – od czego zależy sposób dokumentowania sprzedaży?
Sprzedaż na rzecz osób prywatnych co do zasady rejestruje się w kasie fiskalnej. Zgodnie z art. 111 ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT): „Podatnicy dokonujący sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych są obowiązani prowadzić ewidencję sprzedaży przy zastosowaniu kas rejestrujących”.
Dokumentem potwierdzającym taką sprzedaż jest paragon fiskalny. Sprzedaż na rzecz innego przedsiębiorcy (podatnika) dokumentuje się natomiast fakturą, obowiązek ten wynika z art. 106b ust. 1 pkt 1 ustawy o VAT. Jeżeli w jednym punkcie sprzedaży obsługujemy zarówno konsumentów, jak i firmy, a sprzedaż rejestrujemy w kasie, faktura „do paragonu” staje się codziennością.
Przekładając na język ludzki, paragon to „pokwitowanie” dla klienta prywatnego, a faktura, to dokument, na podstawie którego firma może rozliczyć wydatek i odliczyć VAT. Faktura do paragonu dokumentuje tę samą sprzedaż drugi raz, dlatego cała sztuka polega na tym, aby nie opodatkować jej podwójnie.
Jeżeli prowadzą Państwo sprzedaż na rzecz osób prywatnych bez kasy (zwolnienie z kasy), zasady ewidencji opisaliśmy w materiale Jak dodać ewidencję sprzedaży bezrachunkowej w przypadku zwolnienia z kasy fiskalnej?.
2) Faktura do paragonu dla osoby prywatnej – na żądanie i w terminie
Konsument (osoba fizyczna nieprowadząca działalności gospodarczej) i rolnik ryczałtowy mogą zażądać faktury do zakupu udokumentowanego paragonem. Sprzedawca musi ją wystawić, jeżeli żądanie zostanie zgłoszone w terminie 3 miesięcy, licząc od końca miesiąca, w którym dostarczono towar, wykonano usługę albo otrzymano zapłatę (art. 106b ust. 3 ustawy o VAT). Później sprzedawca może fakturę wystawić, ale nie musi.
Obowiązku tego nie ma, nawet na żądanie, przy czynnościach, dla których obowiązek podatkowy powstaje z chwilą wystawienia faktury (art. 19a ust. 5 pkt 4 ustawy o VAT), np. przy dostawach mediów, usługach telekomunikacyjnych czy najmie.
Termin wystawienia takiej faktury określa art. 106i ust. 6 ustawy o VAT, który mówi że „W przypadkach, o których mowa w art. 106b ust. 3, fakturę wystawia się:
1) zgodnie z ust. 1 i 2 – jeżeli żądanie wystawienia faktury zostało zgłoszone do końca miesiąca, w którym dostarczono towar lub wykonano usługę bądź otrzymano całość lub część zapłaty;
2) nie później niż 15. dnia od dnia zgłoszenia żądania – jeżeli żądanie wystawienia faktury zostało zgłoszone po upływie miesiąca, o którym mowa w pkt 1”.
Przykład
Klient kupił towar 9 września 2026 r., a fakturę na swoje dane prywatne zażądał 12 października 2026 r. Żądanie zgłoszono po upływie miesiąca sprzedaży, więc fakturę trzeba wystawić najpóźniej 15 dni od dnia żądania, czyli do 27 października 2026 r. Gdyby klient zgłosił się jeszcze we wrześniu, termin upłynąłby 15 października 2026 r.
Faktury dla konsumentów nie trzeba wystawiać w KSeF, obowiązek wystawiania faktur ustrukturyzowanych nie dotyczy faktur „na rzecz nabywcy towarów lub usług będącego osobą fizyczną nieprowadzącą działalności gospodarczej” (art. 106ga ust. 2 pkt 4 ustawy o VAT). Można ją jednak wystawić w KSeF dobrowolnie (art. 106ga ust. 4). Uwaga jednak na rolników ryczałtowych, w ich przypadku wyłączenie nie działa i faktura podlega KSeF (tak Dyrektor KIS w interpretacji z 4 marca 2026 r., nr 0114-KDIP1-3.4012.928.2025.1.LM).
3) Faktura do paragonu dla firmy, NIP musi być na paragonie
Kluczowy warunek wynika z art. 106b ust. 5 ustawy o VAT, otóż „W przypadku sprzedaży zaewidencjonowanej przy zastosowaniu kasy rejestrującej potwierdzonej paragonem fiskalnym fakturę na rzecz podatnika podatku lub podatku od wartości dodanej wystawia się wyłącznie, jeżeli paragon potwierdzający dokonanie tej sprzedaży zawiera numer, za pomocą którego nabywca towarów lub usług jest zidentyfikowany na potrzeby podatku lub podatku od wartości dodanej”.
Przedsiębiorca musi podać swój NIP przy kasie, zanim sprzedawca zakończy sprzedaż i wydrukuje paragon. Jak wyjaśnia Ministerstwo Finansów w komunikacie Nowe zasady wystawiania faktur do paragonów, klient, który nie poda NIP do czasu wystawienia paragonu, jest traktowany jak konsument. Może wtedy otrzymać fakturę, ale wyłącznie taką jak dla konsumenta, czyli bez NIP.
4) Paragon z NIP do 450 zł, to już jest faktura
Paragon z NIP nabywcy na kwotę należności ogółem do 450 zł brutto (albo 100 euro) jest fakturą uproszczoną w rozumieniu art. 106e ust. 5 pkt 3 ustawy o VAT i może nie zawierać nazwy lub adresu nabywcy, jeżeli pozwala ustalić kwotę podatku dla poszczególnych stawek. Na jego podstawie nabywca może odliczyć VAT i rozliczyć koszt.
Skoro paragon z NIP do 450 zł jest fakturą, to do takiego paragonu nie wystawia się już drugiej, „zwykłej” faktury. Dyrektor KIS w interpretacji z 9 października 2024 r., nr 0113-KDIPT1-3.4012.646.2024.3.ALN, podkreślił: „Jedna sprzedaż nie może bowiem być dokumentowana dwoma fakturami (fakturą uproszczoną – paragonem z NIP, oraz fakturą zwykłą)”. Wystawienie drugiej faktury grozi obowiązkiem zapłaty VAT z obu dokumentów (art. 108 ust. 1 ustawy o VAT). Jeżeli klient chce zwykłą fakturę, musi o tym powiedzieć przed zarejestrowaniem sprzedaży w kasie.
Fakturą uproszczoną nie można dokumentować m.in. wewnątrzwspólnotowej dostawy towarów ani wewnątrzwspólnotowej sprzedaży towarów na odległość (art. 106e ust. 6 ustawy o VAT).
5) Paragon z NIP powyżej 450 zł – faktura obowiązkowa i w KSeF
Paragon z NIP na kwotę powyżej 450 zł nie jest fakturą, a ponieważ nabywcą jest podatnik, to sprzedawca ma obowiązek wystawić fakturę (art. 106b ust. 1 pkt 1 ustawy o VAT). Taki obowiązek zatem istnieje nie tylko wtedy, gdy klient o nią poprosi, a w terminie ogólnym, czyli do 15. dnia miesiąca następującego po miesiącu sprzedaży (art. 106i ust. 1).
Od 1 lutego 2026 r. (od 1 kwietnia 2026 r. dla większości podatników) taka faktura musi zostać wystawiona w KSeF (art. 106ga ust. 1 ustawy o VAT), chyba że podatnik korzysta jeszcze z limitu 10 000 zł miesięcznie albo wystawia ją z kasy rejestrującej (o czym w pkt 7). W strukturze e-faktury FA(3) służy do tego znacznik FP.
6) Sankcja 100% VAT – dla sprzedawcy i dla nabywcy
Za wystawienie faktury z NIP do paragonu bez NIP grozi sankcja przewidziana w art. 106b ust. 6 ustawy o VAT: „W przypadku stwierdzenia, że podatnik wystawił fakturę z naruszeniem ust. 5, organ podatkowy ustala temu podatnikowi dodatkowe zobowiązanie podatkowe w wysokości odpowiadającej 100 % kwoty podatku wykazanego na tej fakturze. W stosunku do osób fizycznych, które za ten sam czyn ponoszą odpowiedzialność za wykroczenie skarbowe albo za przestępstwo skarbowe, dodatkowego zobowiązania podatkowego nie ustala się”.
Taką samą sankcję ustala się nabywcy, który ujmie taką fakturę w swojej ewidencji VAT (art. 109a ustawy o VAT). Przepisów tych nie stosuje się jedynie do usług taksówek osobowych (art. 106b ust. 7).
Brakującego NIP nie da się też „dopisać” później, Dyrektor KIS w interpretacji z 25 października 2024 r., nr 0114-KDIP1-3.4012.572.2024.2.PRM, uznał, że „Brak numeru NIP nabywcy na paragonie fiskalnym nie stanowi [...] oczywistej omyłki”, którą można poprawić w ewidencji kasowej. Oczywistą pomyłką może być co najwyżej błąd w pojedynczej cyfrze wpisanego numeru.
7) Co z samym paragonem i faktury z kasy rejestrującej?
Paragonu nie trzeba już odbierać od klienta i fizycznie dołączać do faktury. Zgodnie z art. 106h ust. 1 ustawy o VAT: „W przypadku gdy faktura dotyczy sprzedaży zaewidencjonowanej przy zastosowaniu kasy rejestrującej, podatnik wraz z danymi identyfikującymi tę fakturę zostawia w dokumentacji:
1) numer dokumentu oraz numer unikatowy kasy rejestrującej zawarte na paragonie fiskalnym lub
2) paragon fiskalny w postaci papierowej dotyczący tej sprzedaży”.
Wystarczy więc zachować numer paragonu i numer unikatowy kasy, najwygodniej wpisać je w uwagach na fakturze. Tutaj do końca 2026 r. podatnicy mogą też wystawiać faktury bezpośrednio z kasy rejestrującej, czyli poza KSeF (art. 145n ust. 1 pkt 1 ustawy o VAT), od 1 stycznia 2027 r. ta możliwość jednak wygasa, a kasy będą służyły wyłącznie do wystawiania paragonów.
II. Faktura do paragonu w VAT, JPK i podatku dochodowym
1) Jak wykazać fakturę do paragonu w JPK_V7?
Sprzedaż zarejestrowaną w kasie wykazuje się w JPK_V7 na podstawie raportu fiskalnego (dobowego lub miesięcznego) z oznaczeniem RO i to w pełnej wysokości. Fakturę wystawioną do paragonu wykazuje się osobno, z oznaczeniem FP.
Zgodnie z art. 109 ust. 3d ustawy o VAT: „Faktury, o których mowa w art. 106h ust. 1, ujmuje się w ewidencji, o której mowa w ust. 3, w okresie rozliczeniowym, w którym zostały wystawione. Faktury te nie zwiększają wartości sprzedaży oraz podatku należnego za okres, w którym zostały ujęte w tej ewidencji”.
VAT od sprzedaży płacimy raz tj. z raportu z kasy fiskalnej. Faktura do paragonu trafia do JPK „informacyjnie”, w miesiącu jej wystawienia i nie podnosi podatku. Nie koryguje się też JPK za miesiąc, w którym była sprzedaż.
Dotyczy to każdej faktury do paragonu, wystawionej konsumentowi i firmie, w KSeF i poza nim. Potwierdził to Dyrektor KIS w interpretacji z 15 kwietnia 2026 r., nr 0113-KDIPT1-3.4012.8.2026.3.JM, wskazując, że skoro faktury do paragonów nie zwiększają sprzedaży i VAT, „to w takim przypadku nie dojdzie do podwójnego opodatkowania danej sprzedaży”.
Od lutego 2026 r. przy każdym dokumencie w JPK_V7 wskazuje się dodatkowo jego rodzaj tj. numer KSeF (faktura z KSeF), BFK (faktura wystawiona poza KSeF zgodnie z przepisami) albo DI (faktura przed wysyłką do KSeF lub dowód inny niż faktura, np. raport z kasy). W okresie od 1 lutego do 31 grudnia 2026 r. oznaczenie FP obejmuje także faktury wystawione przy użyciu kas rejestrujących (§ 11c rozporządzenia w sprawie JPK_VAT z deklaracją).
Dokument | Oznaczenie w JPK_V7 | Czy zwiększa VAT i przychód? |
|---|---|---|
raport fiskalny dobowy lub miesięczny | RO + DI | tak – cała sprzedaż z kasy |
paragon z NIP do 450 zł (faktura uproszczona, do 31.12.2026 r.) | w ramach raportu RO + DI | tak – w ramach raportu |
faktura do paragonu dla konsumenta wystawiona poza KSeF | FP + BFK | nie |
faktura do paragonu wystawiona w KSeF (np. dla firmy, paragon z NIP powyżej 450 zł) | FP + numer KSeF | nie |
faktura wystawiona z kasy rejestrującej (do 31.12.2026 r.) | FP + BFK | nie |
2) Dlaczego nie pomniejszamy raportu z kasy o wartość faktury?
W praktyce spotyka się rozwiązanie, w którym fakturę dla firmy wykazuje się w JPK „normalnie” (bez FP), a raport z kasy pomniejsza się o jej wartość. Łączna kwota VAT się zgadza, ale taki sposób ewidencji nie ma oparcia w przepisach:
a) faktura dla firmy do sprzedaży zarejestrowanej w kasie jest fakturą z art. 106h ust. 1 ustawy o VAT, a więc, na podstawie art. 109 ust. 3d, ujmuje się ją z oznaczeniem FP i nie zwiększa ona podatku należnego (por. interpretację z 14 listopada 2025 r., nr 0114-KDIP1-3.4012.768.2025.1.PRM),
b) raport fiskalny wykazuje się obowiązkowo, Dyrektor KIS w interpretacji z 19 lipca 2024 r., nr 0114-KDIP1-3.4012.302.2024.2.PRM, podkreślił, że „ujmowanie raportu fiskalnego »RO« jest obligatoryjne”, a symbolem FP „powinny być oznaczone faktury dotyczące sprzedaży udokumentowanej paragonem fiskalnym”,
c) dane z kasy można korygować wyłącznie w ewidencji zwrotów i uznanych reklamacji albo w ewidencji oczywistych pomyłek (§ 3 ust. 3 i 4 rozporządzenia Ministra Finansów z dnia 25 czerwca 2025 r. w sprawie kas rejestrujących), wystawienie faktury nie jest żadną z tych sytuacji,
d) przy kasach online pomniejszony raport w JPK nie zgadza się z danymi przesyłanymi przez kasę do Centralnego Repozytorium Kas, co samo w sobie może wywołać pytania urzędu.
3) Faktura do paragonu w CIT
W podatku dochodowym obowiązuje ta sama logika co w VAT. Przychód ze sprzedaży zarejestrowanej w kasie ujmuje się na podstawie raportu fiskalnego, a faktura do paragonu nie tworzy nowego przychodu, dokumentuje sprzedaż już ujętą. W księgach rachunkowych spółki faktura oznaczona FP nie powinna więc powodować zapisów na kontach przychodów i VAT należnego.
Dla przedsiębiorców prowadzących podatkową księgę przychodów i rozchodów wprost przesądza to § 12 ust. 3 rozporządzenia Ministra Finansów i Gospodarki z dnia 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów: „Podatnicy, o których mowa w ust. 1 i 2, nie wpisują do księgi kwot wynikających z faktur dokumentujących dokonanie sprzedaży uprzednio ujętej w ewidencji prowadzonej przy użyciu kas rejestrujących, o której mowa w przepisach ustawy o VAT”.
Potwierdził to Dyrektor KIS w interpretacji z 29 maja 2026 r., nr 0112-KDWL.4011.16.2026.2.DK, odnosząc się zarówno do faktur wystawionych do paragonów, jak i do faktur wygenerowanych z kasy.
III. Najczęstsze pytania (Q&A)
1) Klient-firma nie podał NIP przy kasie, a teraz chce fakturę na firmę. Co robić?
Faktury z NIP do takiego paragonu wystawić nie wolno (art. 106b ust. 5 ustawy o VAT), grozi to bowiem sankcją 100% VAT dla sprzedawcy, a dla nabywcy, który ją ujmie w ewidencji, taką samą sankcją z art. 109a. Można wystawić fakturę jak dla konsumenta, bez NIP, ale nabywca nie odliczy z niej VAT.
Nie pomoże też korekta, do faktury bez NIP wystawionej do paragonu bez NIP nie można później dopisać NIP fakturą korygującą.
2) Paragon z NIP jest na 300 zł, a klient chce „normalną” fakturę. Czy mogę ją wystawić?
Nie, do 31 grudnia 2026 r. paragon z NIP do 450 zł brutto jest fakturą uproszczoną, a druga faktura do tej samej sprzedaży oznaczałaby podwójne udokumentowanie transakcji (interpretacja nr 0113-KDIPT1-3.4012.646.2024.3.ALN). Jeżeli klient chce pełną fakturę, powinien poprosić o nią przed rejestracją sprzedaży w kasie.
3) Faktura do paragonu z września została wystawiona w październiku. Czy koryguję JPK za wrzesień?
Nie, fakturę ujmuje się w JPK w miesiącu jej wystawienia, z oznaczeniem FP i nie zwiększa ona VAT (art. 109 ust. 3d ustawy o VAT). VAT od tej sprzedaży został już wykazany we wrześniu w raporcie z kasy.
4) Na paragonie pomylono jedną cyfrę NIP. Czy da się to naprawić?
Organy podatkowe uznają za oczywistą pomyłkę np. przestawienie cyfr albo błąd w jednej cyfrze NIP. Taką pomyłkę koryguje się niezwłocznie w odrębnej ewidencji oczywistych pomyłek, a sprzedaż rejestruje się w kasie ponownie prawidłowo (§ 3 ust. 4 i 5 rozporządzenia w sprawie kas rejestrujących). Za oczywistą pomyłkę nie uznaje się natomiast całkowitego braku NIP na paragonie ani wpisania NIP innego podatnika (interpretacja nr 0114-KDIP1-3.4012.572.2024.2.PRM).
5) Dotychczas pomniejszałem raport z kasy o faktury dla firm. Co teraz?
Łączna kwota VAT przy takim rozwiązaniu zwykle się zgadza, jednak ewidencja nie odpowiada przepisom, raport z kasy powinien być wykazany w pełnej wysokości, a faktura dla firmy z oznaczeniem FP.
Od bieżącego okresu warto stosować zasadę opisaną w części II. O ewentualnej korekcie ewidencji JPK za wcześniejsze okresy (art. 109 ust. 3e ustawy o VAT) najlepiej zdecydować wspólnie z organem podatkowym.
6) Klient zwrócił towar, do którego wystawiłem fakturę do paragonu. Jak to rozliczyć?
Zwrotów nie ewidencjonuje się w kasie (§ 3 ust. 2 rozporządzenia w sprawie kas rejestrujących). Jeżeli do sprzedaży wystawiono fakturę, zwrot dokumentuje się fakturą korygującą do tej faktury (zob. Jak wystawić fakturę korygującą fakturę sprzedaży? Korekta sprzedaż). Gdy faktury nie było, zwrot od konsumenta ujmuje się w ewidencji zwrotów i uznanych reklamacji, wskazując m.in. numer paragonu i numer unikatowy kasy (§ 3 ust. 3 tego rozporządzenia). Rozliczenie zaliczki udokumentowanej paragonem opisaliśmy w materiale Zaliczka i faktura zaliczkowa krok po kroku – obowiązki, KSeF i rozliczenie w Fakturomanii.
7) Co zmieni się od 1 stycznia 2027 r.?
Faktury dla konsumentów nadal nie będą musiały trafiać do KSeF (art. 106ga ust. 2 pkt 4 ustawy o VAT).
Paragon z NIP do 450 zł przestanie jednak być fakturą, sprzedaż na rzecz firmy zarejestrowaną w kasie trzeba będzie udokumentować fakturą w KSeF (z oznaczeniem FP) niezależnie od kwoty, nie będzie można wystawiać faktur z kasy rejestrującej poza KSeF.
IV. Faktura do paragonu w Fakturomanii krok po kroku
W Fakturomanii obsługa faktury do paragonu sprowadza się do trzech czynności:
1) Wprowadzenia raportu z kasy w całości,
2) wystawienia faktury z zaznaczoną opcją Faktura do paragonu (co nadaje jej znacznik FP – faktura staje się neutralna dla VAT i przychodu) oraz
3) Przy fakturze dla firmy, wysłania jej do KSeF.
Dane przykładów
Przykład | Dane |
|---|---|
A – konsument | paragon nr 0456 z 9.09.2026 r. na 246,00 zł brutto (200,00 zł netto + 46,00 zł VAT 23%); żądanie faktury 12.10.2026 r.; faktura wystawiona 14.10.2026 r. poza KSeF |
B – firma, paragon z NIP powyżej 450 zł | paragon z NIP nr 0789 z 5.10.2026 r. na 1 230,00 zł brutto (1 000,00 zł netto + 230,00 zł VAT 23%); faktura wystawiona 5.10.2026 r. w KSeF |
C – firma, paragon z NIP do 450 zł | paragon z NIP z 7.10.2026 r. na 123,00 zł brutto (100,00 zł netto + 23,00 zł VAT 23%) – faktura uproszczona, faktury nie wystawiamy |
1) Etap pierwszy – raport z kasy fiskalnej w pełnej wysokości
Raport dobowy lub miesięczny wprowadzamy tak jak zawsze, zgodnie z wydrukiem z kasy, bez pomniejszania o faktury wystawione do paragonów. Szczegółową instrukcję znajdą Państwo w materiale Jak dodać raport z kasy fiskalnej?
W celu dodania raportu z kasy fiskalnej w systemie, należy kliknąć przycisk “Dodaj raport” znajdujący się w lewym menu w module sprzedaży.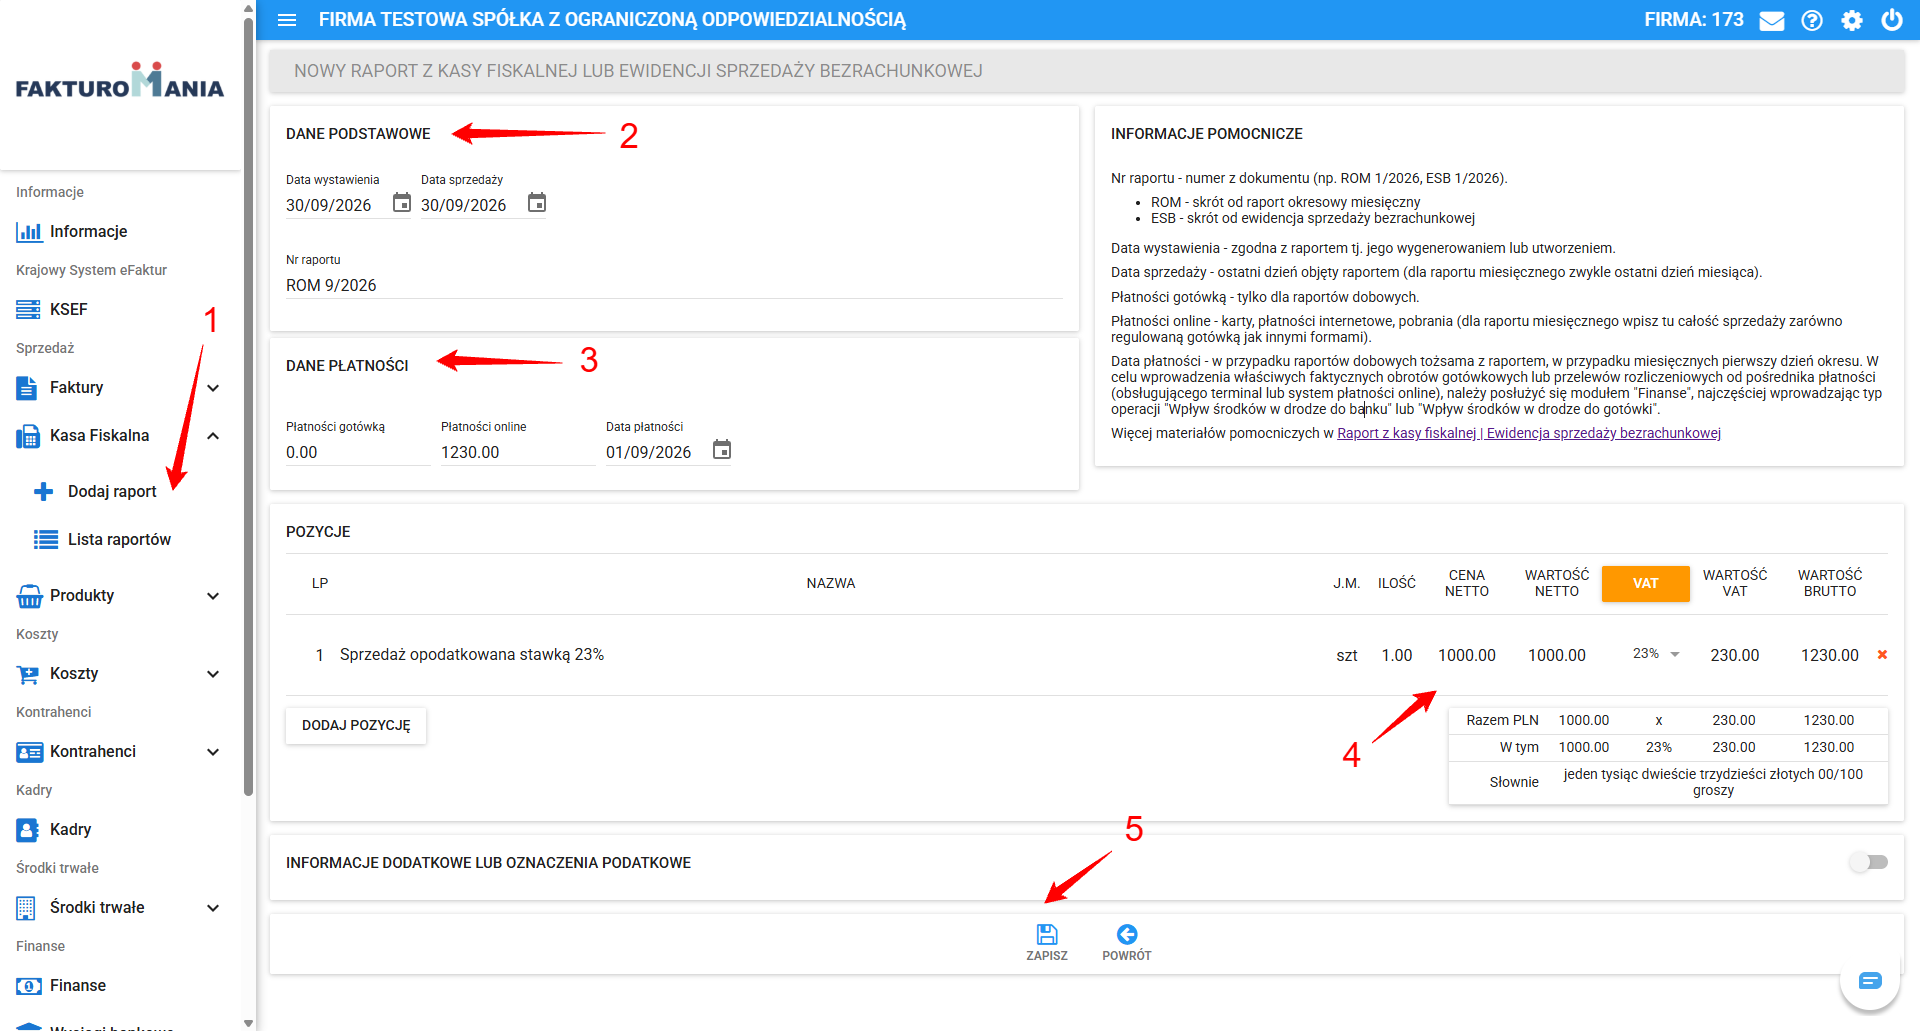
Dane podstawowe
a) Nr raportu
Są to dane identyfikujące dany raport z kasy fiskalnej. Na każdym raporcie znajduje się niniejszy numer, często w przypadku kasy fiskalnej stosuje się skrót ROM - Raport okresowy miesięczny z dopiskiem konkretnego okresu np: ROM 9/2024.
b) Data wystawienia
Inaczej data wydruku raportu z kasy fiskalnej. Data ta nie może być wcześniejsza niż data sprzedaży. Jeżeli jednak warunek ten nie zostanie spełniony pojawi się komunikat o błędzie, a co za tym idzie nie będzie możliwości zapisania niniejszego raportu w systemie.
Ewidencję raportów z kasy fiskalnej prowadzi się najczęściej miesięcznie.
c) Data sprzedaży
Data, której dotyczy dany raport z kasy fiskalnej.
Dzienne | Miesięczne |
dzień, którego dotyczy raport | ostatni dzień, którego dotyczy raport (ostatni dzień miesiąca) |
Data ta nie może być późniejsza niż data wystawienia. Jeśli warunek ten nie zostanie spełniony system ukaże nam komunikat o błędzie oraz nie będzie możliwości zapisania takiego raportu.
Płatności
Niezależnie od formy płatności mamy możliwość ewidencji raportu dobowego albo miesięcznego, sumarycznego dla całego okresu rozliczeniowego. W takim wypadku datę wystawienia oraz sprzedaży uzupełniamy zgodnie z wygenerowanym dokumentem (czyli np. 31 stycznia), zaś datę płatności wybieramy na 1 dzień miesiąca (czyli 1 stycznia).
Całość utargu (niezależnie od okoliczności czy sprzedaż została uregulowana gotówką (formalną lub nieformalną), kartą czy też przelewem) uzupełniamy w polu "Płatność online".
W celu wprowadzenia dziennych obrotów gotówkowych lub przelewów rozliczeniowych od pośrednika płatności (obsługującego terminal lub system płatności online np: przelewy24/payU/dotpay), należy posłużyć się modułem "Finanse".
Pozycje
W tej części wpisujemy sumy dotyczące danych stawek VAT. Można wpisać wartość netto, cenę netto albo wartość brutto. Nie ma to większego znaczenia, gdyż system wyliczy pozostałe wartości, ważne jednak aby w podsumowaniu były identyczne jak na dowodzie źródłowym tj. wydruku.
Po wprowadzeniu wybieramy przycisk Zapisz.
2) Etap drugi – wystawienie faktury z opcją „Faktura do paragonu”
Fakturę wystawiamy jak zwykłą fakturę sprzedaży, zwracając uwagę na kilka pól.
W lewym menu wybieramy Faktury > Wystaw fakturę.
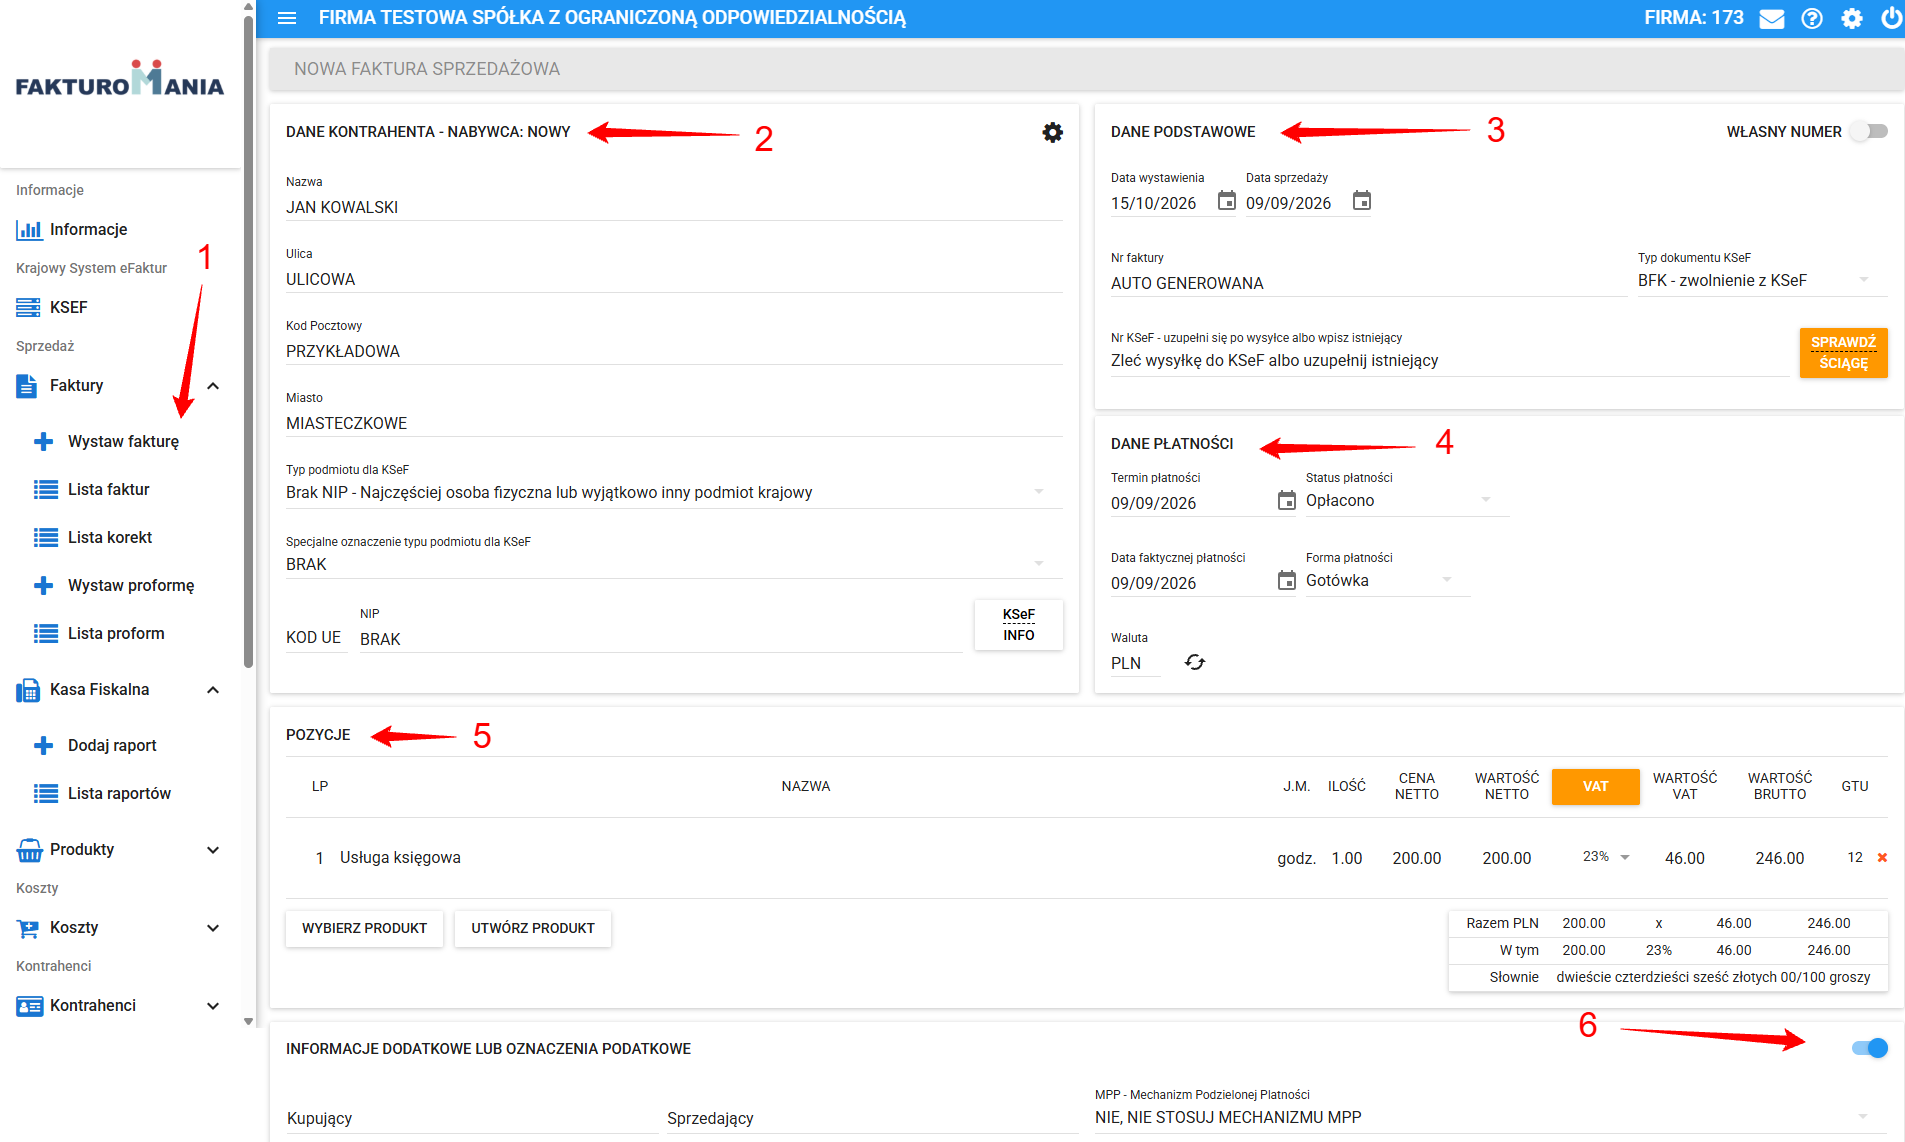
a) Kontrahent
Dla konsumenta wybieramy typ Brak NIP – Najczęściej osoba fizyczna lub wyjątkowo inny podmiot krajowy (zob. Jak wystawić fakturę bez NIP np. dla osoby fizycznej?),
Dla firmy wybieramy Podmiot z NIP - Kontrahent z Polski lub wyjątkowo zagraniczny zarejestowany z polskim NIP. NIP firmy musi być identyczny z NIP-em wydrukowanym na paragonie.
b) Data sprzedaży
Data z paragonu (w przykładzie A: 9.09.2026 r., w przykładzie B: 5.10.2026 r.). Data wystawienia to dzień wystawienia faktury.
c) Typ dokumentu KSeF
Dla firmy Di, czyli gdy faktura zostanie wysłana do KSeF w etapie trzecim, co zaktualizuje jej znacznik na KSeF i przypisze numer KSeF.
Dla konsumenta BFK, jeżeli wystawiamy fakturę poza KSeF, albo DI, jeżeli dobrowolnie wyślemy ją do systemu KSeF co przypisze oznaczenie KSeF oraz numer KSeF.
d) Pozycje
Towary lub usługi i kwoty zgodne z paragonem.
e) Uwagi
Numer paragonu i numer unikatowy kasy, np. „Faktura do paragonu nr 0789 z dnia 05.10.2026 r., kasa nr unikatowy ABC12345678” – dzięki temu spełniamy wymóg z art. 106h ust. 1 pkt 1 ustawy o VAT bez przechowywania papierowego paragonu.
f) Informacje dodatkowe
Zaznaczamy opcję FP - Faktura do paragonu. Dzięki niej faktura otrzymuje w JPK_V7 oznaczenie FP, nie zwiększa VAT ani przychodu, a przy wysyłce do KSeF Fakturomania automatycznie przekazuje znacznik FP.
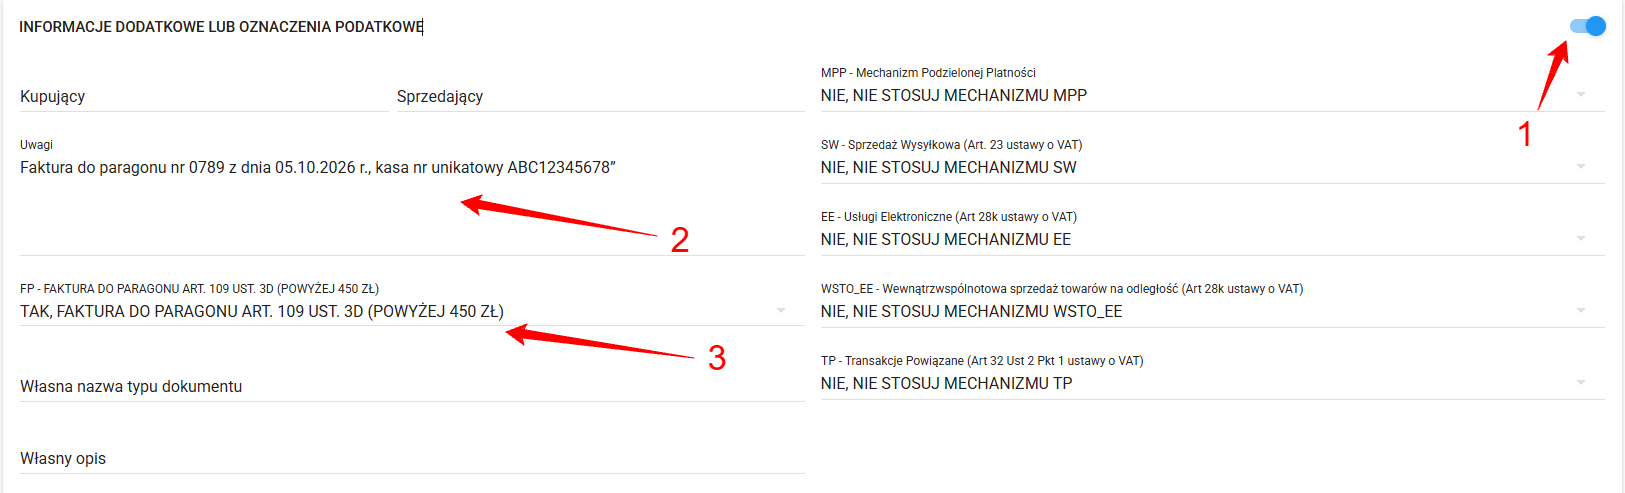
Dopiero po zaznaczeniu tej opcji dokument zapisujemy i zatwierdzamy.
3) Etap trzeci – wysyłka faktury do KSeF i udostępnienie klientowi
a) Faktura dla firmy musi trafić do KSeF.
Na liście faktur wybieramy Wysyłka KSeF, szczegóły w materiale Jak wysłać fakturę sprzedażową do KSeF z Fakturomanii?. Po odświeżeniu statusu wysyłki numer KSeF uzupełni się w polu Nr KSeF automatycznie. Nabywca otrzyma fakturę w KSeF.
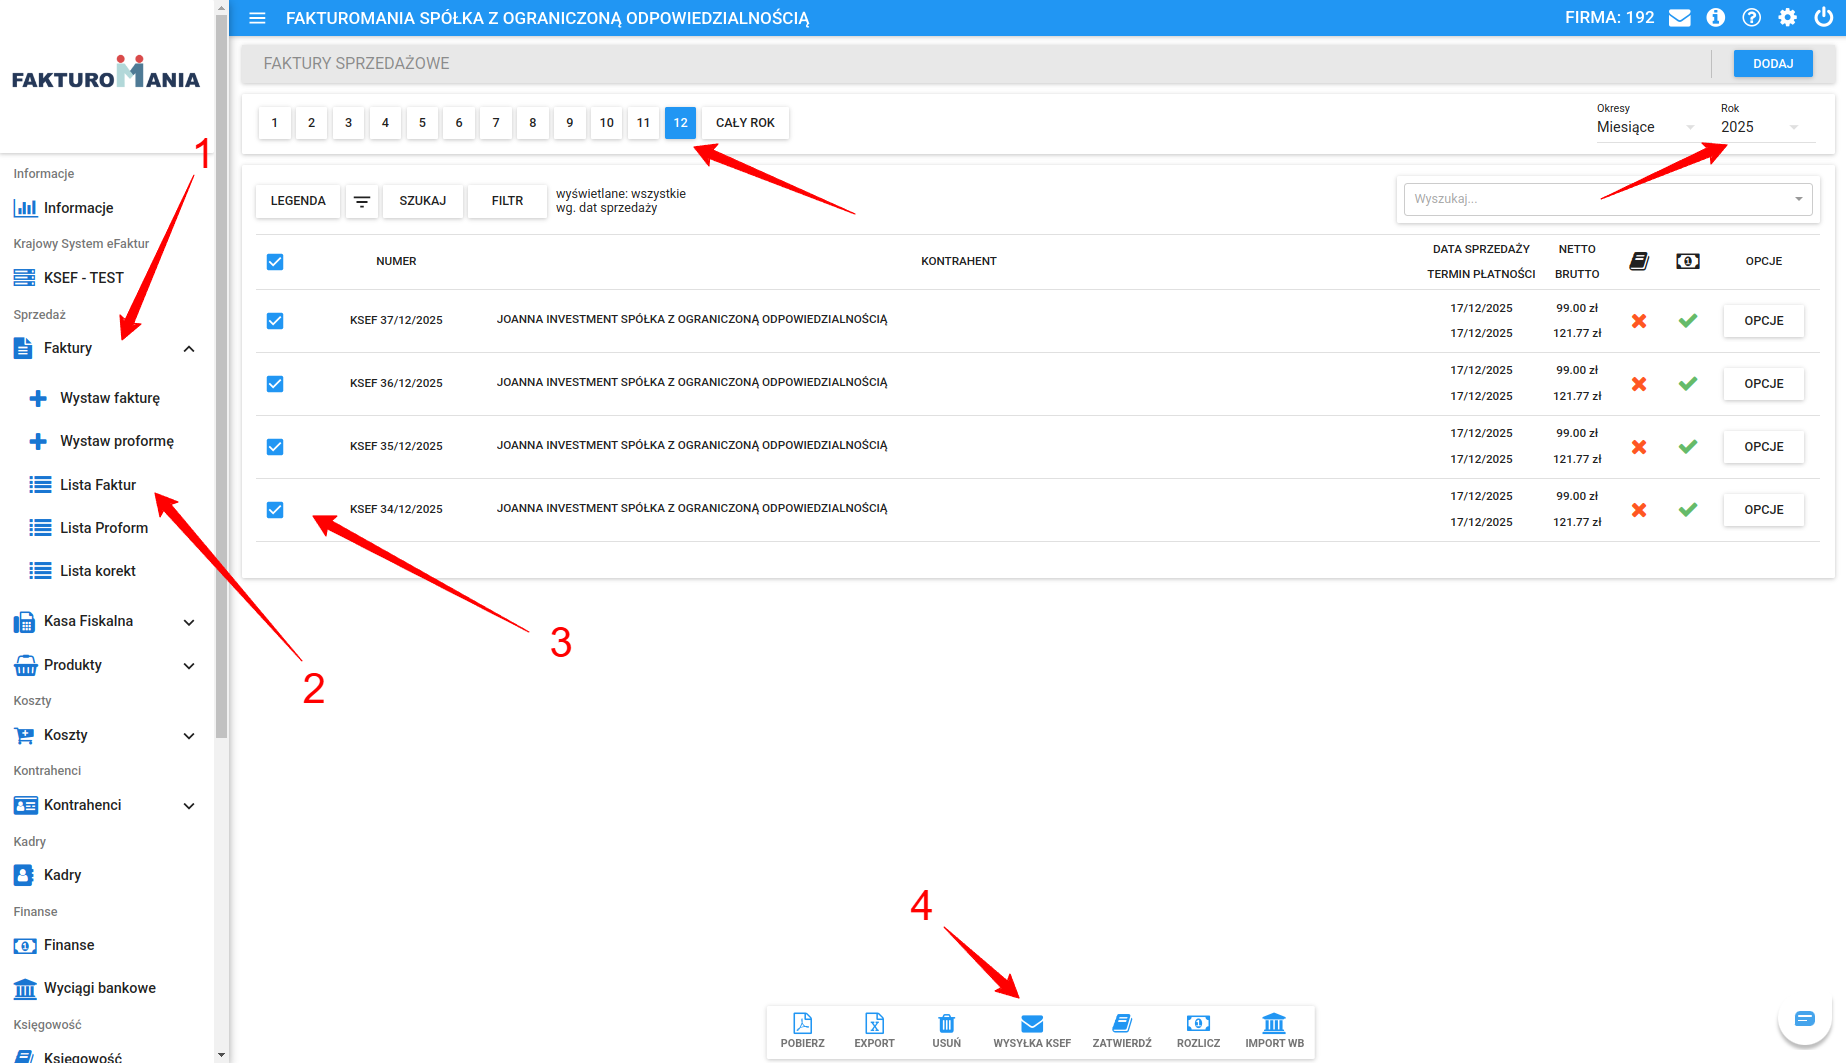
b) Faktura dla konsumenta może zostać wystawiona poza KSeF (typ BFK).
W takim przypadku jest przekazywana klientowi w formie druku albo jako PDF. Jeżeli wyślemy ją do KSeF dobrowolnie, to udostępniamy ją klientowi w uzgodniony sposób, najczęściej właśnie jako PDF z kodem QR, który pozwala zweryfikować fakturę w systemie KSeF.