Sprzedajemy towar firmie z Niemiec, Czech czy Holandii, a towar wyjeżdża z Polski?
Taka sprzedaż jest zwykle opodatkowana w Polsce stawką 0%, a nabywca rozlicza podatek w swoim kraju jako wewnątrzwspólnotowe nabycie towarów. W praktyce mówimy tutaj o wewnątrzwspólnotowej dostawie towarów (WDT). Na pierwszy rzut oka to prosta faktura, ale stawka 0% przysługuje tylko wtedy, gdy spełnimy kilka warunków, także po jej wystawieniu.
W niniejszym materiale omawiamy dostawy towarów na rzecz firm z innych państw UE (B2B), przy których towar jest wywożony z Polski do innego państwa członkowskiego.
Sygnalizujemy również sprzedaż towarów konsumentom z UE i dostawy łańcuchowe. Faktury za usługi dla firm z UE opisaliśmy w odrębnym materiale Faktura za usługi dla firmy z UE krok po kroku.
SPIS TREŚCI
I. WDT – czym jest i jakie warunki trzeba spełnić
1) Czym jest wewnątrzwspólnotowa dostawa towarów
3) Rejestracja spółki do VAT-UE
4) Numer VAT-UE nabywcy i weryfikacja w VIES
II. Faktura WDT – elementy, termin wystawienia i obowiązek podatkowy
1) Co musi zawierać faktura WDT
2) Termin wystawienia faktury i obowiązek podatkowy
III. Dowody wywozu towaru – co zgromadzić i co zrobić, gdy ich brakuje
IV. WDT w KSeF, przeliczenie waluty, JPK_V7 i VAT-UE
V. WDT w CIT i w księgach rachunkowych spółki
2) Ujęcie w księgach rachunkowych
1) Kontrahent z UE nie ma numeru VAT-UE albo VIES pokazuje go jako nieaktywny. Jak wystawić fakturę?
2) Sprzedajemy towar konsumentowi z innego kraju UE. Czy to WDT?
3) Nabywca wpłacił zaliczkę przed dostawą. Czy wystawiamy fakturę zaliczkową?
4) Nabywca odbiera towar własnym samochodem. Jakie dokumenty zebrać?
5) Towar jedzie od nas bezpośrednio do klienta naszego nabywcy w innym kraju. Czy to nadal WDT?
6) Czy faktura WDT musi być w euro albo po angielsku?
7) Pomyliliśmy numer VAT-UE nabywcy albo stawkę. Jak to poprawić?
VII. Zanim wystawimy fakturę WDT – pytania kontrolne
VIII. Faktura WDT w Fakturomanii krok po kroku
2) Dane podstawowe – daty i typ dokumentu KSeF
3) Dane płatności, waluta i kurs
4) Pozycje faktury i produkt ze stawką 0% WDT
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
I. WDT – czym jest i jakie warunki trzeba spełnić
1) Czym jest wewnątrzwspólnotowa dostawa towarów
Definicję WDT zawiera ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT). Zgodnie z art. 13 ust. 1 ustawy o VAT „Przez wewnątrzwspólnotową dostawę towarów, [...], rozumie się wywóz towarów z terytorium kraju [...] na terytorium państwa członkowskiego inne niż terytorium kraju [...]”.
WDT to więc sprzedaż, w wyniku której towar fizycznie wyjeżdża z Polski do innego kraju Unii Europejskiej, a nabywcą jest firma zarejestrowana w swoim kraju do transakcji wewnątrzwspólnotowych. Nie ma znaczenia, kto organizuje transport, czy my, nabywca, czy wynajęty przewoźnik. Ważne, aby towar rzeczywiście opuścił Polskę i dotarł do nabywcy w innym państwie członkowskim.
WDT jest w Polsce opodatkowana stawką 0%. Nabywca rozlicza w swoim kraju wewnątrzwspólnotowe nabycie towarów (WNT) według swojej stawki krajowej, dzięki temu VAT trafia do państwa, w którym towar zostanie zużyty.
2) Warunki stawki 0%
Stawkę 0% możemy zastosować, jeżeli łącznie (art. 42 ust. 1 i 1a ustawy o VAT):
- nabywca ma właściwy i ważny numer VAT-UE nadany przez swoje państwo, z dwuliterowym kodem kraju, a my podajemy go na fakturze razem z naszym numerem PL (art. 42 ust. 1 pkt 1),
- przed upływem terminu złożenia JPK_V7 za dany okres mamy w dokumentacji dowody, że towar wywieziono z Polski i dostarczono nabywcy w innym państwie UE (art. 42 ust. 1 pkt 2),
- w chwili złożenia JPK_V7, w którym wykazujemy dostawę, jesteśmy zarejestrowani jako podatnik VAT UE (art. 42 ust. 1 pkt 3),
- złożyliśmy informację podsumowującą VAT-UE z prawidłowymi danymi o tej dostawie albo należycie wyjaśniliśmy uchybienie na piśmie naczelnikowi urzędu skarbowego (art. 42 ust. 1a).
3) Rejestracja spółki do VAT-UE
Zanim spółka dokona pierwszej WDT, musi zostać zarejestrowana jako podatnik VAT UE (art. 97 ust. 1 ustawy o VAT). Zgłoszenia dokonujemy na formularzu VAT-R, zaznaczając rejestrację do transakcji wewnątrzwspólnotowych, od tego momentu w obrocie unijnym posługujemy się numerem NIP z oznaczeniem PL.
Status rejestracji warto sprawdzić w VIES, także własny, zanim wyślemy klientowi pierwszą fakturę. Bez rejestracji nie złożymy też informacji podsumowującej VAT-UE.
4) Numer VAT-UE nabywcy i weryfikacja w VIES
Bez aktywnego numeru VAT-UE nabywcy, WDT nie korzysta z preferencyjnej stawki 0%. Dostawę opodatkowujemy wtedy stawką krajową właściwą dla towaru, nawet jeśli towar wyjeżdża z Polski.
Numer sprawdzamy w systemie VIES Komisji Europejskiej przed pierwszą transakcją, a przy stałej współpracy okresowo. Potwierdzenie z VIES (wydruk lub zrzut z datą sprawdzenia) przechowujemy razem z fakturą.
5) WDT w pigułce
| Element | WDT – dostawa towarów dla firmy z UE |
|---|---|
| Gdzie jest opodatkowana | w Polsce – stawką 0% (art. 42 ustawy o VAT); nabywca rozlicza WNT w swoim kraju |
| Stawka w Fakturomanii | 0% WDT – w JPK_V7 pole K_21, w VAT-UE część C |
| Adnotacja na fakturze | nie jest wymagana, jednak warto wskazać, że to WDT |
| Numery identyfikacyjne | numer VAT-UE sprzedawcy (PL) i nabywcy z kodem kraju (art. 106e ust. 1 pkt 24) |
| Obowiązek podatkowy | z wystawieniem faktury, najpóźniej 15. dnia miesiąca po dostawie (art. 20 ust. 1) |
| Zaliczka od nabywcy | nie rodzi obowiązku podatkowego, nie wystawiamy faktury zaliczkowej |
| Dokumenty | dowody wywozu i dostarczenia towaru (CMR, dokumenty przewozowe, potwierdzenie odbioru), potwierdzenie statusu nabywcy w VIES |
| JPK_V7 | pole K_21 |
| VAT-UE | część C – dostawy towarów, za miesiąc powstania obowiązku podatkowego |
| KSeF | tak – nabywcy udostępniamy fakturę w uzgodniony sposób, z kodem QR |
II. Faktura WDT – elementy, termin wystawienia i obowiązek podatkowy
1) Co musi zawierać faktura WDT
Faktura WDT zawiera te same dane co faktura krajowa (art. 106e ust. 1 ustawy o VAT), z trzema różnicami:
- numer VAT-UE sprzedawcy z prefiksem PL oraz numer VAT-UE nabywcy z kodem jego kraju (art. 106e ust. 1 pkt 24 ustawy o VAT),
- stawka 0% – w Fakturomanii lub KSeF wybieramy stawkę 0% WDT,
- brak kwoty VAT – wartość netto jest równa wartości brutto.
Adnotacja „odwrotne obciążenie” przy WDT nie jest wymagana. WDT jest opodatkowana w Polsce stawką 0%, a nabywca rozlicza odrębną czynność, czyli swoje WNT. W obrocie przyjęło się jednak wskazywać na fakturze podstawę zastosowanej stawki, np. „WDT – art. 42 ustawy o VAT / Intra-Community supply of goods”.
2) Termin wystawienia faktury i obowiązek podatkowy
Moment powstania obowiązku podatkowego w WDT określa art. 20 ust. 1 ustawy o VAT, zgodnie z którym „W wewnątrzwspólnotowej dostawie towarów obowiązek podatkowy powstaje z chwilą wystawienia faktury przez podatnika, nie później jednak niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano tej dostawy”.
O miesiącu rozliczenia WDT decyduje więc data wystawienia faktury, a nie data dostawy, odwrotnie niż w transakcjach krajowych. Jeżeli faktura się spóźni, obowiązek podatkowy i tak powstaje 15. dnia następnego miesiąca.
Fakturę wystawiamy na zasadach ogólnych, najpóźniej 15. dnia miesiąca następującego po miesiącu dostawy (art. 106i ust. 1 ustawy o VAT), ale nie wcześniej niż 60. dnia przed dostawą (art. 106i ust. 7). Dostawy o charakterze ciągłym, realizowane dłużej niż miesiąc, uznaje się za dokonane z upływem każdego miesiąca, aż do zakończenia dostaw (art. 20 ust. 1a ustawy o VAT).
3) Zaliczka na poczet WDT
Zaliczka na poczet WDT nie powoduje powstania obowiązku podatkowego i nie wymaga faktury zaliczkowej (art. 106b ust. 1 pkt 4 lit. a ustawy o VAT). Otrzymaną kwotę ujmujemy jako rozrachunek z nabywcą, a dostawę rozliczamy na podstawie faktury, którą ją dokumentujemy, na całą kwotę.
III. Dowody wywozu towaru – co zgromadzić i co zrobić, gdy ich brakuje
1) Jakie dokumenty potwierdzają WDT
Dowody wywozu możemy gromadzić według ustawy o VAT albo według unijnego domniemania z rozporządzenia wykonawczego Rady (UE) nr 282/2011.
| Sposób transportu | Dowody według ustawy o VAT | Domniemanie z art. 45a rozporządzenia 282/2011 |
|---|---|---|
| Przewóz zlecony przewoźnikowi (spedytorowi) | dokumenty przewozowe od przewoźnika, z których jednoznacznie wynika dostarczenie towaru do miejsca przeznaczenia w innym państwie UE, oraz specyfikacja poszczególnych sztuk ładunku (art. 42 ust. 3) | co najmniej dwa niesprzeczne dokumenty wystawione przez dwie różne strony, niezależne od siebie oraz od sprzedawcy i nabywcy np. podpisany CMR od przewoźnika i polisa ubezpieczenia transportu albo bankowe potwierdzenie zapłaty za transport |
| Transport własny sprzedawcy albo nabywcy | specyfikacja ładunku oraz dokument z danymi stron, adresem dostawy, rodzajem i ilością towaru, rodzajem i numerem rejestracyjnym pojazdu oraz potwierdzeniem przyjęcia towaru przez nabywcę (art. 42 ust. 4) | przy transporcie organizowanym przez nabywcę, dodatkowo jego pisemne oświadczenie o przewiezieniu towaru, przekazane do 10. dnia miesiąca następującego po dostawie |
| Dokumenty nie potwierdzają dostawy jednoznacznie | inne dowody, np. korespondencja handlowa i zamówienie, dokumenty ubezpieczenia lub frachtu, potwierdzenie zapłaty za towar, potwierdzenie przyjęcia towaru przez nabywcę (art. 42 ust. 11) | brak |
Dla stawki 0% WDT wystarczy, że posiadane dokumenty łącznie potwierdzają wywóz i dostarczenie towaru. Domniemanie z rozporządzenia jest ułatwieniem, a nie obowiązkiem, potwierdziło to Ministerstwo Finansów w objaśnieniach podatkowych z 17 grudnia 2020 r. dotyczących dokumentowania WDT. Dokumenty przechowujemy razem z fakturą.
2) Co, jeżeli dokumentów nie ma na czas?
Brak dowodów w terminie nie oznacza od razu utraty stawki 0%. Przy rozliczeniu miesięcznym postępujemy następująco (art. 42 ust. 12 pkt 1 ustawy o VAT):
- w JPK_V7 za miesiąc powstania obowiązku podatkowego nie wykazujemy tej dostawy,
- jeżeli dokumentów nie będzie także w terminie złożenia JPK_V7 za kolejny po następnym miesiąc, wykazujemy dostawę w JPK_V7 właśnie za ten miesiąc, jako dostawę krajową ze stawką krajową właściwą dla towaru. Kwotę z faktury traktujemy jak kwotę brutto i VAT obliczamy metodą „w stu”, bo podstawą opodatkowania jest otrzymana zapłata pomniejszona o kwotę podatku (art. 29a ust. 1 i ust. 6 pkt 1 ustawy o VAT). Faktury korygującej nie wystawiamy, bo brak dokumentów ma charakter przejściowy,
- gdy dokumenty dotrą później, wykazujemy WDT ze stawką 0% za okres, w którym powstał obowiązek podatkowy (art. 42 ust. 12a ustawy o VAT). Korygujemy więc wstecz JPK_V7 za ten miesiąc, a jednocześnie usuwamy dostawę krajową z JPK_V7, w którym wcześniej ją wykazaliśmy, korygując także ten plik.
Niezależnie od dokumentów informację VAT-UE składamy za miesiąc powstania obowiązku podatkowego. Terminowa VAT-UE jest odrębnym warunkiem stawki 0% (art. 42 ust. 1a), więc nie czekamy z nią na CMR. Korekty VAT-UE wymaga dopiero sytuacja, w której transakcja ostatecznie nie okaże się WDT, np. towar nie opuścił Polski.
Przykład
Obowiązek podatkowy z tytułu WDT powstał w październiku 2026 r., a do 25 listopada nie dotarł podpisany CMR. Dostawę wykazujemy w VAT-UE za październik, ale nie w JPK_V7M za październik. Jeżeli dokumentów nie będzie także 25 stycznia 2027 r. (termin JPK_V7M za grudzień), wykazujemy dostawę w JPK za grudzień ze stawką krajową, np. 23%. Gdy CMR dotrze w lutym 2027 r., korygujemy JPK za październik 2026 r. i wykazujemy WDT ze stawką 0%.
Przy rozliczeniu kwartalnym dostawę ze stawką krajową wykazujemy już w JPK za następny kwartał (art. 42 ust. 12 pkt 2). Jeżeli brak dokumentów jest przejściowy, nie wystawiamy faktury korygującej, stawka krajowa wynika wtedy z rozliczenia, a nie z błędu na fakturze.
IV. WDT w KSeF, przeliczenie waluty, JPK_V7 i VAT-UE
1) Faktura WDT w KSeF
Obowiązek wystawiania faktur ustrukturyzowanych w Krajowym Systemie e-Faktur obejmuje od 1 lutego 2026 r. największych podatników, a od 1 kwietnia 2026 r. pozostałych. Podatnicy, u których sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie, mogą do 31 grudnia 2026 r. wystawiać faktury poza KSeF (art. 145m ustawy o VAT). Ustawowe wyłączenia z KSeF (art. 106ga ust. 2) nie obejmują faktur dla zagranicznych firm, fakturę WDT wystawiamy w KSeF tak samo jak krajową.
Nabywca zagraniczny nie ma jednak dostępu do KSeF, dlatego zgodnie z art. 106gb ust. 4 ustawy o VAT „faktura ustrukturyzowana jest udostępniana nabywcy w sposób z nim uzgodniony”. Najczęściej jest to po prostu PDF wysłany e-mailem. Wizualizacja faktury powinna zawierać kod QR, który pozwala nabywcy sprawdzić, że faktura istnieje w KSeF.
W strukturze FA(3) nabywcę z UE identyfikujemy kodem kraju i numerem VAT-UE (pola KodUE i NrVatUE), a nie polskim NIP. W Fakturomanii odpowiada temu typ kontrahenta Podmiot europejski VAT VIES – Kontrahent z NIP z Unii Europejskiej.
2) Faktura w walucie obcej – jaki kurs?
Kontrakty z kontrahentami z UE często są zawierane w euro. Na potrzeby VAT kwoty w walucie obcej przeliczamy po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego, a gdy faktura zostanie wystawiona przed powstaniem obowiązku, poprzedzającego dzień jej wystawienia (art. 31a ust. 1 i 2 ustawy o VAT). Zamiast kursu NBP możemy stosować kurs Europejskiego Banku Centralnego (art. 31a ust. 1 i 2), a po wyborze na co najmniej 12 miesięcy także zasady przeliczania z podatku dochodowego (art. 31a ust. 2a–2d).
W WDT obowiązek podatkowy powstaje zwykle w dniu wystawienia faktury, więc kurs dla VAT pochodzi z dnia poprzedzającego wystawienie faktury, a przychód w CIT przeliczamy po kursie z dnia poprzedzającego wydanie towaru. Różnica między podstawą opodatkowania w JPK_V7 a przychodem ma charakter techniczny i nie jest odrębnym przychodem. W Fakturomanii kurs wybieramy z tabel NBP w sekcji Dane płatności, a ceny wpisujemy w złotych. Tabelę, którą należy wybrać w typowych sytuacjach, pokazujemy w dalszej części materiału.
3) JPK_V7 i informacja podsumowująca VAT-UE
WDT wykazujemy w polu K_21 (wartość netto wewnątrzwspólnotowej dostawy towarów), w złotych, za okres powstania obowiązku podatkowego, z numerem VAT-UE nabywcy, kodem jego kraju i numerem KSeF faktury.
WDT wykazujemy dodatkowo w informacji podsumowującej VAT-UE, w części C (art. 100 ust. 1 pkt 1 ustawy o VAT), którą składamy za okresy miesięczne, także wtedy, gdy JPK_V7 rozliczamy kwartalnie. Takie informacje przekazuje się wyłącznie elektronicznie, do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy (art. 100 ust. 3). Wartości podajemy w złotych, łącznie dla każdego kontrahenta, z jego numerem VAT-UE.
Fakturomania wykazuje wystawioną fakturę ze stawką 0% WDT automatycznie w polu K_21 JPK_V7 za miesiąc jej wystawienia i na jej podstawie generuje informację VAT-UE, w której faktura z kontrahentem typu Podmiot europejski VAT VIES – Kontrahent z NIP z Unii Europejskiej trafi do części C. Informację przygotujemy w module Informacje > Deklaracje VAT, wybierając okres, rok i miesiąc, a następnie Podgląd. Na dole podglądu opcja Pobierz udostępnia VAT-UE w wersji PDF (do sprawdzenia) i XML.
Automatyczne ujęcie nie uwzględnia braku dokumentów wywozu. Jeżeli ich nie mamy, fakturę trzeba wyłączyć z JPK_V7 za ten miesiąc, jak opisaliśmy wcześniej. Jeżeli z kolei dostawa nie jest udokumentowana fakturą wystawioną w Fakturomanii, system nie uwzględni jej w VAT-UE i taką informację trzeba przygotować ręcznie.
V. WDT w CIT i w księgach rachunkowych spółki
1) Przychód w CIT
Ustawa o CIT nie zawiera szczególnych zasad dla WDT. Moment przychodu wyznacza art. 12 ust. 3a ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (dalej: ustawa o CIT), który wskazuje, że „za datę powstania przychodu [...] uważa się dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień: 1) wystawienia faktury albo 2) uregulowania należności”.
Przy WDT przychód powstaje więc zwykle w dniu wydania towaru, choć obowiązek podatkowy w VAT dopiero z wystawieniem faktury. Tutaj należy również zwrócić uwagę, że otrzymana zaliczka nie jest przychodem (art. 12 ust. 4 pkt 1). Przychodem jest kwota netto, przy WDT równa kwocie z faktury, bo faktura nie zawiera VAT.
Jeżeli fakturę wystawiamy w walucie obcej, to przychód przeliczamy według art. 12 ust. 2 ustawy o CIT „Przychody w walutach obcych przelicza się na złote według kursów średnich ogłaszanych przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu”. Różnica między wartością przychodu przeliczoną po tym kursie a wartością faktycznie otrzymanej zapłaty to podatkowa różnica kursowa, która zwiększa przychody (dodatnia) albo zwiększa koszty (ujemna).
Przejściowy brak dokumentów WDT nie zmienia przychodu. Dopiero trwała utrata stawki 0% i korekta faktury do stawki krajowej obniża przychód o VAT „zawarty” w należności.
2) Ujęcie w księgach rachunkowych
W księgach operacje w walucie obcej ujmujemy po średnim kursie NBP z dnia poprzedzającego dzień operacji, a zapłatę należności po kursie faktycznie zastosowanym (np. kursie kupna banku przy przewalutowaniu), a gdy go jednak nie ma, to po średnim kursie NBP z dnia poprzedzającego (art. 30 ust. 2 ustawy o rachunkowości).
Przykład – WDT w euro
| Element | Dane |
|---|---|
| Transakcja | 100 krzeseł biurowych dla Beispiel Handel GmbH, Berlin (VAT-UE: DE123123123), 10 000,00 EUR |
| Wydanie towaru przewoźnikowi | 30.09.2026 r.; CMR podpisany przez odbiorcę w Berlinie 2.10.2026 r. |
| Faktura | 15.10.2026 r., stawka 0% WDT, wysłana do KSeF |
| Kurs NBP z 29.09.2026 r. (tabela nr 189/A/NBP/2026, dzień roboczy przed wydaniem) | 4,3728 zł/EUR → przychód w CIT i w księgach: 43 728,00 zł (wrzesień) |
| Kurs NBP z 14.10.2026 r. (tabela nr 200/A/NBP/2026, dzień roboczy przed fakturą) | 4,3706 zł/EUR → podstawa w VAT: 43 706,00 zł – JPK_V7M (K_21) i VAT-UE (część C) za październik |
| Zapłata | 15.10.2026 r., 10 000,00 EUR na rachunek walutowy bez przewalutowania; kurs średni NBP z 14.10.2026 r. (dzień roboczy przed wpływem) 4,3706 zł/EUR = 43 706,00 zł |
W JPK_V7M za październik wykazujemy WDT w kwocie 43 706,00 zł, a w księgach i w CIT przychód ze sprzedaży za wrzesień wynosi 43 728,00 zł. Różnica 22,00 zł wynika wyłącznie z różnych kursów i nie jest odrębnym przychodem. Gdyby spółka wybrała dla VAT przeliczanie według zasad CIT (art. 31a ust. 2a ustawy o VAT), obie kwoty wyniosłyby 43 728,00 zł.
Ujemna różnica kursowa w przykładzie w kwocie 22,00 zł (10 000 EUR × (4,3706 − 4,3728)) jest kosztem finansowym w księgach i kosztem podatkowym (art. 15a ust. 3 ustawy o CIT). Przy wpływie na rachunek walutowy, bez przewalutowania, zapłatę wyceniamy po średnim kursie NBP z ostatniego dnia roboczego przed wpływem (art. 15a ust. 4).
Przykład – jeden kurs dla VAT i CIT (art. 31a ust. 2a ustawy o VAT)
Jest to wariant zdecydowanie prosztrzy i łatwiejszy. Spółka może przeliczać kwoty z faktur w walucie obcej na potrzeby VAT według zasad, które stosuje do tej samej transakcji w podatku dochodowym (art. 31a ust. 2a ustawy o VAT). W CIT jest to kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu (art. 12 ust. 2 ustawy o CIT), przy WDT zwykle dzień wydania towaru. Zmienia się wyłącznie kurs, moment powstania obowiązku podatkowego i miesiąc rozliczenia w JPK_V7 oraz VAT-UE pozostają bez zmian.
Wybraną metodę stosujemy do wszystkich takich transakcji przez co najmniej 12 kolejnych miesięcy, licząc od miesiąca, w którym zaczęliśmy z niej korzystać (art. 31a ust. 2b). Po rezygnacji wracamy do zasad ogólnych, również na co najmniej 12 miesięcy (art. 31a ust. 2c). Gdy transakcja nie podlega przeliczeniu według zasad podatku dochodowego, stosujemy do niej zasady ogólne (art. 31a ust. 2d).
Element | Dane |
Transakcja | ta sama co wyżej – 100 krzeseł biurowych dla Beispiel Handel GmbH (VAT-UE: DE123123123), 10 000,00 EUR |
Metoda przeliczania | spółka stosuje dla VAT zasady z ustawy o CIT (art. 31a ust. 2a ustawy o VAT) |
Dzień uzyskania przychodu w CIT | 30.09.2026 r. – wydanie towaru przewoźnikowi (art. 12 ust. 3a ustawy o CIT) |
Kurs dla VAT i CIT | kurs średni NBP z 29.09.2026 r. (tabela nr 189/A/NBP/2026, dzień roboczy przed wydaniem): 4,3728 zł/EUR |
Faktura w Fakturomanii | 15.10.2026 r., stawka 0% WDT; w Danych płatności: Waluta EUR, Data kursu 29/09/2026; cena 100,00 EUR × 4,3728 = 437,28 zł za sztukę |
Podstawa opodatkowania w VAT | 10 000,00 EUR × 4,3728 = 43 728,00 zł – JPK_V7M (K_21) i VAT-UE (część C) za październik 2026 r., termin 25.11.2026 r. |
Przychód w CIT i w księgach | 43 728,00 zł – wrzesień 2026 r. |
Zapłata | 15.10.2026 r., 10 000,00 EUR na rachunek walutowy bez przewalutowania; kurs średni NBP z 14.10.2026 r. 4,3706 zł/EUR = 43 706,00 zł |
Różnica kursowa | ujemna, 22,00 zł (10 000 EUR × (4,3706 − 4,3728)) – koszt finansowy w księgach i koszt podatkowy (art. 15a ust. 3 ustawy o CIT) |
W tym wariancie podstawa opodatkowania w JPK_V7 i w VAT-UE jest równa przychodowi w CIT i w księgach (43 728,00 zł), więc między rejestrem VAT a księgami nie powstaje różnica techniczna. Różnica kursowa przy zapłacie pozostaje, bo wynika z przepisów o CIT, a nie z metody przeliczania w VAT.
Element rozliczenia | Zasada ogólna (art. 31a ust. 1) | Zasady CIT (art. 31a ust. 2a) |
Kurs dla VAT | z 14.10.2026 r. – 4,3706 zł/EUR | z 29.09.2026 r. – 4,3728 zł/EUR |
Data kursu w Fakturomanii | 14/10/2026 | 29/09/2026 |
Cena w PLN za sztukę | 437,06 zł | 437,28 zł |
Podstawa w VAT – JPK_V7M (K_21) i VAT-UE (część C) za październik | 43 706,00 zł | 43 728,00 zł |
Przychód w CIT i w księgach (wrzesień) | 43 728,00 zł | 43 728,00 zł |
Różnica techniczna VAT a księgi | 22,00 zł – do uzgodnienia | brak |
Różnica kursowa przy zapłacie 15.10.2026 r. | ujemna, 22,00 zł | ujemna, 22,00 zł |
VI. Najczęstsze pytania (Q&A)
1) Kontrahent z UE nie ma numeru VAT-UE albo VIES pokazuje go jako nieaktywny. Jak wystawić fakturę?
Najpierw poprośmy kontrahenta o prawidłowy numer, często problemem jest literówka albo numer bez prefiksu kraju. Jeżeli nabywca numeru nie ma, dostawa nie spełnia warunku z art. 42 ust. 1 pkt 1 ustawy o VAT i nie stosujemy stawki 0%. Fakturę wystawiamy wtedy ze stawką krajową właściwą dla towaru (np. 23%), nawet jeśli towar wyjeżdża z Polski. Takiej dostawy nie wykazujemy w VAT-UE, ponieważ formularz wymaga numeru kontrahenta z prefiksem kraju członkowskiego.
2) Sprzedajemy towar konsumentowi z innego kraju UE. Czy to WDT?
Nie. WDT dotyczy nabywców zarejestrowanych do VAT-UE. Wysyłka towaru do konsumenta w innym państwie UE to wewnątrzwspólnotowa sprzedaż towarów na odległość (WSTO).
Do łącznego limitu 10 000 euro rocznie, w polskiej ustawie 42 000 zł netto, liczonego dla WSTO oraz usług telekomunikacyjnych, nadawczych i elektronicznych dla konsumentów z UE w bieżącym i poprzednim roku (art. 22a ust. 1 ustawy o VAT), stosujemy polskie stawki VAT. Po jego przekroczeniu, albo z wyboru, stosujemy stawkę kraju konsumenta, zwykle w procedurze OSS. Gdy konsument odbiera towar osobiście w Polsce, jest to zwykła sprzedaż krajowa.
3) Nabywca wpłacił zaliczkę przed dostawą. Czy wystawiamy fakturę zaliczkową?
Nie. Zaliczka na poczet WDT nie powoduje powstania obowiązku podatkowego, a przepisy nie wymagają faktury zaliczkowej (art. 106b ust. 1 pkt 4 lit. a ustawy o VAT). Fakturę wystawiamy dopiero do dostawy, na całą kwotę, a wpłatę do tego czasu ujmujemy jako rozrachunek z nabywcą. W CIT zaliczka co do zasady nie będzie przychodem (art. 12 ust. 4 pkt 1 ustawy o CIT).
UWAGA! Inaczej jest przy usługach dla firm z UE, gdzie zaliczka rodzi obowiązek podatkowy i wymaga faktury zaliczkowej.
4) Nabywca odbiera towar własnym samochodem. Jakie dokumenty zebrać?
Przy transporcie organizowanym przez nabywcę najwięcej wątpliwości budzi potwierdzenie, że towar rzeczywiście dotarł do innego państwa UE. Przygotujmy specyfikację ładunku i dokument zawierający dane stron, adres dostawy, rodzaj i ilość towaru, rodzaj i numer rejestracyjny pojazdu oraz potwierdzenie przyjęcia towaru przez nabywcę w kraju przeznaczenia (art. 42 ust. 4 ustawy o VAT).
Aby skorzystać z domniemania z rozporządzenia 282/2011, potrzebne jest dodatkowo pisemne oświadczenie nabywcy o przewiezieniu towaru, przekazane do 10. dnia następnego miesiąca, oraz dwa niesprzeczne dokumenty od niezależnych stron, np. CMR i polisa ubezpieczenia transportu albo potwierdzenie zapłaty za transport (art. 45a rozporządzenia).
5) Towar jedzie od nas bezpośrednio do klienta naszego nabywcy w innym kraju. Czy to nadal WDT?
To dostawa łańcuchowa, w której towar przemieszcza się raz, a dostaw jest kilka. Tylko jedna z nich, ta, której przypisuje się transport, może być WDT, pozostałe są dostawami krajowymi w kraju wysyłki albo w kraju przeznaczenia.
Jeżeli transport organizujemy my, przypisujemy go naszej dostawie i zwykle jest ona WDT. Jeżeli organizuje go nasz nabywca jako podmiot pośredniczący, transport przypisuje się dostawie na jego rzecz, chyba że przekazał nam polski numer VAT-UE, wtedy nasza dostawa jest krajowa (art. 22 ust. 2a i 2b ustawy o VAT). Przy trzech firmach z trzech różnych państw UE w grę wchodzi także procedura uproszczona transakcji trójstronnej (art. 135–138). Takie transakcje warto przeanalizować z doradcą podatkowym przed wystawieniem faktury.
6) Czy faktura WDT musi być w euro albo po angielsku?
Nie musi, fakturę możemy wystawić w złotych albo w walucie kontraktu. Faktura WDT nie zawiera polskiego VAT, a kwoty do JPK_V7 i VAT-UE przeliczamy na złote według wcześniej opisanych zasad.
Przy fakturze w walucie obcej ceny i wartości wpisujemy w Fakturomanii zawsze w złotych, a system następnie przeliczy je na walutę według wybranego kursu.
7) Pomyliliśmy numer VAT-UE nabywcy albo stawkę. Jak to poprawić?
Zarówno błąd w numerze identyfikacyjnym nabywcy, jak i błędną stawkę (np. 23% zamiast 0% WDT) poprawiamy fakturą korygującą. Zgodnie z art. 106j ust. 1 pkt 5 ustawy o VAT korekta obejmuje pomyłkę w cenie, stawce, kwocie podatku lub w jakiejkolwiek innej pozycji faktury. Jeżeli faktura trafiła w KSeF na zupełnie innego nabywcę, Ministerstwo Finansów zaleca korektę „do zera” i wystawienie nowej faktury na właściwy podmiot. Po korekcie poprawiamy JPK_V7 i składamy korektę VAT-UE (VAT-UEK) za okres, w którym transakcję wykazaliśmy. Procedurę w aplikacji opisaliśmy w materiale Jak wystawić fakturę korygującą fakturę sprzedaży?.
VII. Zanim wystawimy fakturę WDT – pytania kontrolne
Większość błędów przy WDT powstaje, zanim dokument trafi do systemu, wybieramy nieprawidłową stawkę, pomijamy weryfikację w VIES albo nie zbieramy dokumentów wywozu.
Dlatego przed wystawieniem faktury warto odpowiedzieć na kilka pytań, odpowiedzi od razu wskazują, jak uzupełnić fakturę.
1) Pytania o status stron transakcji
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy spółka jest zarejestrowana jako podatnik VAT UE (status aktywny w VIES)? | Na fakturze posługujemy się numerem PL oraz NIP. | Przed pierwszą dostawą składamy aktualizację VAT-R (art. 97 ust. 1 ustawy o VAT); bez rejestracji WDT nie skorzysta ze stawki 0%. |
| b) Czy nabywca podał numer VAT-UE i jest on aktywny w VIES? | W konfiguracji kontrahenta wybieramy typ kontrahenta Podmiot europejski VAT VIES, a w polu KOD UE wprowadzamy kod kraju, po czym NIP (już bez prefiksu kraju); potwierdzenie z VIES (wydruk z datą sprawdzenia) przechowujemy razem z fakturą. | Stawka krajowa właściwa dla towaru; dostawy nie wykazujemy w VAT-UE. |
| c) Czy nabywca kupuje dla swojej firmy, a nie jako osoba prywatna? | Transakcja B2B – przechodzimy do kolejnych pytań. | To sprzedaż konsumencka – WSTO albo sprzedaż krajowa. |
2) Pytania o towar i dokumenty wywozu
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy towar fizycznie wyjedzie z Polski do innego państwa UE? | WDT – w produkcie stawka 0% WDT. | Dostawa krajowa – stawka krajowa właściwa dla towaru, nawet jeśli nabywca jest z UE. |
| b) Czy dowody wywozu będą w dokumentacji przed terminem JPK_V7 za miesiąc wystawienia faktury? | Stosujemy 0% WDT. Dowody wywozu (CMR, faktura przewoźnika, potwierdzenie odbioru, oświadczenie nabywcy) przechowujemy razem z fakturą. | Stosujemy procedurę z art. 42 ust. 12 ustawy o VAT i pilnujemy terminu na dokumenty, VAT-UE i tak składamy w terminie. |
| c) Czy towar jedzie bezpośrednio do kolejnego nabywcy (dostawa łańcuchowa, transakcja trójstronna)? | Ustalamy, której dostawie przypisuje się transport | Standardowa WDT – przechodzimy dalej. |
| d) Czy nabywca zapłacił zaliczkę przed dostawą? | Nie wystawiamy faktury zaliczkowej, wpłatę ujmujemy jako rozrachunek. | Fakturę wystawiamy do 15. dnia miesiąca po dostawie – data faktury wyznacza miesiąc w JPK_V7 i VAT-UE. |
3) Pytania o dokument, KSeF i walutę
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy fakturę wyślemy do KSeF z Fakturomanii? | Typ dokumentu KSeF DI – wysyłasz do KSeF, po wysyłce typ zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. | Fakturę wprowadzamy z typem KSeF i jej numerem KSeF, typ BFK stosujemy tylko wtedy, gdy spółka jest zwolniona z KSeF (np. do końca 2026 r. w limicie 10 000 zł miesięcznie). |
| b) Czy kontrakt jest w walucie obcej? | Wybieramy walutę i tabelę NBP z dnia roboczego poprzedzającego wystawienie faktury (dla faktury z 23.10.2026 r. – z 22.10.2026 r.), a ceny w pozycjach wpisujemy w złotych. Przychód w CIT przeliczamy po kursie z dnia poprzedzającego wydanie towaru. | Faktura w złotych - przeliczenia nie są potrzebne. |
| c) Czy nabywca chce wydruk po angielsku? | Po nadaniu numeru KSeF pobieramy wydruk Pobierz – ANG z kodem QR, tak jak wydruk polski i przekazujemy go nabywcy uzgodnioną drogą. | Przekazujemy wydruk w polskiej wersji. |
Mając odpowiedzi na te pytania, możemy przejść do wystawienia faktury, co krok po kroku pokazujemy w następnej części.
VIII. Faktura WDT w Fakturomanii krok po kroku
W Fakturomanii fakturę WDT wystawiamy tak samo jak zwykłą fakturę sprzedaży – najpierw otwieramy nową fakturę, a następnie uzupełniamy kolejno jej sekcje. Różnice dotyczą typu kontrahenta, stawki VAT w produkcie oraz przekazania faktury nabywcy po wysyłce do KSeF. Całość pokażemy na przykładzie z części V.
Dane przykładu
| Element | Dane |
|---|---|
| Nabywca | Beispiel Handel GmbH, Berlin – VAT-UE: DE123123123 |
| Przedmiot i kwota | 100 krzeseł biurowych × 100,00 EUR = 10 000,00 EUR, stawka 0% WDT |
| Data sprzedaży | 30.09.2026 r. (wydanie towaru przewoźnikowi) |
| Data wystawienia | 15.10.2026 r. |
| Typ dokumentu KSeF | DI – wysyłasz do KSeF, po wysyłce aktualizacja na KSeF |
| Rozliczenie | JPK_V7M (K_21) i VAT-UE (część C) za październik 2026 r. |
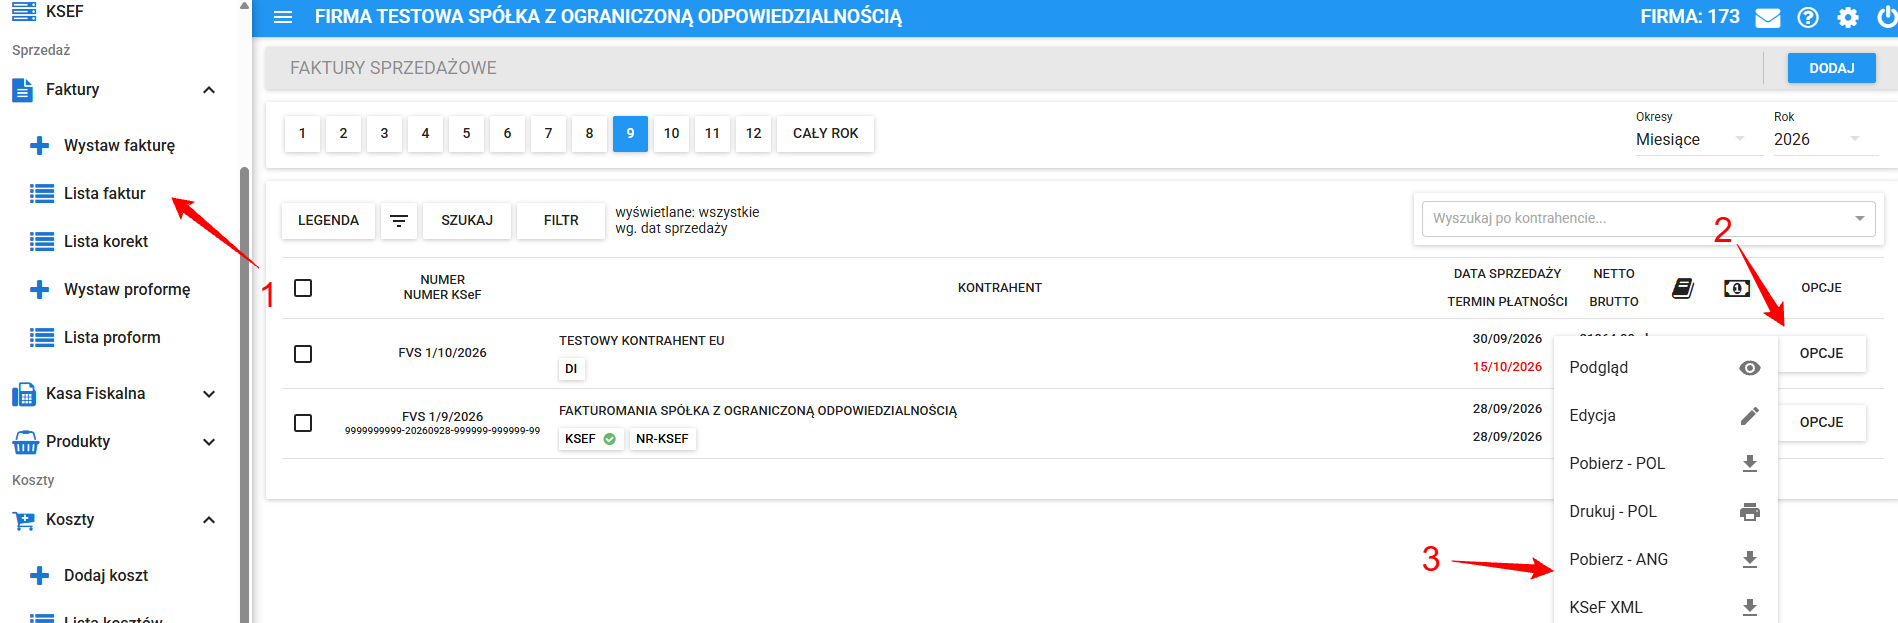
W górnym lub lewym menu wybieramy Faktury > Wystaw fakturę.
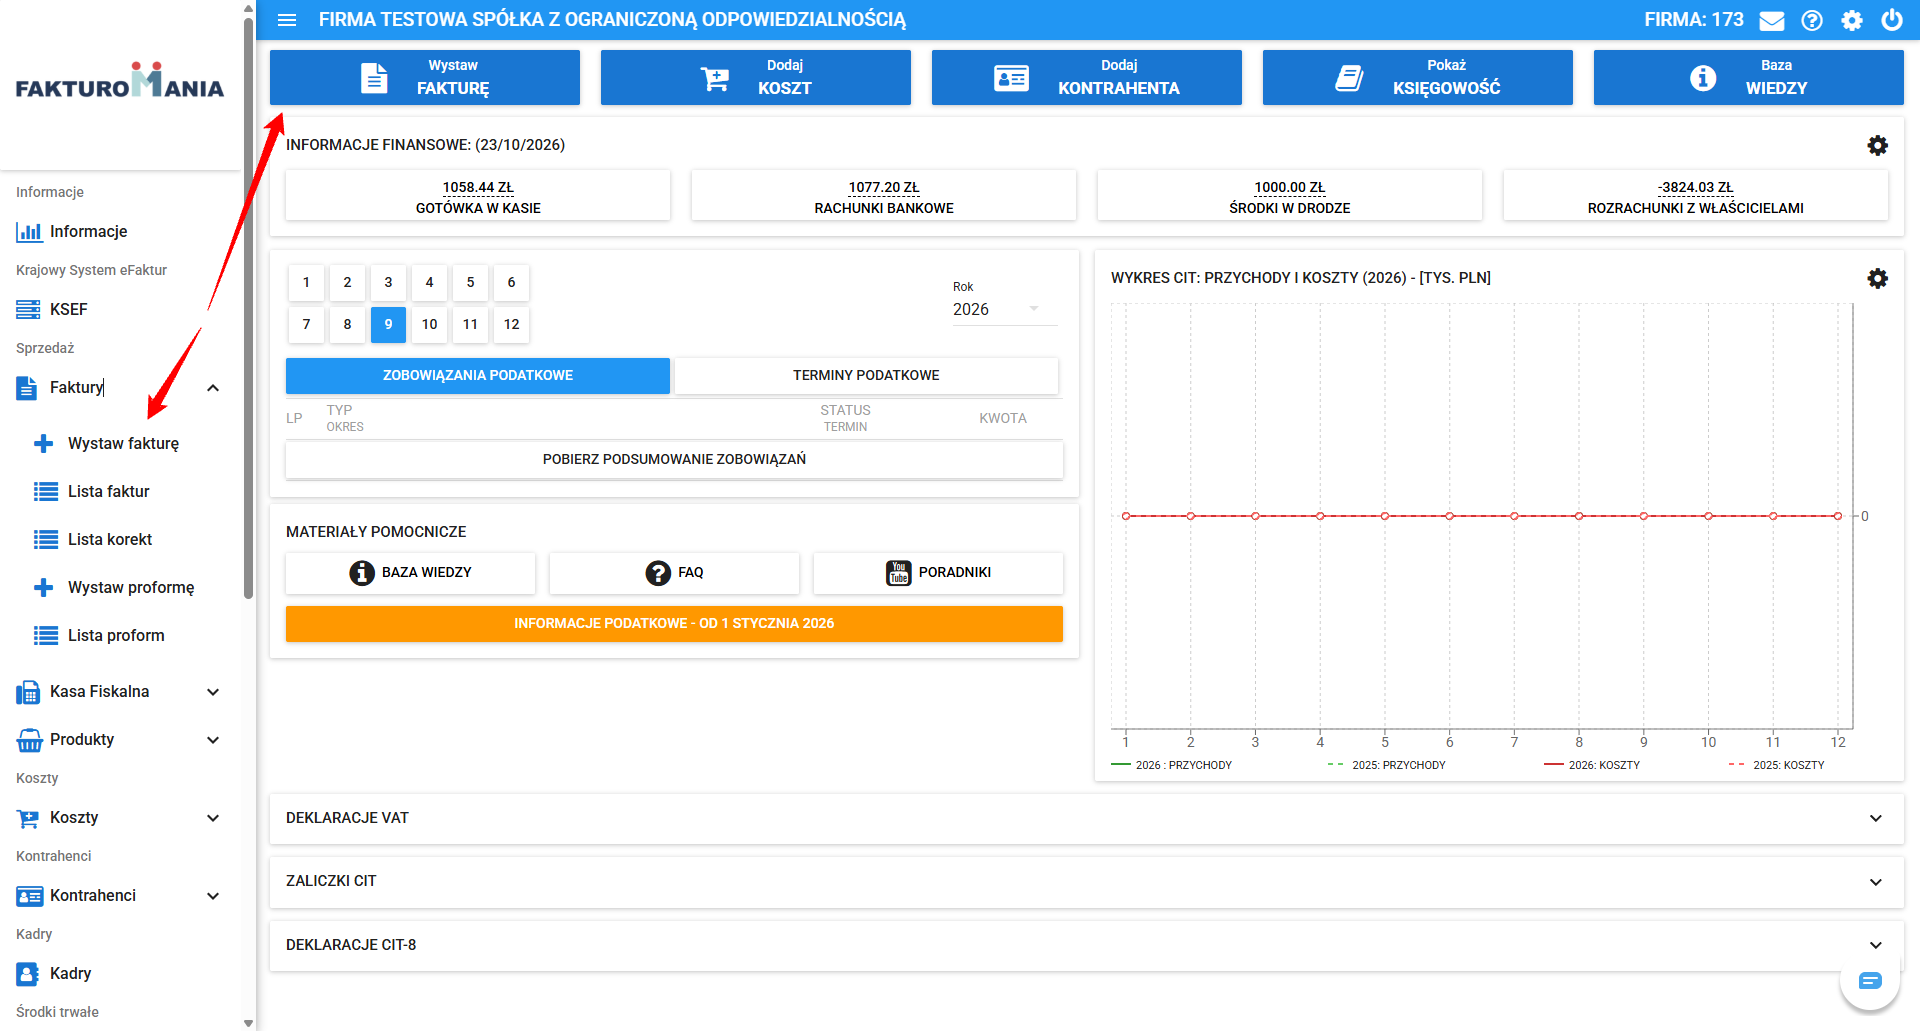
Otworzy się formularz nowej faktury sprzedażowej, który uzupełniamy w kolejności sekcji tak, jak dane są rozmieszczone na fakturze.
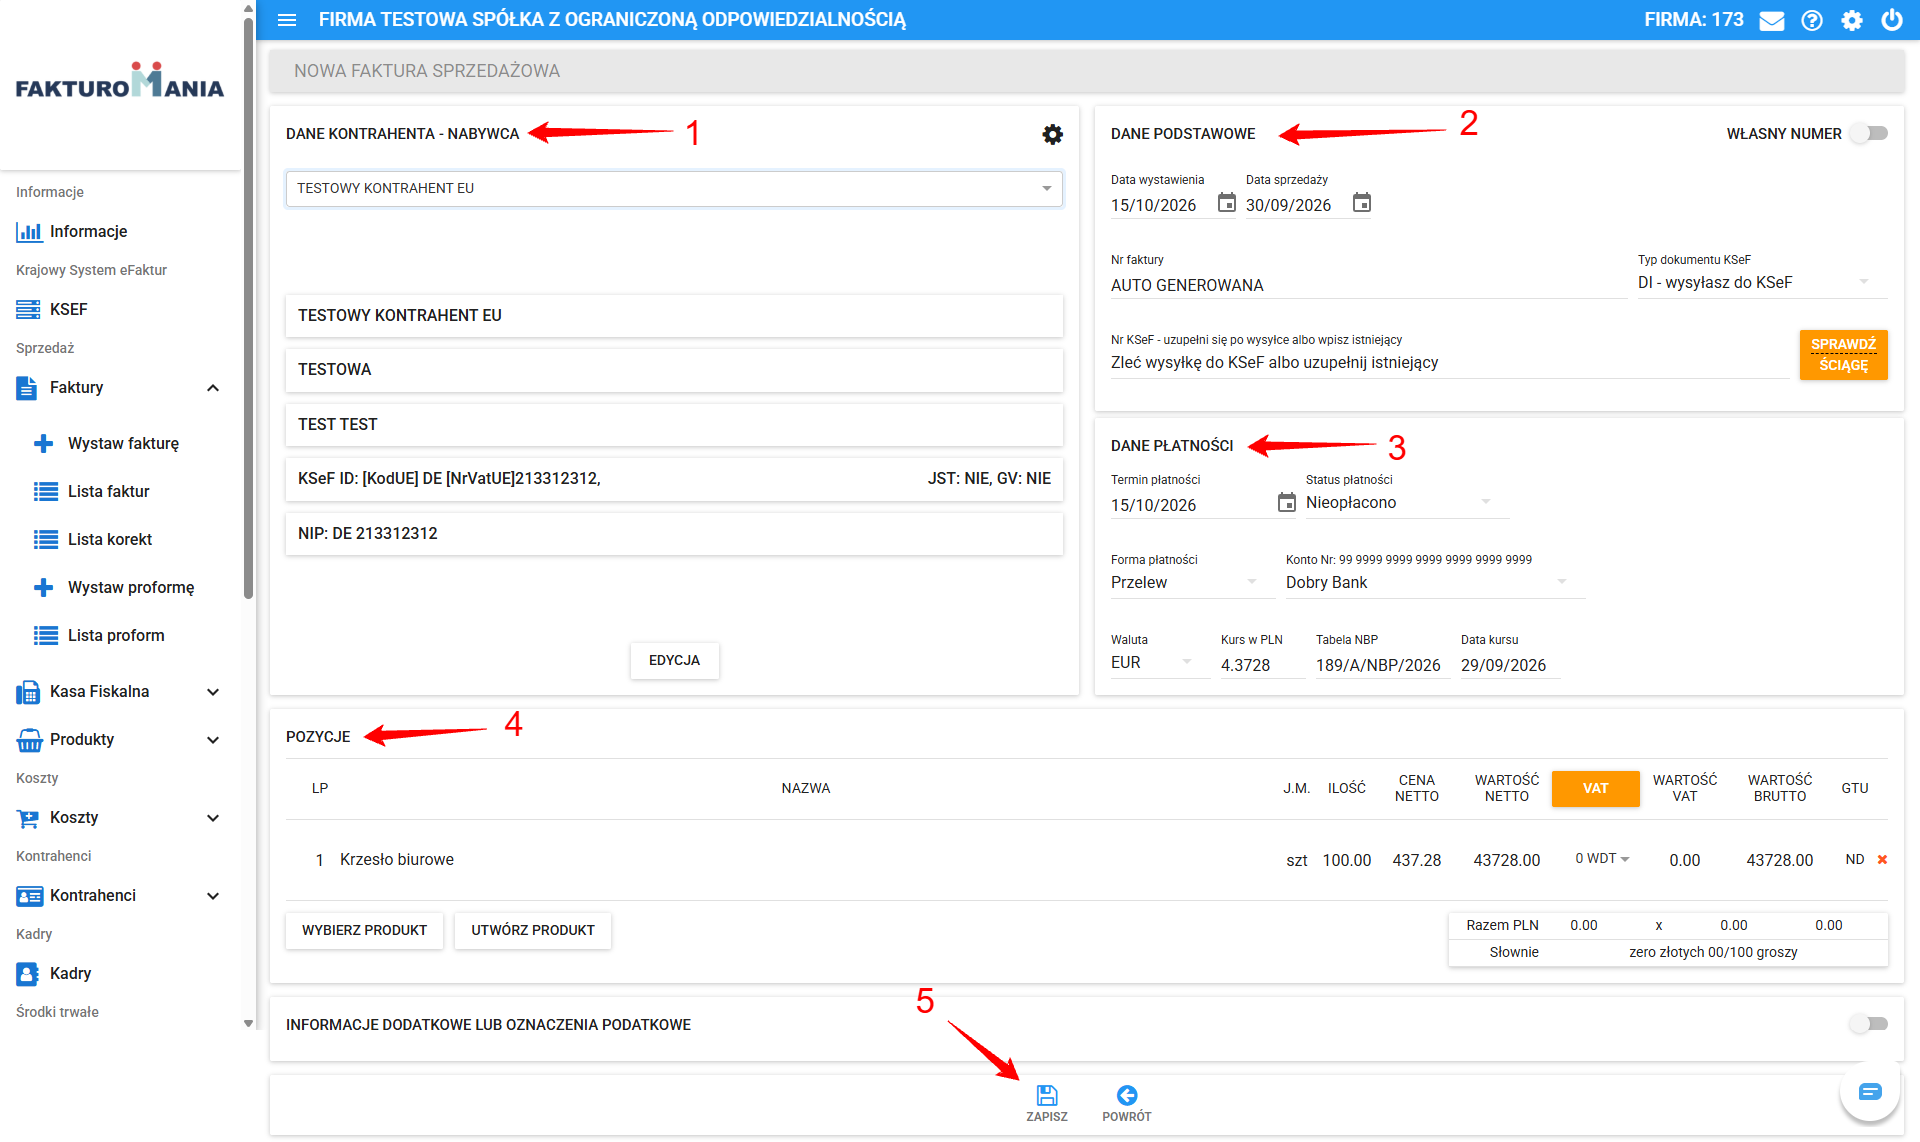
Uzupełnianie danych dokumentu
W następnym kroku należy uzupełnić dane wprowadzanego dokumentu, najlepiej w kolejności sekcji:
1) Dane kontrahenta
2) Dane podstawowe
3) Dane płatności,
4) Pozycje,
5) Informacje dodatkowe,
Niniejsza kolejność jest bowiem zgodna z typowym rozlokowaniem danych na Fakturze.
Po uzupełnieniu dokumentu należy zapisać wprowadzoną fakturę.
1) Dane kontrahenta z UE
Jeżeli kontrahent jest już w bazie, wybieramy go z listy w polu Wyszukaj po kontrahencie. Nowego kontrahenta z UE dodajemy przyciskiem Dodaj ręcznie, wyszukiwarka GUS nie odnajdzie firmy zagranicznej. Uzupełniamy nazwę i adres nabywcy tak, jak wynikają z jego dokumentów, a następnie:
- Typ podmiotu dla KSeF – Podmiot europejski VAT VIES – Kontrahent z NIP z Unii Europejskiej,
- Specjalne oznaczenie typu podmiotu dla KSeF – BRAK,
- KOD UE – dwuliterowy kod kraju z numeru VAT-UE, np. DE,
- NIP – numer VAT-UE bez prefiksu kraju, np. 123123123.
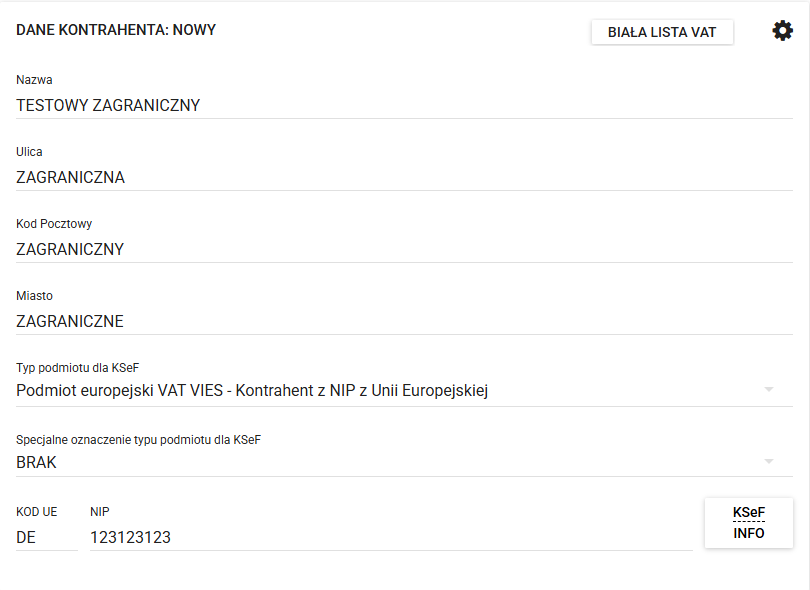
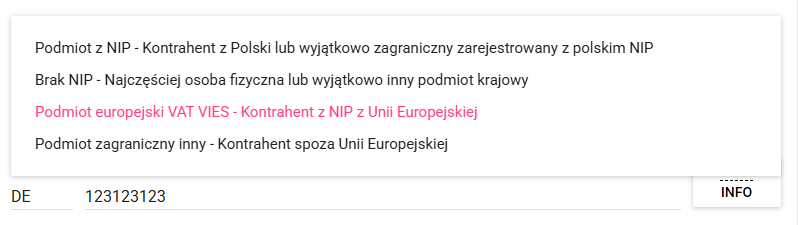
Podpowiedź do wypełnienia pól otworzy przycisk KSeF INFO.
Nowego kontrahenta zapisujemy w bazie zębatką sekcji, opcją Zapisz. Przy kolejnych fakturach zapisanego kontrahenta wybierzemy z listy. Kontrahenta można też dodać wcześniej, w menu Kontrahenci > Dodaj kontrahenta (zob. Jak dodać kontrahenta?).
2) Dane podstawowe – daty i typ dokumentu KSeF
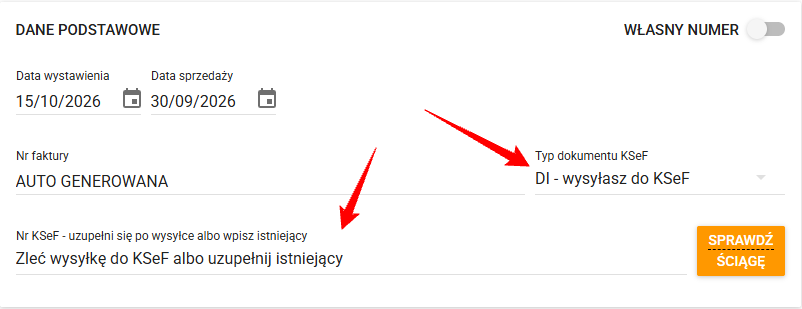
a) Data wystawienia – dzień wystawienia faktury, w przykładzie 15.10.2026 r. Przy WDT ta data wyznacza miesiąc rozliczenia w JPK_V7 i VAT-UE.
b) Data sprzedaży – dzień dostawy, czyli wydania towaru do transportu, w przykładzie 30.09.2026 r.
c) Typ dokumentu KSeF – DI, jeżeli wysyłasz do KSeF. Pole Nr KSeF zostawiamy puste, uzupełni się po wysyłce faktury do KSeF.
3) Dane płatności, waluta i kurs
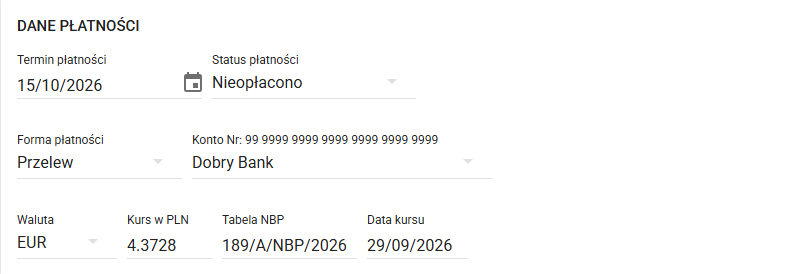
Uzupełniamy Termin płatności oraz Status płatności (zwykle Nieopłacono, zapłatę rozliczymy później opcją Rozlicz albo importem wyciągu bankowego) oraz Formę płatności (najczęściej Przelew, z rachunkiem, na który nabywca ma zapłacić). Jeżeli kontrakt jest w walucie obcej, w tej samej sekcji ustawiamy walutę i kurs.
a) Waluta – zamiast domyślnego PLN wybieramy walutę kontraktu, np. EUR. W polach Kurs w PLN, Tabela NBP i Data kursu widzimy kurs i tabelę NBP, z której pochodzi – data kursu musi wskazywać właściwy dzień (zasady wyboru – niżej).
b) Ceny w złotych – w Fakturomanii wartości pozycji wpisujemy w PLN, a system przelicza je na walutę faktury po wybranym kursie (nie odwrotnie). Dlatego najpierw wybieramy walutę i kurs, a dopiero potem uzupełniamy pozycje.
Którą tabelę NBP wybrać?
Dla VAT standardowo stosujemy kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego (art. 31a ust. 1 ustawy o VAT). W WDT obowiązek powstaje w dniu wystawienia faktury, jeżeli wystawiamy ją najpóźniej 15. dnia miesiąca następującego po miesiącu dostawy (art. 20 ust. 1).
Co do zasady wybieramy więc tabelę z dnia roboczego poprzedzającego datę wystawienia faktury. Nie stosujemy tabeli z dnia wystawienia faktury, nawet jeśli NBP już ją opublikował.
UWAGA! Można przyjąć uproszczenie, jeżeli spółka wybrała przeliczanie dla VAT według zasad podatku dochodowego (art. 31a ust. 2a ustawy o VAT), na fakturze wybieramy tabelę z dnia roboczego poprzedzającego wydanie towaru. Takie rozliczenie jest łatwiejsze i przyjemniejsze.
| Sytuacja | Tabela NBP, którą wybieramy |
|---|---|
| Fakturę WDT wystawiamy w piątek 23.10.2026 r. | z czwartku 22.10.2026 r. |
| Fakturę wystawiamy w poniedziałek 26.10.2026 r. | z piątku 23.10.2026 r. – w soboty i niedziele NBP nie publikuje tabel |
| Fakturę wystawiamy w czwartek 12.11.2026 r. | z wtorku 10.11.2026 r. – 11 listopada to dzień ustawowo wolny od pracy |
| Dane przykładu: dostawa 30.09.2026 r., faktura z czwartku 15.10.2026 r. | ze środy 14.10.2026 r. (tabela nr 200/A/NBP/2026) |
| Za dostawę z września fakturę wystawiamy dopiero 20.10.2026 r. | obowiązek podatkowy powstał 15.10.2026 r., więc tabela ze środy 14.10.2026 r., a nie z dnia przed wystawieniem faktury |
| Spółka stosuje dla VAT zasady CIT (art. 31a ust. 2a), dane przykładu | z wtorku 29.09.2026 r. (tabela nr 189/A/NBP/2026) – dzień roboczy przed wydaniem towaru, a nie przed wystawieniem faktury |
Kurs wybrany na fakturze służy rozliczeniu VAT. Przychód w CIT przeliczamy po kursie z dnia roboczego poprzedzającego wydanie towaru, w przykładzie z 29.09.2026 r., a różnicę uwzględnia księgowość.
Jeżeli spółka wybrała przeliczanie dla VAT według zasad podatku dochodowego (art. 31a ust. 2a ustawy o VAT), na fakturze wybieramy tabelę z dnia roboczego poprzedzającego wydanie towaru, w przykładzie ze wtorku 29.09.2026 r. (tabela nr 189/A/NBP/2026, kurs 4,3728 zł/EUR). Cena w złotych wynosi wtedy 437,28 zł za sztukę, a podstawa opodatkowania 43 728,00 zł, czyli tyle samo co przychód w CIT. Pełne rozliczenie tego wariantu pokazaliśmy wcześniej, w przykładzie dotyczącym CIT i ksiąg rachunkowych.
4) Pozycje faktury i produkt ze stawką 0% WDT
Jeżeli produkt ze stawką 0% WDT mamy już w bazie, w sekcji Pozycje wybieramy Wybierz produkt. Przy pierwszej takiej sprzedaży wybieramy Utwórz produkt (albo wcześniej Produkty > Dodaj produkt). W kreatorze uzupełniamy nazwę (np. „Krzesło biurowe”), jednostkę miary, cenę netto, ewentualny kod GTU oraz stawkę VAT 0% WDT.
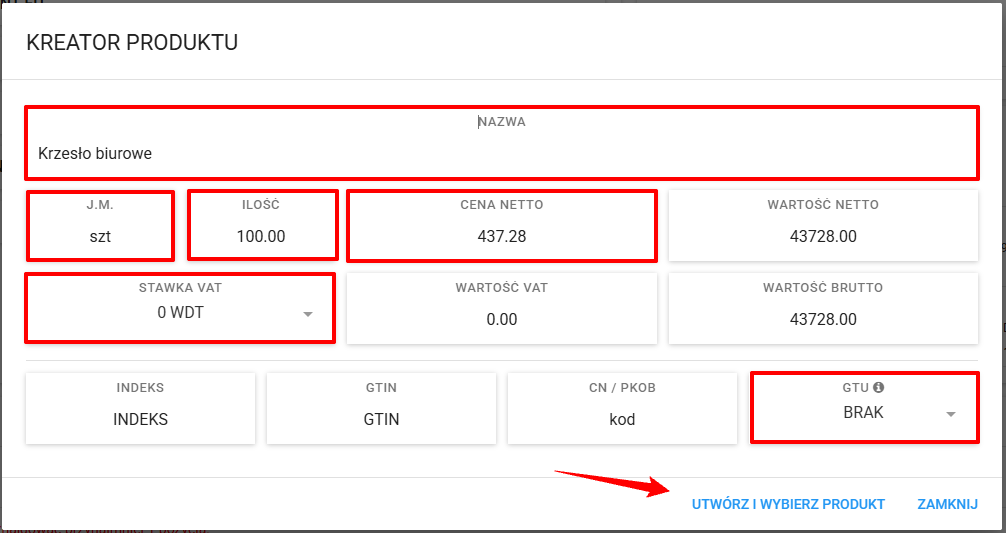
Przyciskiem Utwórz i wybierz produkt dodajemy produkt od razu do faktury.
Następnie podajemy ilość, w przykładzie 100 sztuk, i cenę netto w złotych. Sprawdzamy, czy w kolumnie VAT widnieje 0% WDT, a Wartość VAT wynosi 0,00 – wartość brutto musi być równa wartości netto. Wybór tej stawki powoduje, że transakcja trafi do właściwego pola JPK_V7 i do informacji VAT-UE. Produktu ze stawką krajową nie używamy do sprzedaży unijnej, lepiej utworzyć osobny produkt.
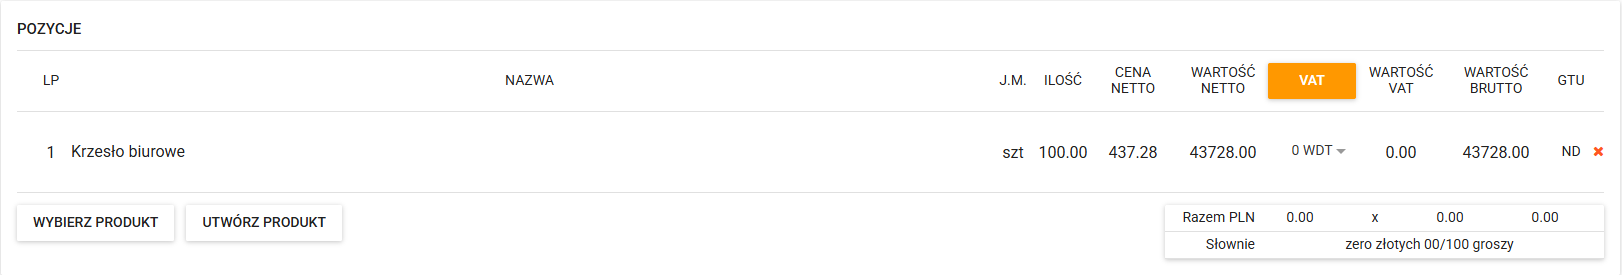
Cenę wpisujemy w złotych, system przeliczy ją na walutę po wskazanym kursie. Cenę w PLN obliczamy, mnożąc cenę z zamówienia przez kurs, w przykładzie 100,00 EUR × 4,3706 = 437,28 zł za sztukę. Na fakturze zobaczymy 100 sztuk po 100,00 EUR, razem 10 000,00 EUR, a w przeliczeniu 43 728,00 zł.
5) Informacje dodatkowe
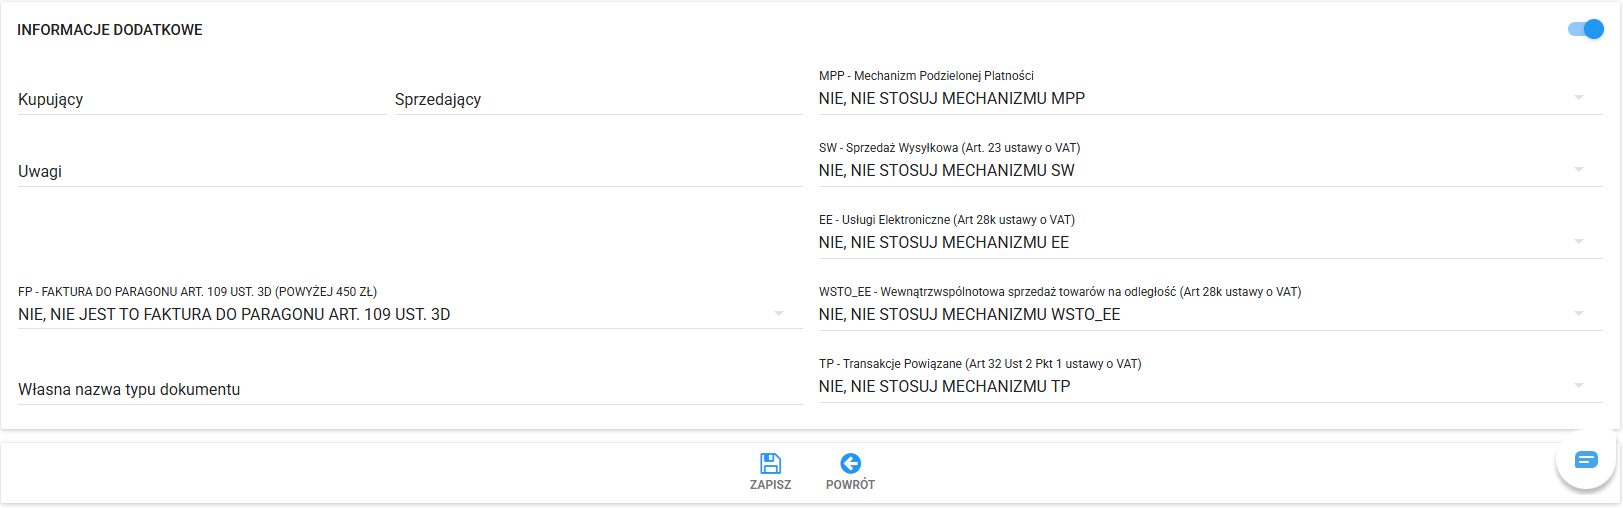
Przełącznikiem odsłaniamy sekcję Informacje dodatkowe lub oznaczenia podatkowe. W polu Uwagi możemy dodać personalizowane informacje do faktury, np. Intra-Community supply of goods – Art. 138 Directive 2006/112/EC. Adnotację o stawce 0% WDT Fakturomania doda sama na podstawie stawki.
Oznaczenie TP wybieramy, gdy nabywca jest podmiotem powiązanym, pozostałe oznaczenia (MPP, FP, WSTO_EE) przy sprzedaży dla firmy z UE pozostawiamy na NIE.
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
Fakturę zapisujemy przyciskiem Zapisz. Pozostaje niezatwierdzona z typem DI, dopóki nie wyślemy jej do KSeF. Wysyłkę zlecamy z listy faktur, a w tym celu zaznaczamy fakturę i wybieramy Wysyłka KSeF (szczegóły w Jak wysłać fakturę sprzedażową do KSeF z Fakturomanii?).
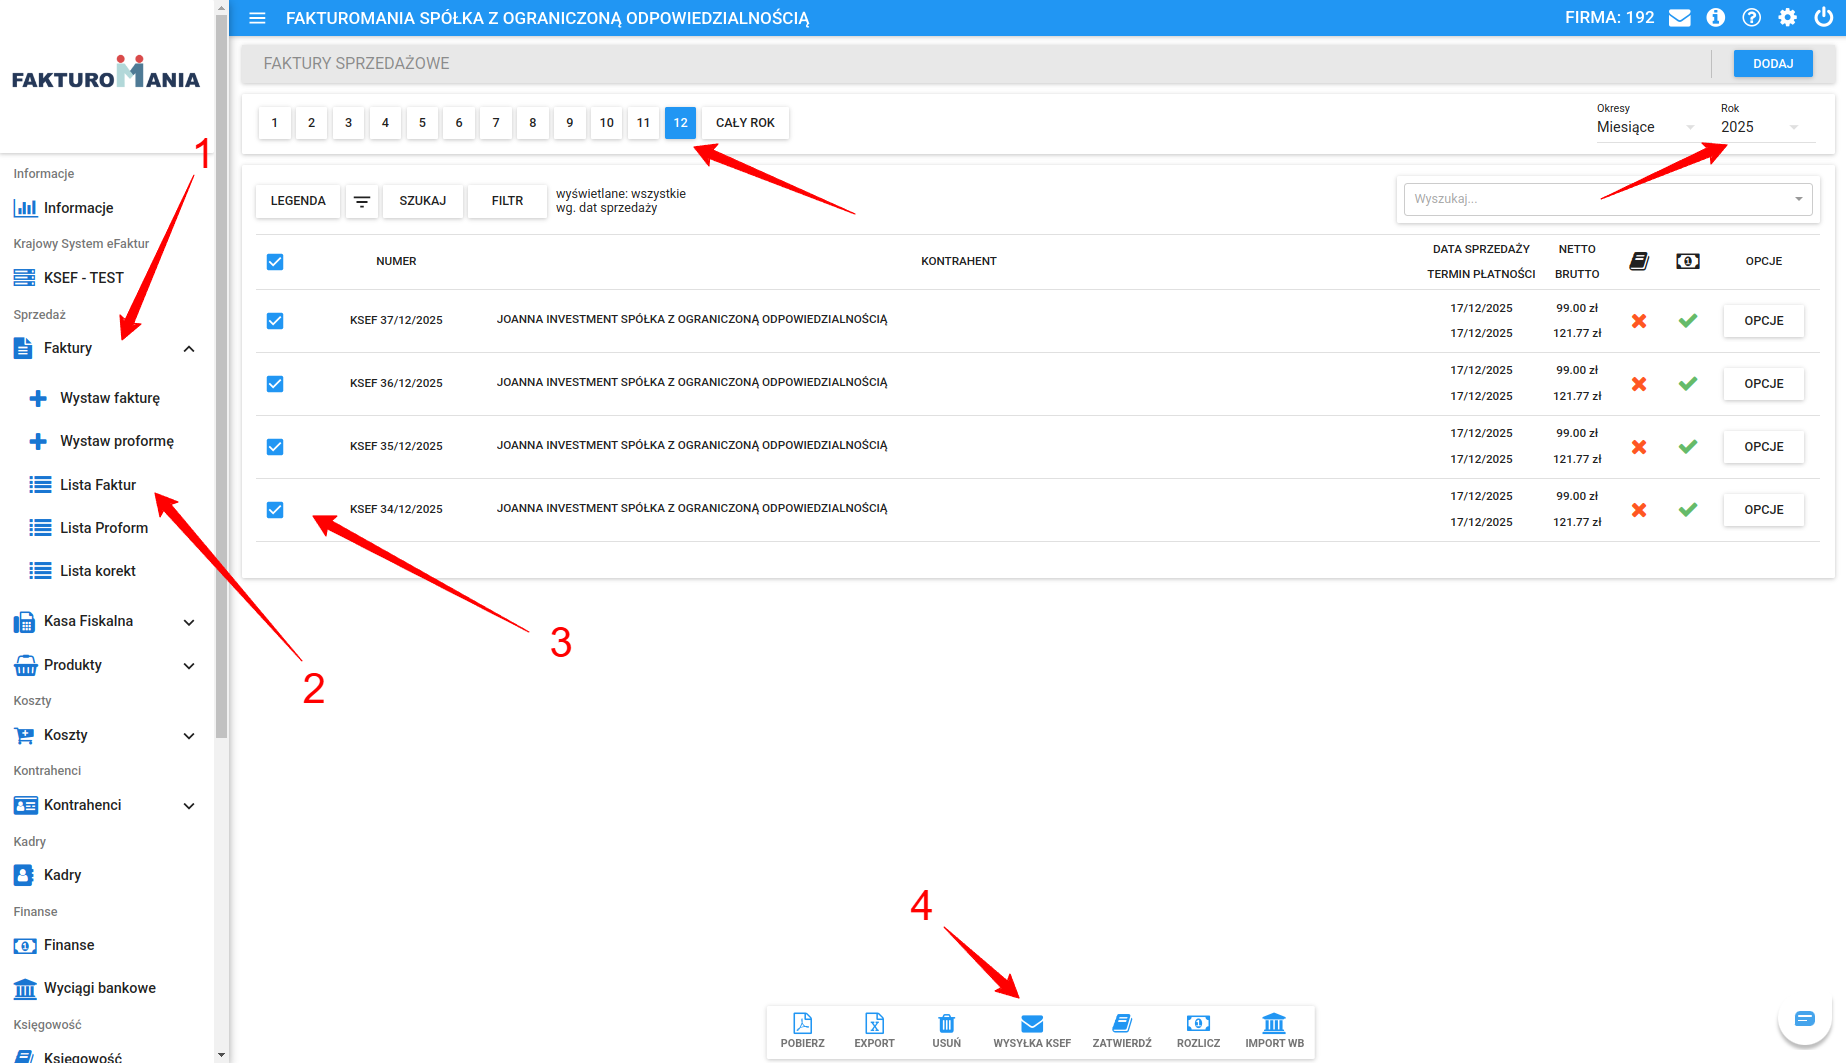
Po przyjęciu faktury przez KSeF typ dokumentu zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. Nabywca z UE nie pobierze faktury z KSeF, dlatego przekazujemy mu ją sami.
W menu Opcje przy fakturze wybieramy Pobierz – POL albo Pobierz – ANG i wysyłamy PDF e-mailem albo inną uzgodnioną drogą.