Świadczymy usługi programistyczne dla klienta z Holandii, kampanię marketingową dla firmy z Niemiec albo doradztwo dla spółki z Czech?
Taka usługa zwykle nie podlega opodatkowaniu VAT w Polsce, podatek rozlicza nabywca w swoim kraju, a my wystawiamy fakturę bez polskiego VAT, z adnotacją „odwrotne obciążenie”. W praktyce mówimy tutaj o wewnątrzwspólnotowym świadczeniu usług (WŚU). Na pierwszy rzut oka to prosta faktura, ale o jej poprawności decyduje kilka elementów.
W niniejszym materiale omawiamy usługi świadczone na rzecz firm z innych państw UE (B2B), których miejsce świadczenia ustala się według zasady ogólnej z art. 28b ustawy o VAT.
Sygnalizujemy również o usługach dla konsumentów z UE i o usługach objętych szczegółowymi regułami. Sprzedaż towarów do firm z UE opisaliśmy w odrębnym materiale „Faktura WDT krok po kroku”.
SPIS TREŚCI
I. Usługa dla firmy z UE – gdzie jest opodatkowana i jakie warunki trzeba spełnić
1) Zasada ogólna – miejsce świadczenia u usługobiorcy
2) Usługi objęte regułami szczególnymi
3) Rejestracja spółki do VAT-UE
4) Status nabywcy i weryfikacja w VIES
5) Usługa dla firmy z UE w pigułce
II. Faktura za usługi dla firmy z UE – elementy i „odwrotne obciążenie”
III. Obowiązek podatkowy, termin wystawienia faktury i zaliczki
1) Kiedy powstaje obowiązek podatkowy
IV. Usługa dla firmy z UE w KSeF, przeliczenie waluty, JPK_V7 i VAT-UE
2) Faktura w walucie obcej – jaki kurs?
3) JPK_V7 i informacja podsumowująca VAT UE
V. Usługa dla firmy z UE w CIT i w księgach rachunkowych spółki
2) Ujęcie w księgach rachunkowych
1) Klient z UE nie podał numeru VAT albo VIES pokazuje go jako nieaktywny. Jak wystawić fakturę?
2) Świadczymy usługę dla osoby prywatnej z innego kraju UE. Czy wybieramy NP-1?
3) Klient z UE wpłacił zaliczkę. Czy wystawiamy fakturę zaliczkową?
5) Usługę kupuje oddział naszego klienta w innym kraju niż jego siedziba. Jaki numer VAT wpisać?
6) Rozliczamy się z klientem kwartalnie albo raz w roku. Kiedy wykazać usługę?
7) Czy faktura dla firmy z UE musi być w euro albo po angielsku?
8) Pomyliliśmy numer VAT nabywcy albo stawkę. Jak to poprawić?
VII. Zanim wystawimy fakturę za usługi dla firmy z UE – pytania kontrolne
VIII. Faktura za usługi dla firmy z UE w Fakturomanii krok po kroku
2) Dane podstawowe - daty i typ dokumentu KSeF
3) Dane płatności, waluta i kurs
4) Pozycje faktury i produkt ze stawką NP-1
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
I. Usługa dla firmy z UE – gdzie jest opodatkowana i jakie warunki trzeba spełnić
1) Zasada ogólna – miejsce świadczenia u usługobiorcy
Pojęcia wewnątrzwspólnotowego świadczenia usług ustawa o VAT nie definiuje, w praktyce jednak chodzi o usługi świadczone na rzecz podatnika z innego państwa UE, dla których miejsce świadczenia ustala się według zasady ogólnej. Zgodnie z art. 28b ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT) „Miejscem świadczenia usług w przypadku świadczenia usług na rzecz podatnika jest miejsce, w którym podatnik będący usługobiorcą posiada siedzibę działalności gospodarczej [...]”.
Jeżeli naszą usługę (np. programistyczną, marketingową, doradczą czy projektową) kupuje firma z Niemiec, to usługa jest opodatkowana w Niemczech, a nie w Polsce i to bez względu na to, gdzie fizycznie pracujemy. Polski VAT na fakturze się nie pojawia, a podatek rozlicza nabywca w swoim kraju w mechanizmie odwrotnego obciążenia (reverse charge).
Jeżeli usługę wykonujemy dla stałego miejsca prowadzenia działalności nabywcy, które znajduje się w innym państwie niż jego siedziba, miejscem świadczenia jest to stałe miejsce (art. 28b ust. 2 ustawy o VAT).
2) Usługi objęte regułami szczególnymi
Zasady z art. 28b nie stosujemy do usług objętych regułami szczególnymi, m.in. do usług związanych z nieruchomościami, które opodatkowane są w miejscu położenia nieruchomości (art. 28e), do transportu pasażerów (art. 28f ust. 1), wstępu na imprezy kulturalne, artystyczne, sportowe, naukowe, edukacyjne lub rozrywkowe (art. 28g ust. 1), usług restauracyjnych i cateringowych (art. 28i) oraz krótkoterminowego wynajmu środków transportu (art. 28j ust. 1). Przy takich usługach najpierw ustalamy miejsce świadczenia według przepisu szczególnego, tutaj faktura może wymagać polskiego VAT albo rozliczenia w innym państwie.
3) Rejestracja spółki do VAT-UE
Zanim spółka wyświadczy pierwszą usługę na rzecz podatnika z innego państwa UE, musi zostać zarejestrowana jako podatnik VAT UE (art. 97 ust. 3 ustawy o VAT). Zgłoszenia dokonujemy na formularzu VAT-R, zaznaczając rejestrację do transakcji wewnątrzwspólnotowych, od tego momentu w obrocie unijnym posługujemy się numerem NIP z oznaczeniem PL.
4) Status nabywcy i weryfikacja w VIES
O miejscu świadczenia z art. 28b przesądza to, że nabywca kupuje usługę jako podatnik dla swojej działalności. Najprostszym dowodem jest wskazanie przez niego numeru VAT-UE. W przeciwnym wypadku usługodawca może traktować klienta z UE, który nie podał numeru VAT, jak konsumenta (art. 18 ust. 2 rozporządzenia wykonawczego Rady (UE) nr 282/2011), a wtedy usługa jest co do zasady opodatkowana w Polsce.
Numer sprawdzamy w systemie VIES Komisji Europejskiej, potwierdzenie z VIES (wydruk lub zrzut z datą sprawdzenia) przechowujemy razem z fakturą i umową.
5) Usługa dla firmy z UE w pigułce
| Element | Usługa z art. 28b dla podatnika z UE |
|---|---|
| Gdzie jest opodatkowana | w kraju nabywcy; w Polsce transakcja nie podlega opodatkowaniu |
| Stawka w Fakturomanii | NP-1 – w JPK_V7 pola K_11 i K_12, w VAT-UE część E |
| Adnotacja na fakturze | „odwrotne obciążenie” (art. 106e ust. 1 pkt 18) |
| Numery identyfikacyjne | numer VAT-UE sprzedawcy (PL…) i numer VAT nabywcy z kodem kraju (art. 106e ust. 1 pkt 24) |
| Obowiązek podatkowy | z wykonaniem usługi, z końcem okresu rozliczeniowego albo z otrzymaniem zaliczki (art. 19a ust. 1, 3 i 8) |
| Zaliczka od nabywcy | rodzi obowiązek podatkowy – wystawiamy fakturę zaliczkową |
| Dokumenty | umowa, potwierdzenie wykonania usługi (protokół, raport), potwierdzenie statusu nabywcy w VIES |
| JPK_V7 | pola K_11 i K_12 |
| VAT-UE | część E – świadczenie usług, za miesiąc powstania obowiązku podatkowego |
| KSeF | tak – nabywcy udostępniamy fakturę w uzgodniony sposób, z kodem QR |
II. Faktura za usługi dla firmy z UE – elementy i „odwrotne obciążenie”
1) Co musi zawierać faktura
Przy usługach opodatkowanych w innym państwie UE, w których podatek rozlicza nabywca, stosujemy polskie przepisy dotyczące faktur (art. 106a pkt 2 ustawy o VAT). Faktura zawiera dane z art. 106e ust. 1, a w szczególności:
- nasz numer VAT-UE z prefiksem PL oraz numer VAT nabywcy z dwuliterowym kodem kraju, pod którym nabył usługę (art. 106e ust. 1 pkt 24 lit. a i b ustawy o VAT),
- wyrazy „odwrotne obciążenie” – wymagane, gdy obowiązanym do rozliczenia podatku od wartości dodanej jest nabywca (art. 106e ust. 1 pkt 18); w obrocie z zagranicznym klientem warto dodać angielskie „reverse charge”,
- oznaczenie „np” (nie podlega) zamiast stawki – usługa nie podlega opodatkowaniu w Polsce, w Fakturomanii wybieramy stawkę NP-1.
Na takiej fakturze nie wykazujemy polskiego VAT, przepisy pozwalają pominąć m.in. stawkę i kwotę podatku (art. 106e ust. 5 pkt 1 ustawy o VAT). Fakturomania przy stawce NP-1 dodaje jednak stawkę VAT "np" oraz adnotację „odwrotne obciążenie” w stopce faktury automatycznie.
2) NP-1 czy NP-2 – jak się nie pomylić
W Fakturomanii usłudze z art. 28b dla podatnika z UE odpowiada stawka NP-1, dla której sprzedaż trafia do pól K_11 i K_12 JPK_V7 i do części E informacji VAT-UE.
Stawka NP-2 (w oknie stawek opisana jako eksport usług poza UE) wykazuje sprzedaż tylko w polu K_11 i nie trafia do VAT-UE. Taką stawkę NP-2 stosujemy do usług dla firm spoza UE, a także do usług dla firm z UE, które nie podlegają VAT w Polsce na podstawie przepisów szczególnych, jak usług związanych z nieruchomością położoną za granicą. Pomyłka przenosi transakcję do innego pola JPK_V7 i pomija ją w VAT-UE albo niepotrzebnie do niej dodaje.
III. Obowiązek podatkowy, termin wystawienia faktury i zaliczki
1) Kiedy powstaje obowiązek podatkowy
Dla usług z art. 28b nie ma szczególnego momentu podatkowego, stosujemy zasady ogólne z art. 19a ustawy o VAT. Obowiązek podatkowy powstaje z chwilą wykonania usługi (art. 19a ust. 1), a przy usługach rozliczanych w okresach (np. miesięczny abonament, stała obsługa informatyczna), z upływem każdego okresu rozliczeniowego (art. 19a ust. 3). Usługę ciągłą świadczoną dłużej niż rok, bez ustalonych okresów rozliczeń, uznaje się za wykonaną z końcem każdego roku podatkowego.
Data wystawienia faktury nie przesuwa momentu podatkowego, usługę wykonaną w październiku wykazujemy za październik, nawet jeśli fakturę wystawimy w listopadzie.
2) Zaliczka od klienta z UE
Wyjątkiem jest zapłata otrzymana z góry, tutaj zgodnie z art. 19a ust. 8 ustawy o VAT „Jeżeli przed dokonaniem dostawy towaru lub wykonaniem usługi otrzymano całość lub część zapłaty, w szczególności przedpłatę, zaliczkę, zadatek, ratę, [...] obowiązek podatkowy powstaje z chwilą jej otrzymania w odniesieniu do otrzymanej kwoty [...]”.
Zaliczka od klienta z UE na poczet usługi rodzi więc obowiązek podatkowy i dokumentujemy ją fakturą zaliczkową bez polskiego VAT, ze stawką NP-1 z adnotacją „odwrotne obciążenie” (art. 106b ust. 1 pkt 4 ustawy o VAT). Taką transakcję wykazujemy w JPK_V7 oraz w VAT-UE za miesiąc otrzymania zaliczki.
Fakturę końcową wystawiamy na pozostałą kwotę, szczegóły dokumentowania zaliczek opisaliśmy w materiale Zaliczka i faktura zaliczkowa krok po kroku.
3) Termin wystawienia faktury
Fakturę za usługę wystawiamy najpóźniej 15. dnia miesiąca następującego po miesiącu wykonania usługi (art. 106i ust. 1 ustawy o VAT), a fakturę zaliczkową 15. dnia miesiąca następującego po miesiącu otrzymania zaliczki (art. 106i ust. 2). Faktury nie można wystawić wcześniej niż 60. dnia przed wykonaniem usługi albo otrzymaniem zaliczki (art. 106i ust. 7).
IV. Usługa dla firmy z UE w KSeF, przeliczenie waluty, JPK_V7 i VAT-UE
1) Faktura w KSeF
Obowiązek wystawiania faktur ustrukturyzowanych w Krajowym Systemie e-Faktur obejmuje od 1 lutego 2026 r. największych podatników, a od 1 kwietnia 2026 r. pozostałych. Podatnicy, u których sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie, mogą do 31 grudnia 2026 r. wystawiać faktury poza KSeF (art. 145m ustawy o VAT). Ustawowe wyłączenia z KSeF (art. 106ga ust. 2) nie obejmują faktur dla zagranicznych firm, fakturę za usługę dla podatnika z UE wystawiamy w KSeF tak samo jak krajową.
Nabywca zagraniczny nie ma jednak dostępu do KSeF, dlatego zgodnie z art. 106gb ust. 4 ustawy o VAT „faktura ustrukturyzowana jest udostępniana nabywcy w sposób z nim uzgodniony”. Najczęściej jest to po prostu PDF wysłany e-mailem. Wizualizacja faktury powinna zawierać kod QR, który pozwala nabywcy sprawdzić, że faktura istnieje w KSeF, czy to jednak zrobi, tutaj pozostaje bez znaczenia.
W strukturze FA(3) nabywcę z UE identyfikujemy kodem kraju i numerem VAT-UE (pola KodUE i NrVatUE), a nie polskim NIP. W Fakturomanii odpowiada temu typ kontrahenta Podmiot europejski VAT VIES - Kontrahent z NIP z Unii Europejskiej.
2) Faktura w walucie obcej – jaki kurs?
Na potrzeby VAT kwoty w walucie obcej przeliczamy po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego, a gdy faktura zostanie wystawiona przed powstaniem obowiązku, poprzedzającego dzień jej wystawienia (art. 31a ust. 1 i 2 ustawy o VAT). Zamiast kursu NBP możemy stosować kurs Europejskiego Banku Centralnego (art. 31a ust. 1 i 2), a po wyborze na co najmniej 12 miesięcy także zasady przeliczania z podatku dochodowego (art. 31a ust. 2a–2d).
Przy usługach obowiązek podatkowy w VAT i przychód w CIT powstają zwykle w tym samym dniu, czyli w dniu wykonania usługi albo z końcem okresu rozliczeniowego. Kurs dla obu podatków jest najczęściej ten sam, Faktura wystawiona po wykonaniu usługi nie będzie zmieniała kursu. W Fakturomanii kurs wybieramy z tabel NBP w sekcji Dane płatności, a ceny wpisujemy w złotych. Tabelę, którą należy wybrać w typowych sytuacjach, pokazujemy w dalszej części materiału.
3) JPK_V7 i informacja podsumowująca VAT UE
Usługę z art. 28b dla podatnika z UE wykazujemy w złotych, za okres powstania obowiązku podatkowego, z numerem KSeF faktury w polu K_11 (dostawy towarów i świadczenie usług poza terytorium kraju) i jednocześnie w polu K_12 (w tym usługi, o których mowa w art. 100 ust. 1 pkt 4 ustawy o VAT).
Usługę wykazujemy dodatkowo w informacji podsumowującej VAT-UE, w części E (art. 100 ust. 1 pkt 4 ustawy o VAT), którą składamy za okresy miesięczne, także wtedy, gdy JPK_V7 rozliczamy kwartalnie. Takie deklaracje przekazuje się wyłącznie elektronicznie, do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy (art. 100 ust. 3). Wartości podajemy w złotych, łącznie dla każdego kontrahenta, z jego numerem VAT-UE.
Fakturomania generuje informację VAT-UE automatycznie i Faktura z kontrahentem typu Podmiot europejski VAT VIES - Kontrahent z NIP z Unii Europejskiej i stawką NP-1 trafi do części E. Informację przygotujemy w module Informacje > Deklaracje VAT wybierając okres, rok i miesiąc, a następnie Podgląd. Na dole podglądu opcja Pobierz udostępnia VAT-UE w wersji PDF (do sprawdzenia) i XML.
V. Usługa dla firmy z UE w CIT i w księgach rachunkowych spółki
1) Przychód w CIT
Ustawa o CIT nie zawiera szczególnych zasad dla usług świadczonych do UE. Moment przychodu wyznacza art. 12 ust. 3a ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (dalej: ustawa o CIT), który wskazuje, że „za datę powstania przychodu [...] uważa się dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień: 1) wystawienia faktury albo 2) uregulowania należności”.
Przy usługach rozliczanych w okresach (np. miesięcznych) przychód powstaje ostatniego dnia okresu rozliczeniowego, nie rzadziej niż raz w roku (art. 12 ust. 3c ustawy o CIT). Tutaj należy również zwrócić uwagę, że otrzymana zaliczka najczęściej nie jest przychodem (art. 12 ust. 4 pkt 1).
Jeżeli fakturę wystawiamy w walucie obcej, to przychód przeliczamy według art. 12 ust. 2 ustawy o CIT „Przychody w walutach obcych przelicza się na złote według kursów średnich ogłaszanych przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu”. Różnica między wartością przychodu przeliczoną po tym kursie a wartością faktycznie otrzymanej zapłaty to podatkowa różnica kursowa, która zwiększa przychody (dodatnia) albo zwiększa koszty (ujemna).
2) Ujęcie w księgach rachunkowych
W księgach operacje w walucie obcej ujmujemy po średnim kursie NBP z dnia poprzedzającego dzień operacji, a zapłatę należności po kursie faktycznie zastosowanym (np. kursie kupna banku przy przewalutowaniu), a gdy go jednak nie ma, to po średnim kursie NBP z dnia poprzedzającego (art. 30 ust. 2 ustawy o rachunkowości).
Przykład – miesięczna usługa dla firmy z UE
| Element | Dane |
|---|---|
| Transakcja | obsługa informatyczna za wrzesień 2026 r. dla Voorbeeld B.V., Berlin (VAT-UE: DE123123), 5 000,00 EUR; umowa z miesięcznymi okresami rozliczeniowymi |
| Obowiązek podatkowy w VAT i przychód w CIT | 30.09.2026 r. – koniec okresu rozliczeniowego (art. 19a ust. 3 ustawy o VAT, art. 12 ust. 3c ustawy o CIT) |
| Faktura | 15.10.2026 r., stawka NP-1, adnotacja „odwrotne obciążenie”, wysłana do KSeF |
| Przykładowy kurs NBP z 30.10.2026 r. (ostatni dzień roboczy przed 31.10) | 4,3728 zł/EUR → 21 864,00 zł – ta sama kwota w VAT i w CIT |
| JPK_V7M za październik | K_11 i K_12: 21 864,00 zł |
| VAT-UE za październik (termin: 25.11.2026 r.) | część E: DE123123 – 21 864,00 zł |
| Zapłata | 20.10.2026 r., 5 000,00 EUR na rachunek walutowy bez przewalutowania; przykładowy kurs średni NBP z 19.10.2026 r. (dzień roboczy przed wpływem) 4,3702 zł/EUR = 21 851,00 zł |
Fakturę wystawioną 15 października przeliczamy po kursie z 29 września, bo obowiązek podatkowy powstał wcześniej niż faktura (art. 31a ust. 1 ustawy o VAT). Ujemna różnica kursowa w przykładzie w kwocie 13,00 zł jest kosztem finansowym w księgach i kosztem podatkowym (art. 15a ust. 3 ustawy o CIT). Przy wpływie na rachunek walutowy, bez przewalutowania, zapłatę wyceniamy po średnim kursie NBP z ostatniego dnia roboczego przed wpływem (art. 15a ust. 4).
VI. Najczęstsze pytania (Q&A)
1) Klient z UE nie podał numeru VAT albo VIES pokazuje go jako nieaktywny. Jak wystawić fakturę?
Najpierw poprośmy klienta o prawidłowy numer, często problemem jest literówka albo numer bez prefiksu kraju. Jeżeli klient numeru nie poda, możemy traktować go jak konsumenta (art. 18 ust. 2 rozporządzenia 282/2011). Usługa jest wtedy co do zasady opodatkowana w Polsce (art. 28c ustawy o VAT) i wystawiamy fakturę z polskim VAT, bez adnotacji „odwrotne obciążenie”. Takiej usługi nie wykazujemy w VAT-UE ponieważ formularz wymaga numeru kontrahenta z prefiksem kraju członkowskiego.
2) Świadczymy usługę dla osoby prywatnej z innego kraju UE. Czy wybieramy NP-1?
Co do zasady nie. Usługi dla konsumentów są opodatkowane w miejscu siedziby usługodawcy (art. 28c ustawy o VAT), czyli w Polsce z polskim VAT. Istnieją jednak wyjątki m.in. usług telekomunikacyjnych, nadawczych i elektronicznych, które po przekroczeniu limitu 42 000 zł (art. 28k) są opodatkowane w kraju konsumenta, zwykle w procedurze OSS, oraz usług związanych z nieruchomościami (art. 28e). Stawka NP-1 z adnotacją „odwrotne obciążenie” jest przeznaczona wyłącznie dla usług na rzecz podatników z UE.
3) Klient z UE wpłacił zaliczkę. Czy wystawiamy fakturę zaliczkową?
Tak. Obowiązek podatkowy powstaje z chwilą otrzymania zaliczki (art. 19a ust. 8 ustawy o VAT), dlatego wystawiamy fakturę zaliczkową ze stawką NP-1 i adnotacją „odwrotne obciążenie”, a kwotę wykazujemy w JPK_V7 (K_11 i K_12) i w VAT-UE za miesiąc otrzymania zaliczki. W CIT zaliczka co do zasady nie będzie jednak przychodem (art. 12 ust. 4 pkt 1 ustawy o CIT).
UWAGA! Inaczej jest przy sprzedaży towarów, gdzie zaliczka na WDT nie rodzi obowiązku podatkowego.
4) Wykonujemy usługę związaną z nieruchomością w innym kraju UE, np. remont biura w Berlinie. Czy to też NP-1?
To usługa objęta regułą szczególną, opodatkowana w miejscu położenia nieruchomości (art. 28e ustawy o VAT), a nie według art. 28b. W Polsce także nie podlega opodatkowaniu, ale o tym, kto rozlicza podatek, decydują przepisy kraju, w którym leży nieruchomość.
Jeżeli rozlicza go nabywca, to na fakturze zamieszczamy adnotację „odwrotne obciążenie” i wybieramy w systemie stawkę NP-2. Taka usługa nie jest usługą z art. 100 ust. 1 pkt 4 i w JPK_V7 trafia tylko do pola K_11 (bez K_12) i nie wykazujemy jej w VAT-UE.
5) Usługę kupuje oddział naszego klienta w innym kraju niż jego siedziba. Jaki numer VAT wpisać?
Jeżeli usługę świadczymy dla stałego miejsca prowadzenia działalności nabywcy, miejscem świadczenia jest to stałe miejsce (art. 28b ust. 2 ustawy o VAT). Na fakturze wskazujemy numer VAT, pod którym nabywca nabył usługę, zwykle numer nadany w kraju oddziału i ten numer podajemy w VAT-UE. Stroną umowy i nabywcą pozostaje firma, a nie odrębny podatnik.
6) Rozliczamy się z klientem kwartalnie albo raz w roku. Kiedy wykazać usługę?
Przy usłudze z ustalonymi okresami rozliczeń obowiązek podatkowy powstaje z upływem każdego okresu (art. 19a ust. 3 ustawy o VAT), czyli przy rozliczeniu kwartalnym ostatniego dnia kwartału. Usługę wykazujemy w JPK_V7 i w VAT-UE za miesiąc, w którym kończy się okres rozliczeniowy. Przychód w CIT powstaje tego samego dnia (art. 12 ust. 3c ustawy o CIT), okres rozliczeniowy w CIT nie może być jednak dłuższy niż rok.
7) Czy faktura dla firmy z UE musi być w euro albo po angielsku?
Nie musi, Fakturę możemy wystawić w złotych albo w walucie kontraktu. Faktura za usługę z art. 28b nie zawiera polskiego VAT, a kwoty do JPK_V7 i VAT-UE przeliczamy na złote według wcześniej opisanych zasad.
Przy fakturze w walucie obcej ceny i wartości wpisujemy w Fakturomanii zawsze w złotych, którą system następnie przeliczy na walutę wg. wybranego kursu.
8) Pomyliliśmy numer VAT nabywcy albo stawkę. Jak to poprawić?
Zarówno błąd w numerze identyfikacyjnym nabywcy, jak i błędną stawkę (np. 23% zamiast NP-1 albo NP-2 zamiast NP-1) poprawiamy fakturą korygującą. Zgodnie z art. 106j ust. 1 pkt 5 ustawy o VAT korekta obejmuje pomyłkę w cenie, stawce, kwocie podatku lub w jakiejkolwiek innej pozycji faktury. Jeżeli faktura trafiła w KSeF na zupełnie innego nabywcę, Ministerstwo Finansów zaleca korektę „do zera” i wystawienie nowej faktury na właściwy podmiot. Po korekcie poprawiamy JPK_V7 i składamy korektę VAT-UE (VAT-UEK) za okres, w którym transakcję wykazaliśmy. Procedurę w aplikacji opisaliśmy w materiałach Jak wystawić fakturę korygującą fakturę sprzedaży?.
VII. Zanim wystawimy fakturę za usługi dla firmy z UE – pytania kontrolne
Większość błędów przy fakturach za usługi dla firm z UE powstaje, zanim dokument trafi do systemu, zapamiętaliśmy nieprawidłową stawkę, pomijamy weryfikację w VIES albo źle ustalamy miesiąc rozliczenia.
Dlatego przed wystawieniem faktury warto odpowiedzieć na kilka pytań, odpowiedzi od razu wskazują, jak uzupełnić fakturę.
1) Pytania o status stron transakcji
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy spółka jest zarejestrowana jako podatnik VAT UE (status aktywny w VIES)? | Na fakturze posługujemy się numerem PL + NIP. | Przed pierwszą usługą składamy aktualizację VAT-R (art. 97 ust. 3 ustawy o VAT); bez rejestracji nie złożymy VAT-UE. |
| b) Czy nabywca podał numer VAT-UE i jest on aktywny w VIES? | W konfiguracji kontrahenta wybieramy typ kontrahenta Podmiot europejski VAT VIES, a w polu KOD UE wprowadzamy kod kraju po czym NIP (już bez prefiksu wcześniej wprowadzonego); potwierdzenie z VIES (wydruk z datą sprawdzenia) przechowujemy razem z fakturą. | Klienta możemy traktować jak konsumenta – usługa z polskim VAT. |
| c) Czy nabywca kupuje usługę dla swojej firmy, a nie jako osoba prywatna? | Transakcja B2B – przechodzimy do kolejnych pytań. | To usługa dla konsumenta – co do zasady z polskim VAT. |
2) Pytania o usługę
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy usługa podlega zasadzie ogólnej – nie dotyczy nieruchomości, transportu osób, wstępu na imprezy, usług restauracyjnych ani krótkoterminowego najmu pojazdu? | W produkcie stawka NP-1; na fakturze adnotacja „odwrotne obciążenie”. | Miejsce świadczenia ustalamy według przepisu szczególnego (art. 28e–28j ustawy o VAT) – możliwy polski VAT albo rozliczenie za granicą. Jeżeli usługa nie podlega VAT w Polsce, w produkcie wybieramy stawkę NP-2 – tylko pole K_11, bez VAT-UE (część VI pkt 4). |
| b) Czy usługa jest rozliczana w okresach (abonament, stała obsługa)? | Obowiązek podatkowy powstaje z końcem każdego okresu (art. 19a ust. 3) – datą sprzedaży jest ostatni dzień okresu. | Obowiązek powstaje z dniem wykonania usługi – data sprzedaży to data wykonania. |
| c) Czy klient zapłacił przed wykonaniem usługi? | Wystawiamy fakturę zaliczkową NP-1 i wykazujemy zaliczkę w JPK_V7 i VAT-UE za miesiąc jej otrzymania. | Fakturę wystawiamy po wykonaniu usługi, najpóźniej 15. dnia następnego miesiąca. |
| d) Czy mamy umowę i potwierdzenie wykonania usługi (np. protokół odbioru, raport godzin)? | Dokumenty przechowujemy razem z fakturą. | Przed wystawieniem faktury uzupełniamy dokumentację – potwierdza ona moment wykonania usługi i miejsce jej świadczenia. |
3) Pytania o dokument, KSeF i walutę
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy fakturę wyślemy do KSeF z Fakturomanii? | Typ dokumentu KSeF: DI – wysyłasz do KSeF; po wysyłce typ zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. | Fakturę wystawioną w innym narzędziu (np. w Aplikacji Podatnika KSeF) wprowadzamy z typem KSeF i jej numerem KSeF; typ BFK stosujemy tylko wtedy, gdy spółka jest zwolniona z KSeF (np. do końca 2026 r. w limicie 10 000 zł miesięcznie). |
| b) Czy kontrakt jest w walucie obcej? | Wybieramy walutę i tabelę NBP z dnia roboczego poprzedzającego wykonanie usługi albo koniec okresu rozliczeniowego – nie datę faktury – a ceny w pozycjach wpisujemy w złotych. | Faktura w złotych – przeliczenia nie są potrzebne. |
| c) Czy nabywca chce wydruk po angielsku? | Po nadaniu numeru KSeF pobieramy wydruk Pobierz – ANG – z kodem QR, tak jak wydruk polski i przekazujemy go nabywcy uzgodnioną drogą. | Przekazujemy wydruk w polskiej wersji. |
Mając odpowiedzi na te pytania, możemy przejść do wystawienia faktury, co krok po kroku pokazujemy w następnej części.
VIII. Faktura za usługi dla firmy z UE w Fakturomanii krok po kroku
W Fakturomanii fakturę za usługę dla firmy z UE wystawiamy tak samo jak zwykłą fakturę sprzedaży – najpierw otwieramy nową fakturę, a następnie uzupełniamy kolejno jej sekcje. Różnice dotyczą typu kontrahenta, stawki VAT w produkcie oraz przekazania faktury nabywcy po wysyłce do KSeF. Całość pokażemy na przykładzie z części V.
Dane przykładu
| Element | Dane |
|---|---|
| Nabywca | Voorbeeld GMBH – VAT-UE: DE123123123 |
| Przedmiot i kwota | obsługa informatyczna za wrzesień 2026 r., 5 000,00 EUR, stawka NP-1 |
| Data sprzedaży | 30.09.2026 r. (koniec okresu rozliczeniowego) |
| Data wystawienia | 15.10.2026 r. |
| Typ dokumentu KSeF | DI – wysyłasz do KSeF, po wysyłce aktualizacja na KSeF |
| Rozliczenie | JPK_V7M (K_11 i K_12) i VAT-UE (część E) za październik 2026 r. |
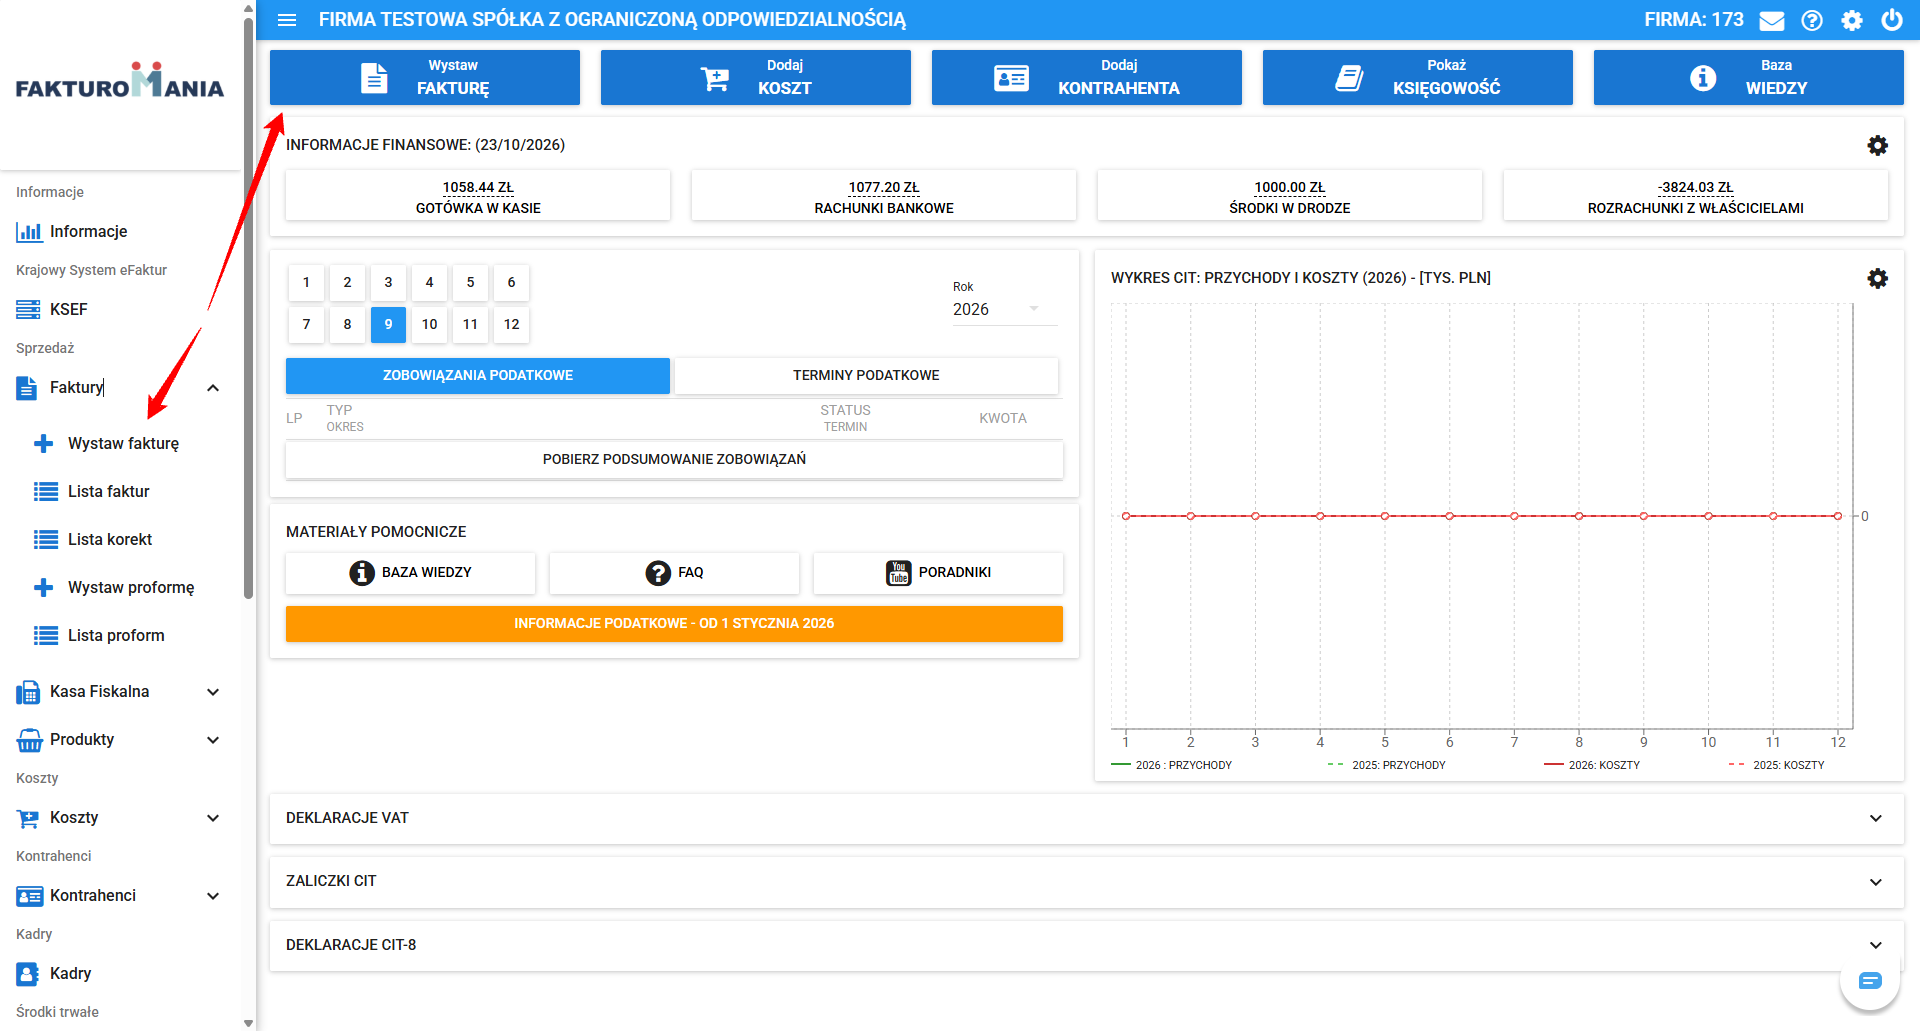
W górnym lub lewym menu wybieramy Faktury > Wystaw fakturę.
Otworzy się formularz nowej faktury sprzedażowej, który uzupełniamy w kolejności sekcji tak, jak dane są rozmieszczone na fakturze.
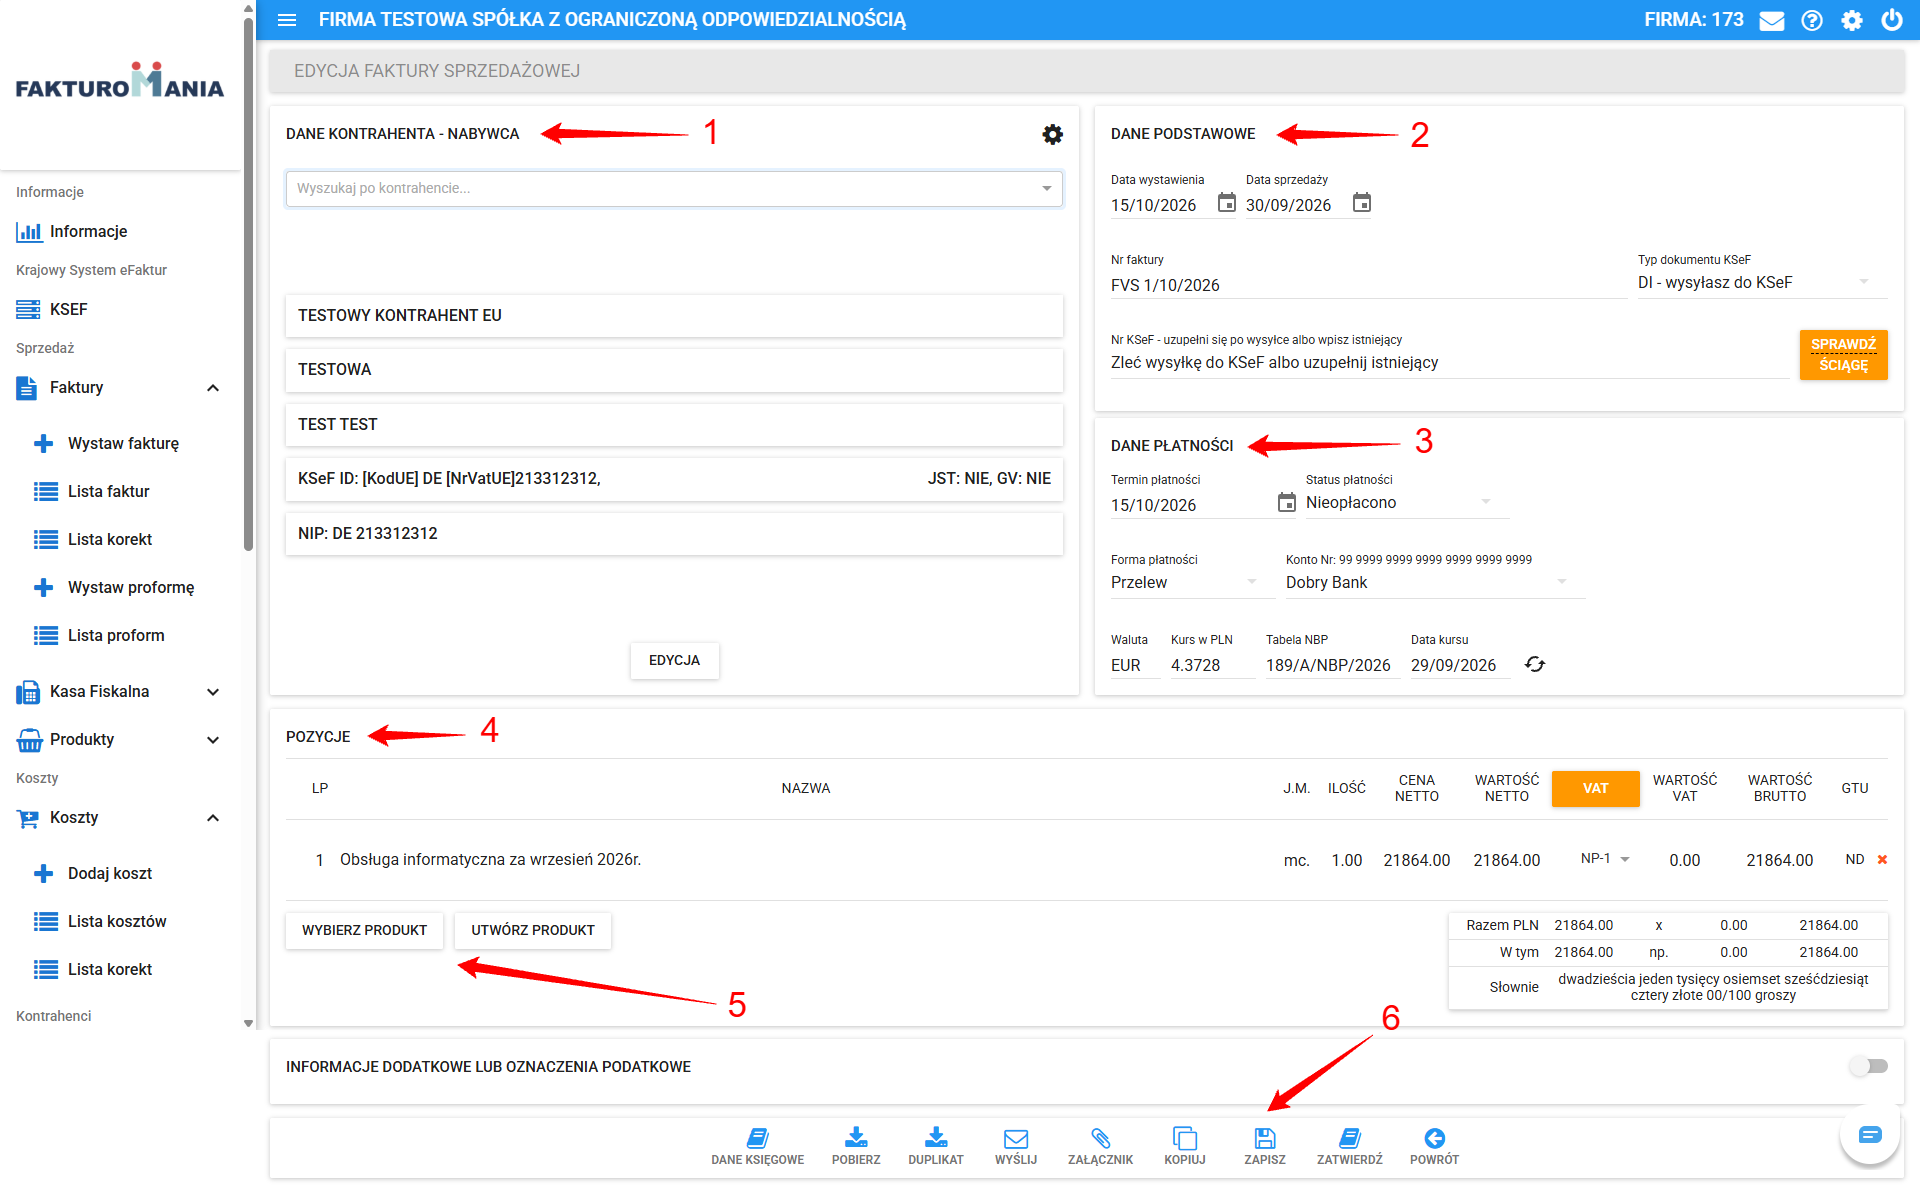
Uzupełnianie danych dokumentu
W następnym kroku należy uzupełnić dane wprowadzanego dokumentu, najlepiej w kolejności sekcji:
1) Dane kontrahenta
2) Dane podstawowe
3) Dane płatności,
4) Pozycje,
5) Informacje dodatkowe,
Niniejsza kolejność jest bowiem zgodna z typowym rozlokowaniem danych na Fakturze.
Po uzupełnieniu dokumentu należy zapisać wprowadzoną fakturę.
1) Dane kontrahenta z UE
Jeżeli kontrahent jest już w bazie, wybieramy go z listy w polu Wyszukaj po kontrahencie. Nowego kontrahenta z UE dodajemy przyciskiem Dodaj ręcznie, wyszukiwarka GUS nie odnajdzie firmy zagranicznej. Uzupełniamy nazwę i adres nabywcy tak, jak wynikają z jego dokumentów, a następnie:
- Typ podmiotu dla KSeF – Podmiot europejski VAT VIES – Kontrahent z NIP z Unii Europejskiej,
- Specjalne oznaczenie typu podmiotu dla KSeF – BRAK,
- KOD UE – dwuliterowy kod kraju z numeru VAT-UE, np. DE,
- NIP – numer VAT-UE bez prefiksu kraju, np. 123123123.
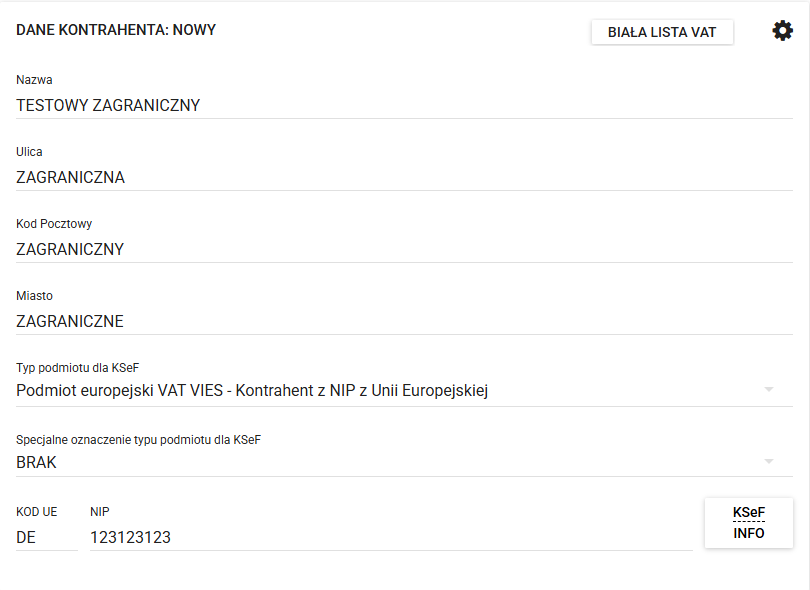
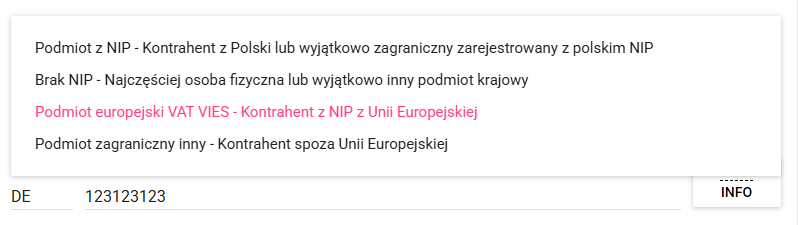
Podpowiedź do wypełnienia pól otworzy przycisk KSeF INFO.
Nowego kontrahenta zapisujemy w bazie zębatką sekcji, opcją Zapisz. Przy kolejnych fakturach zapisanego kontrahenta wybierzemy z listy. Kontrahenta można też dodać wcześniej, w menu Kontrahenci > Dodaj kontrahenta (zob. Jak dodać kontrahenta?).
2) Dane podstawowe - daty i typ dokumentu KSeF
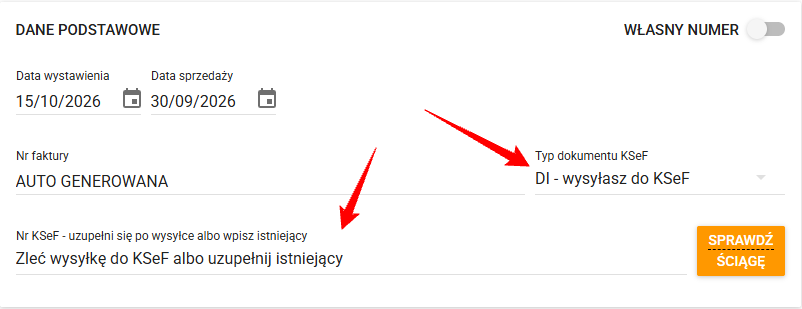
a) Data wystawienia – dzień wystawienia faktury, w przykładzie 15.10.2026 r. Data wystawienia nie zmienia miesiąca rozliczenia usługi.
b) Data sprzedaży – dzień wykonania usługi, a przy usługach rozliczanych w okresach – ostatni dzień okresu w przykładzie 30.09.2026 r.
c) Typ dokumentu KSeF – DI jeżeli wysyłasz do KSeF. Pole Nr KSeF zostawiamy puste, uzupełni się po wysyłce faktury do KSeF.
3) Dane płatności, waluta i kurs
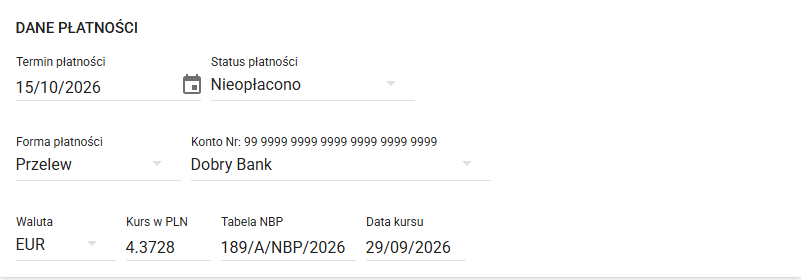
Uzupełniamy Termin płatności oraz Status płatności (zwykle Nieopłacono, zapłatę rozliczymy później opcją Rozlicz albo importem wyciągu bankowego) oraz Formę płatności (najczęściej Przelew, z rachunkiem, na który nabywca ma zapłacić). Jeżeli kontrakt jest w walucie obcej, w tej samej sekcji ustawiamy walutę i kurs.
a) Waluta – zamiast domyślnego PLN wybieramy walutę kontraktu, np. EUR, oraz kurs z tabeli kursów średnich NBP z właściwego dnia (zasady wyboru dnia – niżej).
b) Ceny w złotych – w Fakturomanii wartości pozycji wpisujemy w PLN, a system przelicza je na walutę faktury po wybranym kursie (nie odwrotnie). Dlatego najpierw wybieramy walutę i kurs, a dopiero potem uzupełniamy pozycje.
Którą tabelę NBP wybrać?
Dla VAT stosujemy kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego (art. 31a ust. 1 ustawy o VAT). Przy usługach obowiązek powstaje z chwilą wykonania usługi, a przy usługach rozliczanych w okresach z upływem każdego okresu (art. 19a ust. 1 i 3), niezależnie od tego, kiedy wystawimy fakturę.
Wybieramy więc tabelę z dnia roboczego poprzedzającego datę wykonania usługi (datę sprzedaży), a nie datę wystawienia faktury. Wyjątkiem jest faktura wystawiona przed wykonaniem usługi, wtedy stosujemy tabelę z dnia roboczego poprzedzającego dzień jej wystawienia (art. 31a ust. 2). Nie stosujemy tabeli z dnia wykonania usługi ani z dnia wystawienia faktury, nawet jeśli NBP już ją opublikował.
| Sytuacja | Tabela NBP, którą wybieramy |
|---|---|
| Usługę wykonaliśmy w piątek 23.10.2026 r., i dziś wystawiamy fakturę | z czwartku 22.10.2026 r. |
| Usługę wykonaliśmy w środę 21.10.2026 r., a fakturę wystawiamy 23.10.2026 r. | z wtorku 20.10.2026 r. – liczy się dzień wykonania usługi |
| Dane przykładu: obsługa za październik 2026 r. (okres kończy się w sobotę 31.10), faktura z 2.11.2026 r. | z piątku 30.10.2026 r. |
| Fakturę wystawiamy 23.10.2026 r., a usługę wykonamy 30.10.2026 r. | z czwartku 22.10.2026 r. (art. 31a ust. 2) |
| Klient zapłacił zaliczkę w poniedziałek 26.10.2026 r. | z piątku 23.10.2026 r. – dzień roboczy przed otrzymaniem zaliczki |
Przy usługach przychód w CIT powstaje zwykle w tym samym dniu co obowiązek podatkowy w VAT, w dniu wykonania usługi albo ostatniego dnia okresu rozliczeniowego, więc ten sam kurs posłuży obu podatkom.
4) Pozycje faktury i produkt ze stawką NP-1
Jeżeli produkt ze stawką NP-1 mamy już w bazie, w sekcji Pozycje wybieramy Wybierz produkt. Przy pierwszej takiej sprzedaży wybieramy Utwórz produkt (albo wcześniej Produkty > Dodaj produkt). W kreatorze uzupełniamy nazwę (np. „Obsługa informatyczna”), jednostkę miary, cenę netto, ewentualny kod GTU oraz stawkę VAT NP-1.
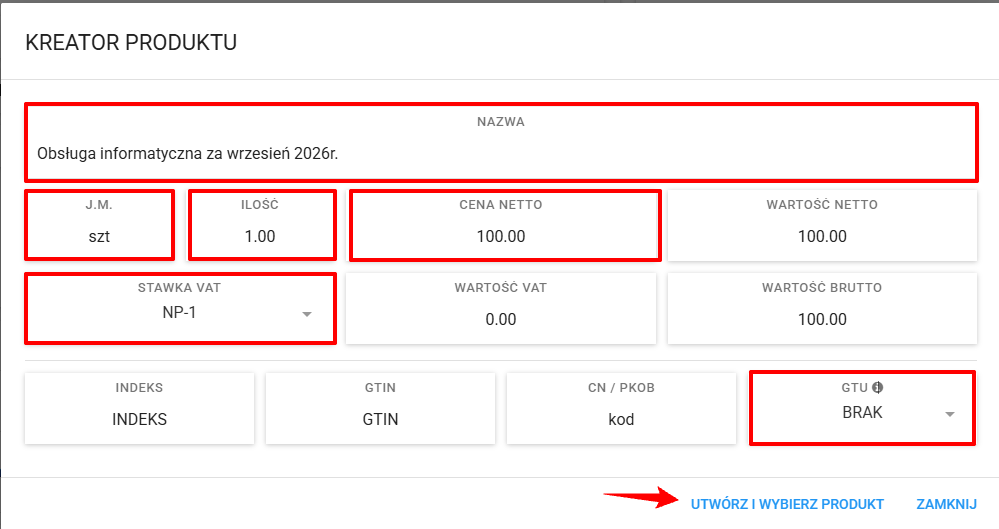
Przyciskiem Utwórz i wybierz produkt dodajemy produkt od razu do faktury.
Następnie podajemy ilość, w przykładzie 1 miesiąc obsługi i cenę netto w złotych. Sprawdzamy, czy w kolumnie VAT widnieje NP-1, a Wartość VAT wynosi 0,00 – wartość brutto musi być równa wartości netto. Wybór tej stawki powoduje, że w stopce faktury pojawi się odpowiednia adnotacja („odwrotne obciążenie”), a transakcja trafi do właściwych pól JPK_V7 i do informacji VAT-UE. Produktu ze stawką krajową nie używamy do sprzedaży unijnej, lepiej utworzyć osobny produkt.
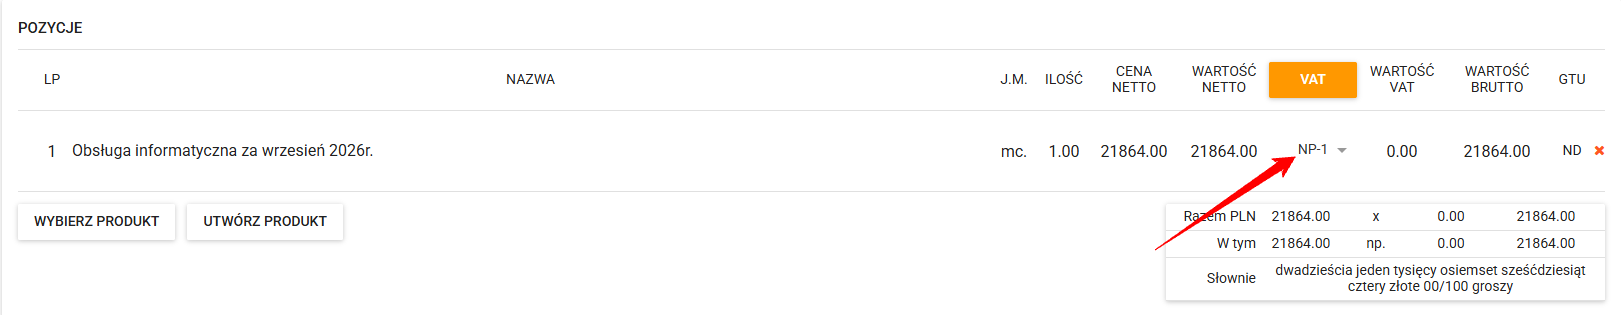
Cenę wpisujemy w złotych system przeliczy ją na walutę po wskazanym kursie. Cenę w PLN obliczamy, mnożąc cenę z umowy przez kurs, w przykładzie 5 000,00 EUR × 4,3728 = 21 864,00 zł. Na fakturze zobaczymy 5 000,00 EUR, a w przeliczeniu – 21 864,00 zł.
5) Informacje dodatkowe
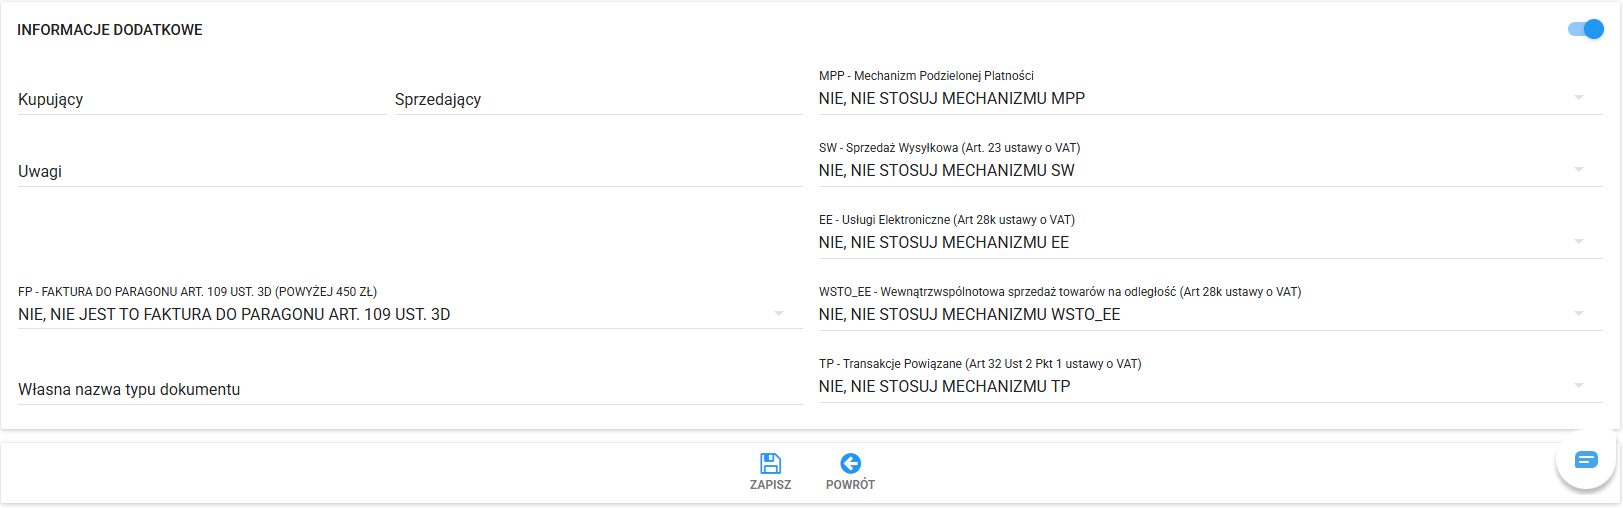
Przełącznikiem odsłaniamy sekcję Informacje dodatkowe lub oznaczenia podatkowe. W polu Uwagi możemy dodać jakieś personalizowane informacje do faktury. Adnotację wymaganą przepisami o treści (Odwrotne obciążenie/Reverse charge. Customer to account for any VAT arising on this supply in accordance with Article 196, Council Directive 2006/112/EC.) Fakturomania doda sama na podstawie stawki.
Oznaczenie TP wybieramy, gdy nabywca jest podmiotem powiązanym, pozostałe oznaczenia (MPP, FP, WSTO_EE) przy sprzedaży dla firmy z UE pozostawiamy na NIE.
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
Fakturę zapisujemy przyciskiem Zapisz. Pozostaje niezatwierdzona z typem DI, dopóki nie wyślemy jej do KSeF. Wysyłkę zlecamy z listy faktur, a w tym celu zaznaczamy fakturę i wybieramy Wysyłka KSeF (szczegóły w Jak wysłać fakturę sprzedażową do KSeF z Fakturomanii?).
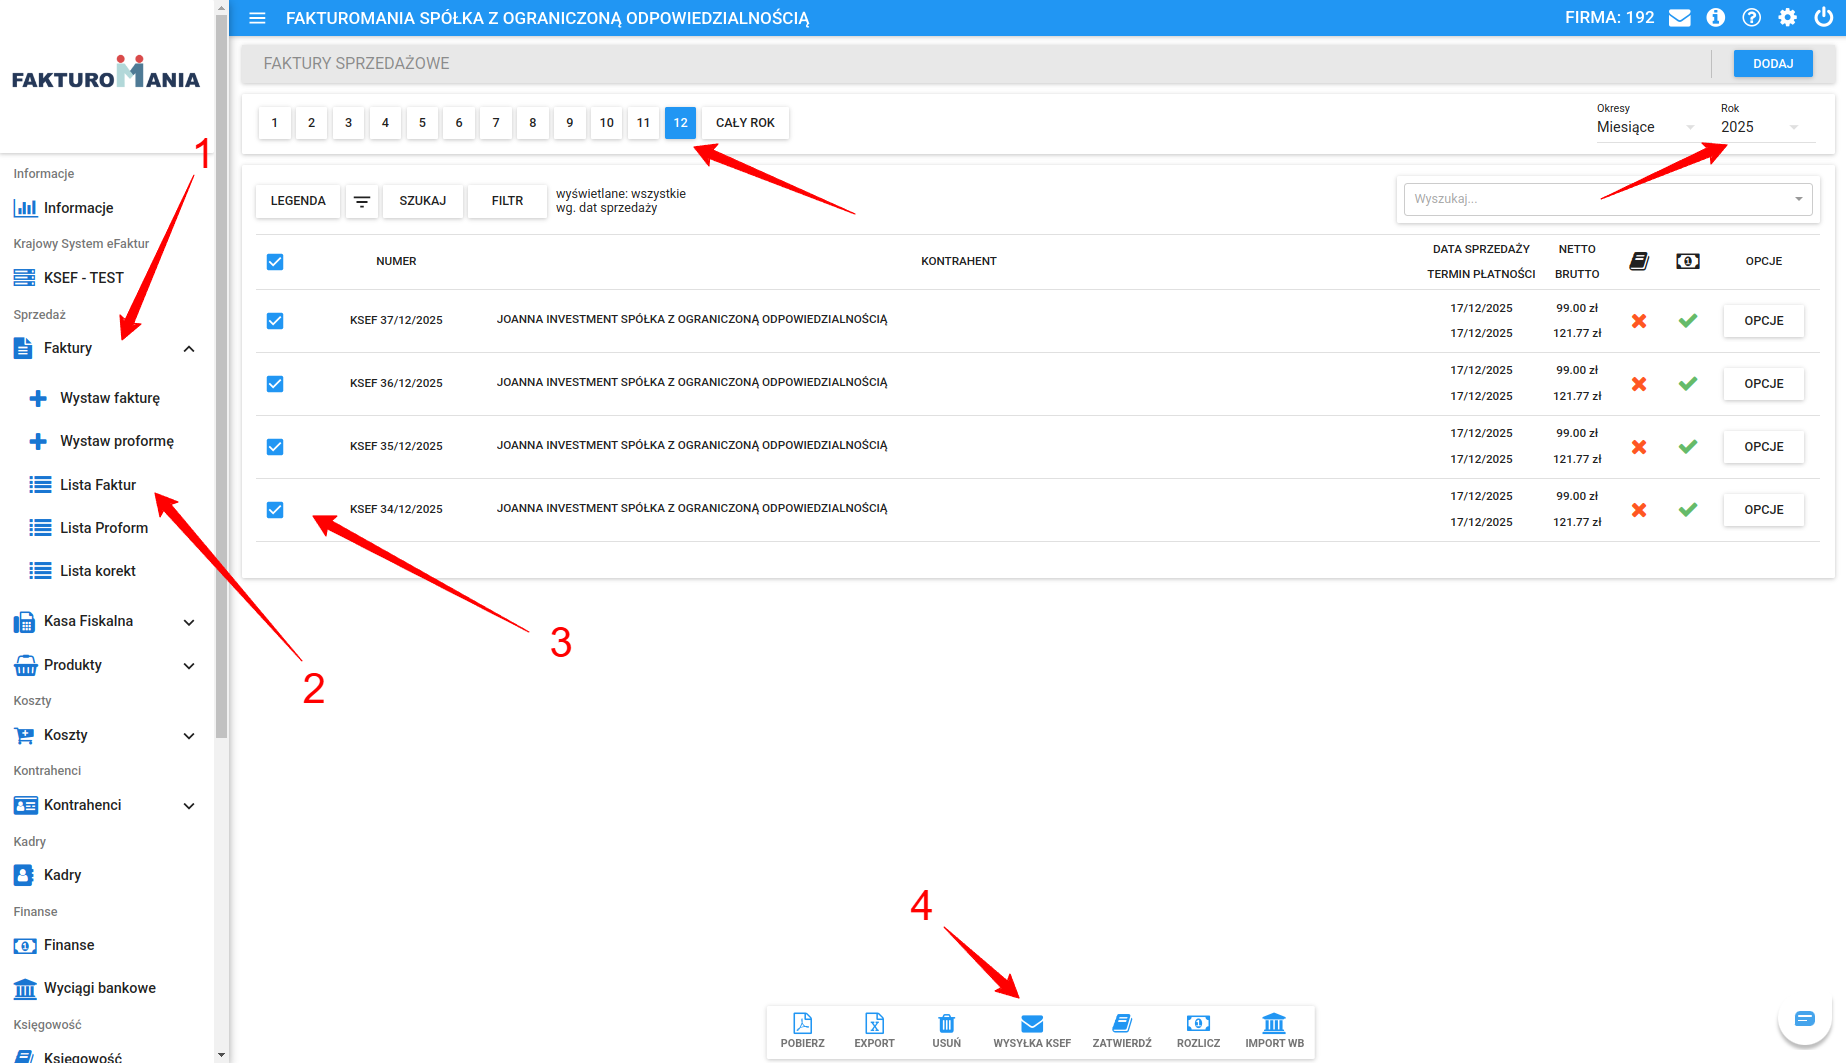
Po przyjęciu faktury przez KSeF typ dokumentu zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. Nabywca z UE nie pobierze faktury z KSeF, dlatego przekazujemy mu ją sami.
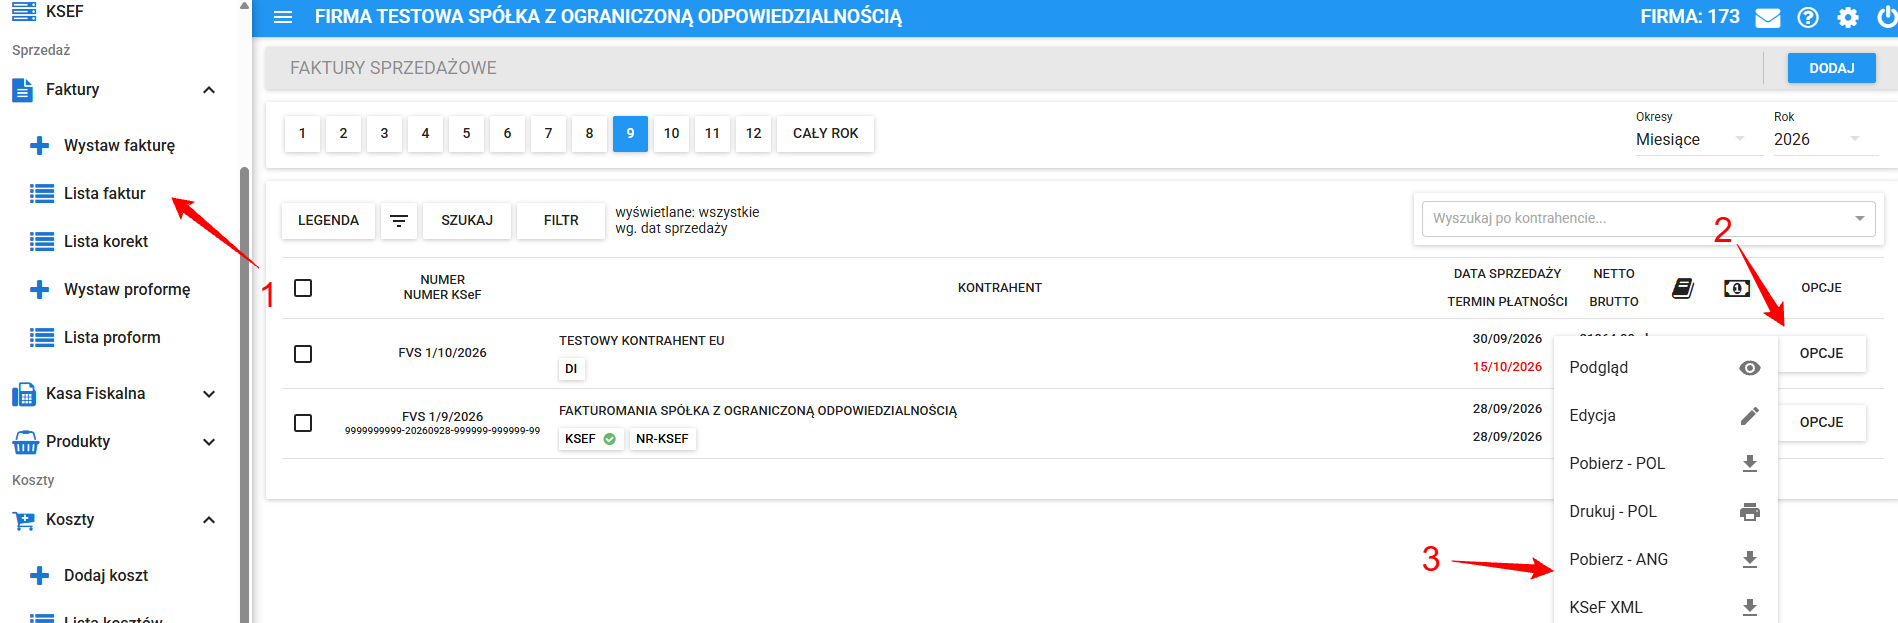
W menu Opcje przy fakturze wybieramy Pobierz – POL albo Pobierz – ANG i wysyłamy PDF e-mailem albo inną uzgodnioną drogą.