
Klient prywatny kupił towar albo usługę i prosi o fakturę „na siebie”? A może prowadzimy sklep internetowy i dołączamy fakturę do każdego zamówienia, bo tak jest po prostu wygodniej?
Faktura bez NIP dla osoby fizycznej wydaje się formalnością, wystarczy wpisać imię, nazwisko i adres. W praktyce o tym, czy fakturę trzeba wystawić, do kiedy, czy sprzedaż musi przejść przez kasę fiskalną, czy faktura powinna trafić do KSeF i jak wykazać ją w JPK_V7, decyduje kilka przepisów naraz. Pomyłka kończy się najczęściej podwójnym opodatkowaniem tej samej sprzedaży albo, gdy w grę wchodzi NIP, sankcją.
Sprzedaż na rzecz osób fizycznych nieprowadzących działalności gospodarczej (konsumentów) można udokumentować na trzy sposoby:
a) przy użyciu kasy fiskalnej,
b) w ewidencji sprzedaży bezrachunkowej jeżeli przysługuje nam zwolnienie z kasy.
c) albo fakturą.
W niniejszym materiale wyjaśniamy, jak te sposoby łączą się ze sobą, a następnie krok po kroku pokazujemy, jak wystawić fakturę dla osoby fizycznej w Fakturomanii.
SPIS TREŚCI
I. Faktura dla osoby fizycznej – kiedy trzeba, a kiedy można ją wystawić
1) Paragon, ewidencja bezrachunkowa czy faktura – trzy sposoby dokumentowania sprzedaży
2) Faktura na żądanie – prawo klienta przez 3 miesiące
3) Do kiedy trzeba wystawić fakturę na żądanie?
4) Czy fakturę można wystawić bez żądania klienta?
5) Jakie dane musi zawierać faktura dla osoby fizycznej?
6) Klient-przedsiębiorca kupuje prywatnie – konsument czy firma?
II. Faktura dla osoby fizycznej a KSeF
1) KSeF dla konsumenta – obowiązek czy wybór?
2) Jak przekazać konsumentowi fakturę wystawioną w KSeF?
3) Faktury dla konsumentów a limit 10 000 zł
4) Rolnik ryczałtowy bez NIP – tu KSeF jest obowiązkowy
III. Faktura dla osoby fizycznej w JPK_V7, CIT i księgach rachunkowych
1) JPK_V7 – wszystko zależy od kasy fiskalnej
2) Faktura dla osoby fizycznej w CIT i w księgach rachunkowych
1) Klient prosi o fakturę po 4 miesiącach. Czy muszę ją wystawić?
2) Klient nie chce podać adresu. Czy mogę wystawić fakturę z samym imieniem i nazwiskiem?
3) Czy na fakturze dla osoby fizycznej trzeba wpisać PESEL?
4) Klient kupił jako osoba prywatna, a teraz chce fakturę na firmę. Czy mogę dopisać NIP korektą?
5) Konsument zwrócił towar, na który wystawiłem fakturę. Jak to rozliczyć?
6) Sprzedaję wyłącznie przez internet. Czy muszę mieć kasę fiskalną?
7) Czy od 2027 r. faktury dla konsumentów będą musiały trafiać do KSeF?
V. Zanim wprowadzimy fakturę do Fakturomanii – pytania kontrolne
1) Pytania o nabywcę i obowiązek wystawienia faktury
3) Pytania o KSeF, daty i płatność
VI. Faktura bez NIP w Fakturomanii krok po kroku
2) Dane podstawowe i typ dokumentu KSeF
I. Faktura dla osoby fizycznej – kiedy trzeba, a kiedy można ją wystawić
1) Paragon, ewidencja bezrachunkowa czy faktura – trzy sposoby dokumentowania sprzedaży
Punktem wyjścia jest kasa fiskalna, sprzedaż na rzecz osób prywatnych co do zasady rejestruje się w kasie, a klient otrzymuje paragon. Zgodnie z art. 111 ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT): „Podatnicy dokonujący sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych są obowiązani prowadzić ewidencję sprzedaży przy zastosowaniu kas rejestrujących”.
Od tej zasady istnieją wyjątki określone w rozporządzeniu Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących (Dz.U. poz. 1902 ze zm.). Najczęściej spotykane w praktyce to:
a) Zwolnienie ze względu na wartość sprzedaży
Gdy sprzedaż na rzecz osób prywatnych i rolników ryczałtowych nie przekroczyła w poprzednim roku 20 000 zł, a u podatników rozpoczynających taką sprzedaż, gdy przewidywana sprzedaż nie przekroczy tej kwoty w proporcji do okresu jej wykonywania (§ 3 ust. 1 pkt 1 i 2 rozporządzenia),
b) Dostawa towarów w systemie wysyłkowym (pocztą lub przesyłką kurierską)
Jeżeli całość zapłaty wpływa na rachunek bankowy podatnika (lub jego rachunek w SKOK), a z ewidencji i dowodów zapłaty jednoznacznie wynika, jakiej czynności dotyczyła i kto jest nabywcą, wraz z jego adresem (poz. 41 załącznika do rozporządzenia),
c) Usługi opłacone w całości na rachunek bankowy podatnika (lub jego rachunek w SKOK),
Jeżeli z ewidencji i dowodów zapłaty jednoznacznie wynika, jakiej konkretnie czynności dotyczyła zapłata (poz. 42 załącznika),
d) Czynności wymienione wprost w załączniku do rozporządzenia, np. określone usługi edukacyjne.
Przekładając na prostrzy język, wystawienie faktury nie zastępuje kasy fiskalnej. Jeżeli sprzedaż podlega rejestracji w kasie, rejestrujemy ją zawsze, także wtedy, gdy klient od razu prosi o fakturę. Potwierdził to Dyrektor KIS w interpretacji z 29 sierpnia 2023 r., nr 0114-KDIP1-3.4012.420.2023.1.JG, wskazując, że „wystawienie faktury VAT nie zwalnia Pana z obowiązku zaewidencjonowania sprzedaży na kasie rejestrującej”. Jeżeli natomiast przysługuje nam zwolnienie z kasy, sprzedaż dokumentujemy fakturą albo ujmujemy w ewidencji sprzedaży bezrachunkowej.
Sposób | Kiedy stosujemy | Co otrzymuje klient | Podstawa ujęcia w JPK_V7 |
|---|---|---|---|
kasa fiskalna | zasada (art. 111 ust. 1 ustawy o VAT) | paragon, a na żądanie także fakturę | raport fiskalny (RO + DI) |
ewidencja sprzedaży bezrachunkowej | zwolnienie z kasy, sprzedaż bez faktury | potwierdzenie zamówienia lub zapłaty | dowód wewnętrzny (WEW + DI) |
faktura | na żądanie klienta albo dobrowolnie | fakturę – papierową, elektroniczną lub z KSeF | zależy od tego, czy sprzedaż była w kasie (część III) |
2) Faktura na żądanie – prawo klienta przez 3 miesiące
Sprzedawca nie musi z własnej inicjatywy wystawiać faktur osobom prywatnym. Obowiązek pojawia się dopiero wtedy, gdy klient o fakturę poprosi i to w określonym czasie.
Zgodnie z art. 106b ust. 3 ustawy o VAT: „Na żądanie nabywcy towaru lub usługi podatnik jest obowiązany wystawić fakturę dokumentującą:
1) czynności, o których mowa w ust. 1 pkt 1, jeżeli obowiązek wystawienia faktury nie wynika z ust. 1, z wyjątkiem: a) czynności, o których mowa w art. 19a ust. 5 pkt 4,
b) czynności, o których mowa w art. 106a pkt 3 i 4, […]
2) sprzedaż zwolnioną, o której mowa w ust. 2, z zastrzeżeniem art. 117 pkt 1 i art. 118 – jeżeli żądanie jej wystawienia zostało zgłoszone w terminie 3 miesięcy, licząc od końca miesiąca, w którym dostarczono towar lub wykonano usługę bądź otrzymano całość lub część zapłaty”.
Klient ma na zgłoszenie żądania 3 miesiące, liczone od końca miesiąca dostawy towaru, wykonania usługi albo otrzymania zapłaty. Za zakup z 6 października 2026 r. może więc poprosić o fakturę do 31 stycznia 2027 r. Przepisy nie wymagają przy tym żadnej formy żądania, wystarczy e-mail, wiadomość przez formularz sklepu albo prośba przy kasie. Na tej samej zasadzie klient może zażądać faktury dokumentującej wpłaconą zaliczkę (art. 106b ust. 3 pkt 1a; zob. Faktura zaliczkowa i końcowa krok po kroku).
Obowiązek dotyczy także podatników zwolnionych z VAT czyli podmiotowo lub przedmiotowo (pkt 2). Na ich fakturze trzeba dodatkowo wskazać podstawę prawną zwolnienia (art. 106e ust. 1 pkt 19 ustawy o VAT). Obowiązku nie ma natomiast m.in. przy czynnościach rozliczanych według art. 19a ust. 5 pkt 4 ustawy o VAT, czyli przykładowo przy dostawach energii elektrycznej, cieplnej i gazu przewodowego, usługach telekomunikacyjnych, najmie i dzierżawie, ochronie osób i mienia czy stałej obsłudze prawnej i biurowej.
3) Do kiedy trzeba wystawić fakturę na żądanie?
Termin zależy od tego, kiedy klient zgłosił żądanie, a określa go art. 106i ust. 6 ustawy o VAT, mówiący, że „W przypadkach, o których mowa w art. 106b ust. 3, fakturę wystawia się:
1) zgodnie z ust. 1 i 2 – jeżeli żądanie wystawienia faktury zostało zgłoszone do końca miesiąca, w którym dostarczono towar lub wykonano usługę bądź otrzymano całość lub część zapłaty;
2) nie później niż 15. dnia od dnia zgłoszenia żądania – jeżeli żądanie wystawienia faktury zostało zgłoszone po upływie miesiąca, o którym mowa w pkt 1”.
Jeżeli klient poprosi o fakturę w miesiącu zakupu, mamy czas do 15. dnia następnego miesiąca (jak przy zwykłej fakturze), jeżeli poprosi później, to mamy 15 dni od dnia zgłoszenia żądania.
Kilka przykładów:
Data sprzedaży | Data żądania | Termin wystawienia faktury | Podstawa |
|---|---|---|---|
6.10.2026 r. | 20.10.2026 r. (ten sam miesiąc) | do 15.11.2026 r. | art. 106i ust. 6 pkt 1 w zw. z ust. 1 |
28.07.2026 r. | 2.10.2026 r. (po upływie miesiąca sprzedaży, ale przed upływem 3 miesięcy, tj. 31.10.2026 r.) | do 17.10.2026 r. | art. 106i ust. 6 pkt 2 |
28.07.2026 r. | 5.11.2026 r. (po upływie 3 miesięcy) | brak obowiązku – fakturę można wystawić dobrowolnie | art. 106b ust. 3 |
Na fakturze wpisujemy rzeczywistą datę jej wystawienia, a jako datę sprzedaży dzień dostawy towaru lub wykonania usługi (przy sprzedaży z kasy będzie to data paragonu).
4) Czy fakturę można wystawić bez żądania klienta?
Tak, przepisy określają, kiedy sprzedawca musi wystawić fakturę, ale nie zabraniają wystawiania jej częściej. Potwierdził to Dyrektor KIS w interpretacji z 6 lutego 2026 r., nr 0112-KDIL3.4012.763.2025.2.EW: „przedstawione wyżej przepisy nie zabraniają dokumentowania sprzedaży fakturą bez uzyskania żądania, o którym mowa w art. 106b ust. 3 ustawy”.
W praktyce dobrowolne faktury wystawiają najczęściej sklepy internetowe, które dołączają fakturę do każdego zamówienia, oraz usługodawcy rozliczający się przelewem. Trzeba jednak pamiętać o dwóch rzeczach, taka faktura nie zwalnia z kasy fiskalnej (jeżeli sprzedaż jej podlega), a jeżeli sprzedaż została zarejestrowana w kasie, faktura jest fakturą do paragonu i wymaga oznaczenia FP.
5) Jakie dane musi zawierać faktura dla osoby fizycznej?
Faktura dla osoby prywatnej to pełnoprawna faktura, a od faktury dla firmy różni się przede wszystkim brakiem NIP nabywcy. Pozostałe elementy wymienione w art. 106e ust. 1 ustawy o VAT muszą się na niej znaleźć, w tym dane nabywcy. Zgodnie z art. 106e ust. 1 pkt 3 ustawy o VAT faktura powinna zawierać „imiona i nazwiska lub nazwy podatnika i nabywcy towarów lub usług oraz ich adresy”.
W praktyce oznacza to, że na fakturze dla osoby fizycznej:
a) imię i nazwisko oraz adres nabywcy są obowiązkowe,
b) NIP nabywcy nie występuje – osoba prywatna go nie ma, a numer z art. 106e ust. 1 pkt 5 dotyczy nabywców zidentyfikowanych na potrzeby podatku, najczęściej wprowadzamy dane Brak w przypadku braku NIP,
c) PESEL nie jest wymagany, nie jest to numer identyfikujący nabywcę na potrzeby VAT,
d) pozostałe dane takie jak numer, daty, nazwa towaru lub usługi, ilość, ceny, stawki i kwoty VAT uzupełniamy tak jak na każdej fakturze (zob. Faktura sprzedaży krok po kroku – obowiązki, rodzaje i zasady).
Jednocześnie należy wskazać, że brak jest instytucji faktury uproszczonej na rzecz osoby fizycznej. Faktura do 450 zł brutto może co do zasady nie zawierać danych nabywcy, ale zgodnie z art. 106e ust. 6 ustawy o VAT: „Przepisu ust. 5 pkt 3 nie stosuje się w przypadku […] sprzedaży, dla której nie jest na fakturze podawany numer, o którym mowa w ust. 1 pkt 5 […]”.
Faktura uproszczona (w tym paragon z NIP do 450 zł, uznawany za fakturę do końca 2026 r.) istnieje wyłącznie w obrocie z nabywcą, który podaje NIP. Faktura dla osoby prywatnej, nawet na 20 zł, zawsze zawiera jej imię, nazwisko i adres.
6) Klient-przedsiębiorca kupuje prywatnie – konsument czy firma?
Klient, który prowadzi działalność gospodarczą, może kupować zarówno „na firmę”, jak i prywatnie. O sposobie udokumentowania sprzedaży decyduje to, w jakim charakterze występuje przy zakupie i musi to zakomunikować od razu. Od 1 lutego 2026 r. wynika to wprost z art. 106ba ustawy o VAT tj. „W przypadku gdy faktura jest wystawiana na rzecz podatnika albo osoby prawnej niebędącej podatnikiem, podmioty te są obowiązane do podania numeru, o którym mowa odpowiednio w art. 106e ust. 1 pkt 5, pkt 24 lit. b, pkt 26 albo 27, jeżeli posługują się tym numerem na potrzeby danej czynności”.
Jeżeli klient kupuje dla swojej firmy, powinien podać NIP przy zakupie, a jeżeli tego nie zrobi i sprzedaż zostanie zarejestrowana w kasie, to traktujemy go jak konsumenta.
Do paragonu bez NIP możemy wystawić wyłącznie fakturę bez NIP a fakturę z NIP wolno wystawić tylko do paragonu, na którym ten NIP został wydrukowany (art. 106b ust. 5 ustawy o VAT).
Za naruszenie tej zasady grozi sankcja w wysokości 100% VAT z faktury i to zarówno dla sprzedawcy, jak i dla nabywcy (szczegóły w materiale Faktura do paragonu krok po kroku).
II. Faktura dla osoby fizycznej a KSeF
1) KSeF dla konsumenta – obowiązek czy wybór?
Od 2026 r. faktury co do zasady wystawia się w Krajowym Systemie e-Faktur. Faktury dla konsumentów zostały jednak z tego obowiązku wyłączone. Fakturę dla konsumenta możemy wystawić zatem tak jak dotychczas czyli papierowo albo elektronicznie (np. jako PDF) albo już dobrowolnie w KSeF.
Decyzja należy do sprzedawcy i nie wymaga zgody klienta, samo wystawienie faktury dla konsumenta nadal jest natomiast obowiązkowe tylko na jego żądanie. Obie drogi mają swoje plusy:
a) faktura w KSeF – jeden proces dla wszystkich faktur w firmie, numer KSeF w JPK_V7 i faktura przechowywana w systemie; wymaga jednak przekazania klientowi faktury z kodem QR (pkt 2 poniżej),
b) faktura poza KSeF – prostsza w obsłudze; w JPK_V7 wykazujemy ją z oznaczeniem BFK.
2) Jak przekazać konsumentowi fakturę wystawioną w KSeF?
Konsument nie odbiera faktur w KSeF tak jak firma, dlatego faktura ustrukturyzowana jest mu udostępniana w sposób z nim uzgodniony (art. 106gb ust. 4 pkt 6 ustawy o VAT), najczęściej jako PDF wysłany e-mailem albo jako wydruk. Zgodnie z art. 106gb ust. 5 ustawy o VAT faktura wystawiana przy pomocy KSeF musi być również oznaczona kodem QR.
3) Faktury dla konsumentów a limit 10 000 zł
Najmniejsi podatnicy mogą do końca 2026 r. wystawiać faktury poza KSeF w ramach miesięcznego limitu. Zgodnie z art. 145m ust. 1 ustawy o VAT: „W okresie od dnia 1 kwietnia 2026 r. do dnia 31 grudnia 2026 r. podatnicy obowiązani do wystawiania faktur ustrukturyzowanych mogą wystawiać faktury elektroniczne lub faktury w postaci papierowej, jeżeli łączna wartość sprzedaży wraz z kwotą podatku u tych podatników udokumentowana tymi fakturami wystawionymi w danym miesiącu jest mniejsza lub równa 10 000 zł”.
Ministerstwo Finansów wyjaśniło, że do limitu wlicza się wyłącznie faktury, które obowiązkowo wystawia się w KSeF. Faktur dla konsumentów do limitu nie wliczamy, podobnie jak faktur z kas rejestrujących i paragonów z NIP uznanych za faktury.
Przykład
W październiku 2026 r. podatnik wystawił poza KSeF faktury dla firm na łączną kwotę 8 000 zł brutto oraz faktury dla konsumentów na 5 000 zł brutto. Do limitu liczymy tylko 8 000 zł, a więc limit 10 000 zł nie został przekroczony i podatnik zachowuje prawo do wystawiania faktur poza KSeF.
4) Rolnik ryczałtowy bez NIP – tu KSeF jest obowiązkowy
Wyłączenie z KSeF dotyczy wyłącznie osób fizycznych nieprowadzących działalności gospodarczej. Rolnik ryczałtowy działa jako podatnik, nawet jeżeli posługuje się tylko numerem PESEL.
Dyrektor KIS w interpretacji z 4 marca 2026 r., nr 0114-KDIP1-3.4012.928.2025.1.LM, wskazał, że w takim przypadku „Spółka będzie miała obowiązek wystawienia faktury ustrukturyzowanej w KSeF dla tego rolnika ryczałtowego i przekazania mu jej w sposób z nim uzgodniony”.
Fakturę dla rolnika ryczałtowego bez NIP wystawiamy w Fakturomanii z typem kontrahenta Brak NIP – Najczęściej osoba fizyczna lub wyjątkowo inny podmiot krajowy, ale wysyłamy ją do KSeF, a rolnikowi przekazujemy wydruk lub PDF z kodem QR (art. 106gb ust. 4 pkt 5 ustawy o VAT). Sprzedaż na rzecz rolników ryczałtowych, tak jak na rzecz konsumentów, co do zasady wymaga też kasy fiskalnej.
III. Faktura dla osoby fizycznej w JPK_V7, CIT i księgach rachunkowych
1) JPK_V7 – wszystko zależy od kasy fiskalnej
Sposób wykazania faktury dla konsumenta w JPK_V7 zależy od tego, czy sprzedaż została zarejestrowana w kasie. Od lutego 2026 r. przy każdym dokumencie wskazujemy dodatkowo jego rodzaj: numer KSeF, BFK (faktura wystawiona poza KSeF) albo DI (dowód inny niż faktura) – znaczenie tych oznaczeń opisaliśmy w materiale Nowe oznaczenia faktur w KSeF.
Sytuacja | Podstawa ujęcia sprzedaży | Oznaczenia w JPK_V7 | Czy faktura zwiększa VAT? |
|---|---|---|---|
sprzedaż zarejestrowana w kasie + faktura na żądanie albo dobrowolna | raport fiskalny | raport: RO + DI; faktura: FP + BFK albo FP + numer KSeF | nie – VAT wynika z raportu |
sprzedaż zwolniona z kasy, udokumentowana fakturą | każda faktura osobno | BFK albo numer KSeF, bez FP | tak |
sprzedaż zwolniona z kasy, udokumentowana fakturą (wariant zbiorczy faktur zalecany w Fakturomanii) | dowód wewnętrzny za dzień lub miesiąc | WEW + DI | VAT wynika z dowodu wewnętrznego |
sprzedaż zwolniona z kasy, bez faktury | dowód wewnętrzny (ewidencja sprzedaży bezrachunkowej) | WEW + DI | – |
Dla sprzedaży z kasy kluczowy jest art. 109 ust. 3d ustawy o VAT „Faktury, o których mowa w art. 106h ust. 1, ujmuje się w ewidencji, o której mowa w ust. 3, w okresie rozliczeniowym, w którym zostały wystawione. Faktury te nie zwiększają wartości sprzedaży oraz podatku należnego za okres, w którym zostały ujęte w tej ewidencji”.
Przy sprzedaży zwolnionej z kasy mamy wybór, tutaj Dyrektor KIS w interpretacji z 18 lipca 2024 r., nr 0112-KDIL3.4012.350.2024.1.EW, wyjaśnił, że co do zasady wykazuje się ją zbiorczo (WEW), jednak – jak wskazał organ – „możecie Państwo wybrać sposób wykazywania sprzedaży zwolnionej z ewidencji na kasie rejestrującej na podstawie poszczególnych faktur zamiast na podstawie zapisu zbiorczego »WEW«”.
W przypadku zatem masowej sprzedaży na rzecz osób fizycznych ewidencjonowanych w formie Faktur, warto jest zastosować taką zbiorczą ewidencję z tego powodu, że w ewidencji ujmuje się 1 zbiorczy dokument, a nie X dokumentów.
2) Faktura dla osoby fizycznej w CIT i w księgach rachunkowych
Faktura dla konsumenta nie zmienia zasad ustalania przychodu w CIT. Zgodnie z art. 12 ust. 3a ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (dalej: ustawa o CIT) „Za datę powstania przychodu, o którym mowa w ust. 3, uważa się, z zastrzeżeniem ust. 3c–3g oraz 3j–3m, dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień: 1) wystawienia faktury albo 2) uregulowania należności”.
Przychód spółki powstaje zatem co do zasady w dniu wydania towaru lub wykonania usługi, a wcześniej tylko wtedy, gdy wcześniej wystawimy fakturę albo otrzymamy zapłatę. Przychodem jest kwota netto, bo należny VAT do przychodów się nie zalicza (art. 12 ust. 4 pkt 9 ustawy o CIT).
Przy sprzedaży zarejestrowanej w kasie przychód ustalamy na podstawie raportów fiskalnych, które obejmują całą sprzedaż z kasy. Faktura do paragonu dokumentuje natomiast sprzedaż już ujętą w raporcie, więc nie tworzy nowego przychodu.
Dla wpłat zaliczek rejestrowanych w kasie spółka może dodatkowo wybrać jako datę przychodu dzień pobrania wpłaty, stosując ten sposób przez cały rok podatkowy i informując o nim w zeznaniu CIT-8 (art. 12 ust. 3g ustawy o CIT).
IV. Najczęstsze pytania (Q&A)
1) Klient prosi o fakturę po 4 miesiącach. Czy muszę ją wystawić?
Nie. Obowiązek istnieje tylko wtedy, gdy żądanie zgłoszono w ciągu 3 miesięcy od końca miesiąca sprzedaży (art. 106b ust. 3 ustawy o VAT). Po tym terminie fakturę można wystawić dobrowolnie, przepisy tego nie zakazują (interpretacja nr 0112-KDIL3.4012.763.2025.2.EW).
2) Klient nie chce podać adresu. Czy mogę wystawić fakturę z samym imieniem i nazwiskiem?
Nie. Imię, nazwisko i adres nabywcy to obowiązkowe elementy faktury (art. 106e ust. 1 pkt 3 ustawy o VAT), a z faktury uproszczonej bez danych nabywcy nie można skorzystać, gdy na fakturze nie ma NIP (art. 106e ust. 6). Jeżeli klient nie chce podać adresu, sprzedaż dokumentujemy bez faktury tj. paragonem albo w ewidencji sprzedaży bezrachunkowej.
3) Czy na fakturze dla osoby fizycznej trzeba wpisać PESEL?
Nie. PESEL nie jest numerem identyfikującym nabywcę na potrzeby VAT z art. 106e ust. 1 pkt 5 ustawy o VAT, więc nie jest obowiązkowym elementem faktury. Ministerstwo Finansów w odpowiedzi z 9 lutego 2026 r. (informacja nr 678841) wskazało wprost, że „faktura nie musi zawierać nr PESEL kontrahenta, gdyż nie jest to numer, który służy do identyfikacji nabywcy dla potrzeb podatku VAT lub podatku od wartości dodanej”. Wystarczą imię, nazwisko i adres nabywcy.
4) Klient kupił jako osoba prywatna, a teraz chce fakturę na firmę. Czy mogę dopisać NIP korektą?
a) Sprzedaż zarejestrowana w kasie, paragon bez NIP – nie.
Faktury z NIP do takiego paragonu wystawić nie wolno (art. 106b ust. 5 ustawy o VAT), a brak NIP na paragonie nie jest oczywistą pomyłką, którą można skorygować w ewidencji kasowej (interpretacja z 25 października 2024 r., nr 0114-KDIP1-3.4012.572.2024.2.PRM). Do faktury bez NIP wystawionej do takiego paragonu nie dopiszemy też NIP fakturą korygującą.
b) Sprzedaż bez kasy, udokumentowana wyłącznie fakturą
Jeżeli nabywca od początku kupował jako firma, a NIP pominięto przez pomyłkę po stronie sprzedawcy, Dyrektor KIS w interpretacji z 20 sierpnia 2026 r., nr 0114-KDIP1-1.4012.454.2026.1.AWY, dopuścił korektę polegającą wyłącznie na uzupełnieniu NIP „korygowanie tych faktur z powodu niewskazania na tych fakturach numerów NIP kontrahentów będących faktycznymi odbiorcami towarów i usług, może nastąpić poprzez wystawienie przez Państwa faktur korygujących uzupełniających numer NIP nabywcy”.
Inaczej jest, gdy klient świadomie kupował jako konsument, a dopiero później zmienił zdanie, wówczas faktura bez NIP była prawidłowa, a „wyzerowanie” jej korektą bez zwrotu towaru nie mieści się w przyczynach korekty z art. 106j ust. 1 ustawy o VAT.
5) Konsument zwrócił towar, na który wystawiłem fakturę. Jak to rozliczyć?
Jeżeli do sprzedaży wystawiono fakturę, zwrot dokumentujemy fakturą korygującą do tej faktury (zob. Jak wystawić fakturę korygującą w KSeF?). Gdy faktury nie było, a sprzedaż przeszła przez kasę, zwrot ujmujemy w ewidencji zwrotów i uznanych reklamacji (§ 3 ust. 3 rozporządzenia Ministra Finansów z dnia 25 czerwca 2025 r. w sprawie kas rejestrujących). Przy sprzedaży bezrachunkowej bez faktur zwrot najprościej udokumentować w odrębnym zestawieniu i uwzględnić w dowodzie wewnętrznym za okres, w którym go przyjęliśmy.
6) Sprzedaję wyłącznie przez internet. Czy muszę mieć kasę fiskalną?
Nie zawsze. Sprzedaż wysyłkowa jest zwolniona z kasy, jeżeli całość zapłaty wpływa na rachunek bankowy sprzedawcy, a z dokumentów wynika, czego dotyczyła i kto jest nabywcą (poz. 41 załącznika do rozporządzenia w sprawie zwolnień z kas). Zwolnienie nie obejmuje jednak towarów z § 4 rozporządzenia, m.in. elektroniki, telefonów, laptopów czy perfum, a niezależnie od niego można korzystać ze zwolnienia do 20 000 zł sprzedaży rocznie na rzecz osób prywatnych. Szczegółowe warunki omówiliśmy w materiale Zwolnienie z kasy fiskalnej.
7) Czy od 2027 r. faktury dla konsumentów będą musiały trafiać do KSeF?
Nie. Wyłączenie faktur dla osób fizycznych nieprowadzących działalności gospodarczej (art. 106ga ust. 2 pkt 4 ustawy o VAT) nie jest przepisem przejściowym. Od 1 stycznia 2027 r. wygasną natomiast rozwiązania przejściowe dotyczące firm tj. limit 10 000 zł faktur poza KSeF (art. 145m) oraz możliwość wystawiania faktur z kas rejestrujących i uznawania paragonów z NIP do 450 zł za faktury (art. 145n). Zwolnienia z kas fiskalnych z rozporządzenia z 17 grudnia 2024 r. obowiązują do 31 grudnia 2027 r.
V. Zanim wprowadzimy fakturę do Fakturomanii – pytania kontrolne
Większość błędów przy fakturach dla osób prywatnych powstaje, zanim dokument w ogóle trafi do systemu, wybieramy zły typ kontrahenta, zapominamy o kasie albo o opcji Faktura do paragonu. Dlatego przed wprowadzeniem faktury warto odpowiedzieć na kilka pytań. Odpowiedzi od razu wskazują, jak uzupełnić dokument w Fakturomanii.
1) Pytania o nabywcę i obowiązek wystawienia faktury
Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
a) Czy nabywca kupuje jako osoba prywatna – nie podał NIP i nie kupuje dla firmy? | Typ kontrahenta Brak NIP – Podmiot krajowy / osoba fizyczna, w polu NIP – „brak”. | Firma z NIP – typ Podmiot z NIP; przy sprzedaży z kasy fakturę z NIP wystawiamy tylko do paragonu z NIP (art. 106b ust. 5 ustawy o VAT). Rolnik ryczałtowy bez NIP – typ Brak NIP, ale faktura obowiązkowo w KSeF (część II pkt 4). |
b) Czy klient zażądał faktury w ciągu 3 miesięcy od końca miesiąca sprzedaży? | Fakturę musimy wystawić – w terminie z art. 106i ust. 6 ustawy o VAT (część I pkt 3). | Nie musimy jej wystawiać, ale możemy zrobić to dobrowolnie (część I pkt 4). |
c) Czy mamy imię, nazwisko i pełny adres nabywcy? | Możemy wystawić fakturę. | Faktury nie wystawiamy – bez NIP nie ma faktury uproszczonej (art. 106e ust. 6 ustawy o VAT). Sprzedaż pozostaje udokumentowana paragonem albo w ewidencji sprzedaży bezrachunkowej. |
d) Czy kontrahent jest już w bazie Fakturomanii? | Wybieramy go z listy kontrahentów – nie tworzymy duplikatu. | Dodajemy go ręcznie; przy komunikacie o istniejącym kontrahencie z NIP „brak” wybieramy Zapisz nowego. |
2) Pytania o kasę fiskalną
Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
a) Czy sprzedaż została zarejestrowana w kasie fiskalnej (klient dostał paragon)? | Zaznaczamy Faktura do paragonu (FP), w Uwagach wpisujemy numer paragonu i numer unikatowy kasy, a raport z kasy wprowadzamy w pełnej wysokości. | Opcji Faktura do paragonu nie zaznaczamy – faktura będzie podstawą wykazania VAT i przychodu. Przechodzimy do pytania b). |
b) Czy sprzedaż jest zwolniona z kasy (np. sprzedaż wysyłkowa opłacona w całości przelewem, limit 20 000 zł)? | Fakturę wykazujemy w JPK_V7 pojedynczo i nie wliczamy jej do ewidencji sprzedaży bezrachunkowej. | Sprzedaż powinna była zostać zarejestrowana w kasie – przed wystawieniem faktury wyjaśniamy sytuację z księgowym (zob. ostrzeżenie poniżej). |
3) Pytania o KSeF, daty i płatność
Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
a) Czy wyślemy fakturę do KSeF? | Typ dokumentu KSeF: DI, faktura pozostaje niezatwierdzona do czasu wysyłki z listy faktur; klientowi przekazujemy PDF z kodem QR. | Typ dokumentu KSeF: BFK; fakturę zatwierdzamy i przekazujemy klientowi jako wydruk lub PDF. |
b) Czy data sprzedaży jest inna niż data wystawienia (np. faktura do starszego paragonu)? | Jako datę sprzedaży wpisujemy datę paragonu lub dostawy, a jako datę wystawienia – dzień wystawienia faktury. | Obie daty są takie same – uzupełniamy je zgodnie z dniem sprzedaży. |
c) Czy klient już zapłacił? | Status Opłacono, data faktycznej płatności i forma płatności (np. karta, przelew, płatność online). | Status Nieopłacono i termin płatności; płatność rozliczymy później z listy faktur opcją Rozlicz. Jeżeli klient wpłacił tylko zaliczkę – zob. Faktura zaliczkowa i końcowa krok po kroku. |
Mając odpowiedzi na te pytania, możemy przejść do wprowadzenia faktury – krok po kroku pokazujemy to w części VI.
VI. Faktura bez NIP w Fakturomanii krok po kroku
W Fakturomanii fakturę dla osoby fizycznej wystawiamy tak samo jak zwykłą fakturę sprzedaży, różnice dotyczą danych kontrahenta, typu dokumentu KSeF oraz, przy sprzedaży z kasy, opcji Faktura do paragonu. Całość pokażemy na dwóch przykładach.
Dane przykładów
Przykład A – sklep stacjonarny z kasą | Przykład B – sklep internetowy zwolniony z kasy | |
|---|---|---|
Nabywca | Jan Kowalski, ul. Lipowa 5/12, 30-001 Kraków | Anna Nowak, ul. Morska 18, 80-001 Gdańsk |
Przedmiot sprzedaży | pralka | komplet pościeli |
Kwoty | 2 000,00 zł netto + 460,00 zł VAT (23%) = 2 460,00 zł brutto | 500,00 zł netto + 115,00 zł VAT (23%) = 615,00 zł brutto |
Sprzedaż i zapłata | 6.10.2026 r., zapłata kartą; paragon nr 0451, kasa o numerze unikatowym ABC12345678 | 12.10.2026 r., zapłata przelewem przed wysyłką, wysyłka kurierem tego samego dnia |
Kasa fiskalna | sprzedaż zarejestrowana w kasie | zwolnienie – sprzedaż wysyłkowa (poz. 41 załącznika do rozporządzenia w sprawie zwolnień z kas) |
Faktura | na żądanie zgłoszone 20.10.2026 r. (termin: 15.11.2026 r.), wystawiona poza KSeF | wystawiana dobrowolnie do każdego zamówienia, wysyłana do KSeF |
Typ dokumentu KSeF | BFK albo DI, a po wysyłce - KSeF | BFK albo DI, a po wysyłce – KSeF |
Faktura do paragonu | tak (FP) | nie |
1) Dane kontrahenta bez NIP
W górnym lub lewym menu wybieramy Faktury > Wystaw fakturę.
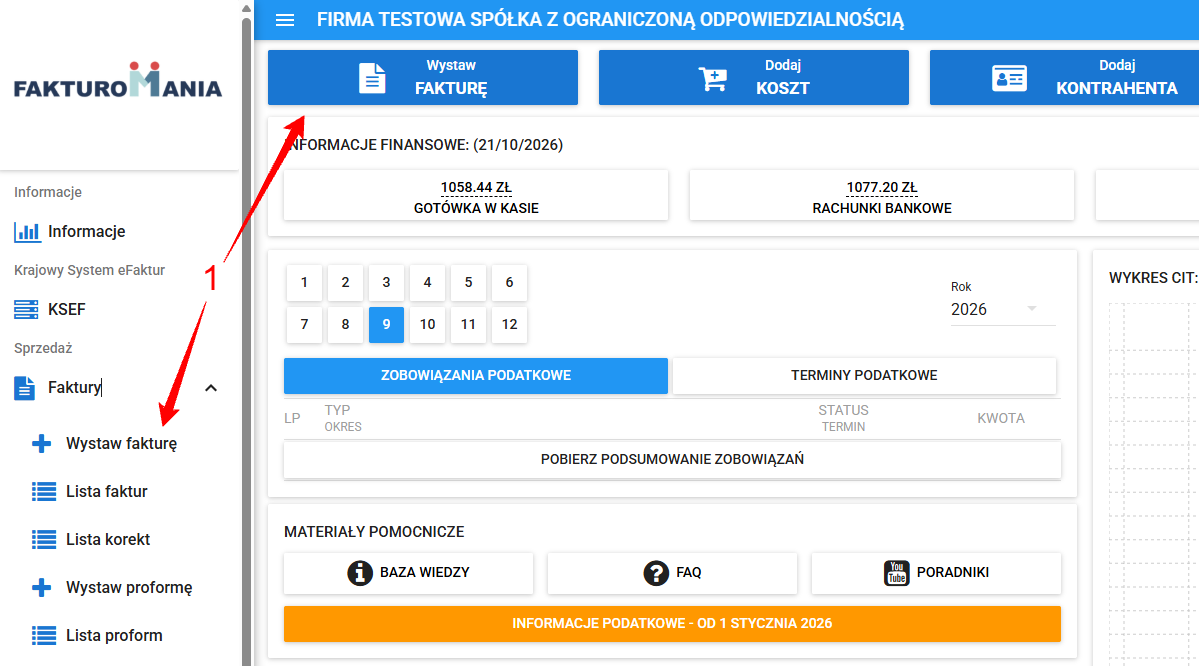
Otworzy się formularz nowej faktury sprzedażowej, podzielony na pięć sekcji:
Dane kontrahenta,
Dane podstawowe,
Dane płatności,
Pozycje oraz
Informacje dodatkowe.
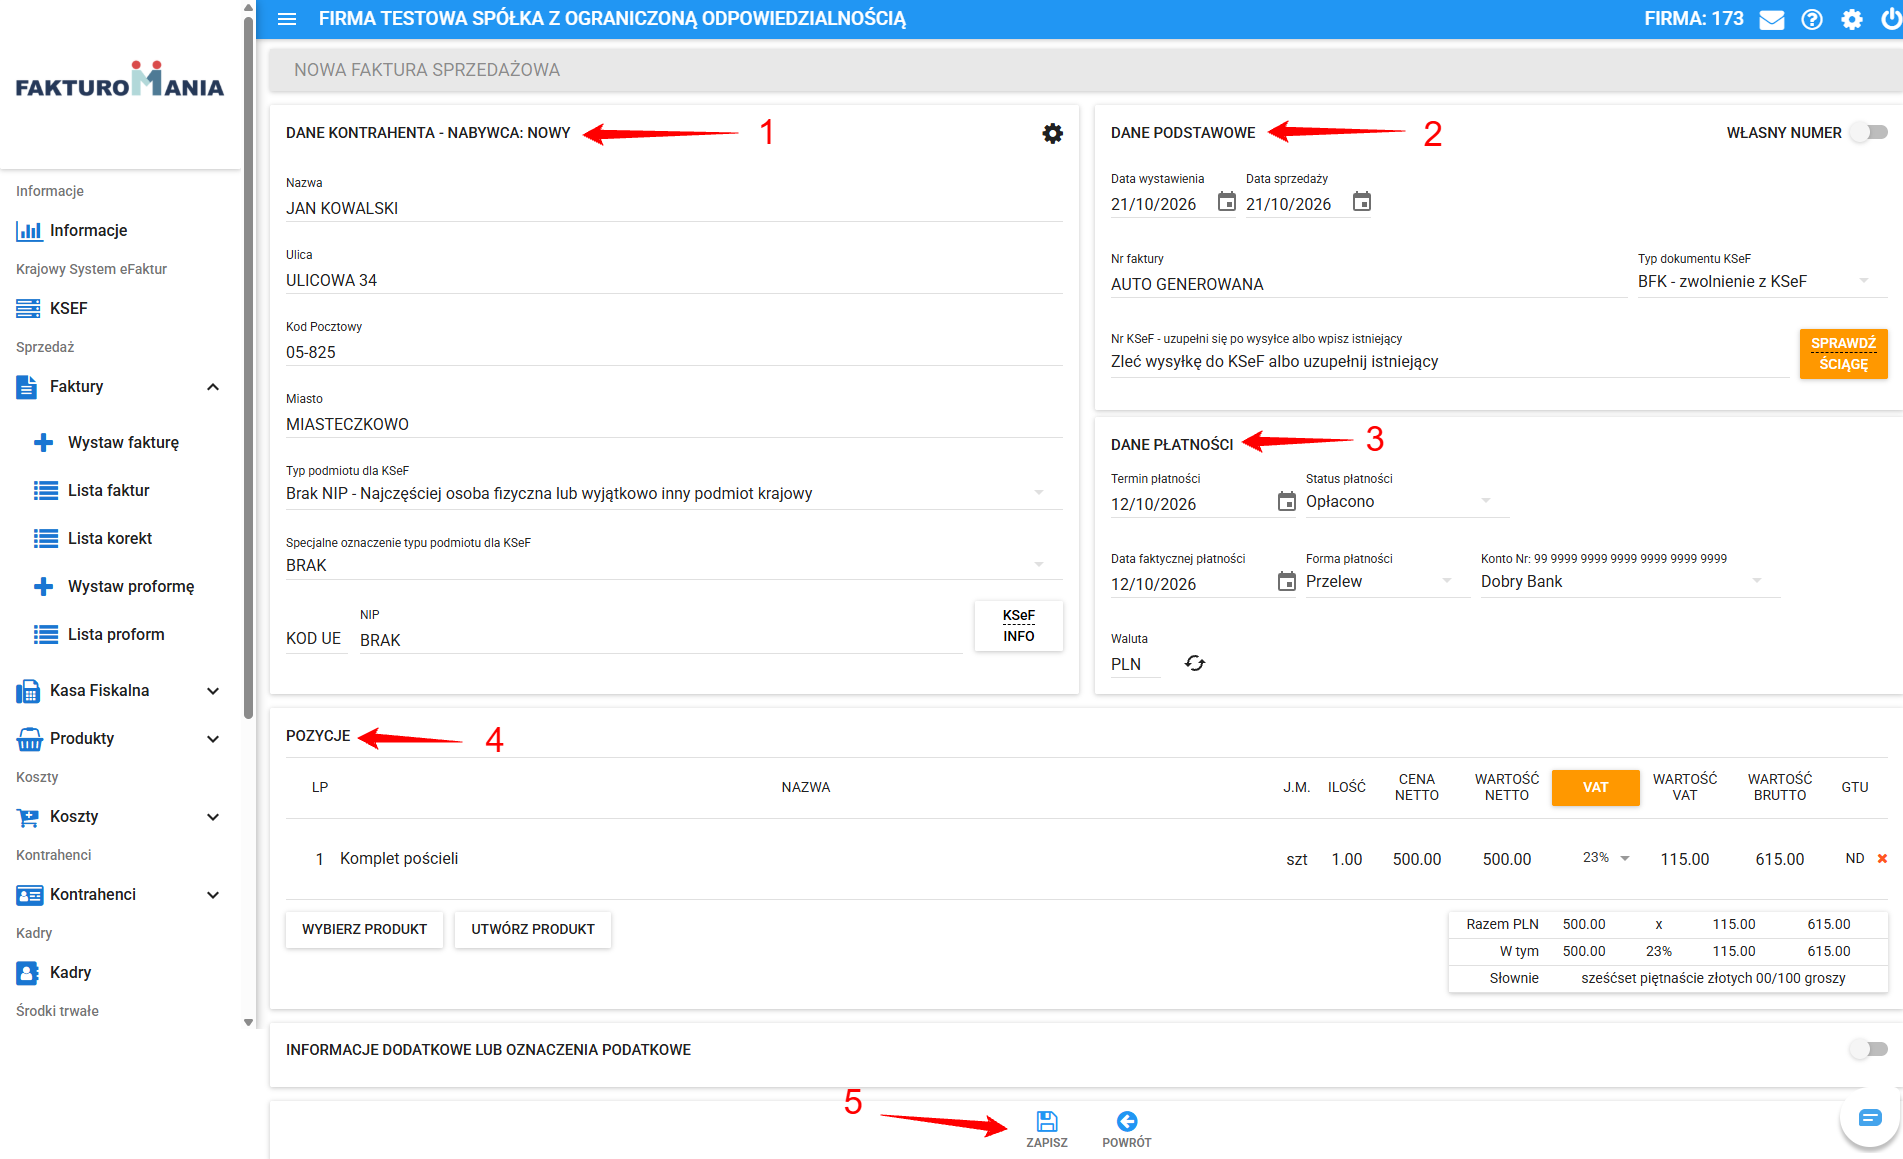
Przy osobie fizycznej najwięcej uwagi wymaga pierwsza sekcja.
Kontrahenta bez NIP nie wyszukamy w bazie GUS, dlatego wybieramy Dodaj ręcznie i wprowadzamy jego dane:
a) Nazwa – imię i nazwisko nabywcy (przykład A: Jan Kowalski),
b) Ulica – nazwa ulicy z numerem budynku i lokalu (ul. Ulicowa 34),
c) Kod pocztowy i Miasto – odpowiednio 05-825 Miasteczkowo,
d) Typ podmiotu dla KSeF – Brak NIP - Najczęściej osoba fizyczna lub wyjątkowo inny podmiot krajowy
e) NIP – wpisujemy słowo brak,
f) Specjalne oznaczenie typu podmiotu dla KSeF – Brak (oznaczenia JST i GV dotyczą wyłącznie podmiotów z NIP).
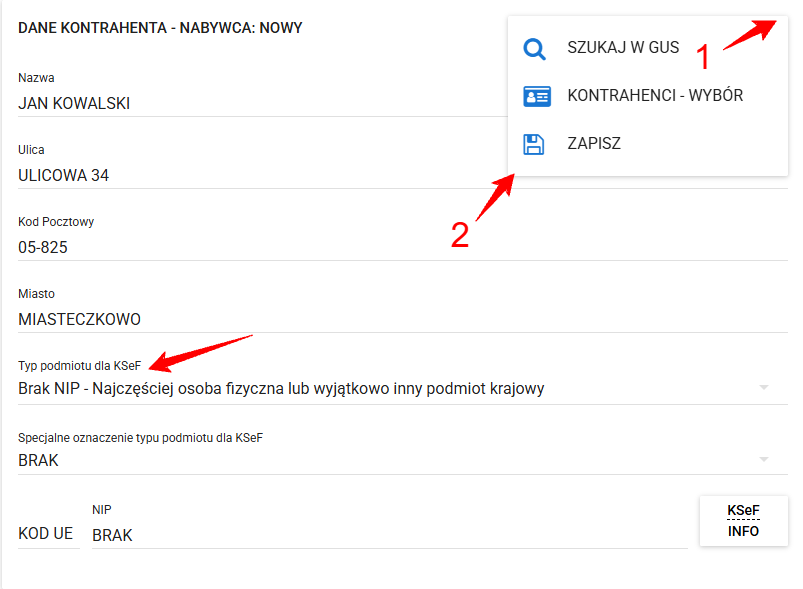
Nowego kontrahenta zapisujemy, klikając ikonę zębatki i opcję Zapisz. Jeżeli w bazie są już inne osoby fizyczne z NIP „brak”, system wyświetli komunikat o istniejącym kontrahencie z tym NIP-em – wybieramy wtedy Zapisz nowego. Przed zapisaniem warto sprawdzić na liście kontrahentów, czy dana osoba nie została dodana wcześniej, aby nie dublować danych. Więcej o typach kontrahentów piszemy w materiale Nowe oznaczenia faktur w KSeF.
2) Dane podstawowe i typ dokumentu KSeF
a) Nr faktury
Nadawany automatycznie, z zachowaniem chronologii (opcja Własny numer służy wyjątkowym sytuacjom).
b) Data wystawienia
Dzień faktycznego wystawienia faktury (przykład A: 20.10.2026 r., przykład B: 12.10.2026 r.).
c) Data sprzedaży
Dzień dostawy towaru lub wykonania usługi; przy sprzedaży z kasy – data paragonu.
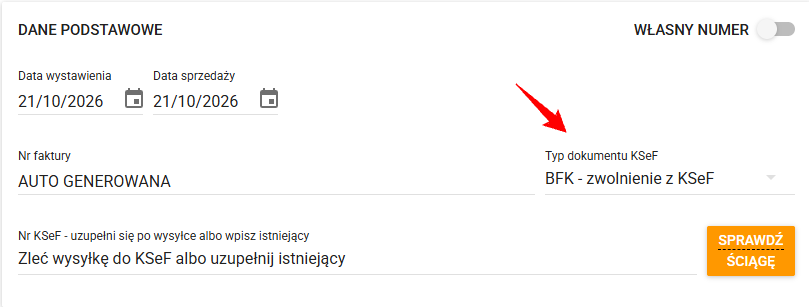
d) Typ dokumentu KSeF
Wybór zależy od tego, czy fakturę wyślemy do KSeF:
DI – faktura, którą wyślemy do KSeF z Fakturomanii. po skutecznej wysyłce znacznik zmieni się automatycznie na KSeF, a pole Nr KSeF uzupełni się numerem nadanym przez system. Jeżeli fakturę dla konsumenta przekazujemy do KSeF samodzielnie, przez Aplikację Podatnika KSeF, po nadaniu numeru zmieniamy w edycji faktury typ dokumentu na KSeF i wpisujemy numer w polu Nr KSeF (pole jest aktywne wyłącznie przy tym typie).
BFK – faktura dla konsumenta wystawiana poza KSeF.
3) Płatność
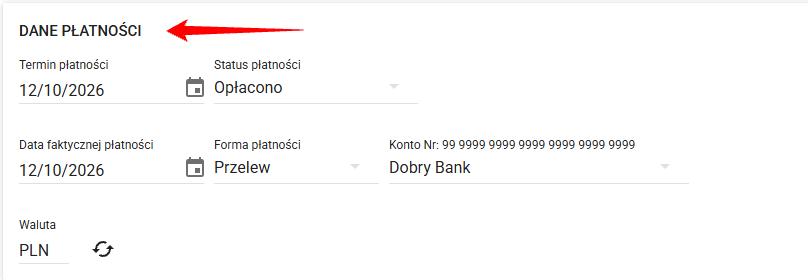
a) Status płatności i Data faktycznej płatności
W obu przykładach Opłacono, odpowiednio 6.10.2026 r. i 12.10.2026 r.
b) Forma płatności
Gotówka - służąca ewidencji otrzymanych płatności gotówkowych w przypadku prowadzenia raportu kasowego (nie jest to raport z kasy fiskalnej).
Za pobraniem - służąca ewidencji operacji uregulowanych przez kupującego przy odbiorze zamówienia.
Środki opłacone w ten sposób, to tzw. "środki w drodze" znajdujące się u pośrednika płatności/kuriera. Oznacza to, że do momentu, aż pośrednik przekaże nam te środki na rachunek bankowy - nie będą one dostępne do użytku, z tego względu są one ewidencjonowane na odrębnym koncie o numerze "135" - jako tzw. "środki w drodze".
W momencie, gdy pośrednik przeleje nam środki na rachunek bankowy - stają się one dostępne dla firmy. Taką operację można w aplikacji zaewidencjonować w zakładce finanse. Dla ewidencji niniejszej operacji, która wpływa na rachunek bankowy, będziemy używać moduł "Finanse" przez opcję "wpływ środków w drodze do banku";
Przelew - służący ewidencji operacji uregulowanych przez kupującego przelewem;
Karta - służąca ewidencji operacji uregulowanych przez kupującego kartą;
Podobnie jak przy płatności "za pobraniem" czy "płatność online", środki opłacone w ten sposób są to tzw. "środki w drodze" których wpływ na rachunek bankowy należy odrębnie wprowadzić przez moduł "Finanse";
Płatność online - służąca ewidencji operacji uregulowanych przez kupującego za pośrednictwem operatorów płatności jak przelewy24, tpay czy payu, niniejsza forma płatności dotyczy głównie płatności wykonanych przez stronę internetową.
Podobnie jak przy płatności "za pobraniem" czy "karta", środki opłacone w ten sposób są to tzw. "środki w drodze", których wpływ na rachunek bankowy należy odrębnie wprowadzić przez moduł "Finanse";
Środki prywatne (gotówka) - służąca ewidencji płatności gotówkowych otrzymanych od kupującego w przypadku braku prowadzenia raportu kasowego.
Kompensata 135 - służąca ewidencji płatności uregulowanej sprzedającemu przez dokonane przez niego potrącenie, skompensowanie.
4) Pozycje
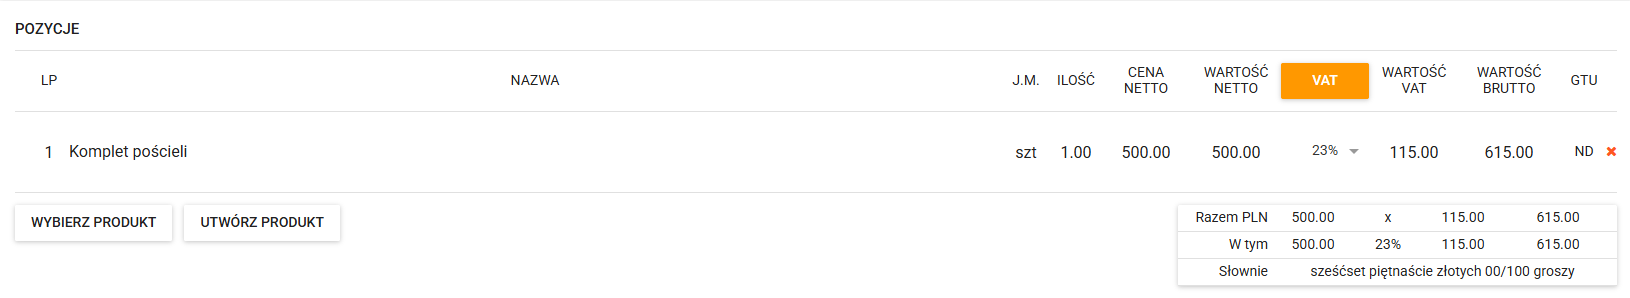
W niniejszej części definiujemy przedmiot transakcji.
Niektóre rodzaje usług lub towarów podlegają obowiązkowi wykazywania specyficznych oznaczeń w pliku JPK_V7M/V7K. Z tego powodu w systemie wymagane jest jako pierwsze zdefiniowanie tudzież utworzenie "produktu" (którym jest towar albo usługa) z oznaczeniem odpowiedniej stawki VAT oraz ewentualnego kodu GTU lub jego braku.
Należy zatem najpierw utworzyć produkt, a następnie wprowadzając pozycje wybrać go z listy produktu, chyba że skorzystamy z opcji Utwórz i wybierz produkt, w takim wypadku automatycznie pojawi nam się w pozycji.
Wybieramy produkt z właściwą stawką VAT tj. w przykładzie komplet pościeli 500,00 zł netto, VAT 23% 115,00 zł.
5) Informacje dodatkowe lub oznaczenia podatkowe
W sekcji Informacje dodatkowe decydujemy, czy faktura dotyczy sprzedaży zarejestrowanej w kasie fiskalnej.
a) Przykład A – zaznaczamy opcję Faktura do paragonu (FP).
Faktura otrzyma w JPK_V7 oznaczenie FP i nie zwiększy VAT ani przychodu, ponieważ sprzedaż pralki jest już w raporcie z kasy za październik.
Uwagi uzupełniamy wyłącznie przy fakturze do paragonu, w której wpisujemy numer paragonu i numer unikatowy kasy, np. „Faktura do paragonu nr 0451 z dnia 06.10.2026 r., kasa nr unikatowy ABC12345678”. Spełniamy w ten sposób wymóg z art. 106h ust. 1 pkt 1 ustawy o VAT bez przechowywania papierowego paragonu. Oznaczamy również opcję FP.
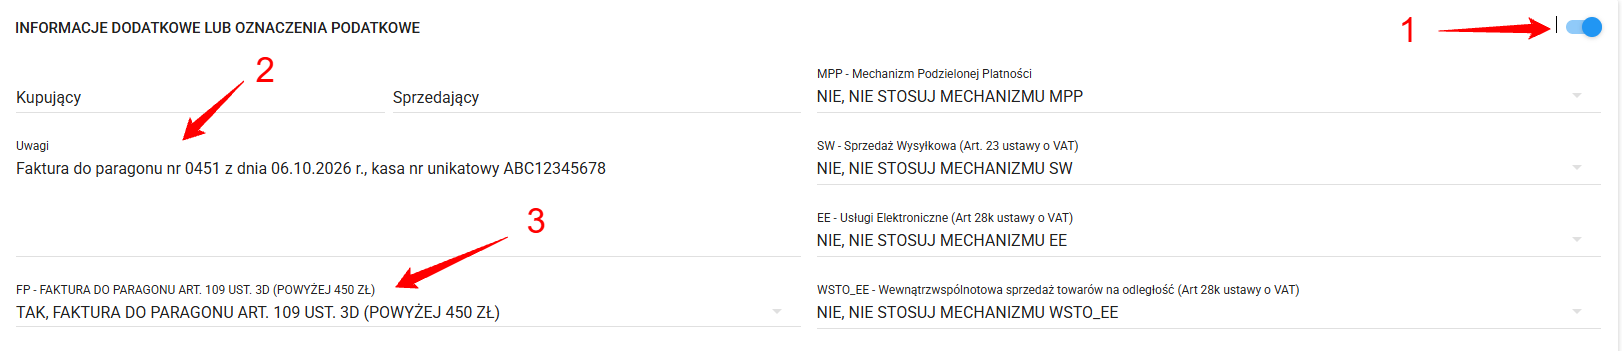
b) Przykład B – opcji nie zaznaczamy.
Sprzedaż pościeli nie przeszła przez kasę, więc to faktura jest podstawą wykazania VAT i przychodu.