Świadczymy usługi informatyczne dla klienta ze Szwajcarii, kampanię marketingową dla firmy z Wielkiej Brytanii albo doradztwo dla spółki z USA?
Taka usługa zwykle nie podlega opodatkowaniu VAT w Polsce, a my wystawiamy fakturę bez polskiego VAT. W praktyce mówimy tutaj o eksporcie usług, choć ustawa o VAT tego pojęcia nie używa. Na pierwszy rzut oka to prosta faktura, ale o jej poprawności decyduje kilka elementów, przede wszystkim status nabywcy i rodzaj usługi.
W niniejszym materiale omawiamy usługi świadczone na rzecz firm spoza Unii Europejskiej (B2B), których miejsce świadczenia ustala się według zasady ogólnej z art. 28b ustawy o VAT.
Sygnalizujemy również o usługach dla osób prywatnych spoza UE i usługi objęte regułami szczególnymi. Usługi dla firm z UE opisaliśmy w odrębnym materiale Faktura za usługi dla firmy z UE krok po kroku, a sprzedaż towarów poza UE w materiale „Faktura eksportowa krok po kroku”.
SPIS TREŚCI
I. Usługa dla firmy spoza UE – gdzie jest opodatkowana i jakie warunki trzeba spełnić
1) Zasada ogólna – miejsce świadczenia u usługobiorcy
2) Usługi objęte regułami szczególnymi
3) Status nabywcy – jak potwierdzić, że klient spoza UE jest podatnikiem
4) Usługa dla firmy spoza UE w pigułce
II. Faktura za usługi dla firmy spoza UE – elementy i oznaczenie stawki
2) NP-1 czy NP-2 – jak się nie pomylić
III. Moment wykazania usługi, termin wystawienia faktury i zaliczki
2) Zaliczka od klienta spoza UE
IV. Usługa dla firmy spoza UE w KSeF, przeliczenie waluty i JPK_V7
2) Faktura w walucie obcej – jaki kurs?
3) JPK_V7 i prawo do odliczenia
V. Usługa dla firmy spoza UE w CIT i w księgach rachunkowych spółki
3) Ujęcie w księgach rachunkowych
1) Klient spoza UE nie podał numeru podatkowego. Czy nadal stosujemy NP-2?
2) Świadczymy usługę dla osoby prywatnej spoza UE. Czy to też NP-2?
3) Klient spoza UE wpłacił zaliczkę. Czy wystawiamy fakturę zaliczkową?
5) Klient jest z Wielkiej Brytanii. Czy to firma z UE?
6) Klient potrącił podatek u źródła i zapłacił mniej. Jak to rozliczyć?
7) Spółka świadczy wyłącznie usługi dla firm spoza UE. Czy dostanie zwrot VAT w 25 dni?
8) Pomyliliśmy stawkę, np. NP-1 zamiast NP-2. Jak to poprawić?
VII. Zanim wystawimy fakturę za usługi dla firmy spoza UE – pytania kontrolne
VIII. Faktura za usługi dla firmy spoza UE w Fakturomanii krok po kroku
2) Dane podstawowe – daty i typ dokumentu KSeF
3) Dane płatności, waluta i kurs
4) Pozycje faktury i produkt ze stawką NP-2
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
I. Usługa dla firmy spoza UE – gdzie jest opodatkowana i jakie warunki trzeba spełnić
1) Zasada ogólna – miejsce świadczenia u usługobiorcy
Pojęcia eksportu usług ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT) nie definiuje, w praktyce chodzi o usługi świadczone na rzecz podatnika spoza UE, dla których miejsce świadczenia ustala się według zasady ogólnej. Zgodnie z art. 28b ust. 1 ustawy o VAT „Miejscem świadczenia usług w przypadku świadczenia usług na rzecz podatnika jest miejsce, w którym podatnik będący usługobiorcą posiada siedzibę działalności gospodarczej [...]”.
Jeżeli naszą usługę (np. programistyczną, marketingową, doradczą czy projektową) kupuje firma ze Szwajcarii, to usługa jest opodatkowana w Szwajcarii, a nie w Polsce i to bez względu na to, gdzie fizycznie pracujemy. Polski VAT na fakturze się nie pojawia, a ewentualny podatek w swoim kraju rozlicza nabywca, według tamtejszych przepisów.
Nie ma przy tym znaczenia, czy w kraju nabywcy działa podatek od wartości dodanej. Usługa nie podlega opodatkowaniu w Polsce także wtedy, gdy klient pochodzi z kraju, w którym takiego podatku nie ma.
Jeżeli usługę wykonujemy dla stałego miejsca prowadzenia działalności nabywcy, które znajduje się w innym państwie niż jego siedziba, miejscem świadczenia jest to stałe miejsce (art. 28b ust. 2 ustawy o VAT). Usługa dla polskiego oddziału firmy amerykańskiej będzie więc opodatkowana w Polsce, a dla jej oddziału w Niemczech będzie usługą dla firmy z UE.
2) Usługi objęte regułami szczególnymi
Zasady z art. 28b nie stosujemy do usług objętych regułami szczególnymi (art. 28b ust. 1 ustawy o VAT), m.in. do usług związanych z nieruchomościami, które opodatkowane są w miejscu położenia nieruchomości (art. 28e), do transportu pasażerów (art. 28f ust. 1), transportu towarów wykonywanego w całości w Polsce na rzecz firmy z kraju trzeciego, który jest opodatkowany w Polsce (art. 28f ust. 1a pkt 2), wstępu na imprezy kulturalne, artystyczne, sportowe, naukowe, edukacyjne lub rozrywkowe, w tym targi i wystawy, gdy obecność nie jest wirtualna (art. 28g ust. 1), usług restauracyjnych i cateringowych (art. 28i), krótkoterminowego wynajmu środków transportu (art. 28j ust. 1) oraz usług turystyki rozliczanych w procedurze marży (art. 28n).
Przy takich usługach najpierw ustalamy miejsce świadczenia według przepisu szczególnego. Firma z Norwegii, która kupuje wstęp na konferencję organizowaną w Warszawie, zapłaci polski VAT, a projekt architektoniczny budynku w Oslo nie będzie opodatkowany w Polsce, choć z innego powodu niż usługa z art. 28b.
3) Status nabywcy – jak potwierdzić, że klient spoza UE jest podatnikiem
O miejscu świadczenia z art. 28b przesądza to, że nabywca kupuje usługę jako podatnik, czyli dla swojej działalności gospodarczej. Firmy spoza UE nie mają numeru VAT-UE i nie sprawdzimy ich w systemie VIES, dlatego status potwierdzamy innymi dowodami.
Rozporządzenie wykonawcze Rady (UE) nr 282/2011 pozwala uznać usługobiorcę spoza UE za podatnika, jeżeli otrzymamy zaświadczenie organów podatkowych jego kraju potwierdzające, że prowadzi on działalność gospodarczą (art. 18 ust. 3 lit. a rozporządzenia 282/2011). Gdy takiego zaświadczenia nie ma, wystarczy numer VAT lub podobny numer nadany w kraju siedziby albo inny dowód, że klient jest podatnikiem, jeżeli te dane w rozsądnym zakresie zweryfikujemy zwykłymi środkami bezpieczeństwa, np. sprawdzając dane firmy i płatności (art. 18 ust. 3 lit. b).
W praktyce najczęściej wystarcza numer identyfikacji podatkowej z kraju klienta (np. szwajcarski numer UID, brytyjski VAT Registration Number), wypis z rejestru przedsiębiorców albo umowa zawarta przez firmę z jej danymi rejestrowymi. Dowody przechowujemy razem z fakturą i umową.
4) Usługa dla firmy spoza UE w pigułce
| Element | Usługa z art. 28b dla podatnika spoza UE |
|---|---|
| Gdzie jest opodatkowana | w kraju nabywcy, w Polsce transakcja nie podlega opodatkowaniu (art. 28b ustawy o VAT) |
| Stawka w Fakturomanii | NP-2 – w JPK_V7 tylko pole K_11, bez VAT-UE |
| Adnotacja na fakturze | „odwrotne obciążenie” albo „reverse charge” (art. 106e ust. 1 pkt 18) |
| Dane nabywcy | numer identyfikacji podatkowej nadany w kraju siedziby nabywcy, jeżeli go posiada |
| Moment wykazania | wykonanie usługi, koniec okresu rozliczeniowego albo otrzymanie zaliczki (art. 19a ust. 1, 3 i 8) |
| Zaliczka od nabywcy | wystawiamy fakturę zaliczkową ze stawką NP-2 |
| Dokumenty | umowa, potwierdzenie wykonania usługi (protokół, raport), dowód statusu nabywcy (zaświadczenie, numer podatkowy, wypis z rejestru) |
| JPK_V7 | pole K_11 |
| VAT-UE | nie wykazujemy |
| KSeF | tak – nabywcy udostępniamy fakturę w uzgodniony sposób, z kodem QR |
II. Faktura za usługi dla firmy spoza UE – elementy i oznaczenie stawki
1) Co musi zawierać faktura
Usługi, których miejsce świadczenia znajduje się na terytorium państwa trzeciego, dokumentujemy fakturą według polskich przepisów (art. 106a pkt 2 lit. b ustawy o VAT), a obowiązek jej wystawienia wynika z art. 106b ust. 1 pkt 1. Faktura zawiera dane z art. 106e ust. 1, a w szczególności:
- dane nabywcy z numerem identyfikacji podatkowej nadanym w jego kraju, jeżeli go posiada, polskiego NIP nabywca spoza UE zwykle nie ma,
- oznaczenie „np” (nie podlega) zamiast stawki, usługa nie podlega opodatkowaniu w Polsce, w Fakturomanii wybieramy stawkę NP-2,
- wyrazy „odwrotne obciążenie”, gdy podatek od wartości dodanej lub podatek o podobnym charakterze rozlicza nabywca (art. 106e ust. 1 pkt 18), w obrocie z zagranicznym klientem możemy dodatkowo użyć angielskiego „reverse charge”.
Na takiej fakturze nie wykazujemy polskiego VAT ani jego kwoty. Przepisy pozwalają nawet pominąć numer identyfikacyjny nabywcy, stawkę i kwotę podatku (art. 106e ust. 5 pkt 2 ustawy o VAT), ale numer nabywcy warto podać, bo ułatwia jego identyfikację, także w KSeF.
Organy podatkowe wskazują, że adnotację „odwrotne obciążenie” zamieszczamy także na fakturach dla firm spoza UE, (tak w interpretacji indywidualnej Dyrektora KIS z 1 sierpnia 2024 r., sygn. 0112-KDIL1-3.4012.238.2024.2.JK, dotyczącej usług dla kontrahenta z Norwegii). Bezpieczniej więc dodawać ją zawsze, również wtedy, gdy nie znamy systemu podatkowego kraju klienta.
Fakturomania przy stawce NP-2 dodaje oznaczenie „np” i adnotację „odwrotne obciążenie” w stopce faktury automatycznie.
2) NP-1 czy NP-2 – jak się nie pomylić
W Fakturomanii usłudze z art. 28b dla firmy spoza UE odpowiada stawka NP-2 (w oknie stawek opisana jako eksport usług poza UE), dla której sprzedaż trafia tylko do pola K_11 JPK_V7 i nie trafia do VAT-UE.
Stawka NP-1 jest przeznaczona dla usług dla firm z UE, wykazuje sprzedaż w polach K_11 i K_12 i przenosi ją do części E informacji VAT-UE. Pomyłka przenosi firmę spoza UE do VAT-UE, w której w ogóle nie powinna się znaleźć.
III. Moment wykazania usługi, termin wystawienia faktury i zaliczki
1) Kiedy wykazać usługę
Usługa dla firmy spoza UE nie podlega opodatkowaniu w Polsce, ale wykazujemy ją w JPK_V7. Miesiąc ustalamy tak jak moment powstania obowiązku podatkowego z art. 19a ustawy o VAT, czyli w miesiącu wykonania usługi (art. 19a ust. 1), a przy usługach rozliczanych w okresach (np. miesięczny abonament, stała obsługa informatyczna) z upływem każdego okresu rozliczeniowego (art. 19a ust. 3).
Data wystawienia faktury nie przesuwa tego momentu, usługę wykonaną we wrześniu wykazujemy za wrzesień, nawet jeśli fakturę wystawimy w październiku.
2) Zaliczka od klienta spoza UE
Wyjątkiem jest zapłata otrzymana z góry, tutaj zgodnie z art. 19a ust. 8 ustawy o VAT „Jeżeli przed dokonaniem dostawy towaru lub wykonaniem usługi otrzymano całość lub część zapłaty, w szczególności przedpłatę, zaliczkę, zadatek, ratę, [...] obowiązek podatkowy powstaje z chwilą jej otrzymania w odniesieniu do otrzymanej kwoty [...]”.
Zaliczkę od klienta spoza UE dokumentujemy więc fakturą zaliczkową ze stawką NP-2 (art. 106b ust. 1 pkt 4 ustawy o VAT) i wykazujemy w polu K_11 JPK_V7 za miesiąc jej otrzymania. Faktury zaliczkowej nie musimy wystawiać, jeżeli zaliczkę otrzymaliśmy w tym samym miesiącu, w którym wykonaliśmy usługę (art. 106b ust. 1a).
Fakturę końcową wystawiamy na pozostałą kwotę, szczegóły dokumentowania zaliczek opisaliśmy w materiale Zaliczka i faktura zaliczkowa krok po kroku.
3) Termin wystawienia faktury
Fakturę za usługę wystawiamy najpóźniej 15. dnia miesiąca następującego po miesiącu wykonania usługi (art. 106i ust. 1 ustawy o VAT), a fakturę zaliczkową 15. dnia miesiąca następującego po miesiącu otrzymania zaliczki (art. 106i ust. 2). Faktury nie można wystawić wcześniej niż 60. dnia przed wykonaniem usługi albo otrzymaniem zaliczki (art. 106i ust. 7).
IV. Usługa dla firmy spoza UE w KSeF, przeliczenie waluty i JPK_V7
1) Faktura w KSeF
Obowiązek wystawiania faktur ustrukturyzowanych w Krajowym Systemie e-Faktur obejmuje od 1 lutego 2026 r. największych podatników, a od 1 kwietnia 2026 r. pozostałych. Podatnicy, u których sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie, mogą do 31 grudnia 2026 r. wystawiać faktury poza KSeF (art. 145m ustawy o VAT). Ustawowe wyłączenia z KSeF (art. 106ga ust. 2) nie obejmują faktur dla zagranicznych firm, fakturę za usługę dla podatnika spoza UE wystawiamy w KSeF tak samo jak krajową.
Nabywca zagraniczny nie ma jednak dostępu do KSeF, dlatego zgodnie z art. 106gb ust. 4 ustawy o VAT „faktura ustrukturyzowana jest udostępniana nabywcy w sposób z nim uzgodniony”. Najczęściej jest to po prostu PDF wysłany e-mailem. Fakturę udostępnioną w ten sposób musimy oznaczyć kodem QR, który daje dostęp do faktury w KSeF i pozwala zweryfikować jej dane (art. 106gb ust. 5).
W strukturze FA(3) nabywcę spoza UE identyfikujemy kodem kraju i numerem identyfikacyjnym nadanym w jego kraju (pola KodKraju i NrID), a gdy takiego numeru nie ma, oznaczeniem braku identyfikatora. W Fakturomanii odpowiada temu typ kontrahenta Podmiot zagraniczny inny – Kontrahent spoza Unii Europejskiej.
2) Faktura w walucie obcej – jaki kurs?
Na potrzeby VAT kwoty w walucie obcej przeliczamy po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego, a gdy faktura zostanie wystawiona przed powstaniem obowiązku, poprzedzającego dzień jej wystawienia (art. 31a ust. 1 i 2 ustawy o VAT). Zamiast kursu NBP możemy stosować kurs Europejskiego Banku Centralnego (art. 31a ust. 1 i 2), a po wyborze na co najmniej 12 miesięcy także zasady przeliczania z podatku dochodowego (art. 31a ust. 2a–2d).
Przy usługach moment wykazania w VAT i przychód w CIT przypadają zwykle na ten sam dzień, czyli na dzień wykonania usługi albo koniec okresu rozliczeniowego. Kurs dla obu podatków jest najczęściej ten sam, a faktura wystawiona po wykonaniu usługi nie zmienia kursu. W Fakturomanii kurs wybieramy z tabel NBP w sekcji Dane płatności, a ceny wpisujemy w złotych. Tabelę, którą należy wybrać w typowych sytuacjach, pokazujemy w dalszej części materiału.
3) JPK_V7 i prawo do odliczenia
Usługę dla firmy spoza UE wykazujemy w złotych w polu K_11 JPK_V7 (dostawy towarów oraz świadczenie usług poza terytorium kraju), bez pola K_12, które dotyczy wyłącznie usług dla podatników z UE. W polu K_11 ujmujemy usługi, w stosunku do których przysługuje nam prawo do odliczenia VAT od związanych z nimi zakupów (art. 86 ust. 8 pkt 1 ustawy o VAT), czyli w praktyce wszystkie usługi, które w Polsce byłyby opodatkowane, także wtedy, gdy w danym miesiącu nie mieliśmy żadnych zakupów.
Eksport usług nie odbiera spółce prawa do odliczenia VAT z faktur kosztowych związanych z tymi usługami. Warunkiem jest posiadanie dokumentów, z których wynika związek odliczonego podatku z usługami świadczonymi poza Polską (art. 86 ust. 8 pkt 1).
V. Usługa dla firmy spoza UE w CIT i w księgach rachunkowych spółki
1) Przychód w CIT
Ustawa o CIT nie zawiera szczególnych zasad dla usług świadczonych poza UE. Moment przychodu wyznacza art. 12 ust. 3a ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (dalej: ustawa o CIT), który wskazuje, że „za datę powstania przychodu [...] uważa się [...] dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień: 1) wystawienia faktury albo 2) uregulowania należności”.
Przy usługach rozliczanych w okresach (np. miesięcznych) przychód powstaje ostatniego dnia okresu rozliczeniowego, nie rzadziej niż raz w roku (art. 12 ust. 3c ustawy o CIT). Tutaj należy również zwrócić uwagę, że otrzymana zaliczka co do zasady nie jest przychodem (art. 12 ust. 4 pkt 1).
Jeżeli fakturę wystawiamy w walucie obcej, to przychód przeliczamy według art. 12 ust. 2 ustawy o CIT „Przychody w walutach obcych przelicza się na złote według kursu średniego ogłaszanego przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu”. Różnica między wartością przychodu przeliczoną po tym kursie a wartością faktycznie otrzymanej zapłaty to podatkowa różnica kursowa, która zwiększa przychody (dodatnia) albo koszty uzyskania przychodów (ujemna) (art. 15a ust. 1 ustawy o CIT).
2) Podatek pobrany za granicą
Niektóre państwa pobierają podatek u źródła od wynagrodzenia za usługi wypłacanego firmom zagranicznym. Klient przekazuje nam wtedy kwotę pomniejszoną o ten podatek, ale przychodem w CIT jest całe należne wynagrodzenie, a nie kwota, która wpłynęła na rachunek.
Podatek zapłacony za granicą odliczamy od podatku obliczonego w Polsce, ale najwyżej do tej części podatku, która proporcjonalnie przypada na dochód uzyskany w tym państwie (art. 20 ust. 1 ustawy o CIT). Wysokość podatku pobieranego za granicą często ogranicza umowa o unikaniu podwójnego opodatkowania z danym państwem. Aby zagraniczny klient mógł zastosować niższą stawkę z umowy albo zwolnienie, zwykle prosi o certyfikat rezydencji spółki, a do odliczenia potrzebujemy dokumentu potwierdzającego pobranie podatku.
3) Ujęcie w księgach rachunkowych
W księgach operacje w walucie obcej ujmujemy po średnim kursie NBP z dnia poprzedzającego dzień operacji, a zapłatę należności po kursie faktycznie zastosowanym (np. kursie kupna banku przy przewalutowaniu), a gdy go jednak nie ma, to po średnim kursie NBP z dnia poprzedzającego (art. 30 ust. 2 ustawy o rachunkowości).
Przykład – miesięczna usługa dla firmy ze Szwajcarii
| Element | Dane |
|---|---|
| Transakcja | obsługa informatyczna za wrzesień 2026 r. dla Alpenblick Consulting AG, Zurych (UID: CHE-123.456.789), 5 000,00 EUR; umowa z miesięcznymi okresami rozliczeniowymi |
| Moment wykazania w VAT i przychód w CIT | 30.09.2026 r. – koniec okresu rozliczeniowego (art. 19a ust. 3 ustawy o VAT, art. 12 ust. 3c ustawy o CIT) |
| Faktura | 15.10.2026 r., stawka NP-2, adnotacja „odwrotne obciążenie / reverse charge”, wysłana do KSeF |
| Kurs NBP z 29.09.2026 r. (tabela nr 189/A/NBP/2026, ostatni dzień roboczy przed 30.09) | 4,3728 zł/EUR → 21 864,00 zł – ta sama kwota w VAT i w CIT |
| JPK_V7M za wrzesień 2026 r. | K_11: 21 864,00 zł (bez K_12); informacji VAT-UE nie składamy |
| Zapłata | 15.10.2026 r., 5 000,00 EUR na rachunek walutowy bez przewalutowania; kurs średni NBP z 14.10.2026 r. (dzień roboczy przed wpływem) 4,3706 zł/EUR = 21 853,00 zł |
Fakturę wystawioną 15 października przeliczamy po kursie z 29 września, bo usługa została wykonana wcześniej niż faktura (art. 31a ust. 1 ustawy o VAT). Ujemna różnica kursowa w przykładzie w kwocie 11,00 zł (5 000 EUR × (4,3706 − 4,3728)) jest kosztem finansowym w księgach i kosztem podatkowym (art. 15a ust. 1 i ust. 3 pkt 1 ustawy o CIT). Przy wpływie na rachunek walutowy, bez przewalutowania, zapłatę wyceniamy po średnim kursie NBP z ostatniego dnia roboczego przed wpływem (art. 15a ust. 4).
VI. Najczęstsze pytania (Q&A)
1) Klient spoza UE nie podał numeru podatkowego. Czy nadal stosujemy NP-2?
Tak, ale jeżeli inne dowody potwierdzają, że kupuje usługę jako firma, np. wypis z rejestru przedsiębiorców, umowa z danymi rejestrowymi czy zaświadczenie jego organu podatkowego. Numer identyfikacyjny jest najprostszym, ale nie jedynym dowodem statusu podatnika.
Jeżeli takich dowodów nie mamy, a okoliczności wskazują, że usługę kupuje osoba prywatna, stosujemy zasady dla konsumentów opisane w kolejnym pytaniu.
2) Świadczymy usługę dla osoby prywatnej spoza UE. Czy to też NP-2?
To zależy od rodzaju usługi. Co do zasady usługi dla konsumentów są opodatkowane w miejscu siedziby usługodawcy (art. 28c ustawy o VAT), czyli w Polsce z polskim VAT.
Wyjątkiem są m.in. usługi doradcze, prawnicze, księgowe, reklamowe, przetwarzania danych, tłumaczeń czy udostępniania personelu świadczone dla konsumenta spoza UE, które są opodatkowane w miejscu jego zamieszkania (art. 28l ustawy o VAT), a także usługi telekomunikacyjne, nadawcze i elektroniczne (art. 28k). Takie usługi nie podlegają opodatkowaniu w Polsce i dokumentujemy je ze stawką NP-2.
3) Klient spoza UE wpłacił zaliczkę. Czy wystawiamy fakturę zaliczkową?
Tak. Zaliczkę dokumentujemy fakturą zaliczkową ze stawką NP-2 i wykazujemy w polu K_11 JPK_V7 za miesiąc jej otrzymania. W CIT zaliczka co do zasady nie będzie jednak przychodem (art. 12 ust. 4 pkt 1 ustawy o CIT).
4) Wykonujemy usługę związaną z nieruchomością poza UE, np. projekt architektoniczny budynku w Oslo. Czy to też NP-2?
To usługa objęta regułą szczególną, opodatkowana w miejscu położenia nieruchomości (art. 28e ustawy o VAT), a nie według art. 28b. W Polsce także nie podlega opodatkowaniu, więc w Fakturomanii również wybieramy stawkę NP-2, a usługa trafia do pola K_11 JPK_V7.
O tym, kto rozlicza podatek w kraju położenia nieruchomości, decydują przepisy tego kraju. Przed wystawieniem faktury warto sprawdzić, czy nie powstaje tam obowiązek rejestracji.
5) Klient jest z Wielkiej Brytanii. Czy to firma z UE?
Nie. Od 1 stycznia 2021 r. Wielka Brytania jest dla celów VAT krajem trzecim, podobnie jak Szwajcaria czy Norwegia. Usługę dla brytyjskiej firmy dokumentujemy ze stawką NP-2 i nie wykazujemy jej w VAT-UE. Szczególne zasady dla Irlandii Północnej dotyczą towarów, a nie usług.
6) Klient potrącił podatek u źródła i zapłacił mniej. Jak to rozliczyć?
Przychodem w CIT jest pełna kwota z faktury, a różnica nie jest ani rabatem, ani kosztem. Potrącony podatek możemy odliczyć od podatku dochodowego w Polsce na zasadach z art. 20 ust. 1 ustawy o CIT, jeżeli mamy dokument potwierdzający jego pobranie. W VAT nic się nie zmienia, w JPK_V7 wykazujemy wartość usługi z faktury.
7) Spółka świadczy wyłącznie usługi dla firm spoza UE. Czy dostanie zwrot VAT w 25 dni?
Nie. Spółce, która świadczy usługi poza Polską i nie ma sprzedaży opodatkowanej w kraju, przysługuje zwrot podatku naliczonego związanego z tymi usługami na podstawie art. 87 ust. 5 ustawy o VAT, w terminie 40 dni od dnia złożenia rozliczenia. Zwrot w 25 dni (art. 87 ust. 6 i 6a) dotyczy różnicy podatku, o której mowa w art. 87 ust. 2, a nie zwrotu z ust. 5.
8) Pomyliliśmy stawkę, np. NP-1 zamiast NP-2. Jak to poprawić?
Błędną stawkę poprawiamy fakturą korygującą, którą wystawiamy, gdy stwierdzono pomyłkę w jakiejkolwiek pozycji faktury (art. 106j ust. 1 pkt 5 ustawy o VAT). Organy podatkowe potwierdzają, że tak samo poprawiamy fakturę, na której zamiast „np” i adnotacji „odwrotne obciążenie” wykazano stawkę 0% (interpretacja z 1 sierpnia 2024 r., sygn. 0112-KDIL1-3.4012.238.2024.2.JK). Jeżeli usługa trafiła przez stawkę NP-1 do informacji VAT-UE, składamy także jej korektę (VAT-UEK). Procedurę w aplikacji opisaliśmy w materiale Jak wystawić fakturę korygującą fakturę sprzedaży?.
VII. Zanim wystawimy fakturę za usługi dla firmy spoza UE – pytania kontrolne
Większość błędów przy fakturach za usługi dla firm spoza UE powstaje, zanim dokument trafi do systemu, wybieramy stawkę dla UE, nie zbieramy dowodów statusu nabywcy albo źle ustalamy miesiąc rozliczenia.
Dlatego przed wystawieniem faktury warto odpowiedzieć na kilka pytań, odpowiedzi od razu wskazują, jak uzupełnić fakturę.
1) Pytania o nabywcę
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy nabywca ma siedzibę poza UE (np. w Szwajcarii, Norwegii, Wielkiej Brytanii, USA)? | Typ kontrahenta Podmiot zagraniczny inny – Kontrahent spoza Unii Europejskiej, w produkcie stawka NP-2. | Nabywca z UE – stosujemy zasady opisane w materiale Faktura za usługi dla firmy z UE krok po kroku. |
| b) Czy mamy dowód, że nabywca kupuje usługę jako firma (numer podatkowy, zaświadczenie, wypis z rejestru)? | Dowód przechowujemy razem z fakturą i umową. | Jeżeli nie da się go uzyskać i nabywca może być osobą prywatną, stosujemy zasady dla konsumentów (art. 28c, 28k i 28l ustawy o VAT). |
| c) Czy usługę kupuje stałe miejsce działalności nabywcy w innym kraju niż jego siedziba? | Miejscem świadczenia jest to stałe miejsce (art. 28b ust. 2) – np. oddział w UE oznacza usługę dla firmy z UE. | Liczy się kraj siedziby nabywcy. |
2) Pytania o usługę
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy usługa podlega zasadzie ogólnej – nie dotyczy nieruchomości, transportu osób, wstępu na imprezy, usług restauracyjnych ani krótkoterminowego najmu pojazdu? | W produkcie stawka NP-2; na fakturze adnotacja „odwrotne obciążenie”. | Miejsce świadczenia ustalamy według przepisu szczególnego (art. 28e–28j i 28n ustawy o VAT) – możliwy polski VAT (np. wstęp na konferencję w Polsce) albo rozliczenie za granicą. |
| b) Czy usługa jest rozliczana w okresach (abonament, stała obsługa)? | Usługę wykazujemy z końcem każdego okresu (art. 19a ust. 3) – datą sprzedaży jest ostatni dzień okresu. | Usługę wykazujemy w dniu jej wykonania – data sprzedaży to data wykonania. |
| c) Czy klient zapłacił przed wykonaniem usługi? | Wystawiamy fakturę zaliczkową NP-2 i wykazujemy zaliczkę w polu K_11 za miesiąc jej otrzymania. | Fakturę wystawiamy po wykonaniu usługi, najpóźniej 15. dnia następnego miesiąca. |
| d) Czy mamy umowę i potwierdzenie wykonania usługi (np. protokół odbioru, raport godzin)? | Dokumenty przechowujemy razem z fakturą. | Przed wystawieniem faktury uzupełniamy dokumentację – potwierdza ona moment wykonania usługi, a także prawo do odliczenia VAT od związanych z nią zakupów. |
3) Pytania o dokument, KSeF i walutę
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy fakturę wyślemy do KSeF z Fakturomanii? | Typ dokumentu KSeF: DI – wysyłasz do KSeF, po wysyłce typ zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. | Fakturę wystawioną w innym narzędziu (np. w Aplikacji Podatnika KSeF) wprowadzamy z typem KSeF i jej numerem KSeF; typ BFK stosujemy tylko wtedy, gdy spółka jest zwolniona z KSeF (np. do końca 2026 r. w limicie 10 000 zł miesięcznie). |
| b) Czy kontrakt jest w walucie obcej? | Wybieramy walutę i tabelę NBP z dnia roboczego poprzedzającego wykonanie usługi albo koniec okresu rozliczeniowego – nie datę faktury – a ceny w pozycjach wpisujemy w złotych. | Faktura w złotych – przeliczenia nie są potrzebne. |
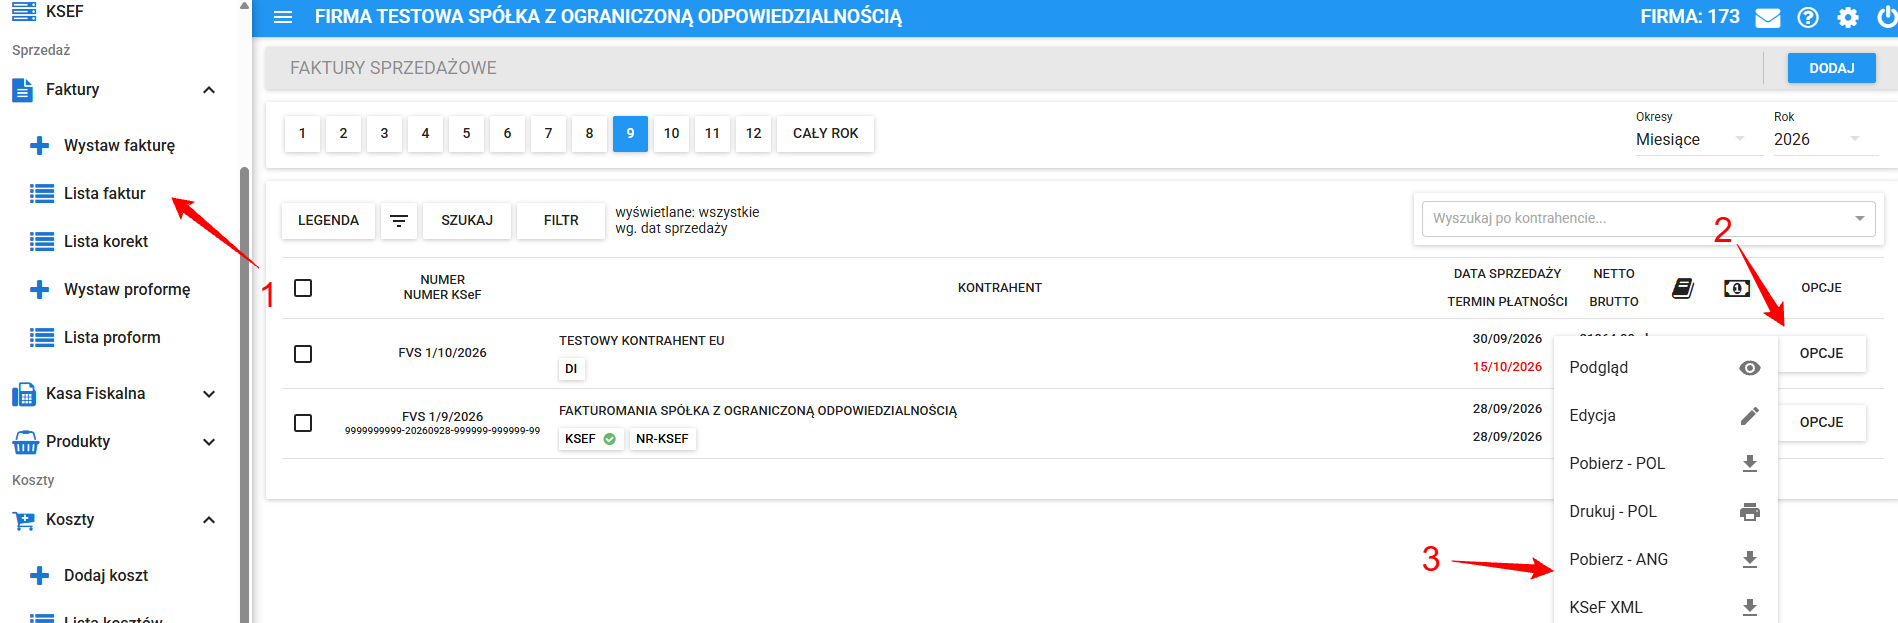
| c) Czy nabywca chce wydruk po angielsku? | Po nadaniu numeru KSeF pobieramy wydruk Pobierz – ANG z kodem QR, tak jak wydruk polski i przekazujemy go nabywcy uzgodnioną drogą. | Przekazujemy wydruk w polskiej wersji. |
Mając odpowiedzi na te pytania, możemy przejść do wystawienia faktury, co krok po kroku pokazujemy w następnej części.
VIII. Faktura za usługi dla firmy spoza UE w Fakturomanii krok po kroku
W Fakturomanii fakturę za usługę dla firmy spoza UE wystawiamy tak samo jak zwykłą fakturę sprzedaży – najpierw otwieramy nową fakturę, a następnie uzupełniamy kolejno jej sekcje. Różnice dotyczą typu kontrahenta, stawki VAT w produkcie oraz przekazania faktury nabywcy po wysyłce do KSeF. Całość pokażemy na przykładzie z części V.
Dane przykładu
| Element | Dane |
|---|---|
| Nabywca | Alpenblick Consulting AG, Zurych, Szwajcaria – UID: CHE-123.456.789 |
| Przedmiot i kwota | obsługa informatyczna za wrzesień 2026 r., 5 000,00 EUR, stawka NP-2 |
| Data sprzedaży | 30.09.2026 r. (koniec okresu rozliczeniowego) |
| Data wystawienia | 15.10.2026 r. |
| Kurs | 4,3728 zł/EUR – tabela nr 189/A/NBP/2026 z 29.09.2026 r. |
| Typ dokumentu KSeF | DI – wysyłasz do KSeF, po wysyłce aktualizacja na KSeF |
| Rozliczenie | JPK_V7M za wrzesień 2026 r. – pole K_11, bez informacji VAT-UE |
W górnym lub lewym menu wybieramy Faktury > Wystaw fakturę.
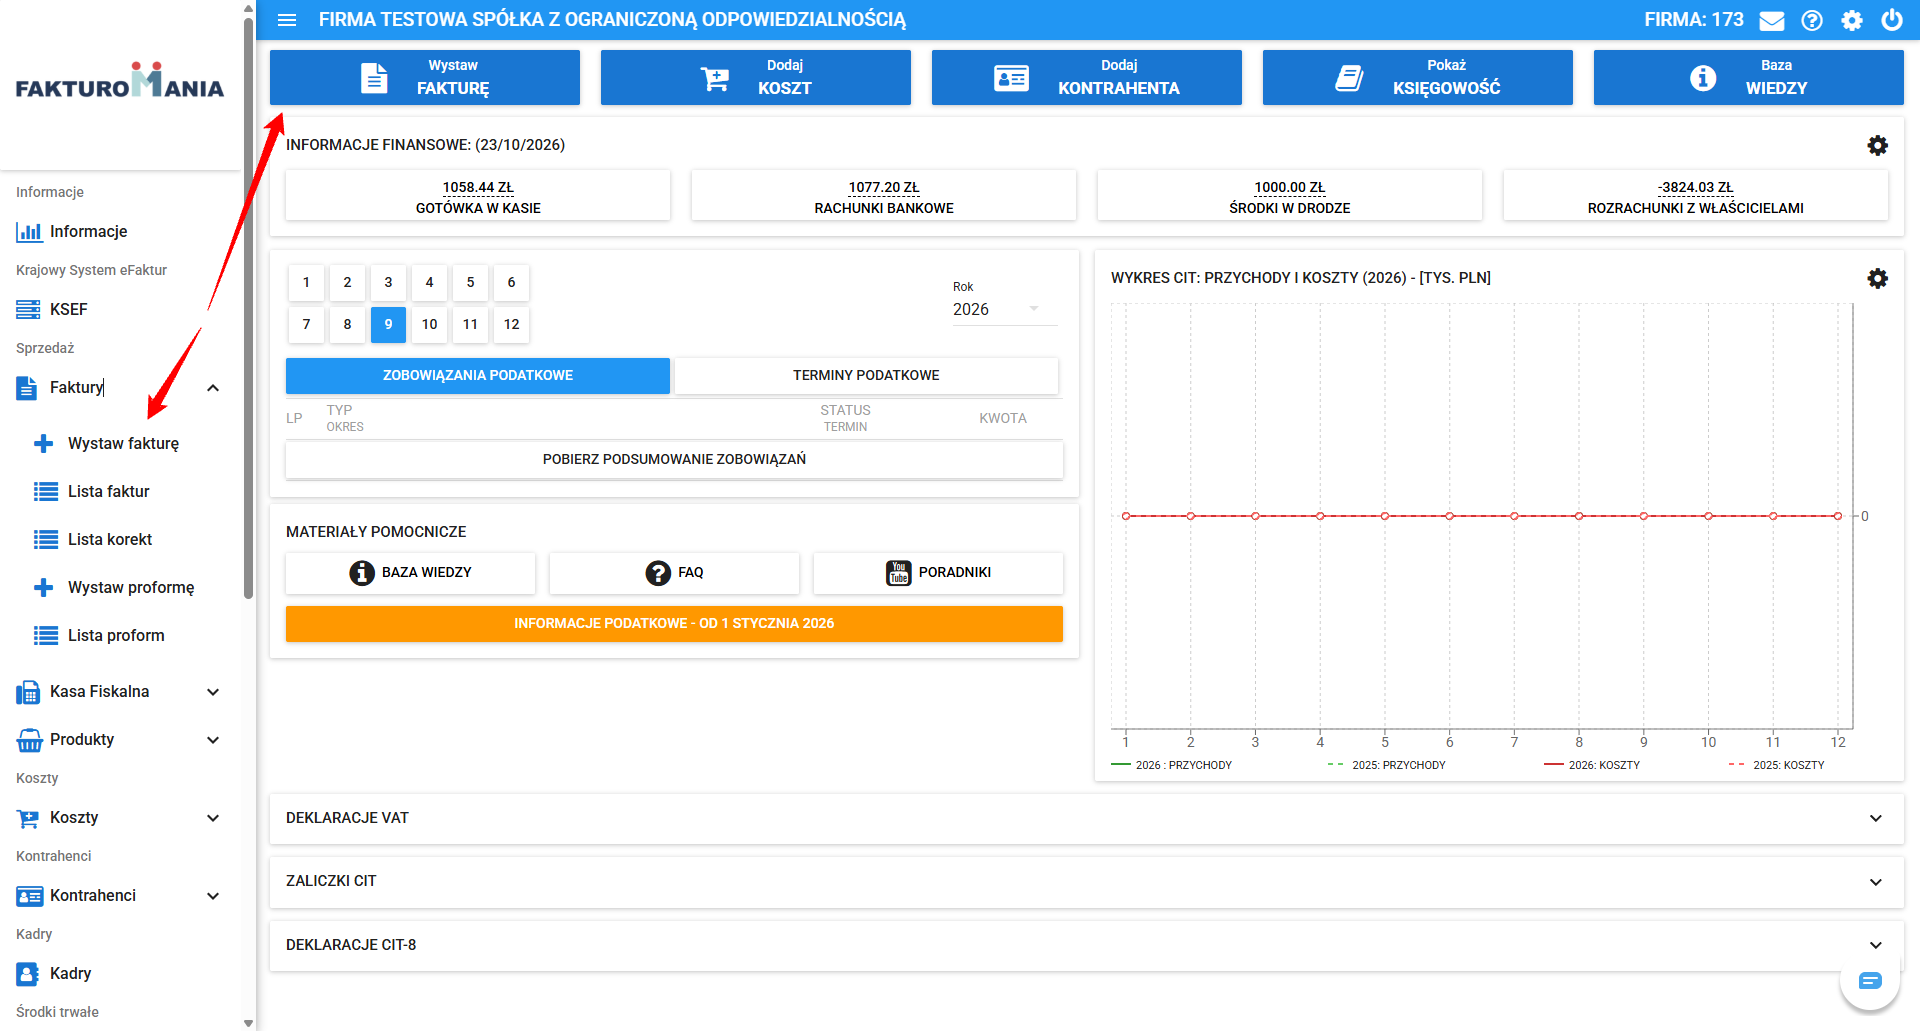
Otworzy się formularz nowej faktury sprzedażowej, który uzupełniamy w kolejności sekcji tak, jak dane są rozmieszczone na fakturze.
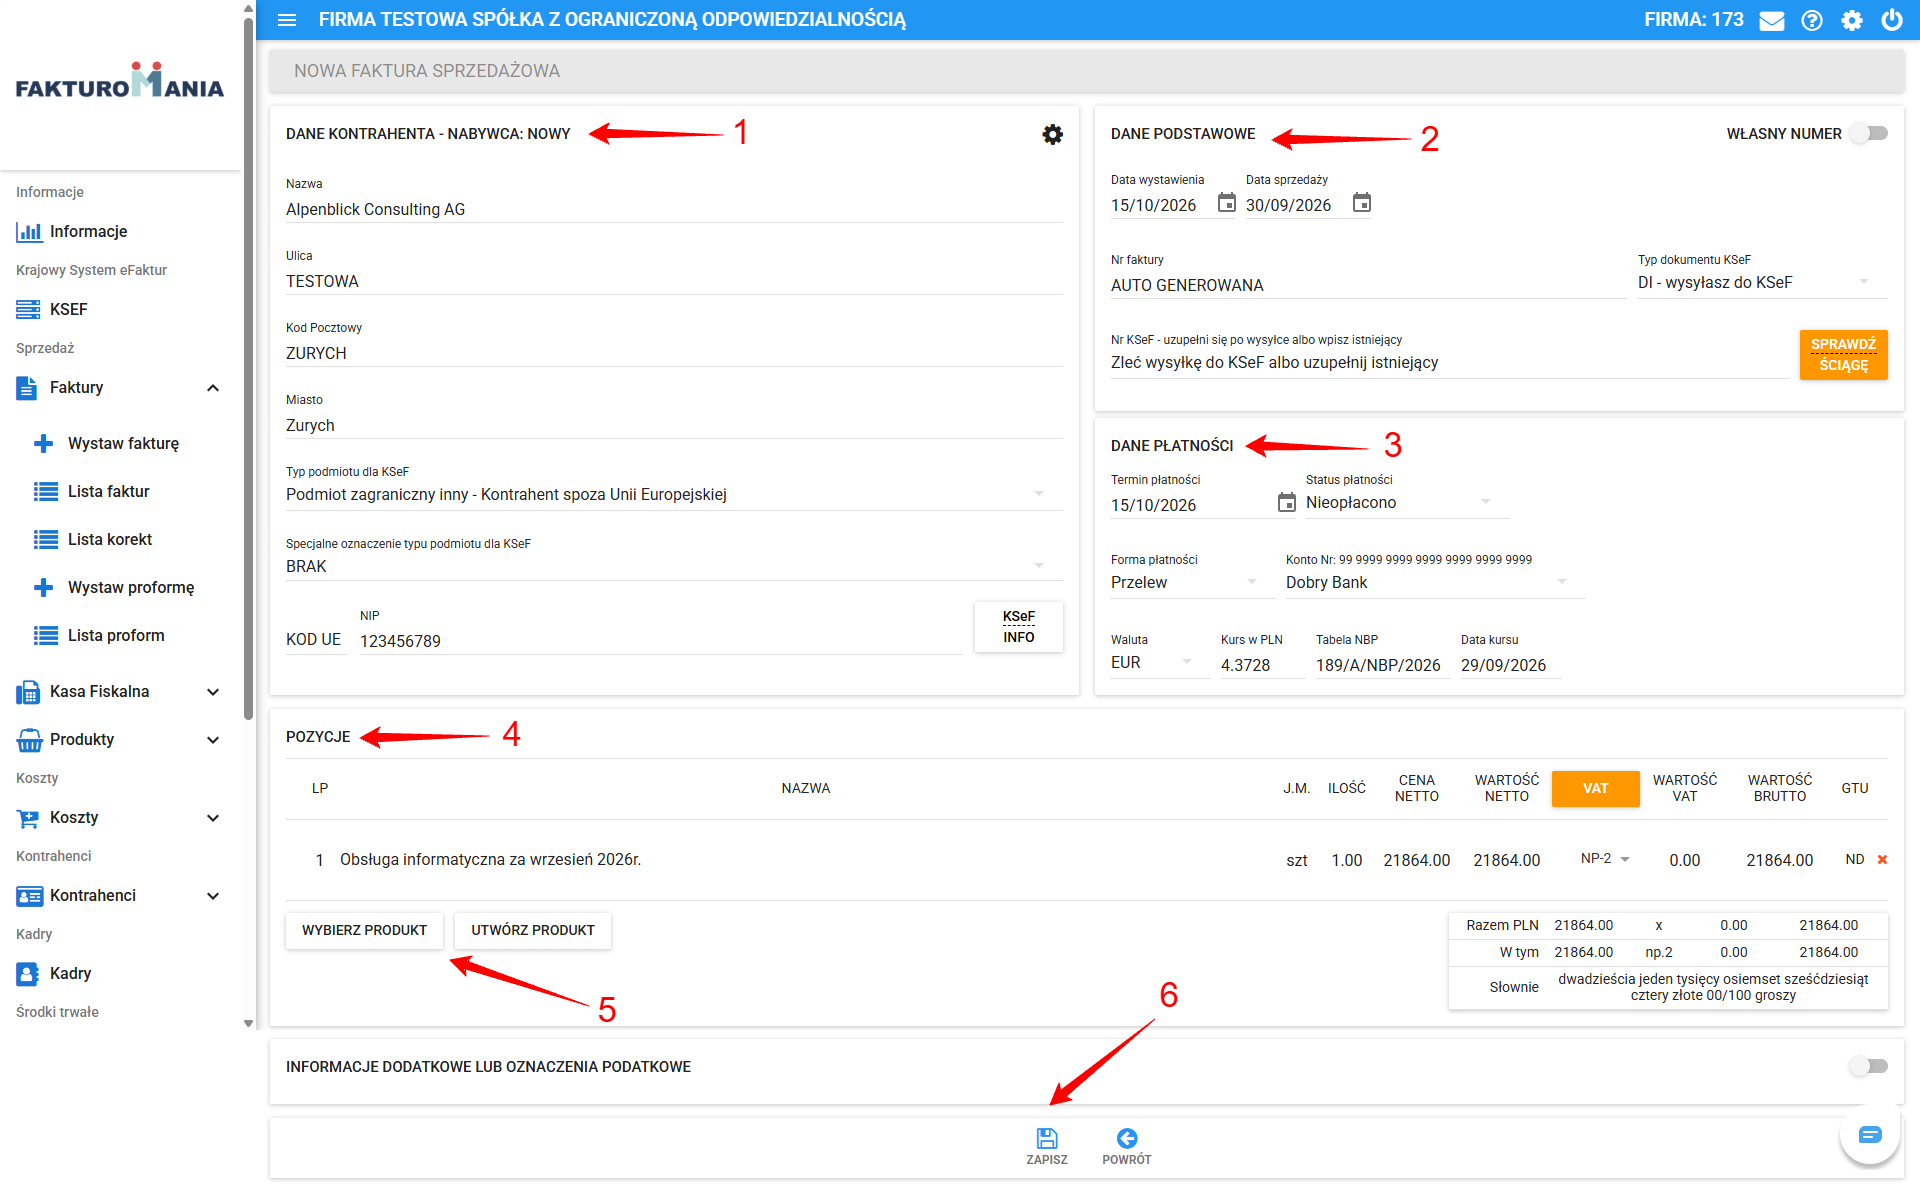
Uzupełnianie danych dokumentu
W następnym kroku należy uzupełnić dane wprowadzanego dokumentu, najlepiej w kolejności sekcji:
1) Dane kontrahenta
2) Dane podstawowe
3) Dane płatności,
4) Pozycje,
5) Informacje dodatkowe,
Niniejsza kolejność jest bowiem zgodna z typowym rozlokowaniem danych na fakturze. Po uzupełnieniu dokumentu należy zapisać wprowadzoną fakturę.
1) Dane kontrahenta spoza UE
Jeżeli kontrahent jest już w bazie, wybieramy go z listy w polu Wyszukaj po kontrahencie.
Nowego kontrahenta spoza UE dodajemy przyciskiem Dodaj ręcznie, wyszukiwarka GUS nie odnajdzie firmy zagranicznej. Uzupełniamy nazwę i adres nabywcy tak, jak wynikają z jego dokumentów, a następnie:
- Typ podmiotu dla KSeF – Podmiot zagraniczny inny – Kontrahent spoza Unii Europejskiej,
- Specjalne oznaczenie typu podmiotu dla KSeF – BRAK,
- kod kraju i numer identyfikacji podatkowej nadany w kraju siedziby nabywcy, wyłącznie w polu NIP np. CHE-123.456.789, a gdy nabywca takiego numeru nie ma, postępujemy zgodnie z podpowiedzią przycisku KSeF INFO.
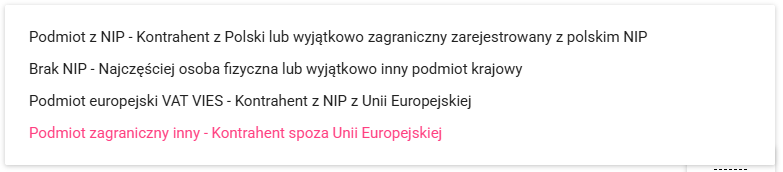
Nowego kontrahenta zapisujemy w bazie zębatką sekcji, opcją Zapisz. Przy kolejnych fakturach zapisanego kontrahenta wybierzemy z listy. Kontrahenta można też dodać wcześniej, w menu Kontrahenci > Dodaj kontrahenta (zob. Jak dodać kontrahenta?).
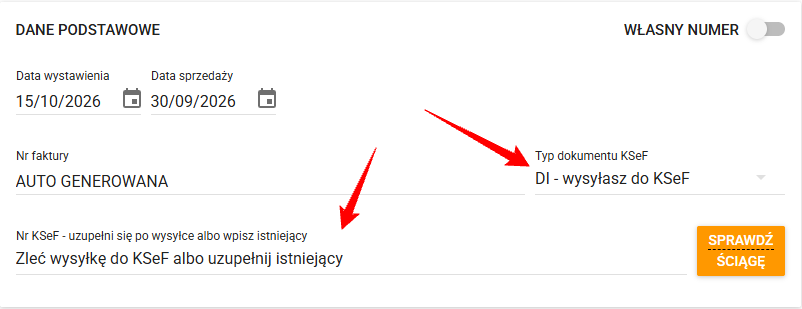
2) Dane podstawowe – daty i typ dokumentu KSeF
a) Data wystawienia – dzień wystawienia faktury, w przykładzie 15.10.2026 r. Data wystawienia nie zmienia miesiąca rozliczenia usługi.
b) Data sprzedaży – dzień wykonania usługi, a przy usługach rozliczanych w okresach ostatni dzień okresu, w przykładzie 30.09.2026 r.
c) Typ dokumentu KSeF – DI, jeżeli wysyłasz do KSeF. Pole Nr KSeF zostawiamy puste, uzupełni się po wysyłce faktury do KSeF.
3) Dane płatności, waluta i kurs
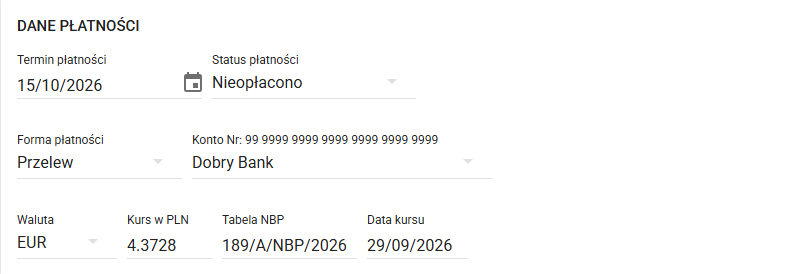
Uzupełniamy Termin płatności oraz Status płatności (zwykle Nieopłacono, zapłatę rozliczymy później opcją Rozlicz albo importem wyciągu bankowego) oraz Formę płatności (najczęściej Przelew, z rachunkiem, na który nabywca ma zapłacić). Jeżeli kontrakt jest w walucie obcej, w tej samej sekcji ustawiamy walutę i kurs.
a) Waluta – zamiast domyślnego PLN wybieramy walutę kontraktu, np. EUR. W polach Kurs w PLN, Tabela NBP i Data kursu widzimy kurs i tabelę NBP, z której pochodzi – data kursu musi wskazywać właściwy dzień (zasady wyboru – niżej).
b) Ceny w złotych – w Fakturomanii wartości pozycji wpisujemy w PLN, a system przelicza je na walutę faktury po wybranym kursie (nie odwrotnie). Dlatego najpierw wybieramy walutę i kurs, a dopiero potem uzupełniamy pozycje.
Którą tabelę NBP wybrać?
Dla VAT stosujemy kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień, w którym wykazujemy usługę (art. 31a ust. 1 ustawy o VAT). Przy usługach jest to dzień wykonania usługi, a przy usługach rozliczanych w okresach koniec każdego okresu (art. 19a ust. 1 i 3), niezależnie od tego, kiedy wystawimy fakturę.
Wybieramy więc tabelę z dnia roboczego poprzedzającego datę wykonania usługi (datę sprzedaży), a nie datę wystawienia faktury. Wyjątkiem jest faktura wystawiona przed wykonaniem usługi, wtedy stosujemy tabelę z dnia roboczego poprzedzającego dzień jej wystawienia (art. 31a ust. 2). Nie stosujemy tabeli z dnia wykonania usługi ani z dnia wystawienia faktury, nawet jeśli NBP już ją opublikował.
| Sytuacja | Tabela NBP, którą wybieramy |
|---|---|
| Usługę wykonaliśmy w piątek 23.10.2026 r. i tego dnia wystawiamy fakturę | z czwartku 22.10.2026 r. |
| Usługę wykonaliśmy w środę 21.10.2026 r., a fakturę wystawiamy 23.10.2026 r. | z wtorku 20.10.2026 r. – liczy się dzień wykonania usługi |
| Dane przykładu: obsługa za wrzesień 2026 r. (okres kończy się w środę 30.09), faktura z 15.10.2026 r. | z wtorku 29.09.2026 r. (tabela nr 189/A/NBP/2026) |
| Fakturę wystawiamy 23.10.2026 r., a usługę wykonamy 30.10.2026 r. | z czwartku 22.10.2026 r. (art. 31a ust. 2) |
| Klient zapłacił zaliczkę w poniedziałek 26.10.2026 r. | z piątku 23.10.2026 r. – dzień roboczy przed otrzymaniem zaliczki |
Przy usługach przychód w CIT powstaje zwykle w tym samym dniu, w którym wykazujemy usługę w VAT, w dniu wykonania usługi albo ostatniego dnia okresu rozliczeniowego, więc ten sam kurs posłuży obu podatkom.
4) Pozycje faktury i produkt ze stawką NP-2
Jeżeli produkt ze stawką NP-2 mamy już w bazie, w sekcji Pozycje wybieramy Wybierz produkt.
Przy pierwszej takiej sprzedaży wybieramy Utwórz produkt (albo wcześniej Produkty > Dodaj produkt). W kreatorze uzupełniamy nazwę (np. „Obsługa informatyczna”), jednostkę miary, cenę netto, ewentualny kod GTU oraz stawkę VAT NP-2.
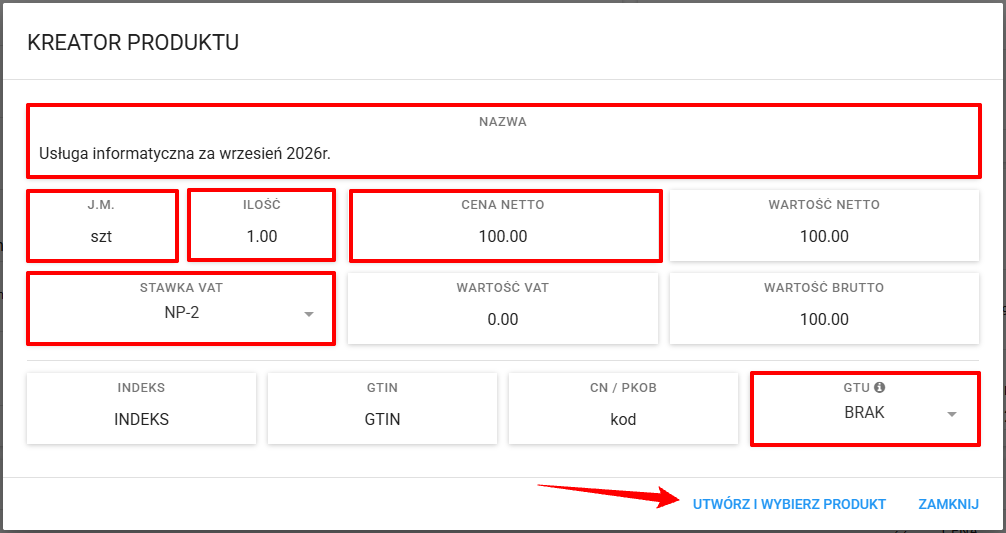
Przyciskiem Utwórz i wybierz produkt dodajemy produkt od razu do faktury.
Następnie podajemy ilość, w przykładzie 1 miesiąc obsługi, i cenę netto w złotych. Sprawdzamy, czy w kolumnie VAT widnieje NP-2, a Wartość VAT wynosi 0,00 – wartość brutto musi być równa wartości netto. Wybór tej stawki powoduje, że w stopce faktury pojawi się adnotacja „odwrotne obciążenie”, a transakcja trafi do pola K_11 JPK_V7. Produktu ze stawką krajową nie używamy do sprzedaży zagranicznej, lepiej utworzyć osobny produkt.
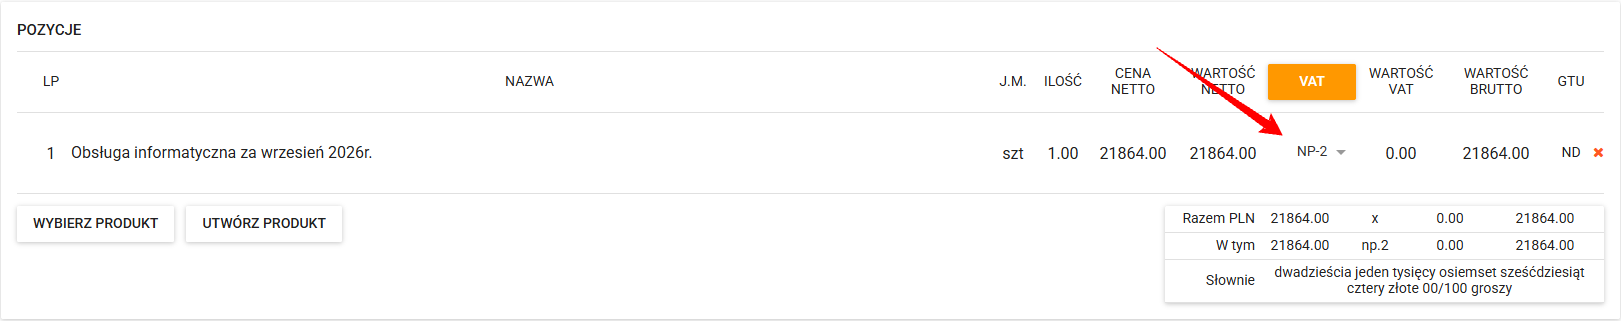
Cenę wpisujemy w złotych, system przeliczy ją na walutę po wskazanym kursie. Cenę w PLN obliczamy, mnożąc cenę z umowy przez kurs, w przykładzie 5 000,00 EUR × 4,3728 = 21 864,00 zł. Na fakturze zobaczymy 5 000,00 EUR, a w przeliczeniu 21 864,00 zł.
5) Informacje dodatkowe
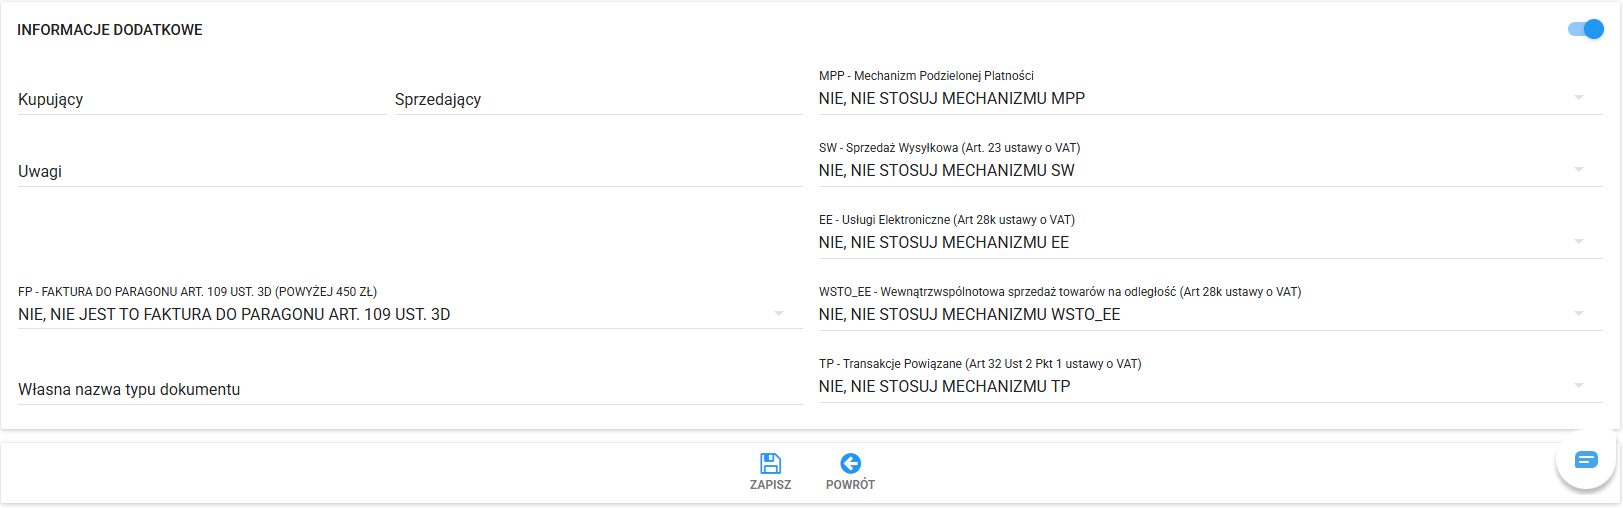
Przełącznikiem odsłaniamy sekcję Informacje dodatkowe lub oznaczenia podatkowe. W polu Uwagi możemy dodać personalizowane informacje do faktury, np. Services not subject to Polish VAT – place of supply outside Poland (Art. 28b of the Polish VAT Act). Adnotację „odwrotne obciążenie” Fakturomania doda sama na podstawie stawki.
Oznaczenie TP wybieramy, gdy nabywca jest podmiotem powiązanym, pozostałe oznaczenia (MPP, FP, WSTO_EE) przy sprzedaży dla firmy spoza UE pozostawiamy na NIE.
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
Fakturę zapisujemy przyciskiem Zapisz. Pozostaje niezatwierdzona z typem DI, dopóki nie wyślemy jej do KSeF. Wysyłkę zlecamy z listy faktur, a w tym celu zaznaczamy fakturę i wybieramy Wysyłka KSeF (szczegóły w Jak wysłać fakturę sprzedażową do KSeF z Fakturomanii?).
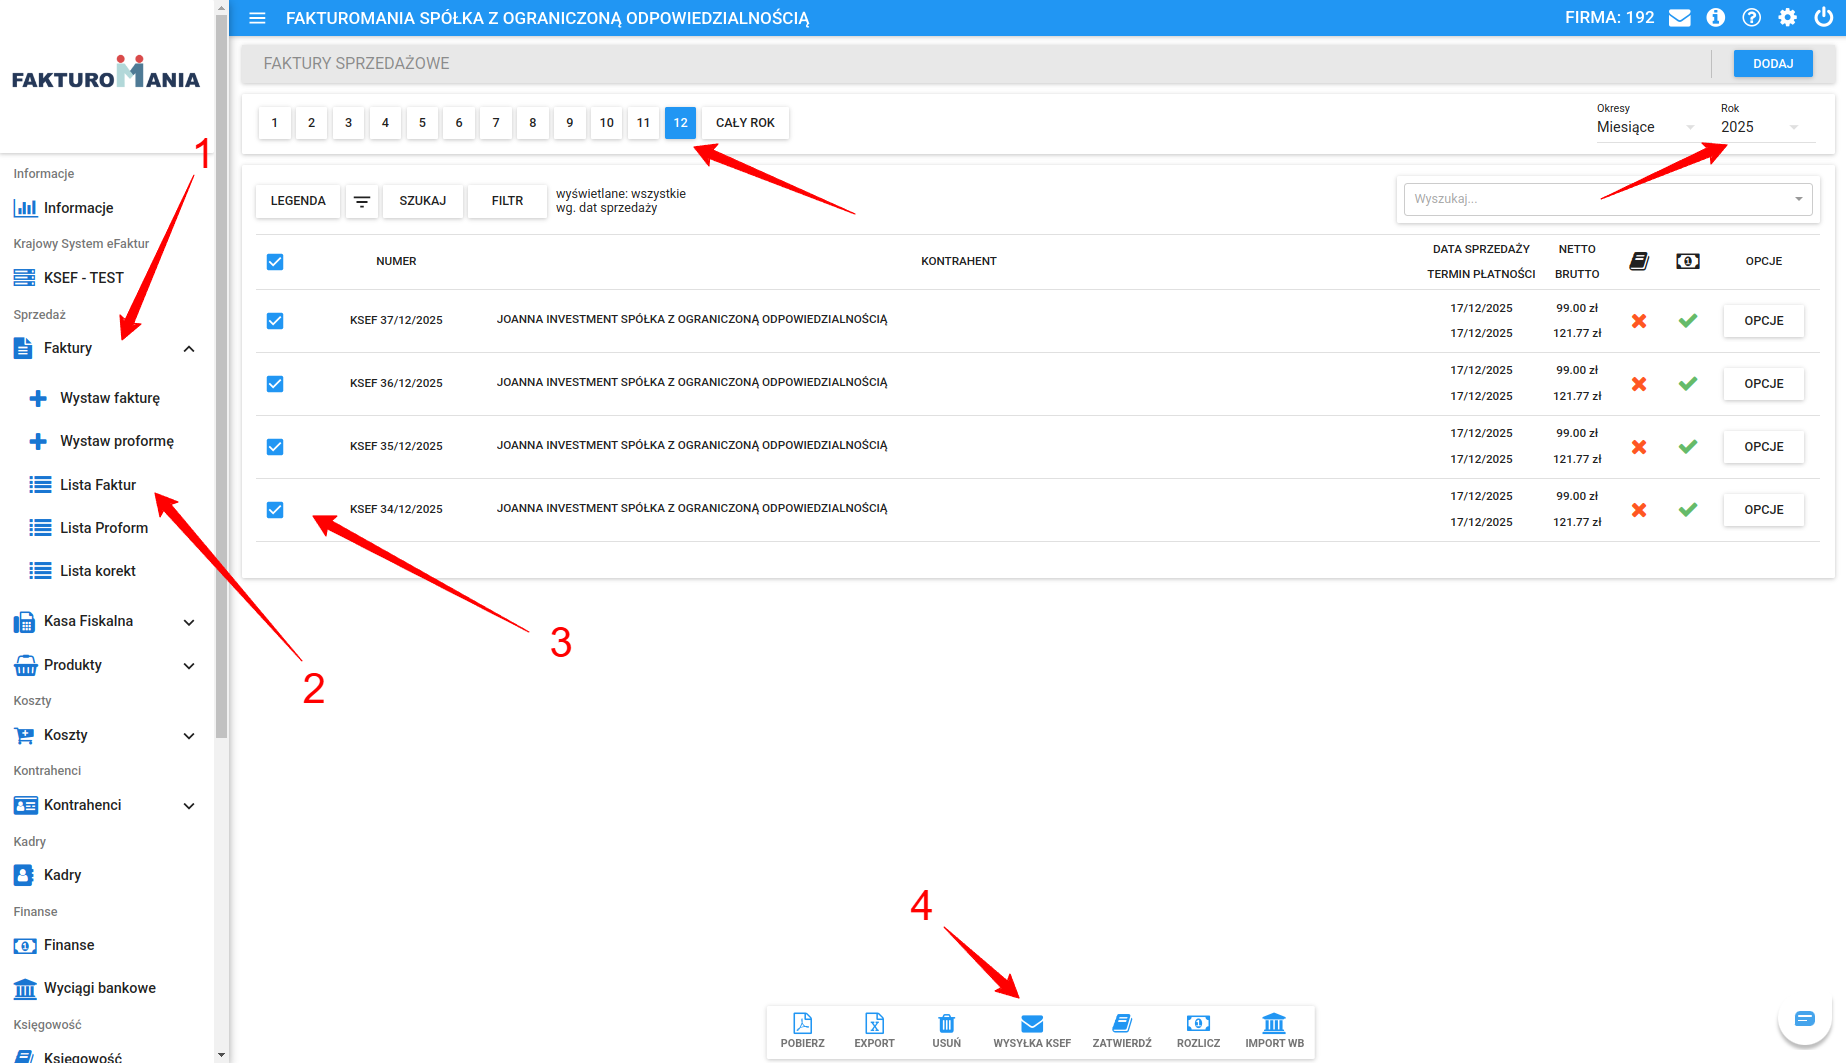
Po przyjęciu faktury przez KSeF typ dokumentu zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. Nabywca spoza UE nie pobierze faktury z KSeF, dlatego przekazujemy mu ją sami.
W menu Opcje przy fakturze wybieramy Pobierz – POL albo Pobierz – ANG i wysyłamy PDF e-mailem albo inną uzgodnioną drogą.