
Sprzedajemy towar firmie z Norwegii, Szwajcarii czy USA, a towar wyjeżdża z Polski poza Unię Europejską?
Taka sprzedaż jest opodatkowana w Polsce stawką 0%, a nabywca rozlicza podatek przy imporcie w swoim kraju. W praktyce mówimy tutaj o eksporcie towarów. Na pierwszy rzut oka to prosta faktura, ale stawka 0% przysługuje tylko wtedy, gdy wywóz potwierdzi urząd celny, a dokument trafi do nas na czas.
W niniejszym materiale omawiamy sprzedaż towarów wywożonych z Polski poza UE na rzecz firm spoza UE (B2B), zarówno gdy transport organizujemy my, jak i gdy towar wywozi nabywca.
Sygnalizujemy również sprzedaż dla osób prywatnych spoza UE, transakcje łańcuchowe i zapowiadane zmiany w dokumentowaniu wywozu. Dostawy towarów do firm z UE opisaliśmy w odrębnym materiale Faktura WDT krok po kroku, a usługi dla firm spoza UE w materiale Faktura za usługi dla firmy spoza UE krok po kroku.
SPIS TREŚCI
I. Eksport towarów – czym jest i jakie warunki trzeba spełnić
3) Odprawa wywozowa – EORI i komunikaty celne
II. Faktura eksportowa – elementy, termin wystawienia i obowiązek podatkowy
1) Co musi zawierać faktura eksportowa
2) Obowiązek podatkowy i termin wystawienia faktury
3) Zaliczka na poczet eksportu
III. Dokumenty potwierdzające wywóz – co zgromadzić i co zrobić, gdy ich brakuje
1) Jakie dokumenty potwierdzają eksport
2) Co, jeżeli dokumentu nie ma na czas?
3) Zapowiadane zmiany w dokumentowaniu eksportu
IV. Eksport w KSeF, przeliczenie waluty i JPK_V7
2) Faktura w walucie obcej – jaki kurs?
3) JPK_V7 i prawo do odliczenia
V. Eksport towarów w CIT i w księgach rachunkowych spółki
2) Ujęcie w księgach rachunkowych
1) Nabywca sam odbiera towar i wywozi go poza UE. Czy to też eksport ze stawką 0%?
3) Towar jedzie do Wielkiej Brytanii albo do Irlandii Północnej. Czy to eksport?
4) Wysyłamy towar kurierem. Czy list przewozowy wystarczy do stawki 0%?
5) Sprzedajemy towar osobie prywatnej spoza UE. Czy stosujemy stawkę 0%?
6) Klient spoza UE wpłacił zaliczkę. Czy wystawiamy fakturę zaliczkową?
7) Czy fakturę eksportową możemy wystawić w euro i po angielsku?
8) Pomyliliśmy stawkę, np. 0% WDT zamiast 0% EX. Jak to poprawić?
VII. Zanim wystawimy fakturę eksportową – pytania kontrolne
VIII. Faktura eksportowa w Fakturomanii krok po kroku
2) Dane podstawowe – daty i typ dokumentu KSeF
3) Dane płatności, waluta i kurs
4) Pozycje faktury i produkt ze stawką 0% EX
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
I. Eksport towarów – czym jest i jakie warunki trzeba spełnić
1) Czym jest eksport towarów
Zgodnie z art. 2 pkt 8 ustawy o VAT przez eksport towarów rozumie się „dostawę towarów wysyłanych lub transportowanych z terytorium kraju poza terytorium Unii Europejskiej przez: a) dostawcę lub na jego rzecz, lub b) nabywcę mającego siedzibę poza terytorium kraju lub na jego rzecz [...] – jeżeli wywóz towarów poza terytorium Unii Europejskiej jest potwierdzony przez właściwy organ celny określony w przepisach celnych”.
Eksport to więc sprzedaż, w wyniku której towar fizycznie wyjeżdża z Polski poza Unię Europejską, a wywóz potwierdza urząd celny. Nie ma znaczenia, czy nabywca jest firmą czy osobą prywatną, liczy się wywóz towaru w wykonaniu konkretnej dostawy.
Ustawa rozróżnia dwa rodzaje eksportu tj.
a) eksport bezpośredni, który ma miejsce wtedy, gdy towar wywozi dostawca albo ktoś na jego rzecz, np. wynajęty przez nas przewoźnik (art. 2 pkt 8 lit. a), oraz
b) eksport pośredni, który ma miejsce wtedy, gdy towar wywozi nabywca mający siedzibę poza Polską albo ktoś na jego rzecz (art. 2 pkt 8 lit. b).
W obu przypadkach stosujemy stawkę 0% (art. 41 ust. 4 i 11), a różnica dotyczy głównie tego, kto składa zgłoszenie wywozowe i od kogo otrzymamy dokument potwierdzający wywóz. Przy eksporcie pośrednim z dokumentu musi dodatkowo wynikać tożsamość towaru, który sprzedaliśmy i który wywieziono (art. 41 ust. 11).
2) Warunki stawki 0%
Eksport towarów jest opodatkowany stawką 0% (art. 41 ust. 4 i 11 ustawy o VAT), jeżeli łącznie:
a) został wywieziony z Polski poza terytorium UE w wykonaniu dostawy, a wywóz potwierdził urząd celny (art. 2 pkt 8) oraz
b) przed upływem terminu złożenia JPK_V7 za okres, w którym dokonaliśmy dostawy, otrzymaliśmy dokument potwierdzający wywóz towaru poza UE (art. 41 ust. 6), z wyjątkami dla dokumentów, które docierają później, opisanymi w dalszej części materiału.
Inaczej niż przy WDT nie potrzebujemy rejestracji do VAT-UE ani numeru VAT nabywcy, a eksportu nie wykazujemy w informacji podsumowującej VAT-UE. Do odprawy celnej potrzebny jest natomiast numer EORI.
3) Odprawa wywozowa – EORI i komunikaty celne
Wywóz towaru poza UE wymaga zgłoszenia celnego do procedury wywozu. Zgłoszenie składa się elektronicznie w systemie AES/ECS2 PLUS, który od 31 października 2024 r. obsługuje w Polsce procedurę wywozu, a w praktyce najczęściej robi to w naszym imieniu agencja celna.
Każdy podmiot, który dokonuje zgłoszeń celnych, musi mieć numer EORI. Numer nadaje organ celny na wniosek złożony przez portal PUESC, a spółka powinna go uzyskać przed pierwszym wywozem.
W toku procedury pojawiają się dwa komunikaty, które warto od razu rozróżniać:
a) CC529C – zwolnienie towaru do procedury wywozu, wydawane przez urząd celny wywozu. Ten komunikat nie potwierdza jeszcze, że towar opuścił UE, ale ma znaczenie, gdy dokument potwierdzający wywóz się spóźnia,
b) CC599C – potwierdzenie wywozu towaru poza UE, wydawane po tym, jak urząd celny np. na granicy albo w porcie, potwierdzi wyjście towaru, jest to dokument, który uprawnia do stawki 0%.
Komunikaty otrzymuje zgłaszający, czyli najczęściej agencja celna, która przekazuje je nam. Warto uzgodnić z agencją lub przewoźnikiem, że komunikat CC599C trafi do nas od razu po jego wydaniu i przechowywać go razem z fakturą.
4) Eksport towarów w pigułce
| Element | Eksport towarów poza UE |
|---|---|
| Gdzie jest opodatkowany | w Polsce – stawką 0% (art. 41 ust. 4 ustawy o VAT), nabywca rozlicza podatek przy imporcie w swoim kraju |
| Stawka w Fakturomanii | 0% EX – w JPK_V7 pole K_22, bez VAT-UE |
| Adnotacja na fakturze | nie jest wymagana – warto wskazać, że to eksport towarów |
| Dane nabywcy | numer identyfikacji podatkowej nadany w kraju siedziby nabywcy, jeżeli go posiada |
| Obowiązek podatkowy | z chwilą dokonania dostawy, czyli zwykle wydania towaru (art. 19a ust. 1) |
| Zaliczka od nabywcy | faktura zaliczkowa ze stawką 0% EX, jeżeli wywóz nastąpi w ciągu 6 miesięcy od końca miesiąca otrzymania zaliczki (art. 41 ust. 9a) |
| Dokumenty | komunikat CC599C (potwierdzenie wywozu), komunikat CC529C, dokumenty przewozowe, umowa lub zamówienie |
| JPK_V7 | pole K_22 |
| VAT-UE | nie wykazujemy |
| KSeF | tak – nabywcy udostępniamy fakturę w uzgodniony sposób, z kodem QR |
II. Faktura eksportowa – elementy, termin wystawienia i obowiązek podatkowy
1) Co musi zawierać faktura eksportowa
Faktura eksportowa zawiera te same dane co faktura krajowa (art. 106e ust. 1 ustawy o VAT), z trzema różnicami:
a) dane nabywcy z numerem identyfikacji podatkowej nadanym w jego kraju (jeżeli go posiada),
b) stawka 0% – w Fakturomanii wybieramy stawkę 0% EX,
c) brak kwoty VAT – wartość netto jest równa wartości brutto.
Eksport jest opodatkowany w Polsce stawką 0%, a nabywca rozlicza w swoim kraju odrębną czynność, czyli import. Adnotacja „odwrotne obciążenie” przy eksporcie nie jest wymagana, jednak w obrocie przyjęło się wskazywać na fakturze podstawę zastosowanej stawki, np. „Eksport towarów – art. 41 ust. 4 ustawy o VAT / Export of goods – 0% VAT”.
Na fakturze warto podać również warunki dostawy według Incoterms® 2020 (np. EXW, FCA, CPT), które pokazują, kto organizuje transport i odprawę wywozową, a więc czy mamy do czynienia z eksportem bezpośrednim czy pośrednim. Faktura albo faktura proforma jest też podstawą zgłoszenia wywozowego, dlatego dane o towarze, ilości i wartości powinny się zgadzać z tym zgłoszeniem.
2) Obowiązek podatkowy i termin wystawienia faktury
W eksporcie towarów obowiązuje zasada ogólna, czyli zgodnie z art. 19a ust. 1 ustawy o VAT „Obowiązek podatkowy powstaje z chwilą dokonania dostawy towarów [...]”.
O miesiącu rozliczenia eksportu decyduje więc data dostawy, czyli dzień wydania towaru przewoźnikowi albo nabywcy. Nie jest to zatem data wystawienia faktury jak przy WDT. Datę dostawy pomagają również ustalić warunki Incoterms, bo wskazują, kiedy nabywca może rozporządzać towarem.
Fakturę wystawiamy najpóźniej 15. dnia miesiąca następującego po miesiącu dostawy (art. 106i ust. 1 ustawy o VAT), ale nie wcześniej niż 60. dnia przed dostawą (art. 106i ust. 7). W praktyce fakturę eksportową często wystawiamy w dniu wydania towaru, z uwagi na potrzebę dla zgłoszenia wywozowego. Gdy wystawiamy ją jednak później, to agencji celnej możemy przekazać fakturę proforma.
3) Zaliczka na poczet eksportu
Zaliczka otrzymana przed wywozem towaru rodzi obowiązek podatkowy z chwilą jej otrzymania (art. 19a ust. 8 ustawy o VAT), dlatego dokumentujemy ją fakturą zaliczkową (art. 106b ust. 1 pkt 4) i wykazujemy w JPK_V7 w miesiącu jej otrzymania.
Jeżeli wywóz towaru nastąpi w ciągu 6 miesięcy, licząc od końca miesiąca, w którym otrzymaliśmy zaliczkę i w tym terminie otrzymamy dokument potwierdzający wywóz to do zaliczki stosujemy stawkę 0%.
Termin może być dłuższy, jeżeli późniejszy wywóz jest uzasadniony specyfiką realizacji tego rodzaju dostaw, potwierdzoną warunkami dostawy, w których określono termin wywozu towarów (art. 41 ust. 9b).
Jeżeli warunki te nie zostaną spełnione, zaliczkę opodatkowujemy stawką krajową właściwą dla towaru, a po otrzymaniu dokumentu potwierdzającego wywóz korygujemy podatek w rozliczeniu za miesiąc, w którym go otrzymaliśmy (art. 41 ust. 9). Tak rozstrzygnął również Dyrektor KIS w interpretacji z 24 marca 2026 r., sygn. 0114-KDIP1-2.4012.17.2026.2.GK.
Faktury zaliczkowej nie musimy wystawiać, jeżeli zaliczkę otrzymaliśmy w tym samym miesiącu, w którym dokonaliśmy dostawy (art. 106b ust. 1a). Fakturę końcową wystawiamy na pozostałą kwotę, szczegóły dokumentowania zaliczek opisaliśmy w materiale Zaliczka i faktura zaliczkowa krok po kroku.
III. Dokumenty potwierdzające wywóz – co zgromadzić i co zrobić, gdy ich brakuje
1) Jakie dokumenty potwierdzają eksport
Dokumentem potwierdzającym wywóz towaru poza UE jest w szczególności (art. 41 ust. 6a ustawy o VAT):
a) dokument elektroniczny otrzymany z systemu teleinformatycznego służącego do obsługi zgłoszeń wywozowych albo potwierdzony przez właściwy organ celny wydruk tego dokumentu, w praktyce komunikat CC599C z systemu AES/ECS2 PLUS,
b) dokument elektroniczny pochodzący z tego systemu, ale otrzymany poza nim, np. przekazany przez agencję celną, jeżeli zapewniona jest jego autentyczność,
c) zgłoszenie wywozowe złożone na papierze poza systemem albo jego kopia potwierdzona przez właściwy organ celny.
Organy podatkowe co do zasady wymagają dokumentu urzędowego potwierdzającego wywóz. Faktura, potwierdzenie zapłaty, numer przesyłki czy dokument z systemu firmy kurierskiej nie zastąpią komunikatu CC599C, tak np. Dyrektor KIS w interpretacji z 8 kwietnia 2026 r., sygn. 0113-KDIPT1-2.4012.170.2026.2.KT.
Zdarzają się jednak rozstrzygnięcia, w których za wystarczające uznano dokumenty operatora pocztowego potwierdzające doręczenie przesyłki poza UE, tak w interpretacji z 26 marca 2026 r., sygn. 0113-KDIPT1-2.4012.121.2026.1.KC.
Przy wysyłce paczką najbezpieczniej jest więc zlecić kurierowi albo agencji celnej indywidualne zgłoszenie wywozowe, w którym spółka jest wskazana jako eksporter. Wtedy dla takiej wysyłki otrzymamy komunikat CC599C. Z daleko idącej ostrożności pozostałe dokumenty, jak list przewozowy czy potwierdzenie doręczenia, warto przechowywać jako dodatkowe dowody.
2) Co, jeżeli dokumentu nie ma na czas?
Brak komunikatu CC599C w terminie nie oznacza od razu utraty stawki 0%. Przy rozliczeniu miesięcznym postępujemy następująco (art. 41 ust. 7 i 8 ustawy o VAT):
a) jeżeli do terminu złożenia JPK_V7 za miesiąc dostawy mamy komunikat CC529C, czyli dokument celny potwierdzający procedurę wywozu (art. 41 ust. 8), w JPK_V7 za ten miesiąc nie wykazujemy dostawy, tylko przesuwamy ją do JPK_V7 za następny miesiąc. Jeżeli do terminu złożenia tego pliku otrzymamy CC599C, wykazujemy w nim eksport ze stawką 0%,
b) jeżeli dokumentu potwierdzającego wywóz nie otrzymamy także do terminu złożenia JPK_V7 za następny miesiąc, wykazujemy w nim dostawę ze stawką krajową właściwą dla towaru,
c) jeżeli nie mamy nawet komunikatu CC529C, przesunięcie nie przysługuje i dostawę ze stawką krajową wykazujemy już w JPK_V7 za miesiąc dostawy.
Przy stawce krajowej kwotę z faktury traktujemy jak kwotę brutto i VAT obliczamy metodą „w stu”, bo podstawą opodatkowania jest otrzymana zapłata pomniejszona o kwotę podatku (art. 29a ust. 1 i ust. 6 pkt 1 ustawy o VAT). Faktury korygującej co do zasady nie wystawiamy, bo brak dokumentu ma charakter przejściowy, a stawka krajowa wynika z rozliczenia, a nie z błędu na fakturze.
Gdy dokument potwierdzający wywóz dotrze później, korygujemy podatek należny w rozliczeniu za miesiąc, w którym go otrzymaliśmy (art. 41 ust. 9 ustawy o VAT). Inaczej niż przy WDT, nie cofamy się do miesiąca dostawy, a korektę dokonujemy na bieżąco. Jeżeli spółka skorygowała wcześniej fakturę do stawki krajowej, przywracając stawkę 0%, to przelicza kwoty po kursie z faktury pierwotnej (art. 31b ust. 1), tak np. interpretacja z 13 kwietnia 2026 r., sygn. 0114-KDIP1-2.4012.31.2026.3.AP.
Przykład
Towar wydaliśmy przewoźnikowi 30 września 2026 r., a urząd celny wywozu tego samego dnia zwolnił go do procedury wywozu (CC529C). Do 25 października, czyli terminu JPK_V7M za wrzesień, nie dotarł komunikat CC599C, dlatego dostawy nie wykazujemy w JPK za wrzesień. Jeżeli CC599C dotrze do 25 listopada, to eksport wykazujemy ze stawką 0% w JPK za październik. Jeżeli jednak taki komunikat nie dotrze do 25 listopada, to w JPK za październik wykazujemy dostawę ze stawką krajową właściwą dla towaru przykładowo 23%. Przy kwocie z faktury 21 864,00 zł VAT obliczony „w stu” wynosi 4 088,39 zł (21 864,00 zł × 23/123), a podstawa opodatkowania 17 775,61 zł.
Gdy CC599C dotrze w grudniu 2026 r., w JPK_V7M za grudzień zmniejszamy sprzedaż krajową o 17 775,61 zł i podatek należny o 4 088,39 zł, a eksport w kwocie 21 864,00 zł wykazujemy w polu K_22. Plików JPK za wrzesień i październik nie korygujemy.
3) Zapowiadane zmiany w dokumentowaniu eksportu
Sejm 18 września 2026 r. uchwalił nowelizację ustawy o VAT, która upraszcza dokumentowanie eksportu (druk sejmowy nr 2838). Poprawki Senatu Sejm przyjął 8 października, a 12 października 2026 r. ustawę przekazano Prezydentowi do podpisu. Nowe zasady wejdą w życie po upływie 14 dni od ogłoszenia ustawy w Dzienniku Ustaw i obejmą także eksport, dla którego termin złożenia JPK_V7 nie upłynie przed tym dniem. Do tego czasu stosujemy zasady opisane wyżej.
Najważniejsze zmiany w eksporcie towarów:
a) definicja eksportu nie będzie już wymagała potwierdzenia wywozu przez organ celny, wystarczą dowody, z których wynika, że w wyniku dostawy towary zostały wywiezione poza UE (nowe brzmienie art. 2 pkt 8 i art. 41 ust. 6),
b) obok dokumentów celnych dowodem będzie mógł być dokument przewozowy od przewoźnika lub spedytora odpowiedzialnego za wywóz, z którego wynika dostarczenie towarów do miejsca przeznaczenia poza UE, także pochodzący z jego systemu elektronicznego,
c) dowodem będzie mógł być również dokument operatora pocztowego potwierdzający dostarczenie przesyłki do miejsca przeznaczenia poza UE albo dokument administracji celnej kraju przeznaczenia potwierdzający przywóz i odprawę towarów, razem z pisemnym oświadczeniem nabywcy (nowy art. 41 ust. 6c),
d) przesunięcie rozliczenia do następnego miesiąca nie będzie wymagało dokumentu celnego potwierdzającego procedurę wywozu (uchylenie art. 41 ust. 8), a eksport bezpośredni i pośredni będą podlegały tym samym zasadom (uchylenie art. 41 ust. 11).
IV. Eksport w KSeF, przeliczenie waluty i JPK_V7
1) Faktura eksportowa w KSeF
Obowiązek wystawiania faktur ustrukturyzowanych w Krajowym Systemie e-Faktur obejmuje od 1 lutego 2026 r. największych podatników, a od 1 kwietnia 2026 r. pozostałych. Podatnicy, u których sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto miesięcznie, mogą do 31 grudnia 2026 r. wystawiać faktury poza KSeF (art. 145m ustawy o VAT). Ustawowe wyłączenia z KSeF (art. 106ga ust. 2) nie obejmują faktur dla zagranicznych firm, fakturę eksportową wystawiamy w KSeF tak samo jak krajową.
Nabywca zagraniczny nie ma jednak dostępu do KSeF, dlatego zgodnie z art. 106gb ust. 4 ustawy o VAT „faktura ustrukturyzowana jest udostępniana nabywcy w sposób z nim uzgodniony”. Najczęściej jest to po prostu PDF wysłany e-mailem. Fakturę udostępnioną w ten sposób musimy oznaczyć kodem QR, który daje dostęp do faktury w KSeF i pozwala zweryfikować jej dane (art. 106gb ust. 5).
W strukturze FA(3) nabywcę spoza UE identyfikujemy kodem kraju i numerem identyfikacyjnym nadanym w jego kraju, a gdy takiego numeru nie ma, oznaczeniem braku identyfikatora. W Fakturomanii odpowiada temu typ kontrahenta Podmiot zagraniczny inny – Kontrahent spoza Unii Europejskiej.
2) Faktura w walucie obcej – jaki kurs?
Na potrzeby VAT kwoty w walucie obcej przeliczamy po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego, a gdy faktura zostanie wystawiona przed powstaniem obowiązku, poprzedzającego dzień jej wystawienia (art. 31a ust. 1 i 2 ustawy o VAT). Zamiast kursu NBP możemy stosować kurs Europejskiego Banku Centralnego (art. 31a ust. 1 i 2), a po wyborze na co najmniej 12 miesięcy także zasady przeliczania z podatku dochodowego (art. 31a ust. 2a–2d).
W eksporcie obowiązek podatkowy w VAT i przychód w CIT powstają zwykle tego samego dnia, czyli w dniu wydania towaru. Kurs dla obu podatków pochodzi więc z ostatniego dnia roboczego poprzedzającego wydanie towaru, a faktura wystawiona po wydaniu towaru nie zmienia kursu. Gdy fakturę wystawimy przed wydaniem towaru, kurs w VAT ustalamy na dzień poprzedzający jej wystawienie (art. 31a ust. 2), a przychód w CIT powstaje wtedy również w dniu wystawienia faktury.
W Fakturomanii kurs wybieramy z tabel NBP w sekcji Dane płatności, a ceny wpisujemy w złotych. Tabelę, którą należy wybrać w typowych sytuacjach, pokazujemy w dalszej części materiału.
3) JPK_V7 i prawo do odliczenia
Eksport towarów wykazujemy w złotych w polu K_22 JPK_V7 (eksport towarów), za okres powstania obowiązku podatkowego albo za następny okres, jeżeli przesunięcie wynika z terminu otrzymania dokumentu potwierdzającego wywóz. Eksportu nie wykazujemy w informacji podsumowującej VAT-UE, która dotyczy wyłącznie transakcji z kontrahentami z UE (art. 100 ust. 1 ustawy o VAT).
Eksport jest sprzedażą opodatkowaną stawką 0%, dlatego spółka zachowuje prawo do odliczenia VAT z faktur zakupowych związanych z eksportem, a nadwyżkę podatku naliczonego nad należnym może otrzymać jako zwrot na rachunek bankowy w terminie 40 dni (art. 87 ust. 2 ustawy o VAT), a po spełnieniu dodatkowych warunków w terminie 25 dni (art. 87 ust. 6 i 6a).
Fakturomania wykazuje fakturę ze stawką 0% EX automatycznie w polu K_22 JPK_V7 i nie przenosi jej do informacji VAT-UE. Automatyczne ujęcie nie uwzględnia jednak braku dokumentu potwierdzającego wywóz, w takim przypadku postępujemy tak, jak opisaliśmy wcześniej.
V. Eksport towarów w CIT i w księgach rachunkowych spółki
1) Przychód w CIT
Ustawa o CIT nie zawiera szczególnych zasad dla eksportu towarów. Moment przychodu wyznacza art. 12 ust. 3a ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (dalej: ustawa o CIT), który wskazuje, że „za datę powstania przychodu [...] uważa się [...] dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień: 1) wystawienia faktury albo 2) uregulowania należności”.
Przy eksporcie przychód powstaje więc zwykle w dniu wydania towaru, tego samego dnia co obowiązek podatkowy w VAT. Tutaj należy również zwrócić uwagę, że otrzymana zaliczka co do zasady nie jest przychodem (art. 12 ust. 4 pkt 1). Przychodem jest kwota netto, przy eksporcie równa kwocie z faktury, bo faktura nie zawiera VAT.
Jeżeli fakturę wystawiamy w walucie obcej, to przychód przeliczamy według art. 12 ust. 2 ustawy o CIT „Przychody w walutach obcych przelicza się na złote według kursu średniego ogłaszanego przez Narodowy Bank Polski z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu”. Różnica między wartością przychodu przeliczoną po tym kursie a wartością faktycznie otrzymanej zapłaty to podatkowa różnica kursowa, która zwiększa przychody (dodatnia) albo koszty uzyskania przychodów (ujemna) (art. 15a ust. 1 ustawy o CIT).
2) Ujęcie w księgach rachunkowych
W księgach operacje w walucie obcej ujmujemy po średnim kursie NBP z dnia poprzedzającego dzień operacji, a zapłatę należności po kursie faktycznie zastosowanym (np. kursie kupna banku przy przewalutowaniu), a gdy go jednak nie ma, to po średnim kursie NBP z dnia poprzedzającego (art. 30 ust. 2 ustawy o rachunkowości).
Przykład – eksport towarów w euro
| Element | Dane |
|---|---|
| Transakcja | 50 krzeseł biurowych dla Nordic Office AS, Oslo (MVA: NO123456789MVA), 5 000,00 EUR; warunki dostawy CPT Oslo (Incoterms® 2020), transport organizuje spółka |
| Wydanie towaru przewoźnikowi i zwolnienie do procedury wywozu (CC529C) | 30.09.2026 r.; odprawa na podstawie faktury proforma |
| Potwierdzenie wywozu (CC599C) | 2.10.2026 r. – przed terminem JPK_V7M za wrzesień (25.10.2026 r.) |
| Faktura | 15.10.2026 r., stawka 0% EX, wysłana do KSeF |
| Kurs NBP z 29.09.2026 r. (tabela nr 189/A/NBP/2026, dzień roboczy przed wydaniem towaru) | 4,3728 zł/EUR → 21 864,00 zł – ta sama kwota w VAT i w CIT |
| JPK_V7M za wrzesień 2026 r. | K_22: 21 864,00 zł, informacji VAT-UE nie składamy |
| Zapłata | 15.10.2026 r., 5 000,00 EUR na rachunek walutowy bez przewalutowania; kurs średni NBP z 14.10.2026 r. (dzień roboczy przed wpływem) 4,3706 zł/EUR = 21 853,00 zł |
Fakturę wystawioną 15 października przeliczamy po kursie z 29 września, bo obowiązek podatkowy powstał z chwilą wydania towaru, wcześniej niż wystawienie faktury (art. 31a ust. 1 ustawy o VAT). W księgach i w CIT przychód ze sprzedaży za wrzesień również wynosi 21 864,00 zł, więc kwoty w rejestrze VAT i w księgach są takie same.
Ujemna różnica kursowa w przykładzie w kwocie 11,00 zł (5 000 EUR × (4,3706 − 4,3728)) jest kosztem finansowym w księgach i kosztem podatkowym (art. 15a ust. 1 i ust. 3 pkt 1 ustawy o CIT). Przy wpływie na rachunek walutowy, bez przewalutowania, zapłatę wyceniamy po średnim kursie NBP z ostatniego dnia roboczego przed wpływem (art. 15a ust. 4).
VI. Najczęstsze pytania (Q&A)
1) Nabywca sam odbiera towar i wywozi go poza UE. Czy to też eksport ze stawką 0%?
Tak, to eksport pośredni (art. 2 pkt 8 lit. b ustawy o VAT), pod warunkiem że nabywca ma siedzibę poza Polską. Stawkę 0% stosujemy, jeżeli przed terminem złożenia JPK_V7 za miesiąc dostawy otrzymamy dokument potwierdzający wywóz, z którego wynika tożsamość towaru będącego przedmiotem naszej dostawy i wywozu (art. 41 ust. 11). Zgłoszenie wywozowe składa wtedy zwykle nabywca albo jego agencja celna.
Dlatego przed wydaniem towaru warto uzgodnić z nabywcą, że w zgłoszeniu wywozowym wskaże numer naszej faktury, a komunikat CC599C przekaże nam od razu po jego otrzymaniu. Taki komunikat wystawiony na nabywcę jako eksportera, z numerem naszej faktury w informacjach dodatkowych, wystarczył do stawki 0% w interpretacji z 20 października 2026 r., sygn. 0112-KDIL1-3.4012.441.2026.3.KK. Bez dokumentu stosujemy zasady dla brakujących dokumentów opisane wcześniej.
2) Sprzedajemy towar firmie z UE, ale wysyłamy go bezpośrednio do jej klienta w Serbii. Czy to WDT czy eksport?
To transakcja łańcuchowa, a towar nie trafia do innego kraju UE, więc nie jest to WDT. O tym, czy naszą dostawę traktujemy jako eksport, decyduje to, kto organizuje transport. Jeżeli organizujemy go my, eksportem jest nasza dostawa (art. 22 ust. 2e pkt 1 ustawy o VAT) i stosujemy stawkę 0% EX, mimo że nabywcą jest firma z UE. Jeżeli transport organizuje klient z Serbii, eksportem jest dostawa dla niego (art. 22 ust. 2e pkt 2), a nasza dostawa, która poprzedza transport, jest opodatkowana w Polsce stawką krajową (art. 22 ust. 3 pkt 1).
Gdy transport organizuje firma z UE, przypisujemy go dostawie dla niej, czyli naszej, chyba że z warunków dostawy wynika co innego (art. 22 ust. 2a). W Fakturomanii takiego nabywcę wprowadzamy jako firmę z UE, a o stawce 0% EX decyduje wywóz towaru, a nie kraj siedziby nabywcy.
3) Towar jedzie do Wielkiej Brytanii albo do Irlandii Północnej. Czy to eksport?
Sprzedaż towarów do Anglii, Szkocji i Walii to eksport, bo od 1 stycznia 2021 r. Wielka Brytania jest dla celów VAT krajem trzecim. Inaczej jest z Irlandią Północną, w handlu towarami nadal stosuje się do niej zasady unijne. Dostawa do firmy z Irlandii Północnej z numerem VAT zaczynającym się od XI to WDT, którą dokumentujemy ze stawką 0% WDT.
4) Wysyłamy towar kurierem. Czy list przewozowy wystarczy do stawki 0%?
Obecnie co do zasady nie. Organy podatkowe uznają, że stawkę 0% uzasadnia dokument potwierdzający wywóz wydany przez organ celny, a nie list przewozowy czy dokument z systemu firmy kurierskiej (interpretacja z 8 kwietnia 2026 r., sygn. 0113-KDIPT1-2.4012.170.2026.2.KT). Przy wysyłce kurierskiej zlecamy więc indywidualne zgłoszenie wywozowe, w którym spółka jest eksporterem i otrzymujemy komunikat CC599C.
Sytuację zmieni nowelizacja opisana wcześniej. Po jej wejściu w życie dowodem wywozu będzie mógł być także dokument przewoźnika lub operatora pocztowego potwierdzający dostarczenie towaru do miejsca przeznaczenia poza UE.
5) Sprzedajemy towar osobie prywatnej spoza UE. Czy stosujemy stawkę 0%?
Tak, jeżeli towar zostanie wywieziony poza UE w wykonaniu dostawy, a wywóz potwierdzi urząd celny. Eksport nie wymaga, aby nabywca był podatnikiem. Fakturę dla osoby prywatnej wystawiamy na zasadach opisanych w materiale Jak wystawić fakturę bez NIP dla osoby fizycznej?.
Inaczej jest, gdy podróżny spoza UE kupuje towar w sklepie i wywozi go w bagażu osobistym. Wtedy stosujemy system zwrotu podatku podróżnym TAX FREE (art. 126–130 ustawy o VAT), czyli sprzedajemy towar ze stawką krajową, a podróżny po wywozie odzyskuje zapłacony VAT. Sprzedawca po spełnieniu warunków ustawowych będzie stosował do tej dostawy stawkę 0% (art. 129 ust. 1).
6) Klient spoza UE wpłacił zaliczkę. Czy wystawiamy fakturę zaliczkową?
Tak. Zaliczkę dokumentujemy fakturą zaliczkową i wykazujemy w JPK_V7 w miesiącu jej otrzymania ze stawką 0% EX. Taką stawkę możemy zastosować wyłącznie jeżeli wywóz nastąpi w ciągu 6 miesięcy od końca tego miesiąca i w tym terminie otrzymamy dokument potwierdzający wywóz (art. 41 ust. 9a ustawy o VAT). Kurs ustalamy na ostatni dzień roboczy przed otrzymaniem zaliczki.
7) Czy fakturę eksportową możemy wystawić w euro i po angielsku?
Tak. Fakturę wystawiamy najczęściej w walucie kontraktu, a kwotę w złotych do JPK_V7 Fakturomania wyliczy po kursie wybranym na fakturze. Po wysyłce do KSeF pobieramy wydruk Pobierz – ANG, który, tak jak polski, zawiera kod QR i przekazujemy go nabywcy uzgodnioną drogą.
8) Pomyliliśmy stawkę, np. 0% WDT zamiast 0% EX. Jak to poprawić?
Błędną stawkę poprawiamy fakturą korygującą, którą wystawiamy, gdy stwierdzono pomyłkę w jakiejkolwiek pozycji faktury (art. 106j ust. 1 pkt 5 ustawy o VAT). Jeżeli dostawa trafiła przez stawkę 0% WDT do informacji VAT-UE, składamy także jej korektę (VAT-UEK). Procedurę wystawienia faktury korygującej w aplikacji opisaliśmy w materiale Jak wystawić fakturę korygującą fakturę sprzedaży?.
VII. Zanim wystawimy fakturę eksportową – pytania kontrolne
Większość błędów przy fakturach eksportowych powstaje, zanim dokument trafi do systemu, wybieramy stawkę dla UE, nie pilnujemy dokumentów celnych, a w konsekwencji źle ustalamy miesiąc rozliczenia.
Dlatego przed wystawieniem faktury warto odpowiedzieć na kilka pytań, odpowiedzi od razu wskazują, jak uzupełnić fakturę.
1) Pytania o nabywcę i towar
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy towar fizycznie wyjeżdża z Polski poza UE (np. do Norwegii, Szwajcarii, Wielkiej Brytanii, USA)? | W produkcie stawka 0% EX, pod warunkiem że otrzymamy dokument potwierdzający wywóz. | Towar jedzie do innego kraju UE – stosujemy zasady opisane w materiale Faktura WDT krok po kroku, towar zostaje w Polsce – to sprzedaż krajowa. |
| b) Czy nabywca ma siedzibę poza UE? | Typ kontrahenta Podmiot zagraniczny inny – Kontrahent spoza Unii Europejskiej. | Nabywca z UE, a towar jedzie poza UE – to transakcja łańcuchowa, o tym, czy nasza dostawa jest eksportem, decyduje, kto organizuje transport (art. 22 ust. 2a i 2e ustawy o VAT). |
| c) Czy transport i odprawę wywozową organizujemy my (sami albo przez przewoźnika i agencję celną)? | Eksport bezpośredni – zgłoszenie wywozowe składa w naszym imieniu agencja celna, potrzebny jest numer EORI. | Eksport pośredni – uzgadniamy z nabywcą, że w zgłoszeniu wywozowym wskaże numer naszej faktury i przekaże nam komunikat CC599C. |
| d) Czy nabywca zapłacił przed wywozem towaru? | Wystawiamy fakturę zaliczkową 0% EX jeżeli wywóz nastąpi w ciągu 6 miesięcy od końca miesiąca otrzymania zaliczki (art. 41 ust. 9a). | Fakturę wystawiamy w dniu wydania towaru albo później, najpóźniej 15. dnia następnego miesiąca. |
2) Pytania o dokumenty celne
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy spółka ma numer EORI? | Podajemy go agencji celnej przy zleceniu odprawy. | Przed pierwszym wywozem składamy wniosek o nadanie numeru EORI przez portal PUESC. |
| b) Czy przed terminem JPK_V7 za miesiąc dostawy mamy komunikat CC599C? | Wykazujemy eksport ze stawką 0% w polu K_22 JPK_V7 za miesiąc dostawy. | Sprawdzamy, czy mamy komunikat CC529C – odpowiedź w kolejnym pytaniu. |
| c) Czy mamy przynajmniej komunikat CC529C (zwolnienie do procedury wywozu)? | Przesuwamy dostawę do JPK_V7 za następny miesiąc (art. 41 ust. 7 i 8), bez CC599C także w tym terminie – stawka krajowa „w stu”. | Wykazujemy dostawę ze stawką krajową „w stu” w JPK_V7 za miesiąc dostawy, a po otrzymaniu dokumentu korygujemy rozliczenie w bieżącym okresie (art. 41 ust. 9). |
| d) Czy wysyłamy towar paczką kurierską lub pocztową? | Zlecamy indywidualne zgłoszenie wywozowe ze spółką jako eksporterem – sam list przewozowy nie wystarczy. | Komunikaty celne przekaże nam agencja celna lub przewoźnik. |
3) Pytania o dokument, KSeF i walutę
| Pytanie | Jeżeli TAK | Jeżeli NIE |
|---|---|---|
| a) Czy fakturę wyślemy do KSeF z Fakturomanii? | Typ dokumentu KSeF DI – wysyłasz do KSeF, po wysyłce typ zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. | Fakturę wystawioną w innym narzędziu (np. w Aplikacji Podatnika KSeF) wprowadzamy z typem KSeF i jej numerem KSeF, typ BFK stosujemy tylko wtedy, gdy spółka jest zwolniona z KSeF (np. do końca 2026 r. w limicie 10 000 zł miesięcznie). |
| b) Czy kontrakt jest w walucie obcej? | Wybieramy walutę i tabelę NBP z dnia roboczego poprzedzającego wydanie towaru – a nie datę faktury, chyba że fakturę wystawiamy przed wydaniem – a ceny w pozycjach wpisujemy w złotych. | Faktura w złotych – przeliczenia nie są potrzebne. |
| c) Czy nabywca chce wydruk po angielsku? | Po nadaniu numeru KSeF pobieramy wydruk Pobierz – ANG z kodem QR, tak jak wydruk polski, i przekazujemy go nabywcy uzgodnioną drogą. | Przekazujemy wydruk w polskiej wersji. |
Mając odpowiedzi na te pytania, możemy przejść do wystawienia faktury, co krok po kroku pokazujemy w następnej części.
VIII. Faktura eksportowa w Fakturomanii krok po kroku
W Fakturomanii fakturę eksportową wystawiamy tak samo jak zwykłą fakturę sprzedaży – najpierw otwieramy nową fakturę, a następnie uzupełniamy kolejno jej sekcje. Różnice dotyczą typu kontrahenta, daty sprzedaży, stawki VAT w produkcie oraz przekazania faktury nabywcy po wysyłce do KSeF. Całość pokażemy na przykładzie z części V.
Dane przykładu
| Element | Dane |
|---|---|
| Nabywca | Nordic Office AS, Oslo, Norwegia – MVA: NO123456789MVA |
| Przedmiot i kwota | 50 krzeseł biurowych × 100,00 EUR = 5 000,00 EUR, stawka 0% EX |
| Data sprzedaży | 30.09.2026 r. (wydanie towaru przewoźnikowi, zwolnienie do procedury wywozu) |
| Data wystawienia | 15.10.2026 r. |
| Kurs | 4,3728 zł/EUR – tabela nr 189/A/NBP/2026 z 29.09.2026 r. |
| Typ dokumentu KSeF | DI – wysyłasz do KSeF, po wysyłce aktualizacja na KSeF |
| Rozliczenie | JPK_V7M za wrzesień 2026 r. – pole K_22 (komunikat CC599C z 2.10.2026 r.), bez informacji VAT-UE |
W górnym lub lewym menu wybieramy Faktury > Wystaw fakturę.
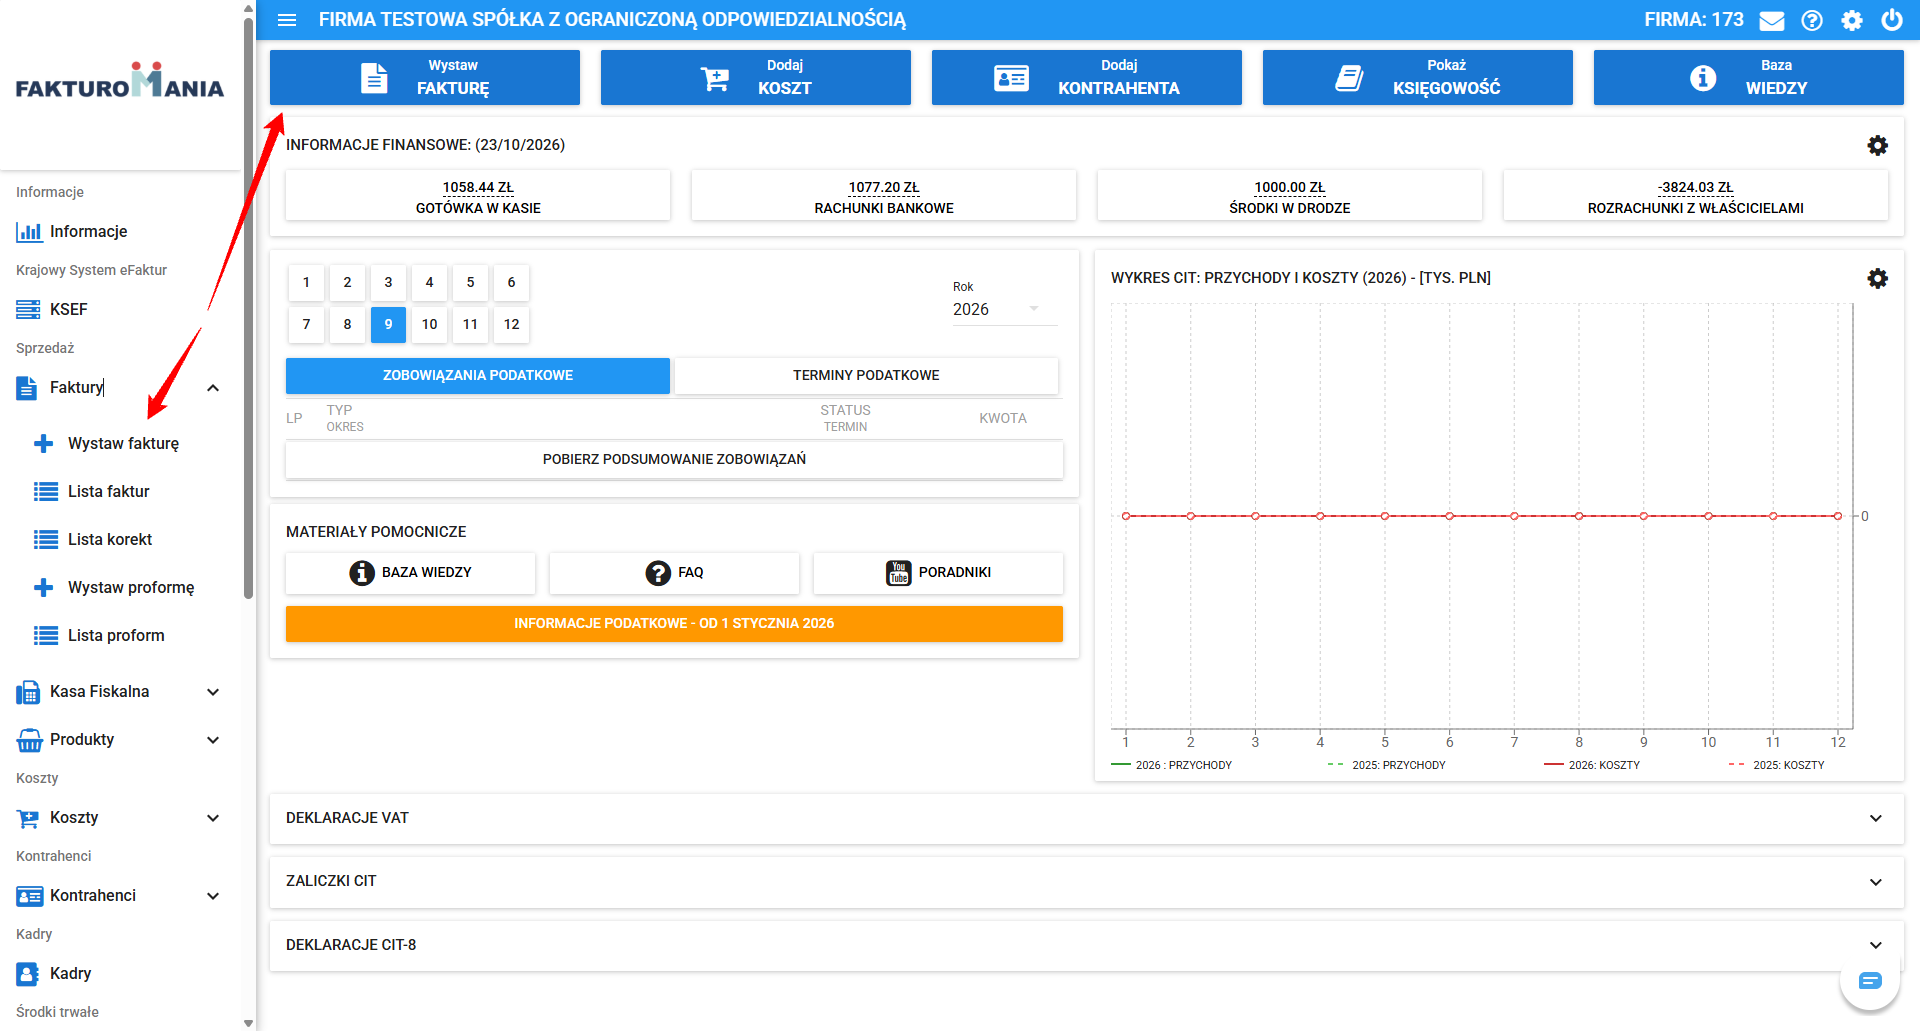
Otworzy się formularz nowej faktury sprzedażowej, który uzupełniamy w kolejności sekcji tak, jak dane są rozmieszczone na fakturze.
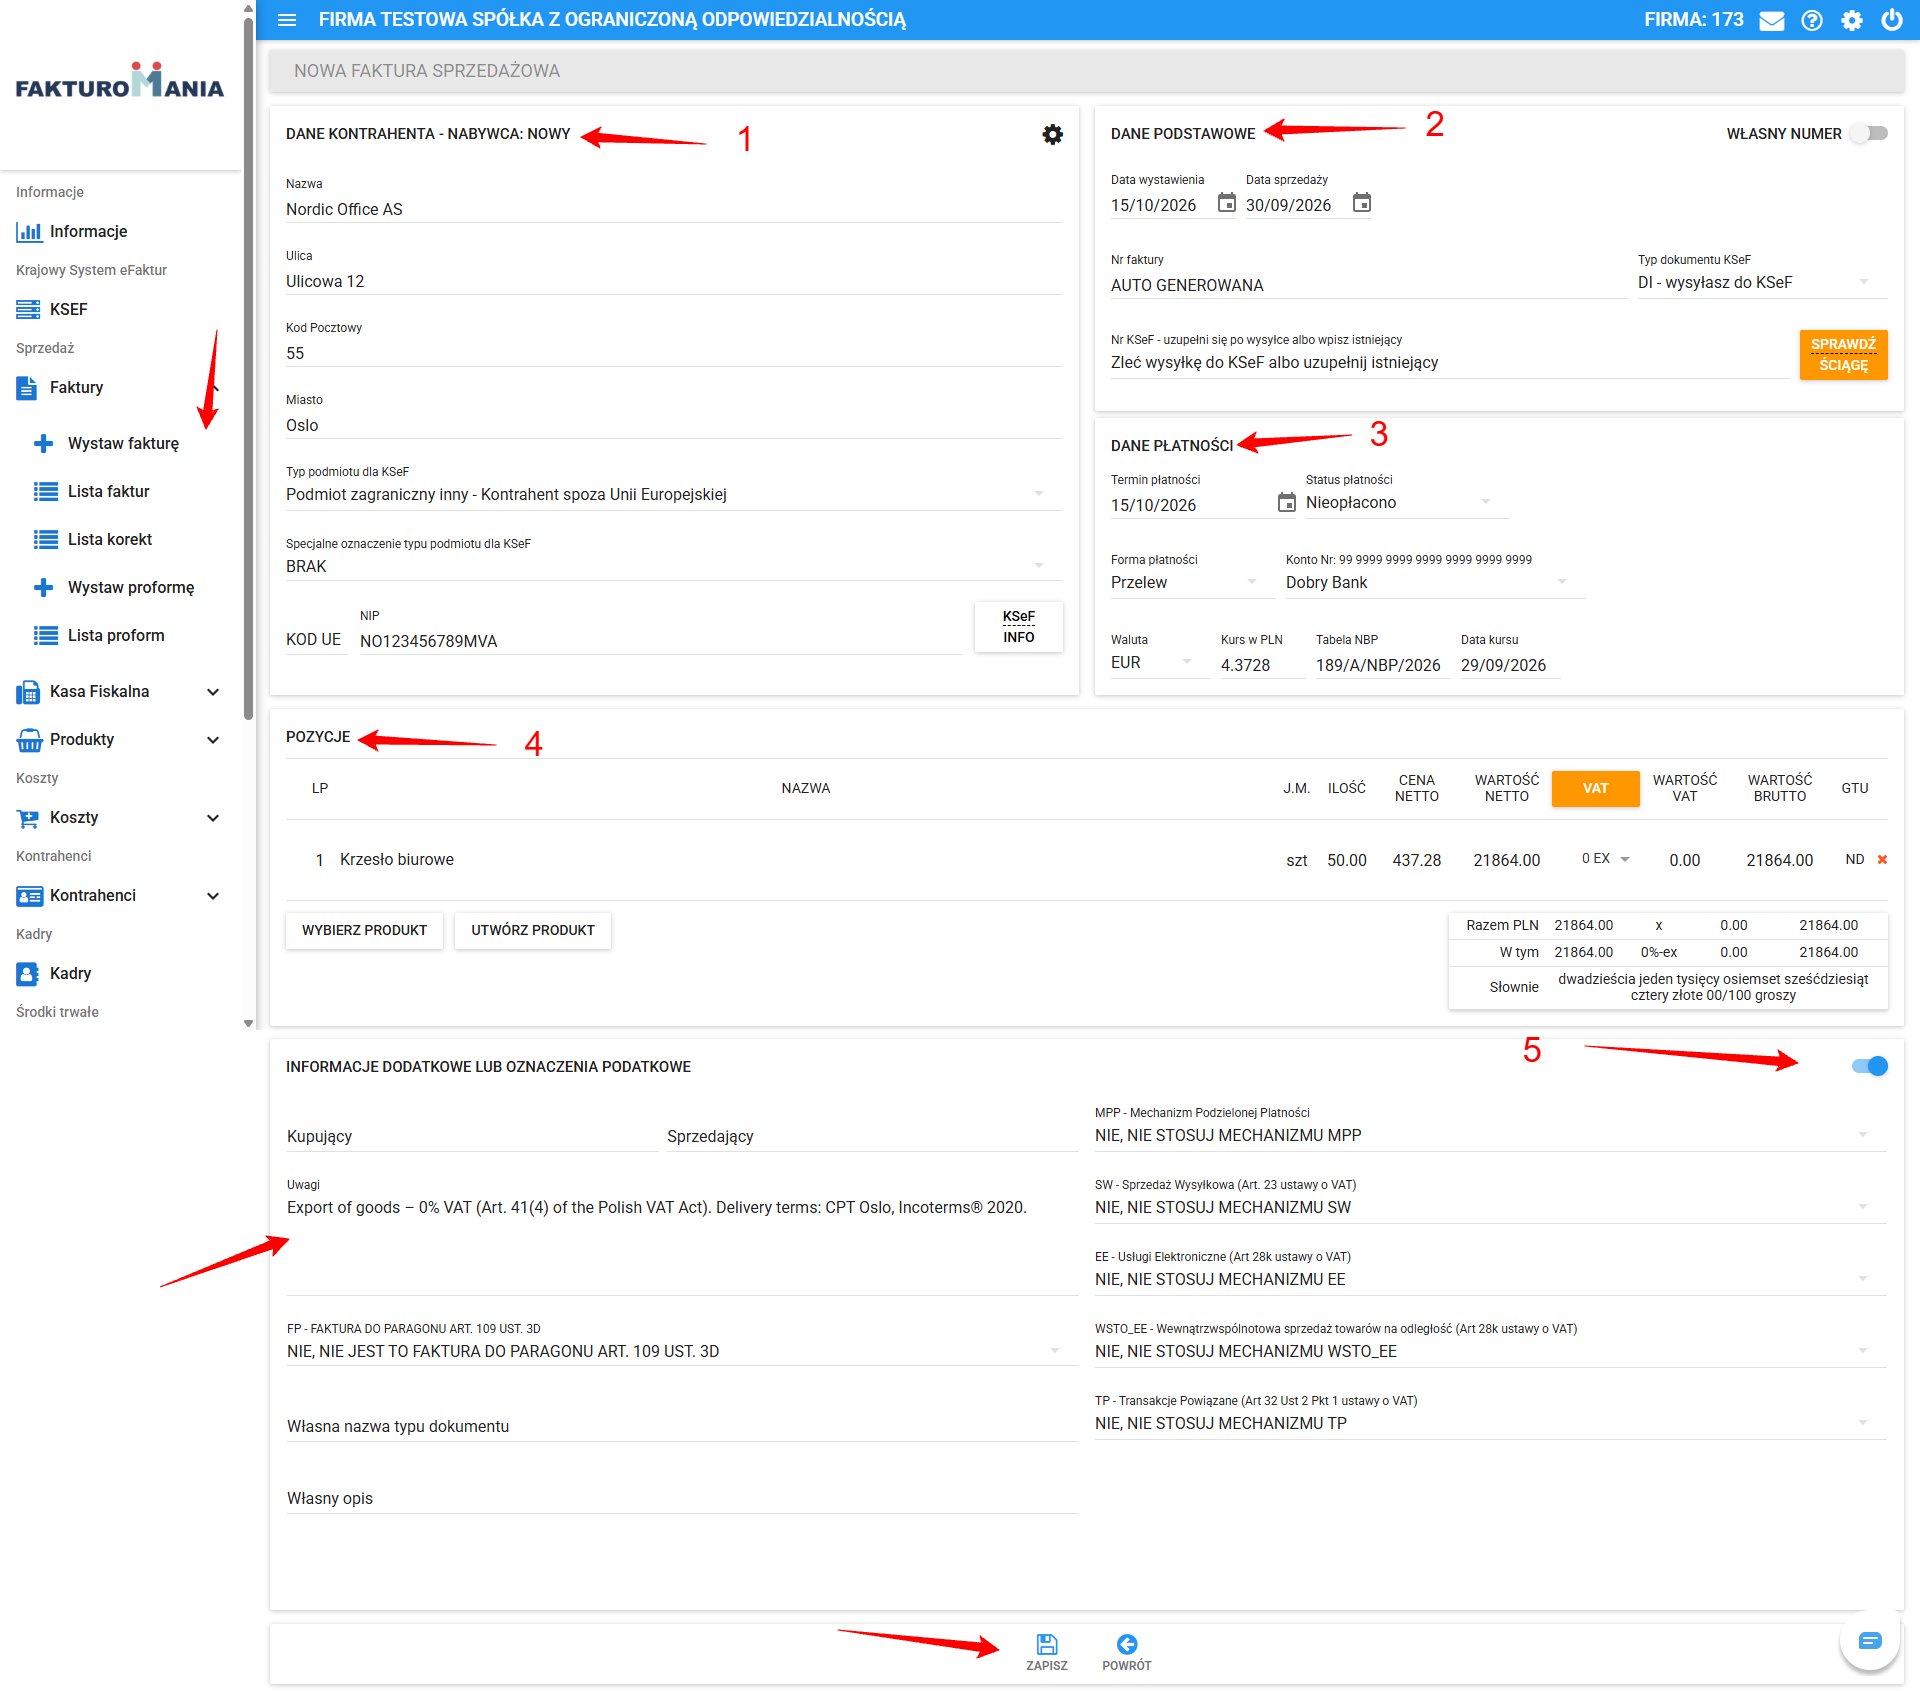
Uzupełnianie danych dokumentu
W następnym kroku należy uzupełnić dane wprowadzanego dokumentu, najlepiej w kolejności sekcji:
1) Dane kontrahenta
2) Dane podstawowe
3) Dane płatności,
4) Pozycje,
5) Informacje dodatkowe,
Niniejsza kolejność jest bowiem zgodna z typowym rozlokowaniem danych na fakturze. Po uzupełnieniu dokumentu należy zapisać wprowadzoną fakturę.
1) Dane kontrahenta spoza UE
Jeżeli kontrahent jest już w bazie, wybieramy go z listy w polu Wyszukaj po kontrahencie. Nowego kontrahenta spoza UE dodajemy przyciskiem Dodaj ręcznie, wyszukiwarka GUS nie odnajdzie firmy zagranicznej. Uzupełniamy nazwę i adres nabywcy tak, jak wynikają z jego dokumentów, a następnie:
- Typ podmiotu dla KSeF – Podmiot zagraniczny inny – Kontrahent spoza Unii Europejskiej,
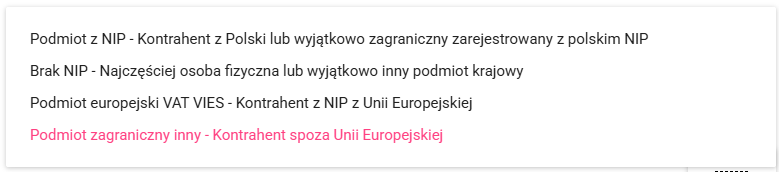
- Specjalne oznaczenie typu podmiotu dla KSeF – BRAK,
- kod kraju pozostawiamy pusty, natomaist w NIP wskazujemy numer identyfikacji podatkowej nadany w kraju siedziby nabywcy, przykładowo NO123456789MVA, a gdy nabywca takiego numeru nie ma, postępujemy zgodnie z podpowiedzią przycisku KSeF INFO.
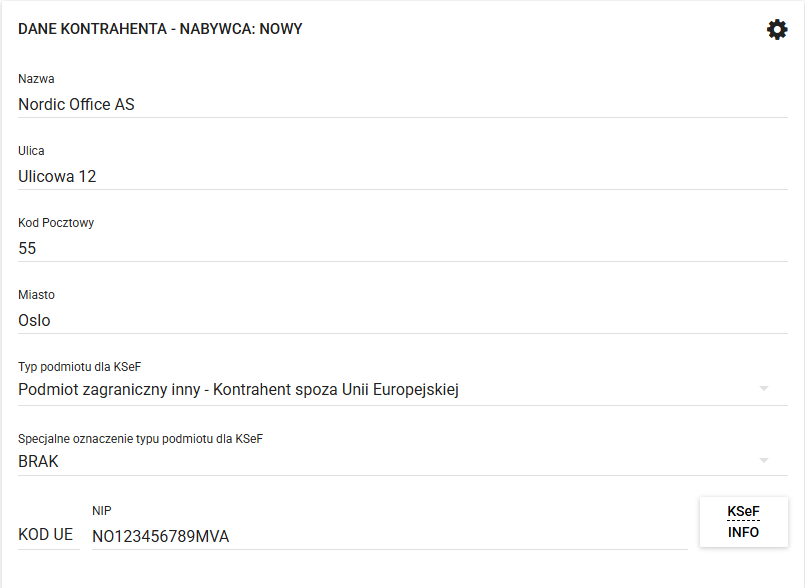
Nowego kontrahenta zapisujemy w bazie zębatką sekcji, opcją Zapisz. Przy kolejnych fakturach zapisanego kontrahenta wybierzemy z listy. Kontrahenta można też dodać wcześniej, w menu Kontrahenci > Dodaj kontrahenta (zob. Jak dodać kontrahenta?).
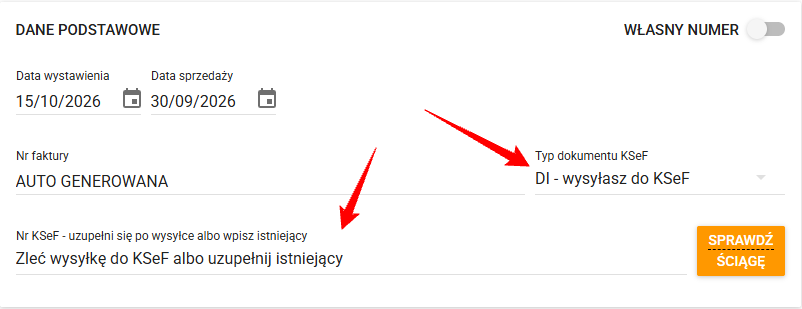
2) Dane podstawowe – daty i typ dokumentu KSeF
a) Data wystawienia – dzień wystawienia faktury, w przykładzie 15.10.2026 r. Data wystawienia nie zmienia miesiąca rozliczenia eksportu.
b) Data sprzedaży – dzień dostawy, zwykle wydania towaru przewoźnikowi albo nabywcy, w przykładzie 30.09.2026 r. Od tej daty zależą miesiąc, w którym wykazujemy eksport w JPK_V7, i kurs waluty.
c) Typ dokumentu KSeF – DI, jeżeli wysyłasz do KSeF. Pole Nr KSeF zostawiamy puste, uzupełni się po wysyłce faktury do KSeF.
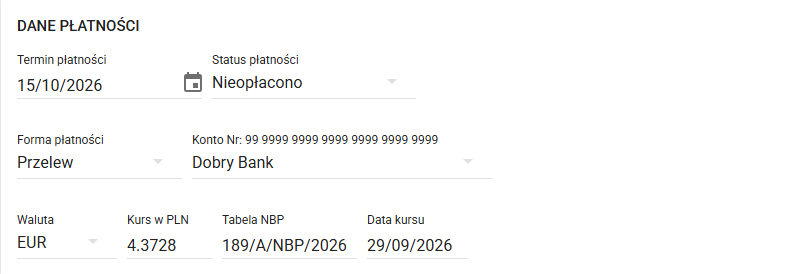
3) Dane płatności, waluta i kurs
Uzupełniamy Termin płatności oraz Status płatności (zwykle Nieopłacono, zapłatę rozliczymy później opcją Rozlicz albo importem wyciągu bankowego) oraz Formę płatności (najczęściej Przelew, z rachunkiem, na który nabywca ma zapłacić). Jeżeli kontrakt jest w walucie obcej, w tej samej sekcji ustawiamy walutę i kurs.
a) Waluta – zamiast domyślnego PLN wybieramy walutę kontraktu, np. EUR. W polach Kurs w PLN, Tabela NBP i Data kursu widzimy kurs i tabelę NBP, z której pochodzi – data kursu musi wskazywać właściwy dzień (zasady wyboru – niżej).
b) Ceny w złotych – w Fakturomanii wartości pozycji wpisujemy w PLN, a system przelicza je na walutę faktury po wybranym kursie (nie odwrotnie). Dlatego najpierw wybieramy walutę i kurs, a dopiero potem uzupełniamy pozycje.
Którą tabelę NBP wybrać?
Dla VAT stosujemy kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego (art. 31a ust. 1 ustawy o VAT), a w eksporcie jest to dzień dostawy, czyli zwykle wydania towaru (art. 19a ust. 1), niezależnie od tego, kiedy wystawimy fakturę.
Wybieramy więc tabelę z dnia roboczego poprzedzającego datę wydania towaru (datę sprzedaży), a nie datę wystawienia faktury. Wyjątkiem jest faktura wystawiona przed wydaniem towaru, wtedy stosujemy tabelę z dnia roboczego poprzedzającego dzień jej wystawienia (art. 31a ust. 2). Nie stosujemy tabeli z dnia wydania towaru ani z dnia wystawienia faktury, nawet jeśli NBP już ją opublikował.
| Sytuacja | Tabela NBP, którą wybieramy |
|---|---|
| Towar wydaliśmy w piątek 23.10.2026 r. i tego dnia wystawiamy fakturę | z czwartku 22.10.2026 r. |
| Towar wydaliśmy w środę 21.10.2026 r., a fakturę wystawiamy 23.10.2026 r. | z wtorku 20.10.2026 r. – liczy się dzień wydania towaru |
| Dane przykładu: wydanie towaru w środę 30.09.2026 r., faktura z 15.10.2026 r. | z wtorku 29.09.2026 r. (tabela nr 189/A/NBP/2026) |
| Fakturę wystawiamy 23.10.2026 r., a towar wydamy 30.10.2026 r. | z czwartku 22.10.2026 r. (art. 31a ust. 2) |
| Klient zapłacił zaliczkę w poniedziałek 26.10.2026 r. | z piątku 23.10.2026 r. – dzień roboczy przed otrzymaniem zaliczki |
W eksporcie przychód w CIT powstaje zwykle w tym samym dniu co obowiązek podatkowy w VAT, czyli w dniu wydania towaru, więc ten sam kurs posłuży obu podatkom.
4) Pozycje faktury i produkt ze stawką 0% EX
Jeżeli produkt ze stawką 0% EX mamy już w bazie, w sekcji Pozycje wybieramy Wybierz produkt. Przy pierwszej takiej sprzedaży wybieramy Utwórz produkt (albo wcześniej Produkty > Dodaj produkt). W kreatorze uzupełniamy nazwę (np. „Krzesło biurowe”), jednostkę miary, cenę netto, ewentualny kod GTU oraz stawkę VAT 0% EX.
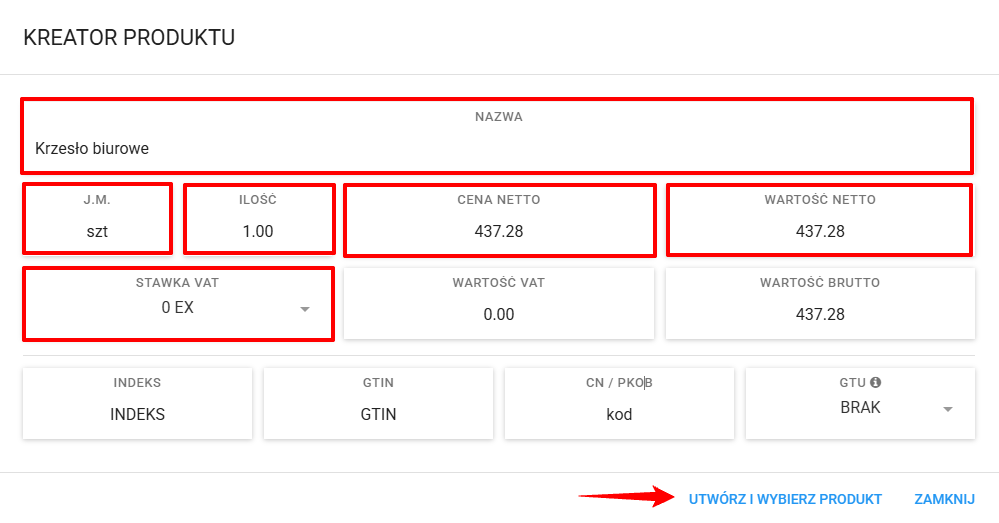
Przyciskiem Utwórz i wybierz produkt dodajemy produkt od razu do faktury.
Następnie podajemy ilość, w przykładzie 50 sztuk, i cenę netto w złotych. Sprawdzamy, czy w kolumnie VAT widnieje 0% EX, a Wartość VAT wynosi 0,00 – wartość brutto musi być równa wartości netto. Wybór tej stawki powoduje, że transakcja trafi do pola K_22 JPK_V7, bez informacji VAT-UE. Produktu ze stawką krajową nie używamy do sprzedaży zagranicznej, lepiej utworzyć osobny produkt.
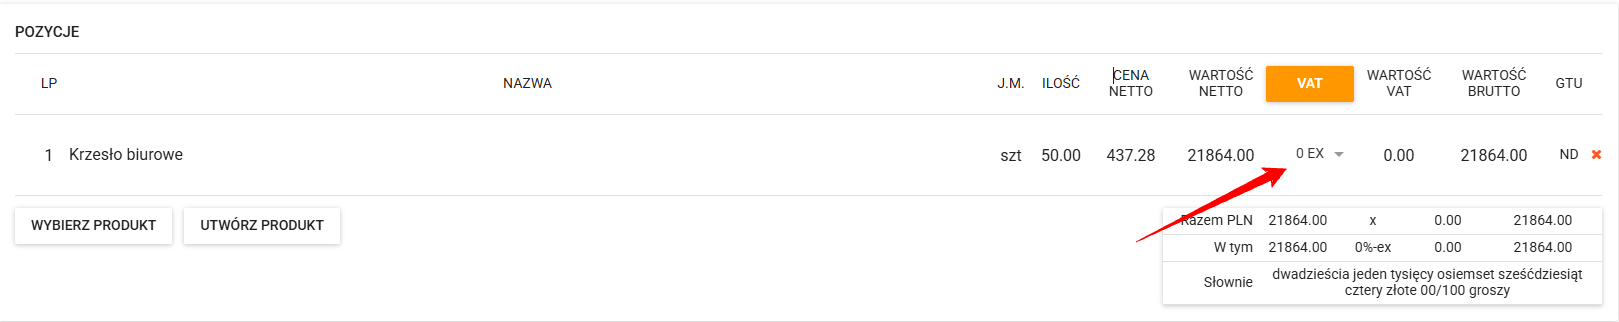
Cenę wpisujemy w złotych, system przeliczy ją na walutę po wskazanym kursie. Cenę w PLN obliczamy, mnożąc cenę z umowy przez kurs, w przykładzie 100,00 EUR × 4,3728 = 437,28 zł za sztukę. Na fakturze zobaczymy 5 000,00 EUR, a w przeliczeniu 21 864,00 zł.
5) Informacje dodatkowe
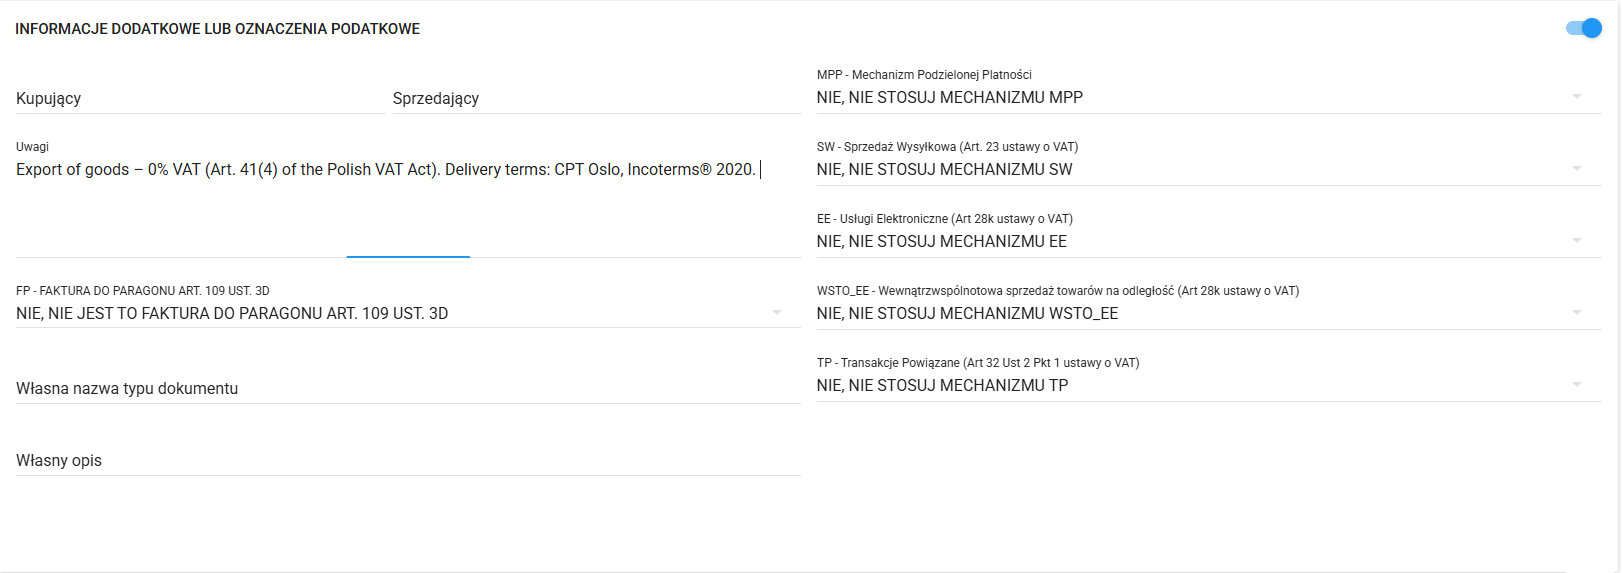
Przełącznikiem odsłaniamy sekcję Informacje dodatkowe lub oznaczenia podatkowe. W polu Uwagi możemy dodać personalizowane informacje do faktury, np. Export of goods – 0% VAT (Art. 41(4) of the Polish VAT Act). Delivery terms: CPT Oslo, Incoterms® 2020. Jeżeli znamy już numer MRN zgłoszenia wywozowego, warto go dopisać, ułatwi powiązanie faktury z komunikatem CC599C.
Oznaczenie TP wybieramy, gdy nabywca jest podmiotem powiązanym, pozostałe oznaczenia (MPP, FP, WSTO_EE) przy sprzedaży dla firmy spoza UE pozostawiamy na NIE.
6) Zapis, wysyłka do KSeF i przekazanie faktury nabywcy
Fakturę zapisujemy przyciskiem Zapisz. Pozostaje niezatwierdzona z typem DI, dopóki nie wyślemy jej do KSeF. Wysyłkę zlecamy z listy faktur, a w tym celu zaznaczamy fakturę i wybieramy Wysyłka KSeF (szczegóły w Jak wysłać fakturę sprzedażową do KSeF z Fakturomanii?).
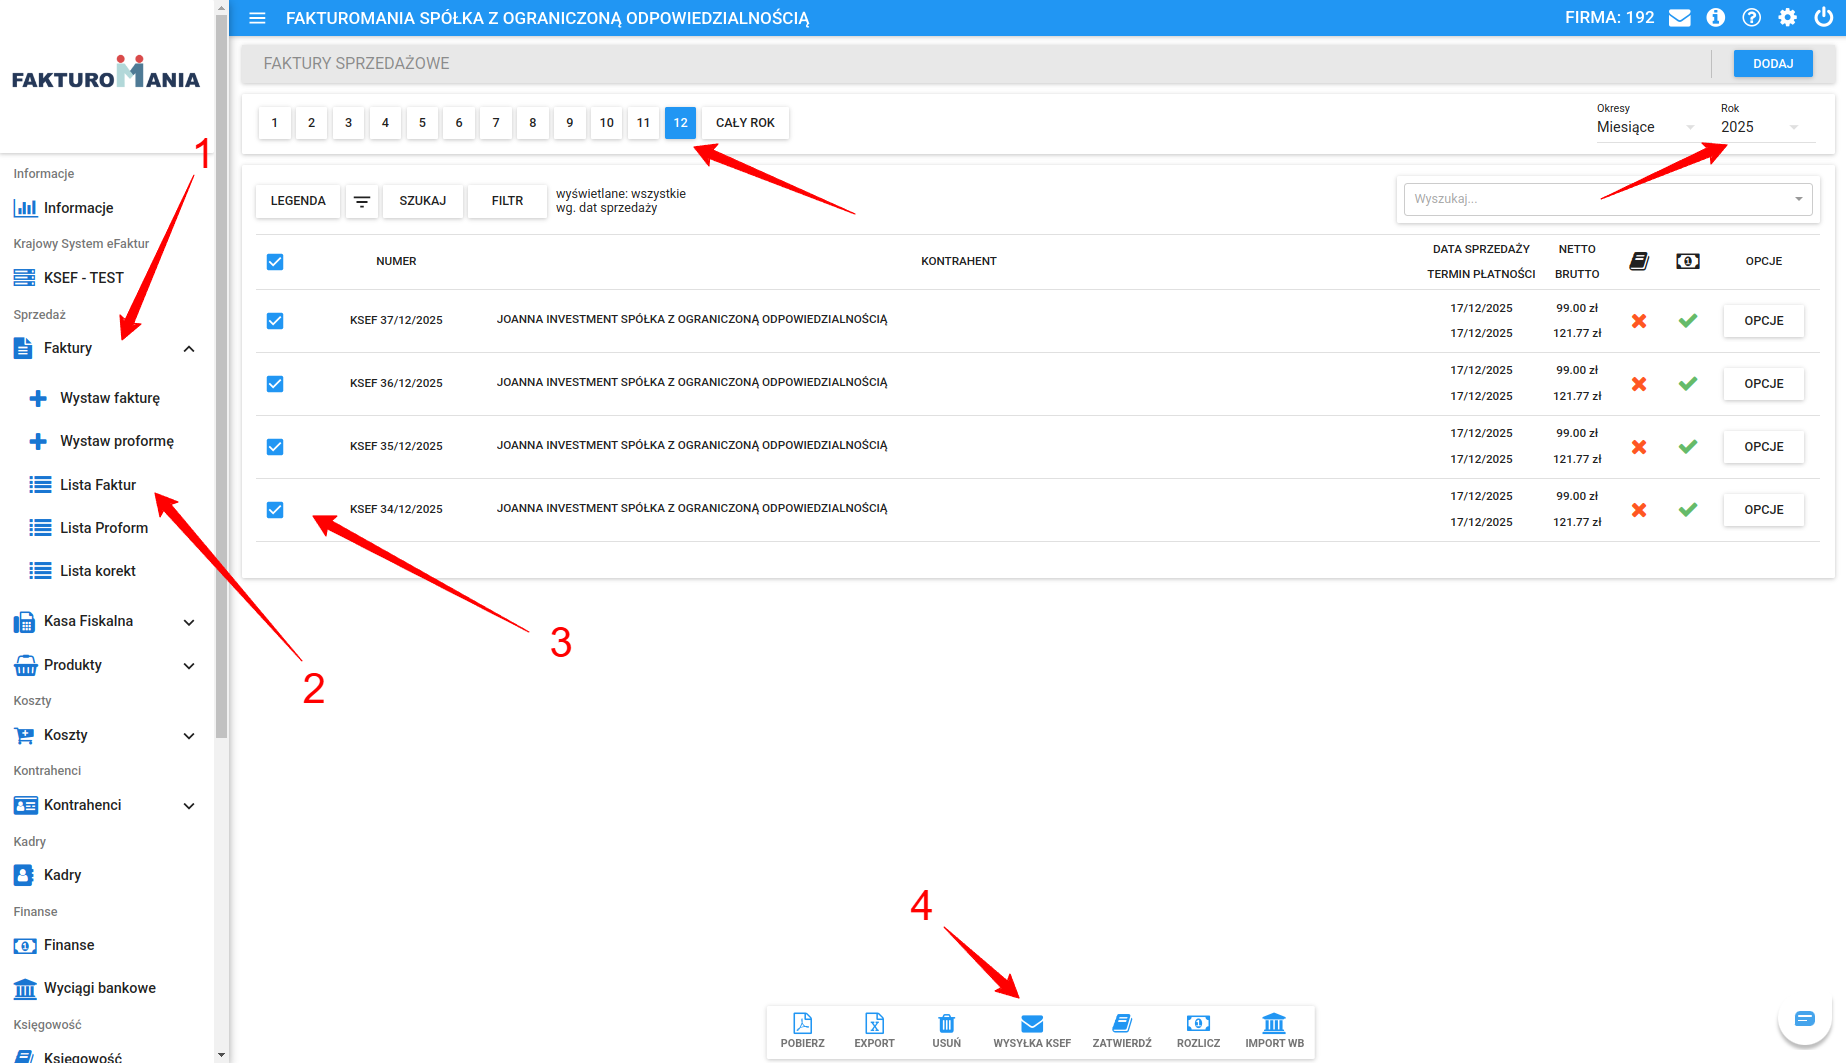
Po przyjęciu faktury przez KSeF typ dokumentu zmieni się na KSeF, a numer KSeF uzupełni się automatycznie. Nabywca spoza UE nie pobierze faktury z KSeF, dlatego przekazujemy mu ją sami.
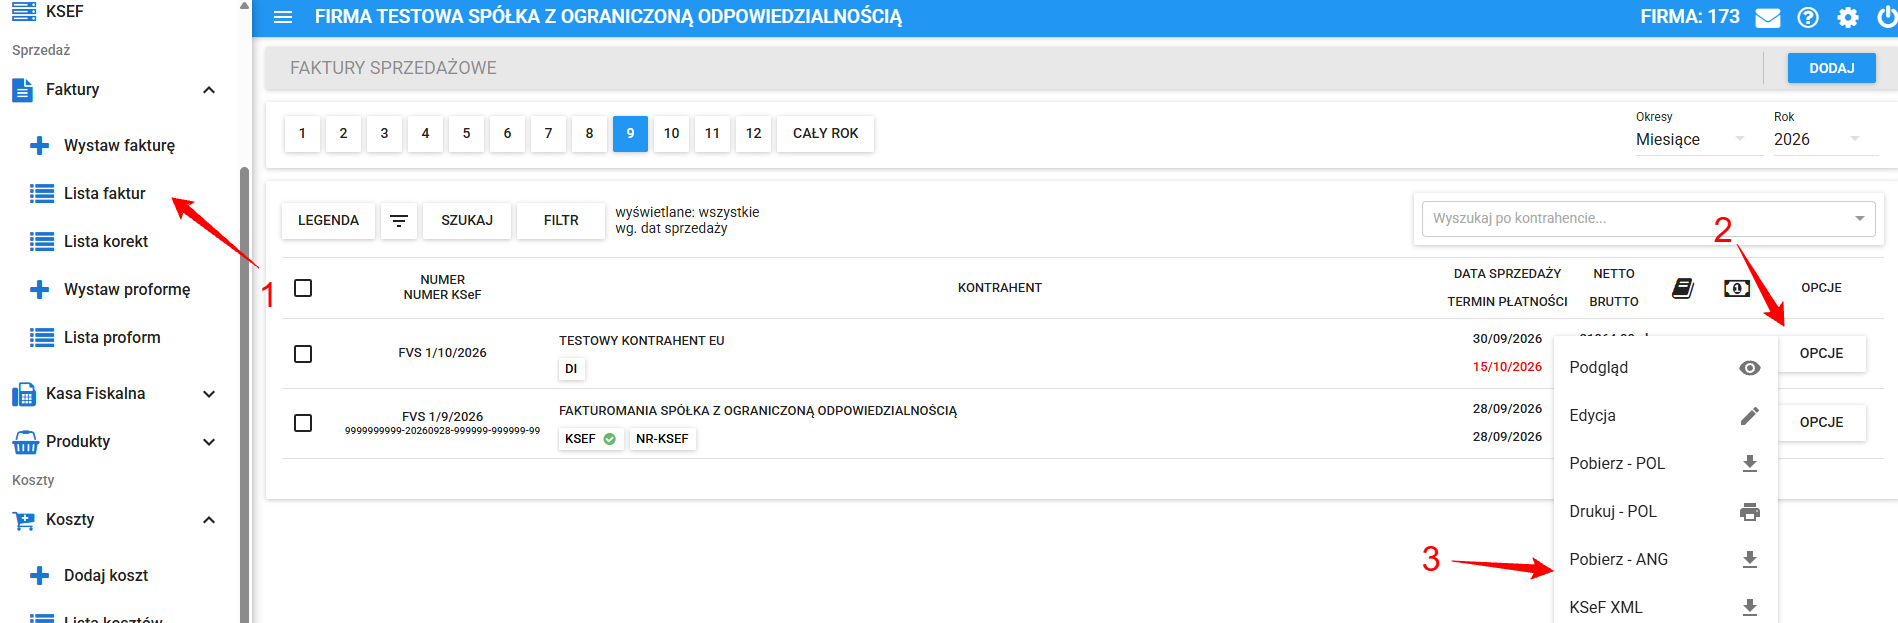
W menu Opcje przy fakturze wybieramy Pobierz – POL albo Pobierz – ANG i wysyłamy PDF e-mailem albo inną uzgodnioną drogą.
Komunikat CC599C przechowujemy razem z fakturą. Jeżeli nie dotrze przed terminem złożenia JPK_V7 za miesiąc dostawy, przed wysyłką pliku sprawdzamy, czy fakturę trzeba wyłączyć z pola K_22.